


不再卷“减肥”:为什么说罗氏颠覆了GLP-1赛道规则?
9月22日,罗氏旗下核心管线enicepatide(CT-388)披露了其代号为CT-388-104的II期临床研究数据。
在这项针对447名2型糖尿病患者、为期48周的研究中,24mg最高剂量组交出了一份令行业震惊的答卷:90%的患者HbA1c(糖化血红蛋白)降至6.5%以下,62%的患者更是降到了5.7%以下。
临床意义的量化改变:根据美国糖尿病学会(ADA)的诊断标准,6.5%是糖尿病的诊断红线,而5.7%以下则代表着完全正常的血糖水平。
翻译成临床语言:经过48周的治疗,每10个用药的糖尿病患者中,有6个不仅摘掉了“糖尿病”的帽子,甚至连“糖尿病前期”的标签也被彻底撕掉。
过去三年,GLP-1减重赛道陷入了“谁减得更多”的内卷漩涡。而罗氏这一刀,直接切在了全新的维度——在过去二十年降糖药仅靠“HbA1c降低零点几个百分点”就能召开发布会的年代里,CT-388直接将赛道的终点线,从“指标控制”改写为了“收回诊断”。
数据的硬核逻辑:降糖与减重的“双重突破”
仔细拆解CT-388-104的临床数据,其技术指标在多个层面刷新了行业标杆:
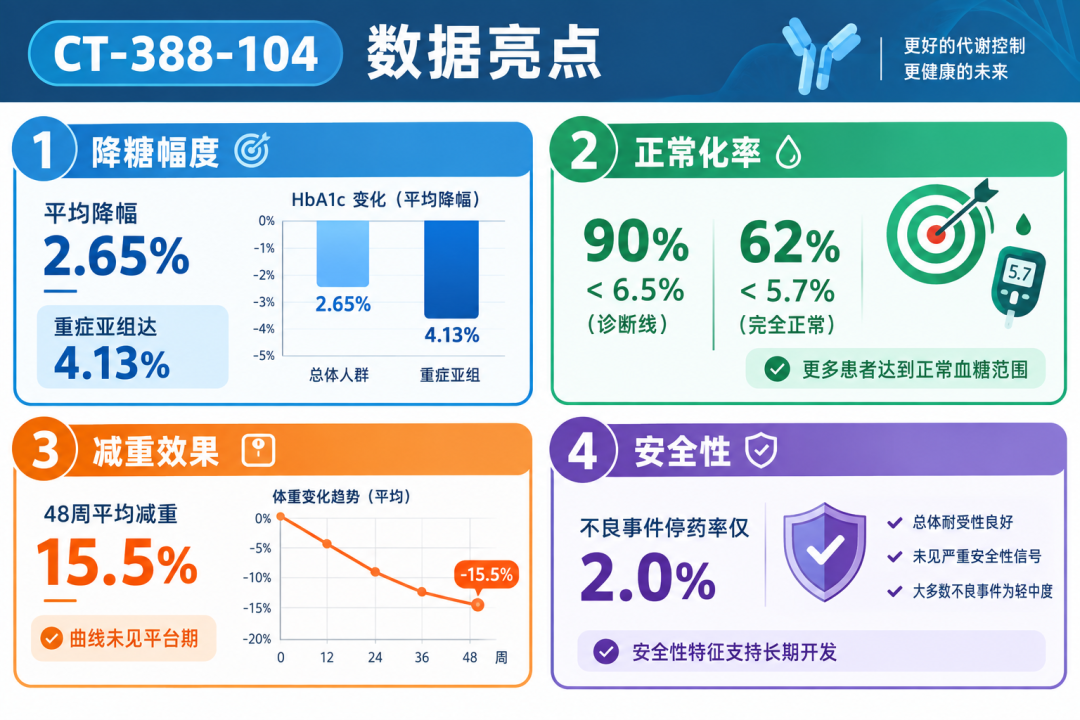
降糖标准的再次抬升:基线HbA1c为8.1%的患者平均下降2.65%;而基线高于8.5%的重症亚组,降幅更是高达4.13%。在过去的降糖药研发史上,此前仅有礼来的替尔泊肽(Tirzepatide)最高剂量能实现超2%的降幅(约2.1%–2.3%)。CT-388不仅拉高了这一标尺,更展现出“病情越重、降幅越大”的临床特性。
减重曲线未见平台期:48周内患者平均减重15.5%,且减重曲线至今没有平坦化趋势。在今年1月针对非糖尿病人群的CT-388-103研究中,24mg组更是创下了22.7%的减重纪录(安慰剂组仅0.2%)。
极高的人群依从性:整体安全性与现有Incretin(肠促胰素)类药物一致,因不良事件导致的停药率仅为2.0%。
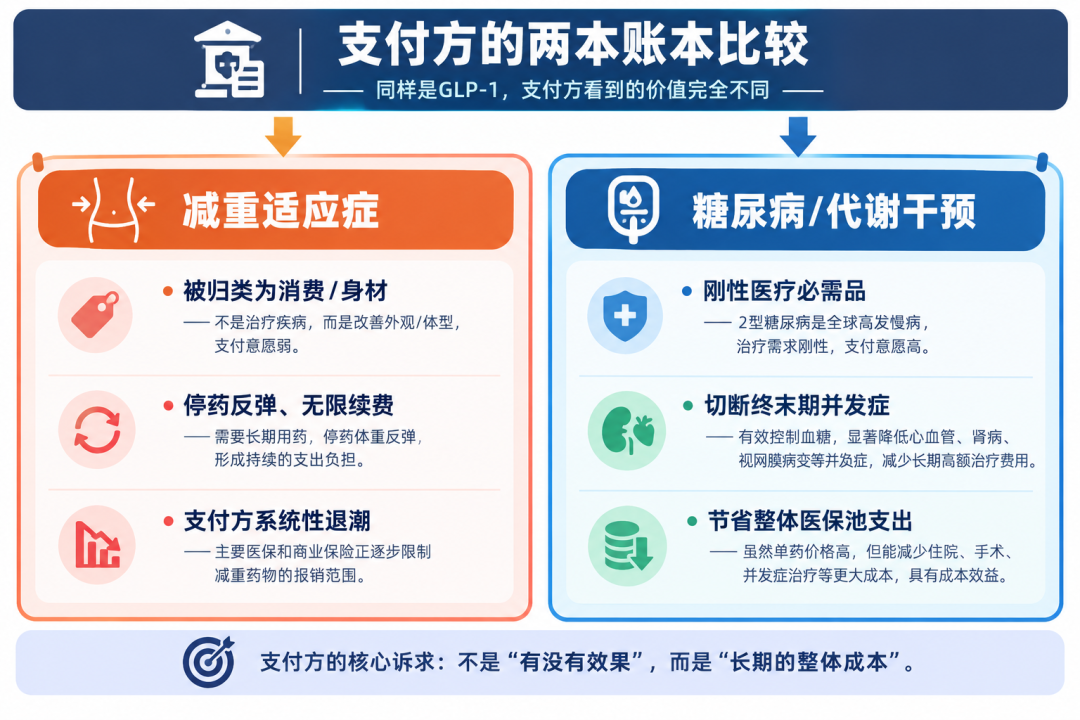
减重15.5%是患者的健康账,而62%的血糖正常化率,则是算给医保与商业保险(支付方)看的核心账本。
支付方的破局之战:从“身材买单”到“切断并发症”
罗氏之所以将研发重心聚焦于糖尿病适应症,本质上是对全球医疗支付端格局变迁的深刻洞察。
1. 商保离场:“减肥药”的支付困境
当前,以美国商保为代表的支付方正在将纯粹的“减重”剔除出报销目录。马萨诸塞州卫生政策委员会的数据显示:2026年一季度,商业参保的减重用药人数较2025年减少11.2 万,降幅高达52%,全年减重支出大幅缩水。
精算师的模型非常残酷:身材管理并非医疗必需品,且存在停药反弹、终身用药、按体重计价三大特征,商保很难从中算出一笔有盈余的精算账。雇主险将GLP-1减重当作员工福利的时代正在快速收场。
2. 医保入局:“改变疾病进程”的商业逻辑
糖尿病则完全是另一本账。全球超5亿患者,终身用药带来的并发症成本——肾衰竭、截肢、心肌梗死,每一项的后期救治费用都远超药物本身。
一个能将62%患者送回正常血糖区间的药物,让支付方计算的不再是“是否为减肥买单”,而是“未来能省下多少并发症的巨额支出”。
罗氏对此有着极为清晰的战略布局:在推进ENITH-1、ENITH-2两个减重III期临床的同时,公司已规划于2027年上半年正式启动血糖控制III期临床以及心血管结局试验(CVOT)。
CVOT的核心目的,就是要在长达数年的维度里,用真实数据证明该药能够少带来多少心血管事件与医疗账单。一旦拿到这个终点,价格谈判的议价权将彻底反转。
终点定义权:罗氏的“诊疗一体化”杀手锏
2023年底,罗氏以最高约31亿美元的对价收购Carmot,将enicepatide 收归囊中,补齐了其在代谢领域的长期空白。
而这次II期数据的成功,不仅印证了这场收购的战略价值,更激活了罗氏独一无二的竞争壁垒——诊疗一体化。
诊断与治疗的闭环:罗氏不仅是药企,更是全球最大的体外诊断(IVD)巨头。其在血糖监测、HbA1c检测领域拥有极高的市场份额。
生态位协同:CT-388负责将患者的血糖降回正常水平,而罗氏本身的诊断业务则负责精准“验出”正常。这种“药+诊”的天然生态结合,是礼来、诺和诺德等纯药企所不具备的体系化优势。
从行业竞争的角度来看,罗氏通过这份数据重新定义了代谢赛道的考卷:
过去,双靶点/三靶点药物只需在“减重百分比”上卷出新高即可获得高估值;而今后,若想在代谢领域占据头部生态,必须同时拿出高血糖正常化率、无平台期的减重曲线、极低的停药率。
礼来与诺和诺德面临的压力,已悄然从“市场份额之争”演变为“临床终点定义权之争”。
硝烟未散:决战2027
当然,II期临床数据的亮眼并不等于药物的最终胜利。447人、48周的研究样本,仍需面对更长期的安全性检验,而 62%的血糖正常化率能否在样本量更大的III期临床及CVOT研究中完美复现,仍需时间去验证。
同时,传统巨头并未止步,礼来与诺和诺德正凭借替尔泊肽等成熟产品的商业化红利,积极推动将“血糖正常化”写进监管标签。
但无论如何,罗氏已经抢先拿到了“第一个将血糖正常化做成注册终点”的战略身位。
当降糖这门生意卖了二十年的“指标控制”,罗氏率先推开了“疾病除名”的大门。这个身位究竟价值几何,市场将在2027年III期临床启动后,给出一个全新的定价。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
