


奢侈品股卖出"白菜价":包包没有变便宜,但中国消费的增长故事变贵了!
奢侈品股卖出"白菜价":包包没有变便宜,但中国消费的增长故事变贵了!
今年去欧洲的人似乎很多,朋友圈都是,但路易威登母公司LVMH和普拉达的股票,估值已经跌到比Zara、H&M还便宜。因为以前每次去欧洲,每个人都有任务,买 LV 和PRADA,记得有一年回来我带了 7 个包包,凌晨回上海,提心吊胆过了海关。但现在回来,每次除了带几片西班牙火腿之类,其他简单没什么好买的。这就是故事的变迁。
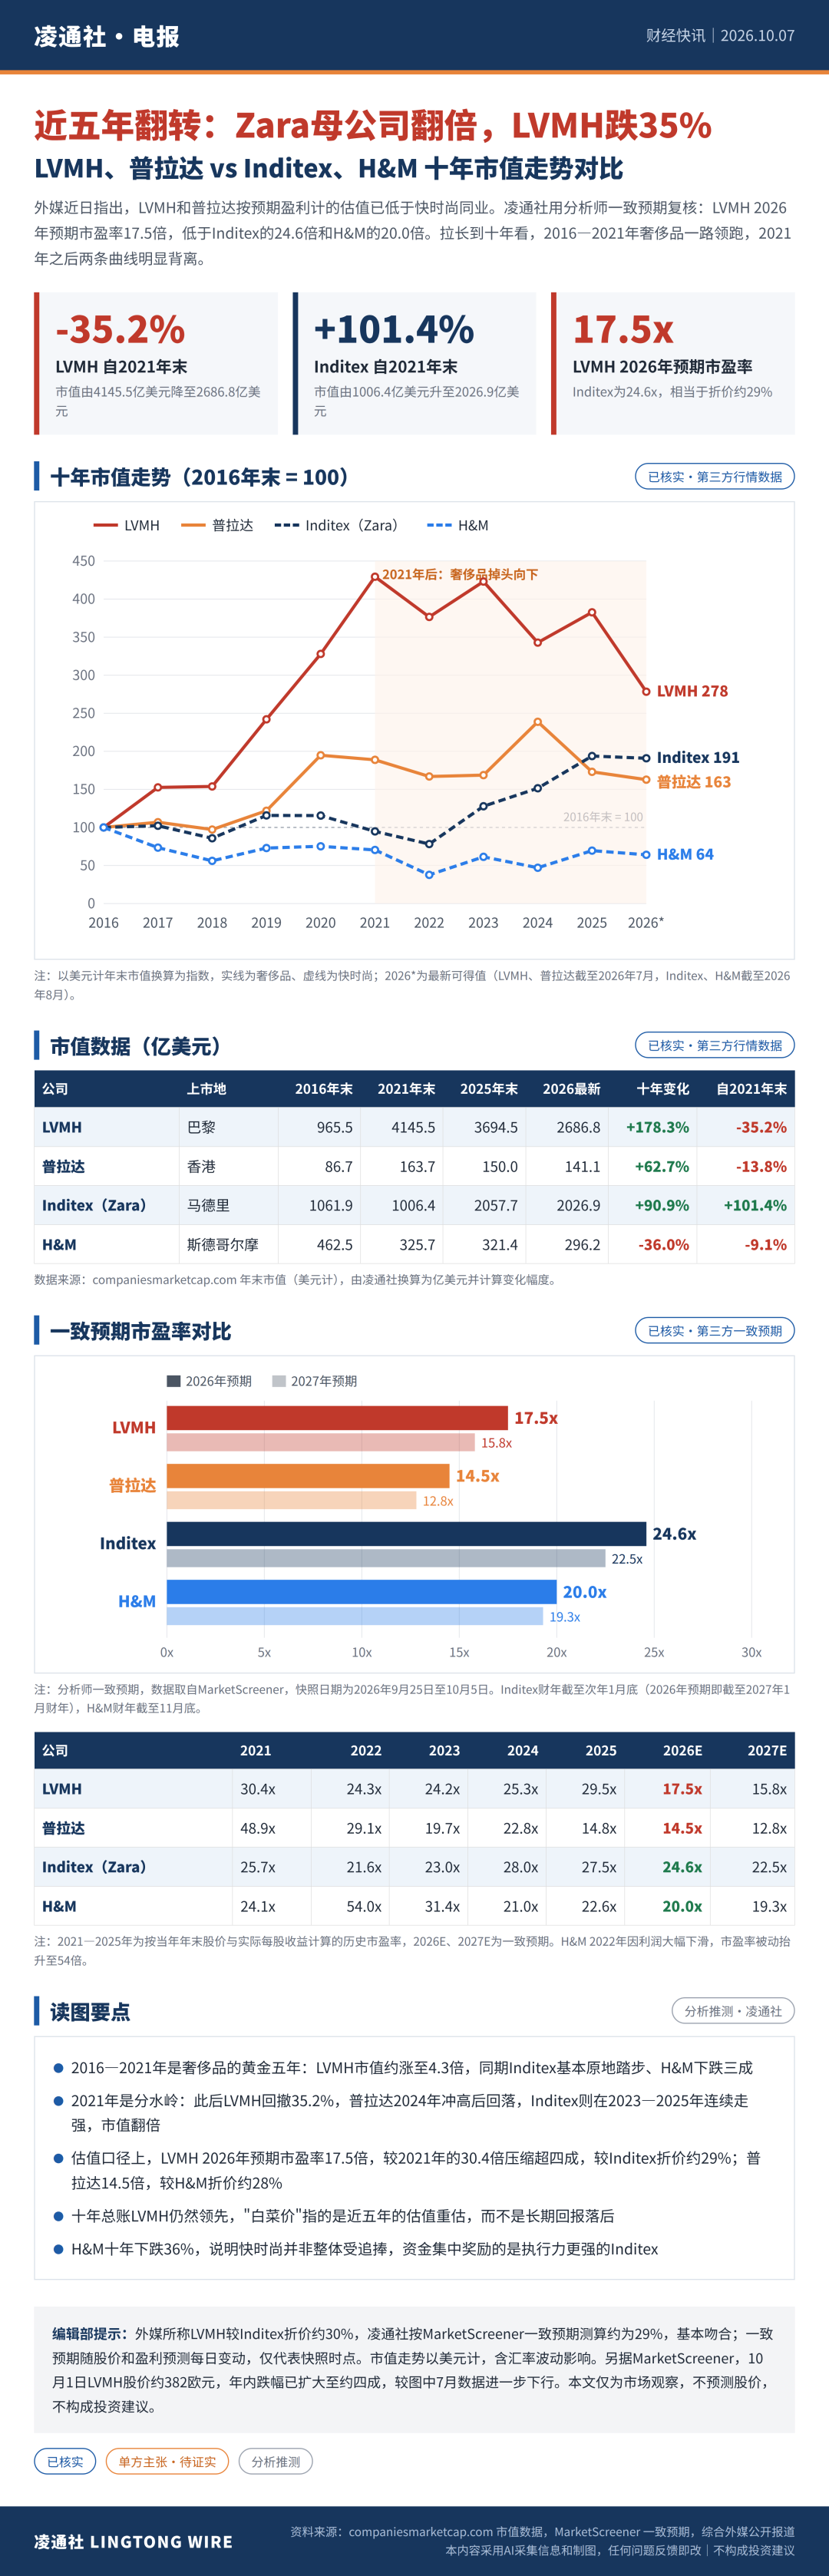
不过还是要先说清楚,"白菜价"说的不是货架上的包。专柜里的Neverfull一分没降,资本家还是通过价格保持最后的奢侈品脸面。打折的是资本市场给奢侈品公司的估值倍数,资本才不管资本家呢。
凌通社用分析师一致预期做了复核:
|
公司 |
2021年市盈率 |
2026年预期市盈率 |
2027年预期市盈率 |
|---|---|---|---|
|
LVMH |
30.4x |
17.5x |
15.8x |
|
普拉达 |
48.9x |
14.5x |
12.8x |
|
Inditex(Zara) |
25.7x |
24.6x |
22.5x |
|
H&M |
24.1x |
20.0x |
19.3x |
注:MarketScreener一致预期,快照日期为2026年9月25日至10月5日。Inditex财年截至次年1月底,H&M财年截至11月底。
按2026年预期计算,LVMH较Inditex折价约29%,与外媒"约30%"的说法基本吻合。普拉达较H&M折价约28%。LVMH的市盈率从2021年的30.4倍压缩到17.5倍,降幅超过四成。截至10月1日,LVMH股价约382欧元,年内跌幅已扩大至约四成。
卖几万块一个包的公司,在股市上的估值不如卖几百块一件T恤的公司。这件事怎么发生的,凌通社梳理了三层逻辑。
1、估值倒挂的根源:两台增长发动机同时熄火
过去二十年,市场愿意给奢侈品股溢价,买的是一个看起来很稳的公式:中国新富人群扩张,加上品牌每年提价而需求不掉。现在这两台发动机都出了问题。
第一台是中国需求。
-
外媒评论指出,过去30年奢侈品行业超过一半的增长来自中国消费者,而这部分消费者的财务状况可能比GDP数据反映的更弱。
-
外媒援引的数据显示,2026年前5个月社零同比仅增1.4%,品牌专卖店销售同期下降7.6%。
-
楼市调整削弱了家庭的财富感。买包、买表这类开支,最容易被推迟。
第二台是提价。
-
据麦肯锡,上一轮扩张中超过80%的增长来自涨价,而不是多卖。
-
行业研究显示,奢侈品均价已是2019年的1.5至1.7倍。
-
贝恩估计,全球奢侈品消费者从2022年约4亿人降至2025年约3.4亿人。
凌通社发现,这两组数据放在一起,就是问题所在:价格一路往上,买的人一路减少,剩下的销售越来越依赖少数超级富豪。
本质上,奢侈品股过去的高估值,是把"中国增量+提价"当成永续增长来定价。当两者同时放缓,市场开始把它们当作普通的周期性消费股来重新定价。
2、快时尚为什么反而更贵:市场为确定性付费,不为光环付费
再看被拿来对比的另一边。
|
公司 |
2026H1核心数据 |
|---|---|
|
Inditex |
销售198亿欧元,+7.6%;净利润30亿欧元,+6.8%;毛利率58.7% |
|
H&M |
前九个月营业利润率8.3%,上年同期7.1% |
|
LVMH |
集团有机增长+2%;时装皮具上半年有机-1%,Q2回到+1% |
|
普拉达 |
净收入报表口径+16%,有机+5% |
注:数据综合外媒转引,以各公司财报原文为准。
市值走势更直观。以美元计,2021年末至2026年7月,Inditex市值从1006.4亿美元升至2026.9亿美元,涨幅101.4%。同期LVMH从4145.5亿美元降至2686.8亿美元,跌幅35.2%。
Inditex靠的是周转快、库存控制好、现金流稳,不需要靠涨价撑增长。LVMH核心的时装皮具业务,上半年有机增长还是负数。
本质上,股票定价看的是未来现金流的确定性,不看品牌的文化地位。一个增速个位数且不确定的奢侈品巨头,被一个增速稳定的快时尚龙头超过估值,从估值逻辑上并不奇怪。
还有一层值得关注:快时尚在一定程度上接住了消费降级的客群。原本咬牙买入门款奢侈品的人,转向了Zara和平替。
3、"便宜"不等于"低估":时间维度和板块内部都在分化
把奢侈品当成一个整体、只看近几年,是这轮讨论里最容易出错的地方。
第一,拉长到十年,账面完全不同。
|
公司 |
十年市值变化 |
自2021年末 |
|---|---|---|
|
LVMH |
+178.3% |
-35.2% |
|
Inditex(Zara) |
+90.9% |
+101.4% |
|
普拉达 |
+62.7% |
-13.8% |
|
H&M |
-36.0% |
-9.1% |
注:美元计年末市值,2016年末至2026年7—8月,数据来自companiesmarketcap。
十年总账LVMH仍是四家第一。"白菜价"描述的是2021年以来的估值重估,不是长期回报落后。
**第二,快时尚也没有被整体追捧。**H&M十年市值下跌36%,资金奖励的是执行力更强的Inditex,而不是"快时尚"这个标签。
第三,奢侈品内部也在分化。
-
硬奢更强:历峰集团一季度按固定汇率销售增长20%,珠宝业务增长24%。
-
品牌之间也有差距:普拉达有机增长5%,好于LVMH时装皮具。
凌通社感觉,市场当前定价的并不是"奢侈品完了",而是"奢侈品不再是自动增长的资产"。折价最终是陷阱还是机会,取决于几个可验证的指标:客户数能否回升,中国需求能否企稳,入门价格体系能否重建。
近期的验证节点是LVMH即将发布的三季度收入和普拉达的季度数据。
奢侈品股估值向快时尚靠拢
奢侈品股估值向快时尚靠拢,是一次估值体系的重新定义:中国需求放缓叠加提价空间见顶,奢侈品从"确定性复利资产"被重新归类为周期消费股。LVMH市盈率从30倍降到17倍出头,市场已经给出了自己的判断。这是周期性调整还是结构性重估,有待未来12至24个月的财报验证。
包还是那个包,价签也没变。变的是,买包的人和买股票的人,都开始认真算账了。
信源说明:市盈率数据来自MarketScreener分析师一致预期(快照时点为2026年9月25日至10月5日,随行情每日变动);市值数据来自companiesmarketcap(美元计,含汇率影响);行业与公司经营数据综合外媒公开报道(含贝恩、麦肯锡研究转引),未经凌通社逐项核对一手财报。"本质上"类判断为凌通社分析推测。
免责声明:本文全部信息来源于公开披露文件及公开报道,仅为市场观察,不构成投资建议,不对公司是否违法作出认定。
本内容采用AI采集信息和制图,任何问题反馈即改。
需要的话,可以把文章和刚才的一图看懂打包成Doc或Word。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
