


江苏佳饰家终止IPO:深交所加班发文!此前报告:称行业头部市占率只有 3.99%研发投入只有 1.55%,社保人数和工商局申报公布的差距较大!
点击蓝字 关注我们
·
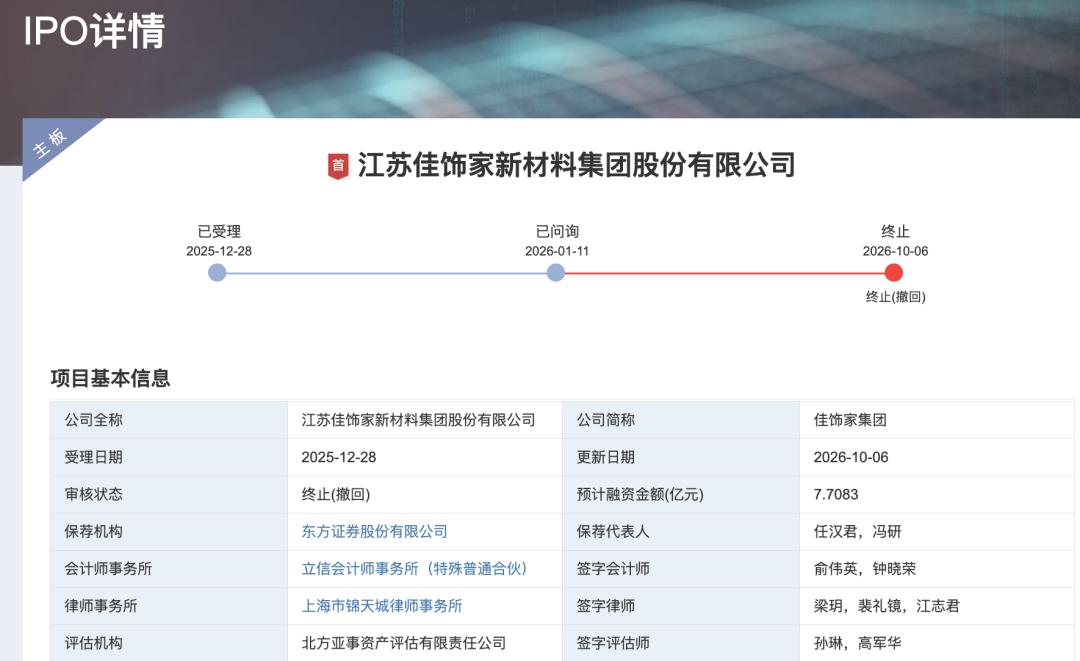
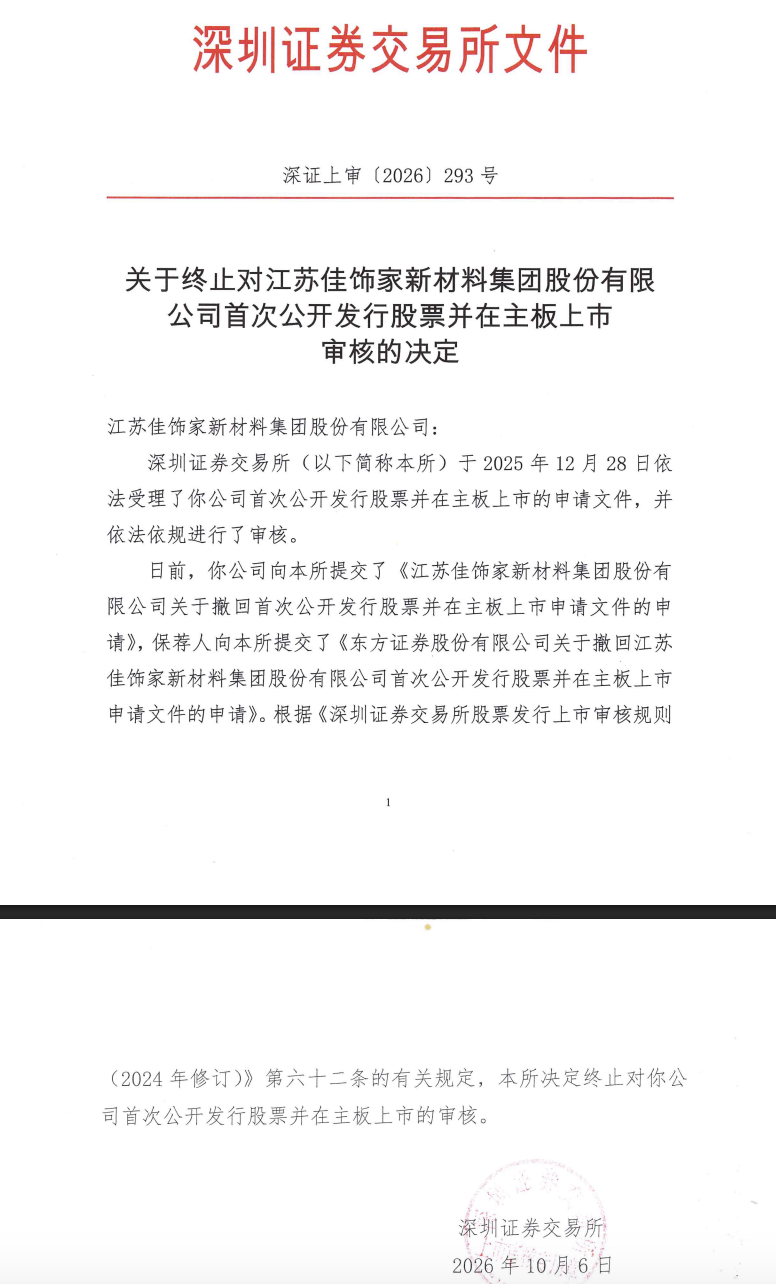
深交所发行审核网站显示,10月 6 日,在法定假日期间,深交所深证上审(2026)293 号问审核同意了江佳饰家和保荐人一起提出的撤回 IPO 申请的申请。
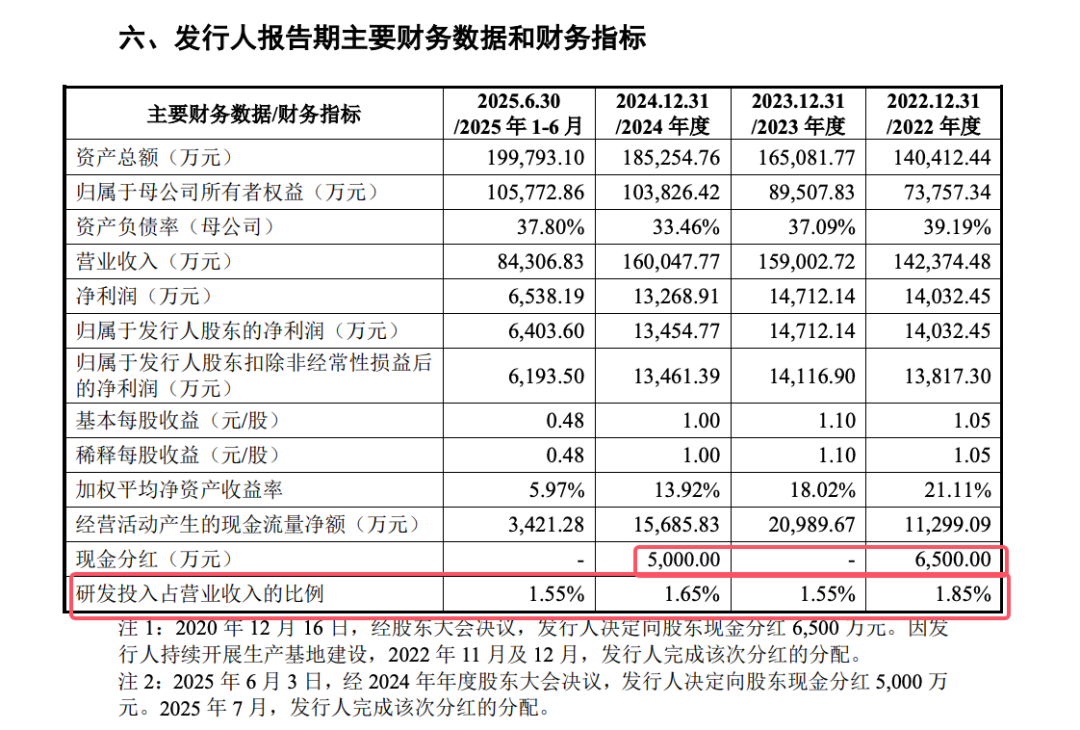
9 月以来,无论是上交所还是深交所,对于拟上市企业的含科量审核明显增强,多家公司已经撤回,深交所还加班发文,值得表扬!只有加强上市公司质量,股市才能好起来。
早在佳饰家IPO 回复的时候,凌通社就发表过公司研究报告“佳饰家IPO:称行业头部市占率只有 3.99%研发投入只有 1.55%,IPO说明书社保人数和工商局申报公布的差距较大!分红 1.1 亿募资 3000 万补流“,用研发和规范的常识对公司的 IPO 进行了客观研究。现在的终止表示了凌通社的担忧是正确的。
”
佳饰家IPO:称行业头部市占率只有 3.99%研发投入只有 1.55%,IPO说明书社保人数和工商局申报公布的差距较大!分红 1.1 亿募资 3000 万补流
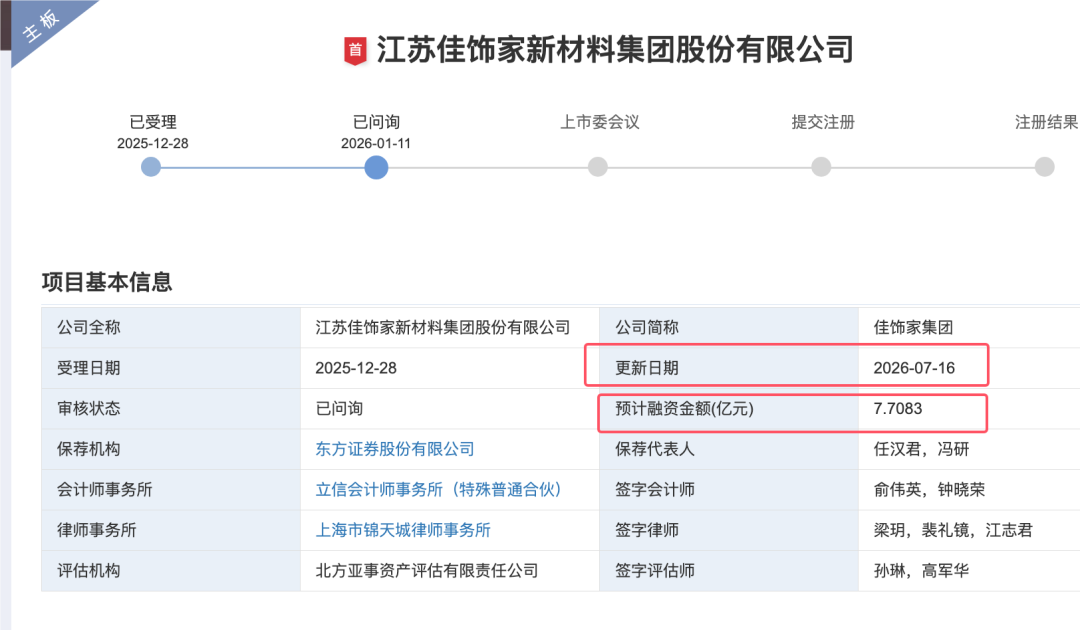
深交所发行审核网站显示,佳饰家深圳主板IPO已回复了问询。
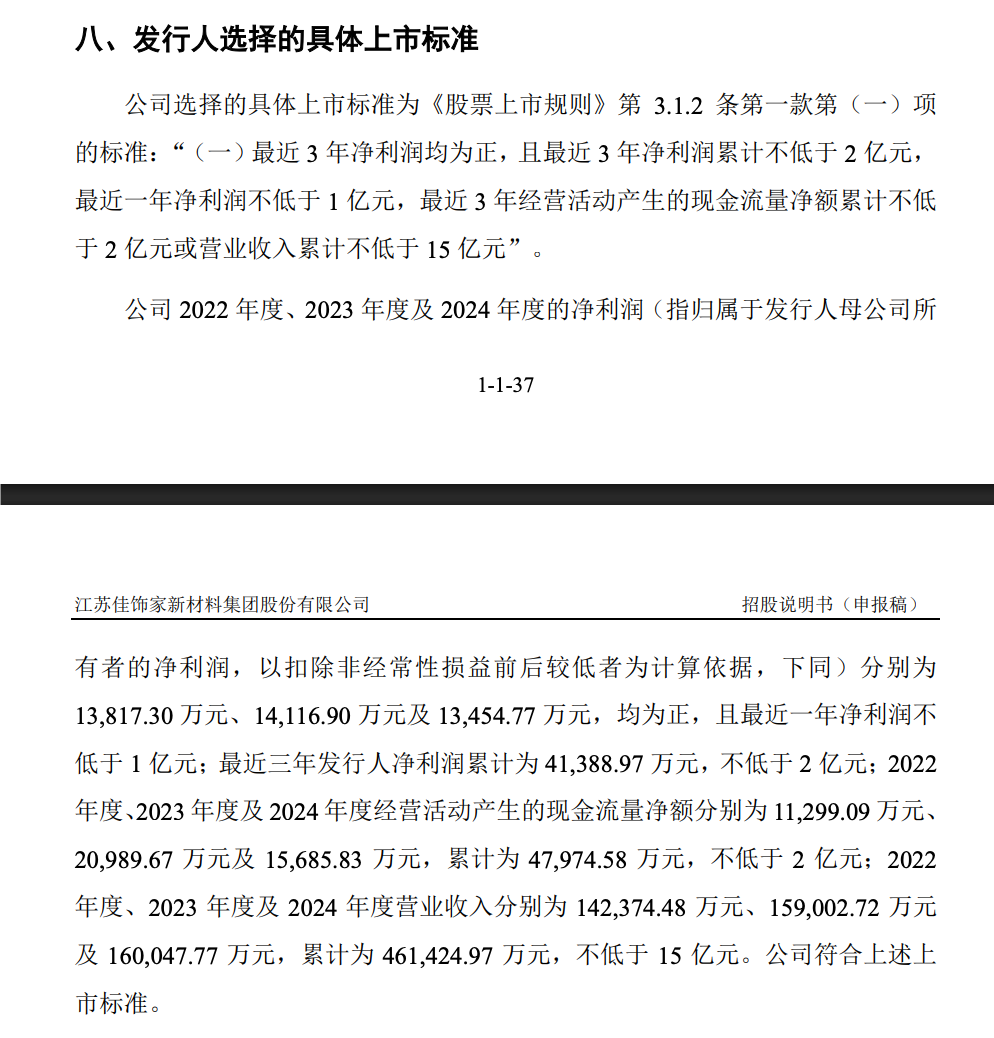
1 、这是传统产业 IPO 的第一次创关,自从房地产出现问题之后,与之相关的装修行业需求大家都明白。不过 IPO说明书显示,公司报告期的利润每年保持在 1.3-1.4 亿,公司也是按照报告期最近一年净利润不低于 1 亿为申报标准的。
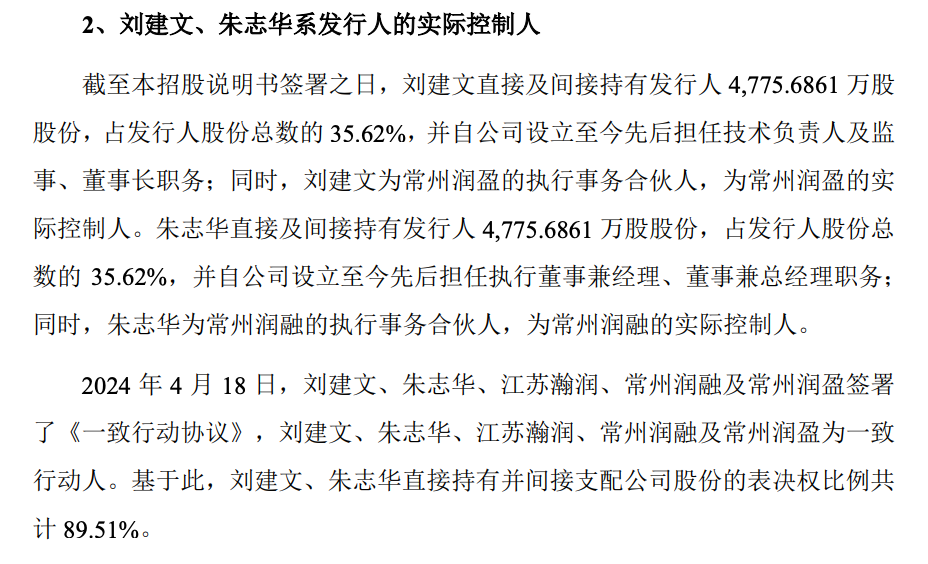
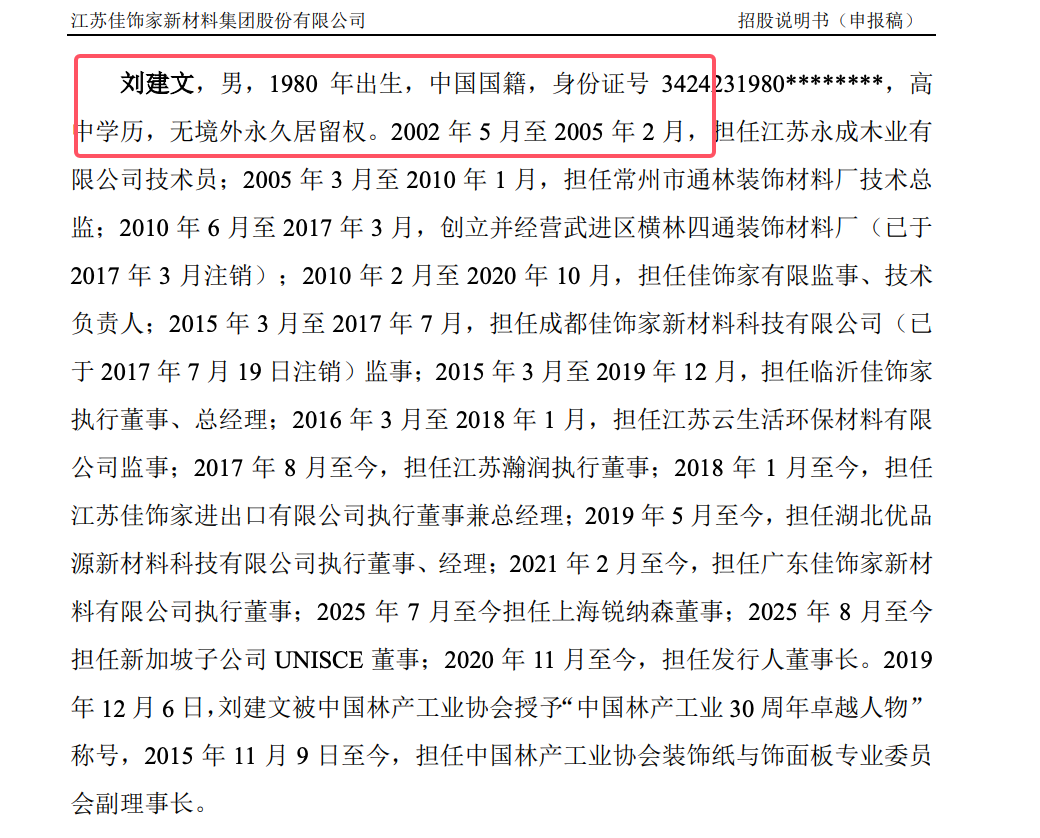
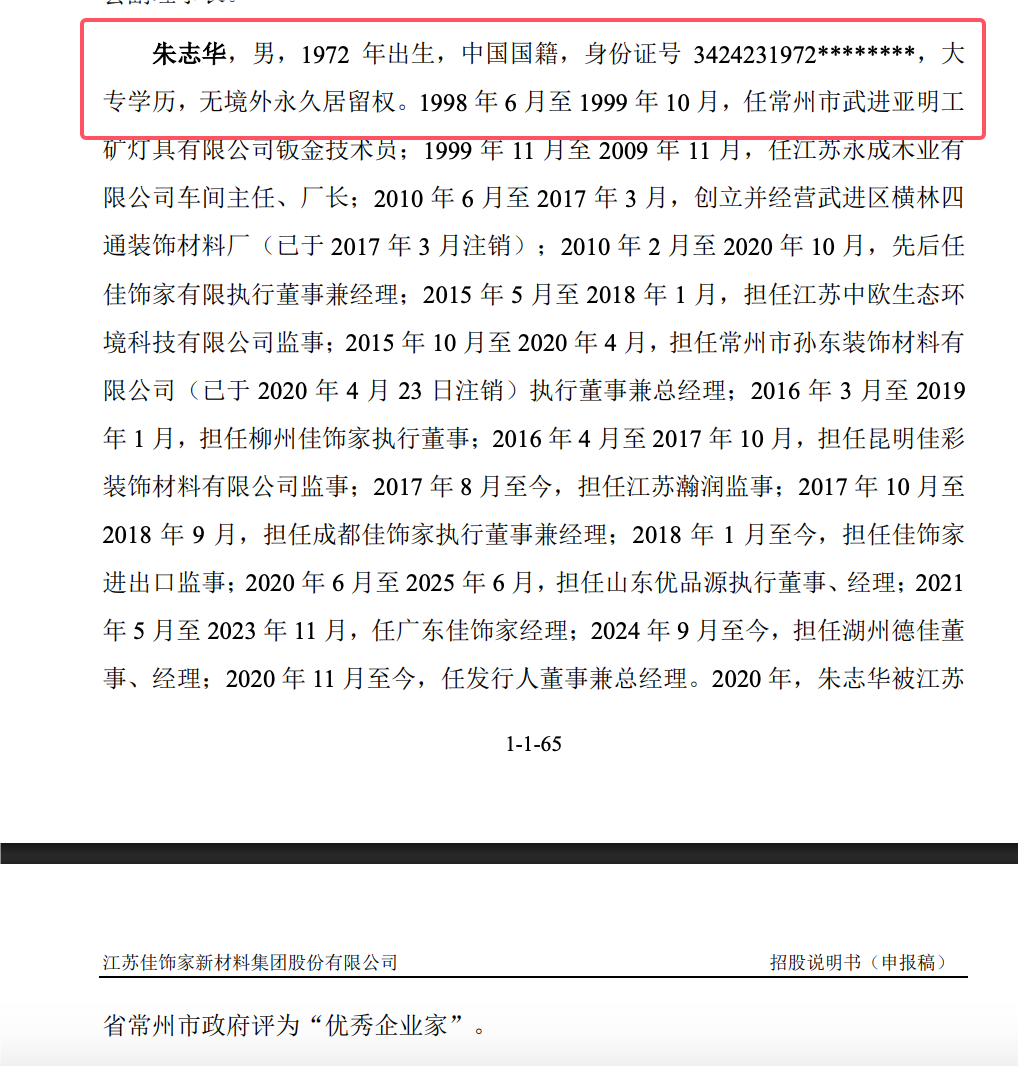
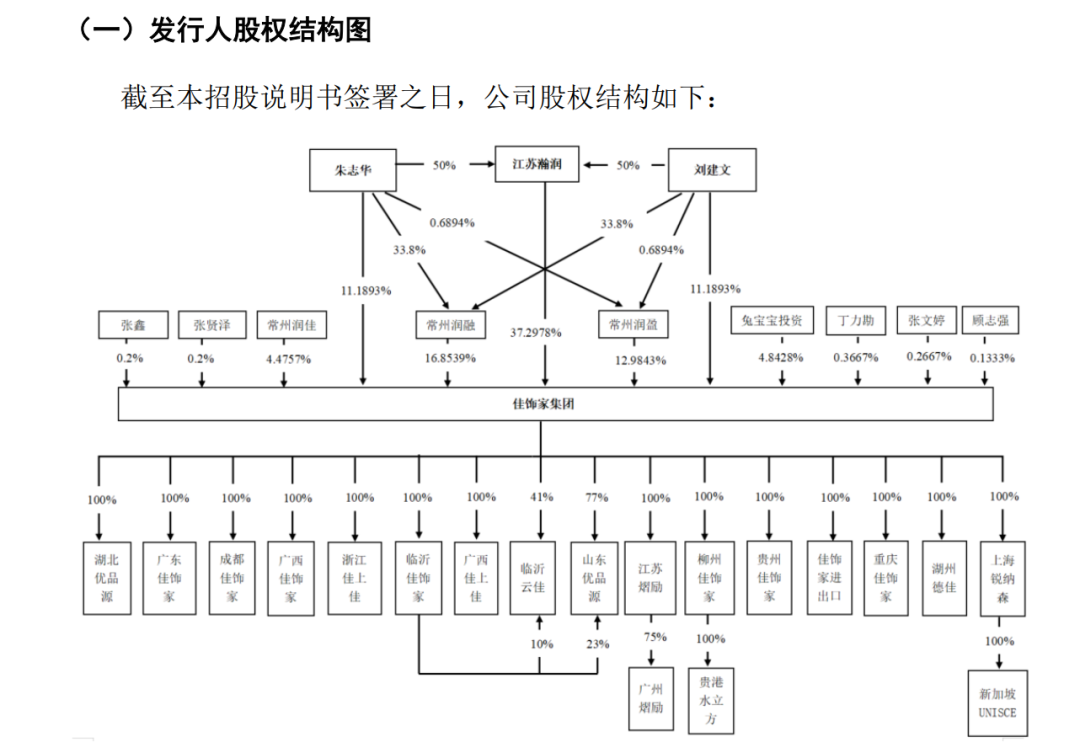
2 、公司的控制人为刘建文和朱志华,刘建文1980 年出生今年 45 岁高中学历、朱志华 1972 年出生大专学历,二人为一致行动人。
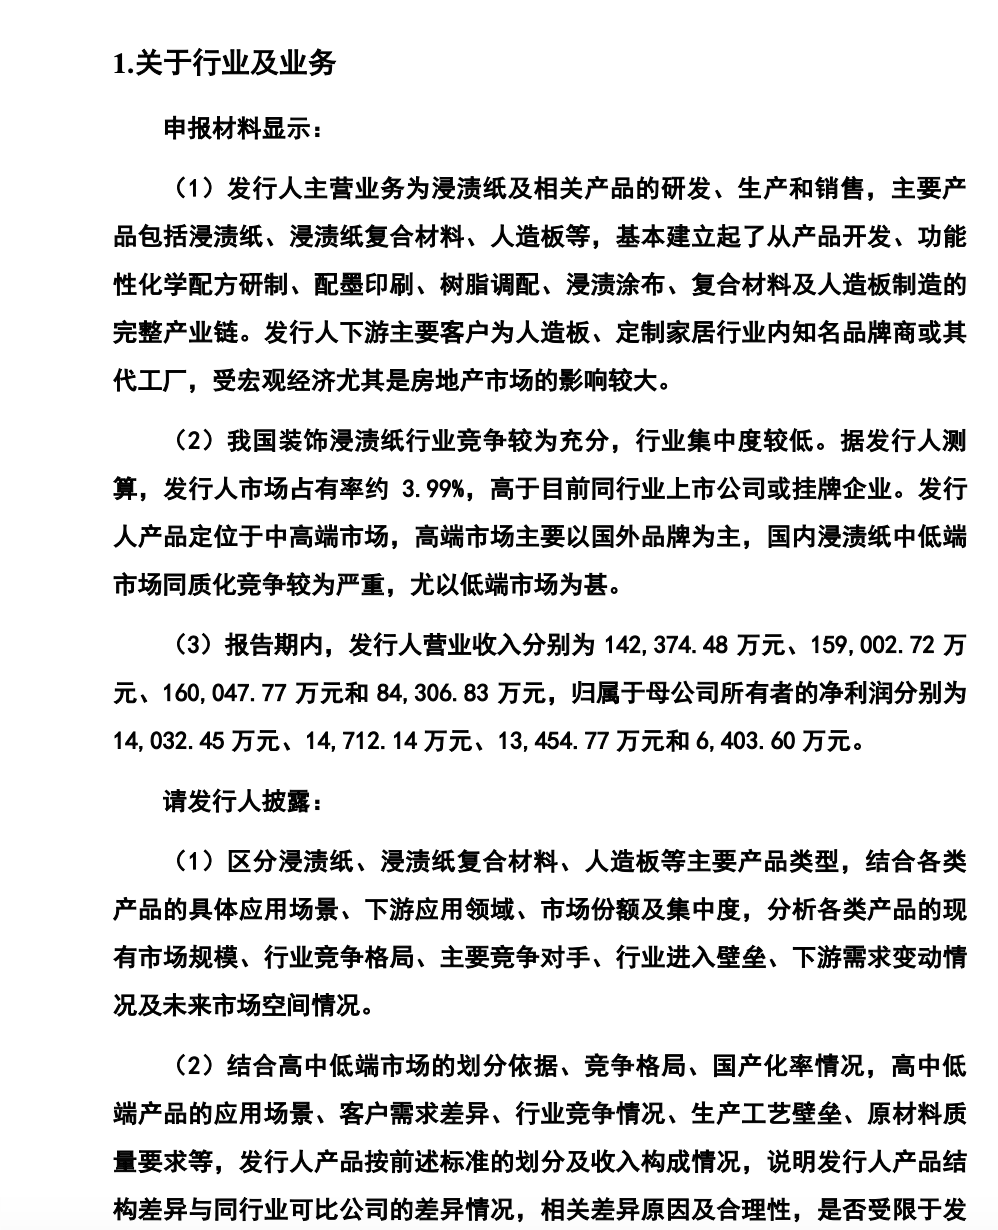
3 、公司IPO 说明书号称自己是行业头部企业,但其实市场占有率只有 3.99%,对此公司回复问询表示,浸渍纸行业整体竞争格局呈现“大行业、小企业”的特点,2025 年 三家同行业可比公司与发行人的浸渍纸相关产品业务收入分别为 4.76 亿元、 5.58 亿元、0.36 亿元、15.47 亿元,以浸渍纸行业整体市场规模 348 亿元测算, 则市场占有率分别为 1.37%、1.60%、0.10%及 4.45%,发行人作为行业排名靠 前的企业,市占率仍不足 5%,未来行业整合空间较大。换句话说,这个行业准入门槛很低,谁都能做。而从行业分类和排名来看,其实,大家都知道,只要定义足够好,谁都能第一。主板市场 IPO 的一个重要指标就是行业头部,但是不是任何一个细分到细分的行业头部都要上市呢?this is a question!
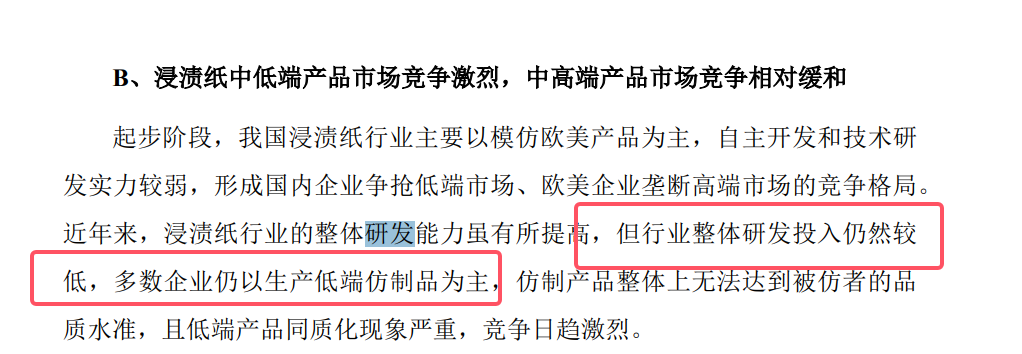
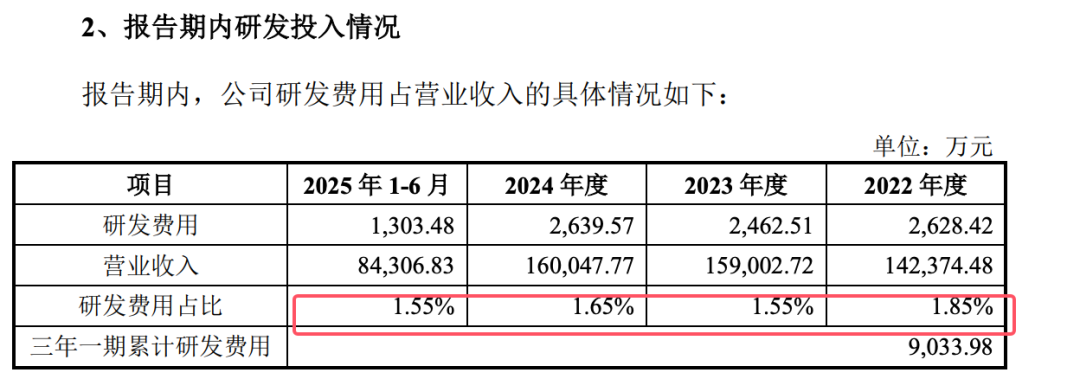
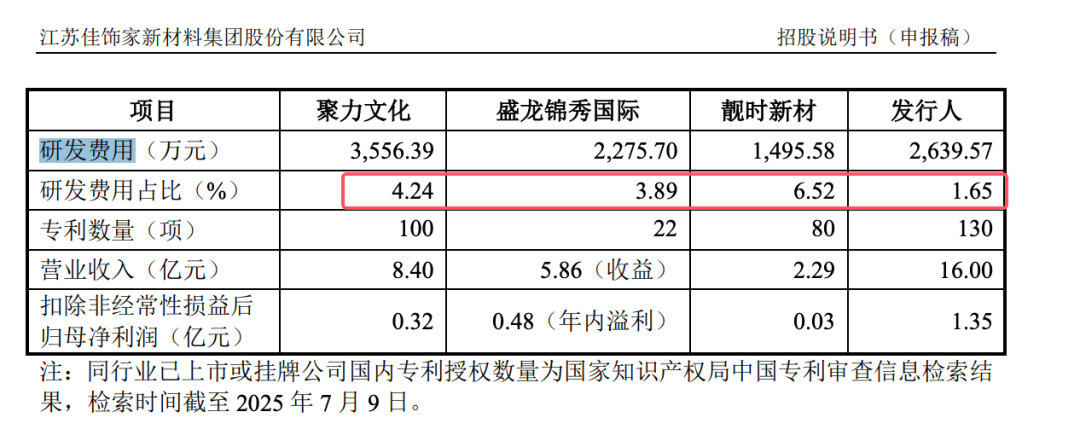
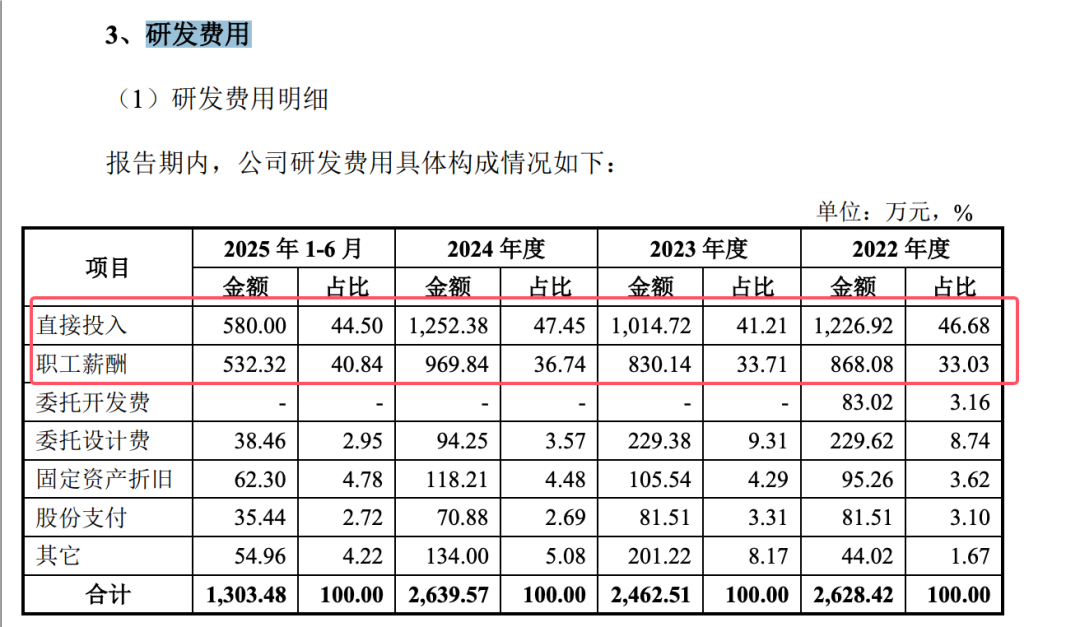
4 、公司的的研发投入较少,报告期研发投入为 1.85%、 1.55%、 1.65%和 1.55%,IPO说明书显示明显低于可比企业。 不过公司募资中计划 7147 万建研发中心,不少公司现在都希望通过 IPO 募资而不是自己投入搞研发。对此,公司没有正面回复,而是在《审核问询函回复》文件第8-1-21页的说:“近年来,浸渍纸行业的整体研发能力虽有所提高,但行业整体研发投入仍然较低,多数企业仍以生产低端仿制品为主”。什么意思呢,就是其实大家都没什么研发投入!
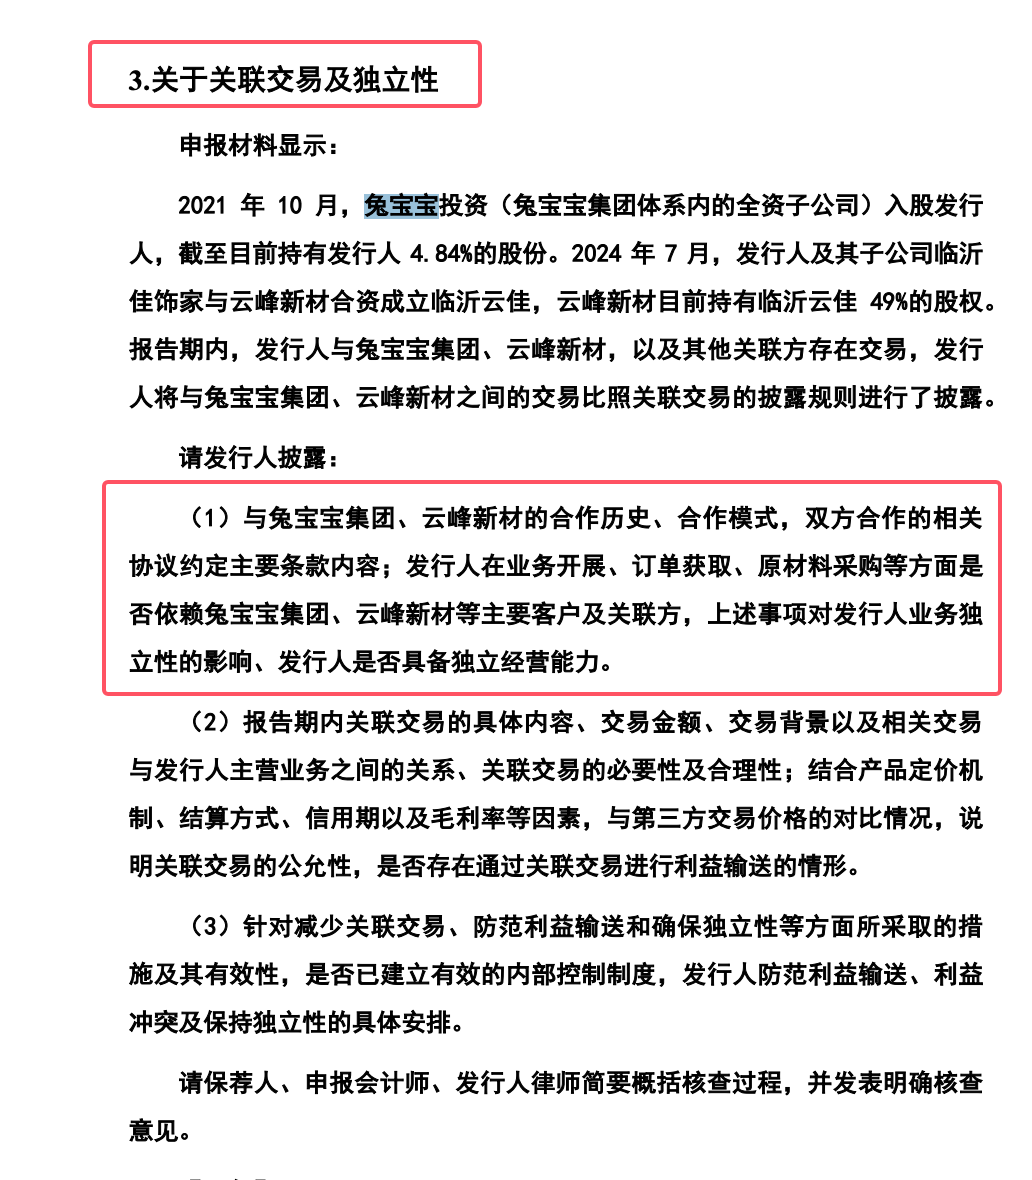
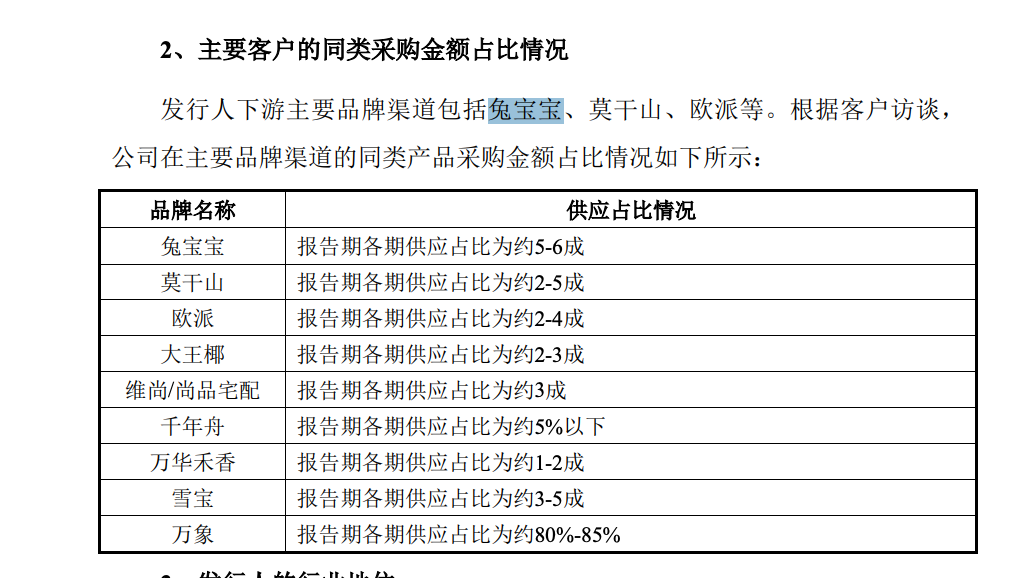
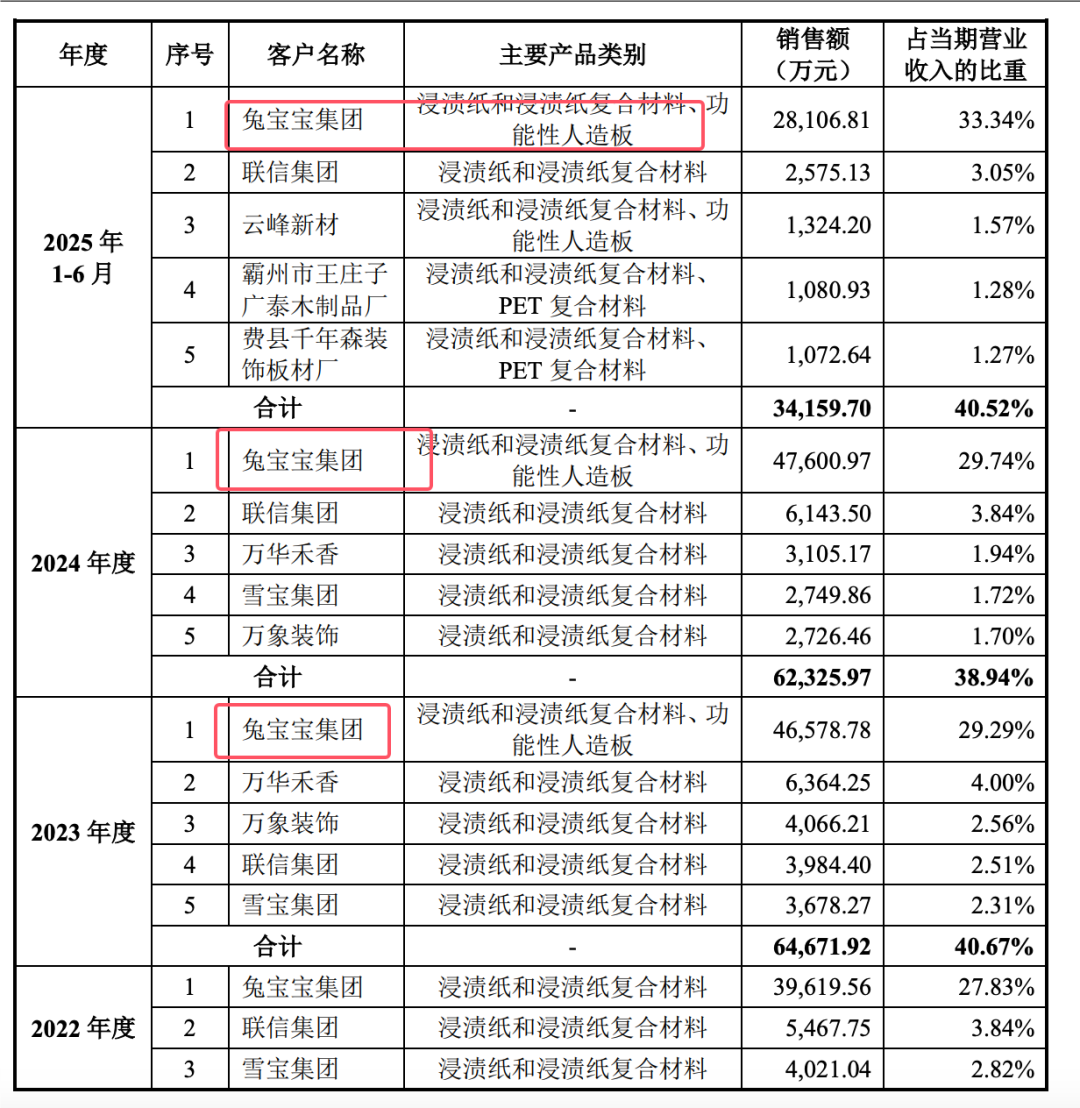
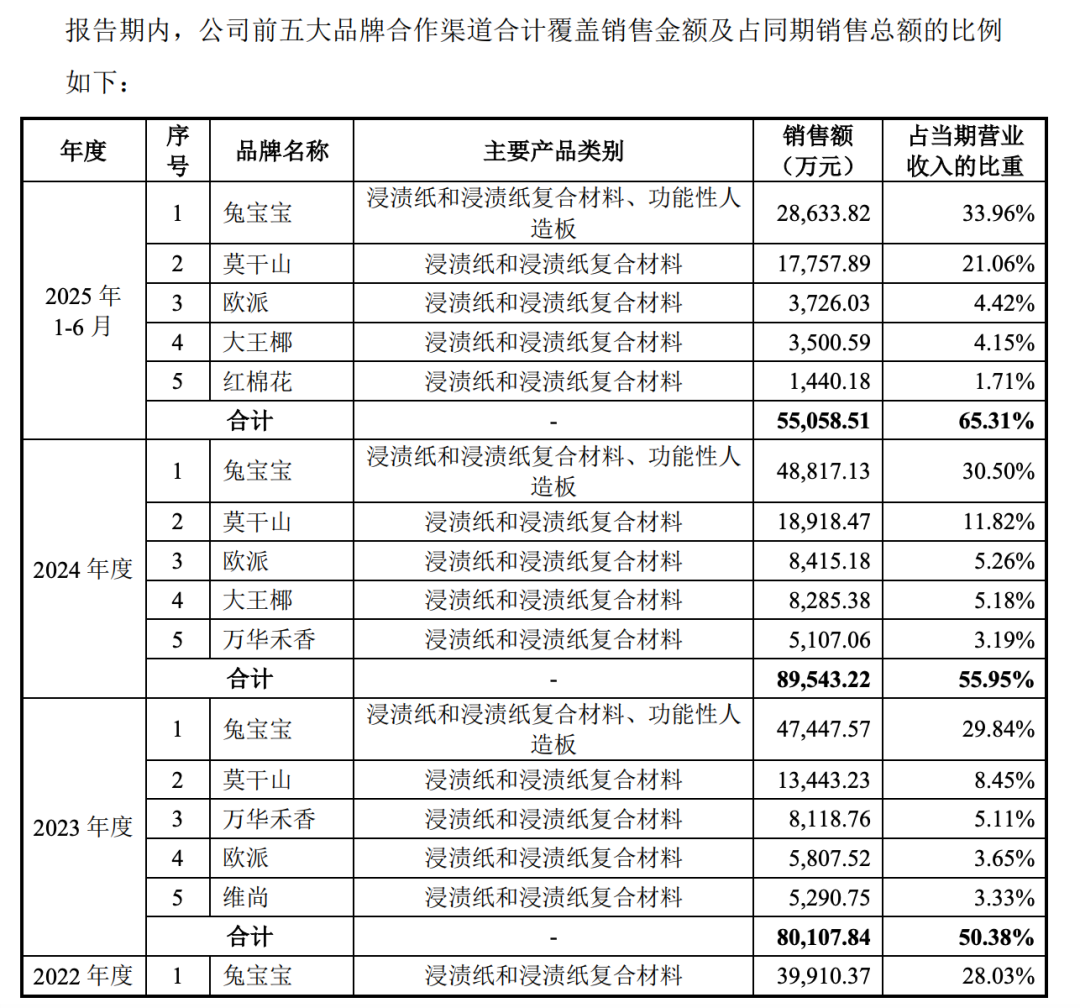
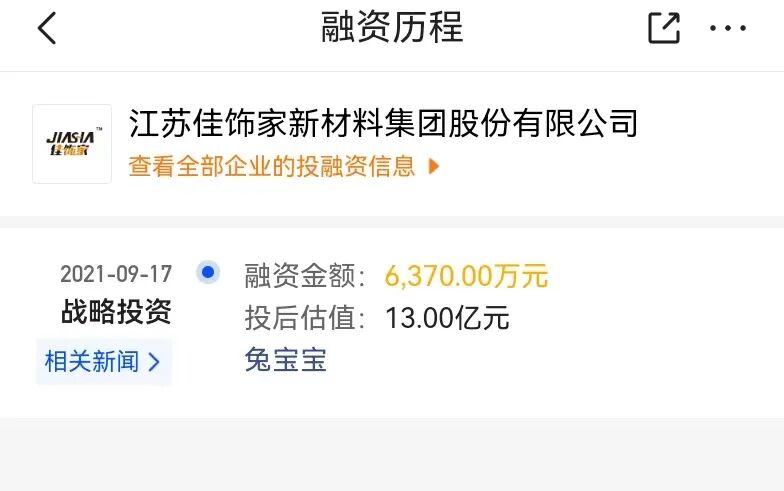
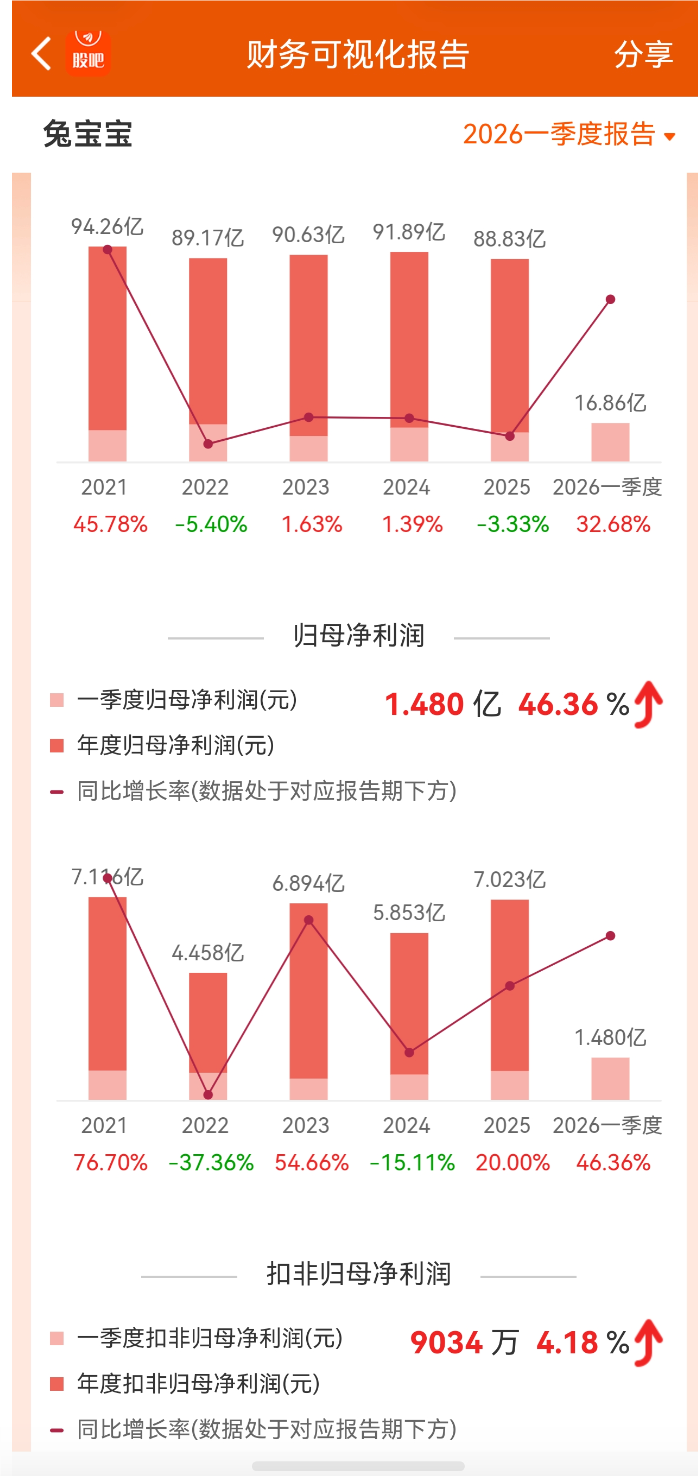
4、兔宝宝是公司第一大客户又是投资人,兔宝宝占公司4.8248 股份,而作为第一大客户,兔宝宝最新的采购占公司的 33.96%,但兔宝宝自己的数据显示,兔宝宝扣非利润减少了 22.4%,公司通过卖股权获得收益。而虽然兔宝宝 2026 年 Q1 业绩有反弹,但大家现在都知道目前房地产行业的状态的。
5 、IPO 说明书显示,公司报告期分红 1.1 亿,但募资7.7 亿中要用 3000 万补流。每年利润 超过 1 个亿,还缺 3000 万补流?
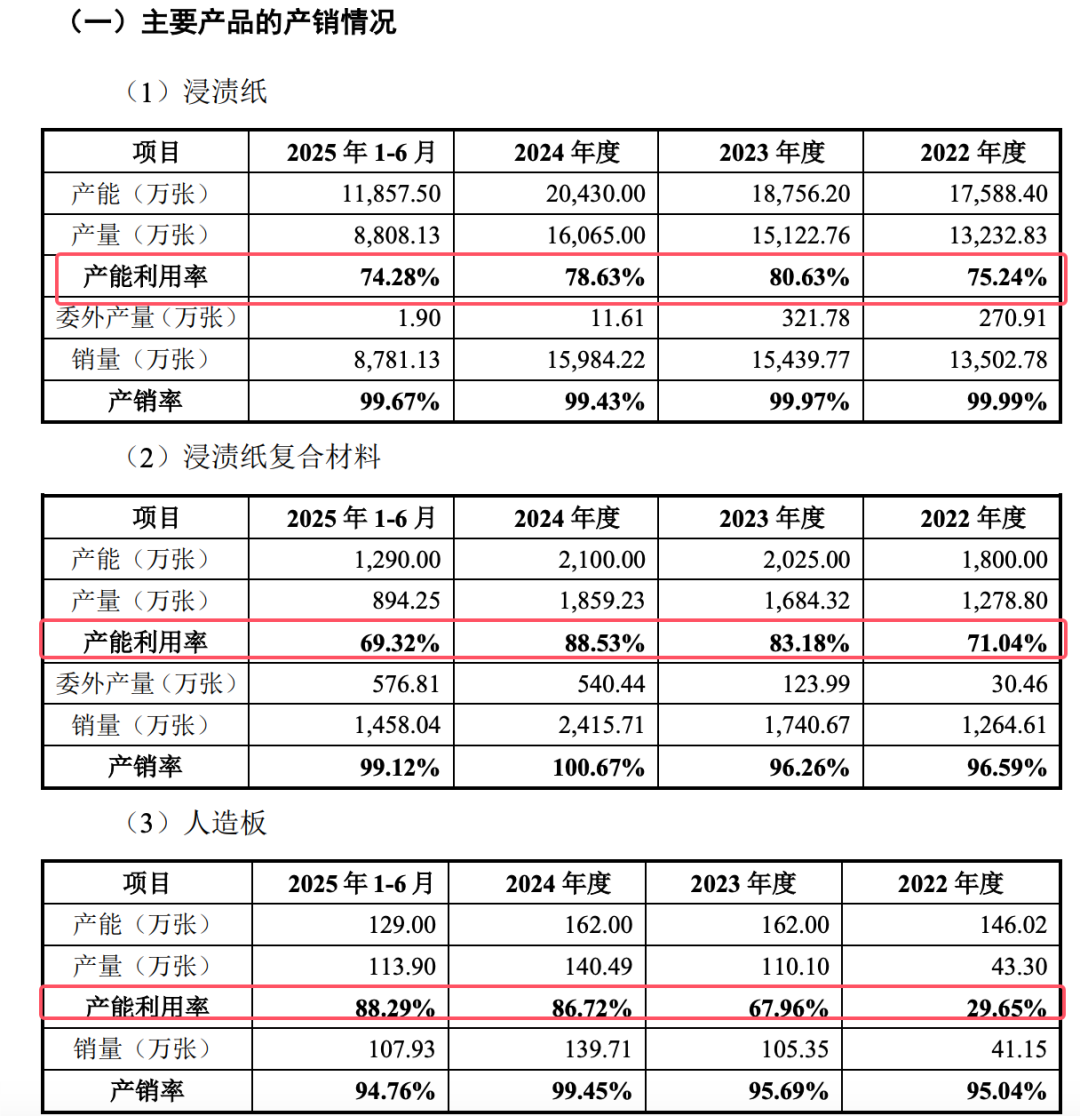
6 、公司募资 7.7 亿,其中多个项目建生产线,但IPO 说明书显示,目前公司主要产品生产线的产能利用率只有 74.28%。
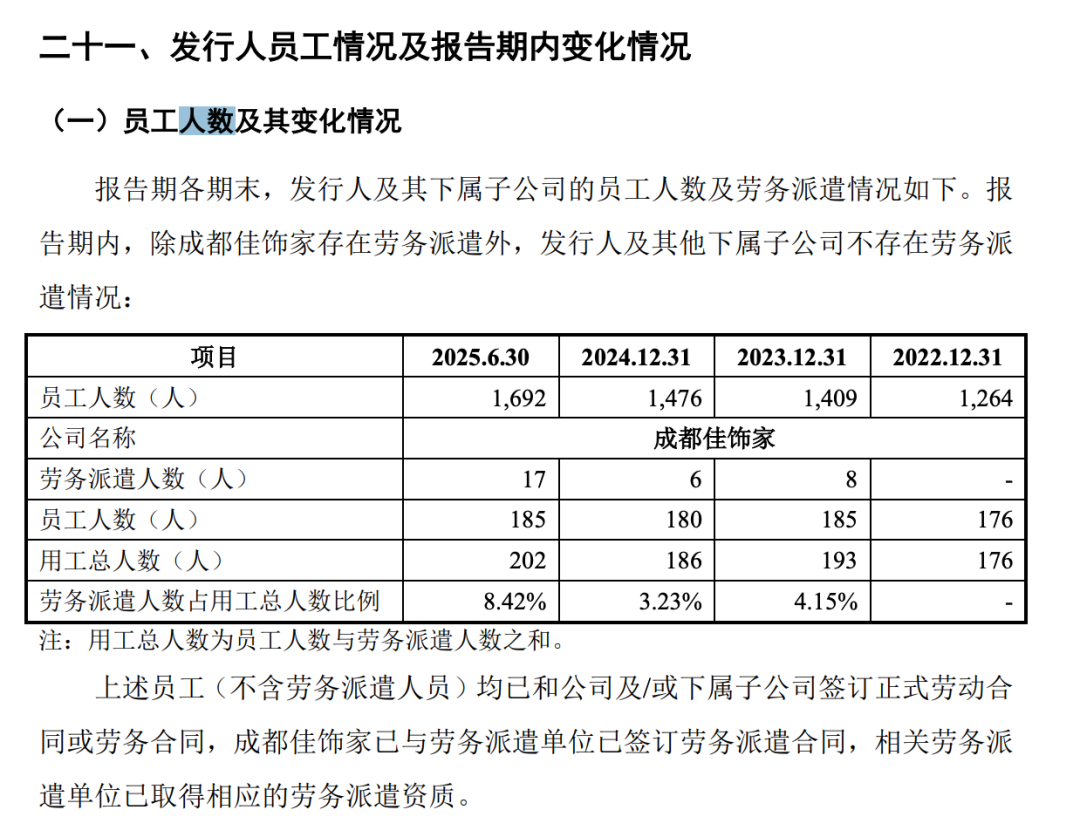
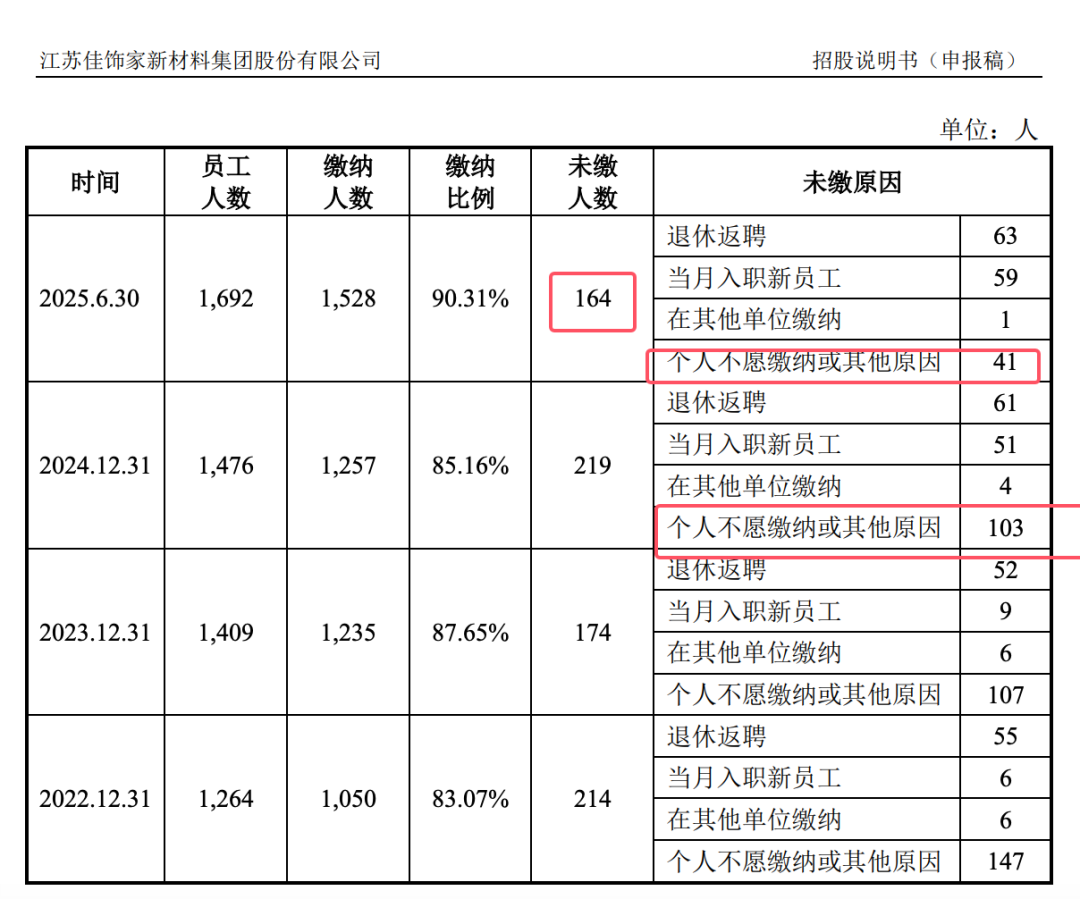
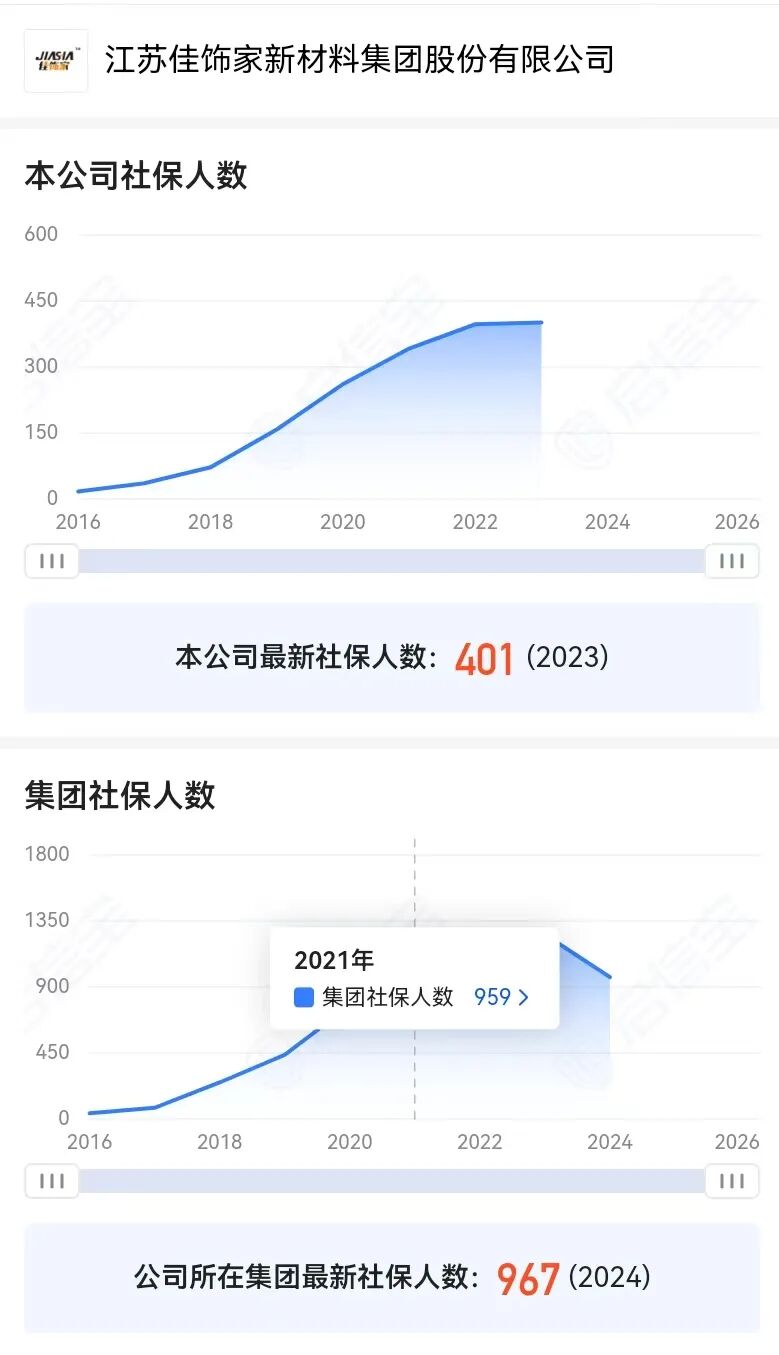
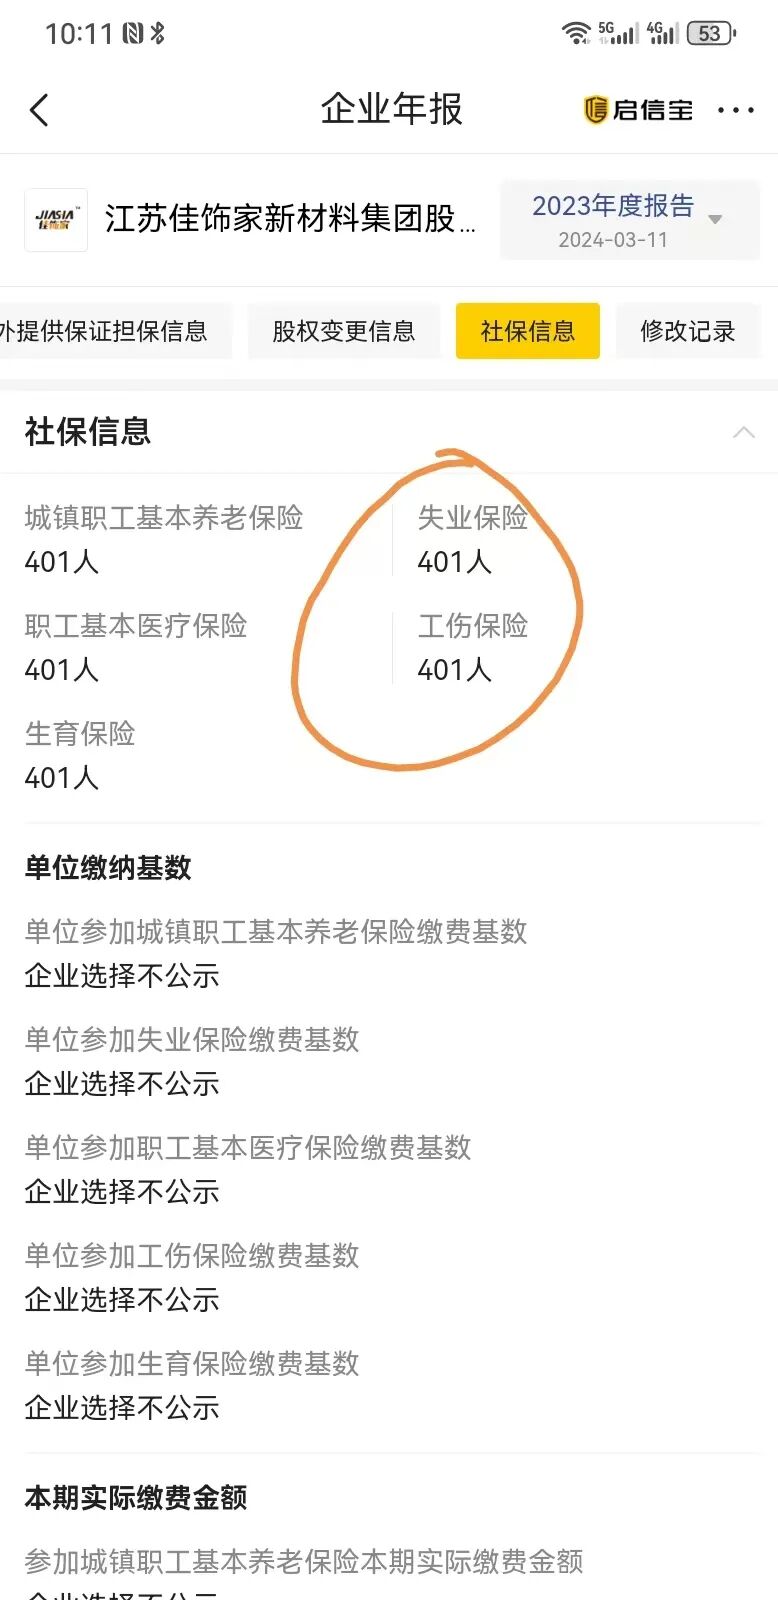
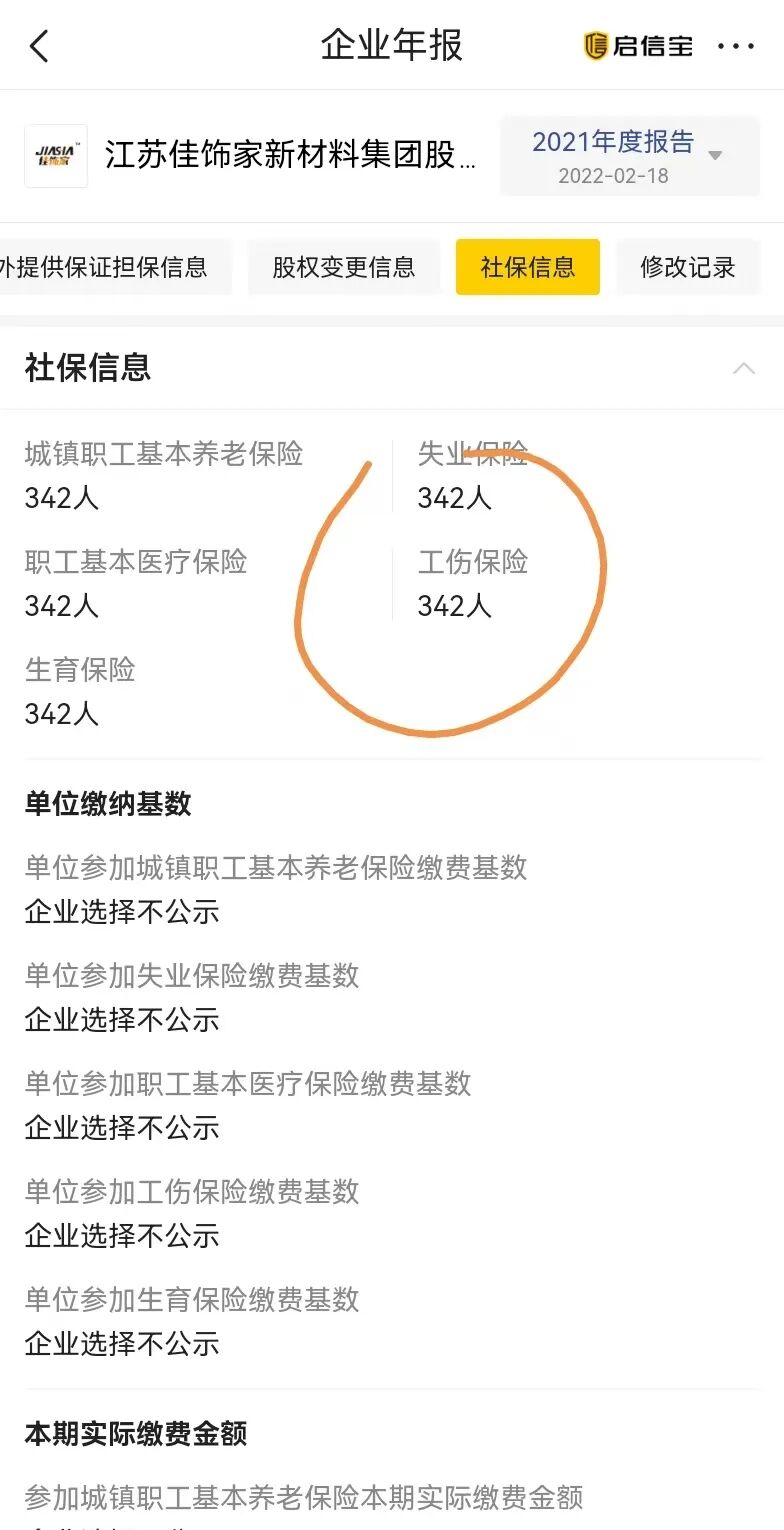
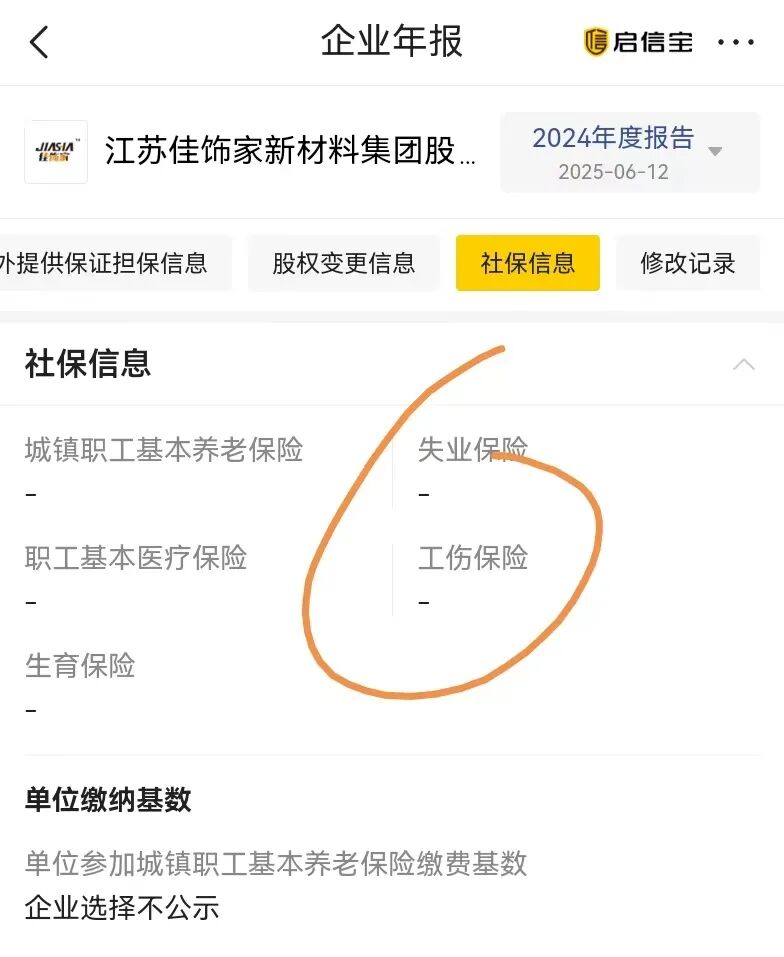
7 、公司的社保情况也有意思,IPO说明书显示,公司员工从1264人增至1692人,缴纳社保的人数为1050 人到1528 人。但通过启信宝查到的公司在工商局自己申报的社保数据,2023 年只有 401 人,差距太大了,不知道是哪个出问题了。
家饰佳IPO回复了问询
行业充分竞争市场占有率只有 3.99%
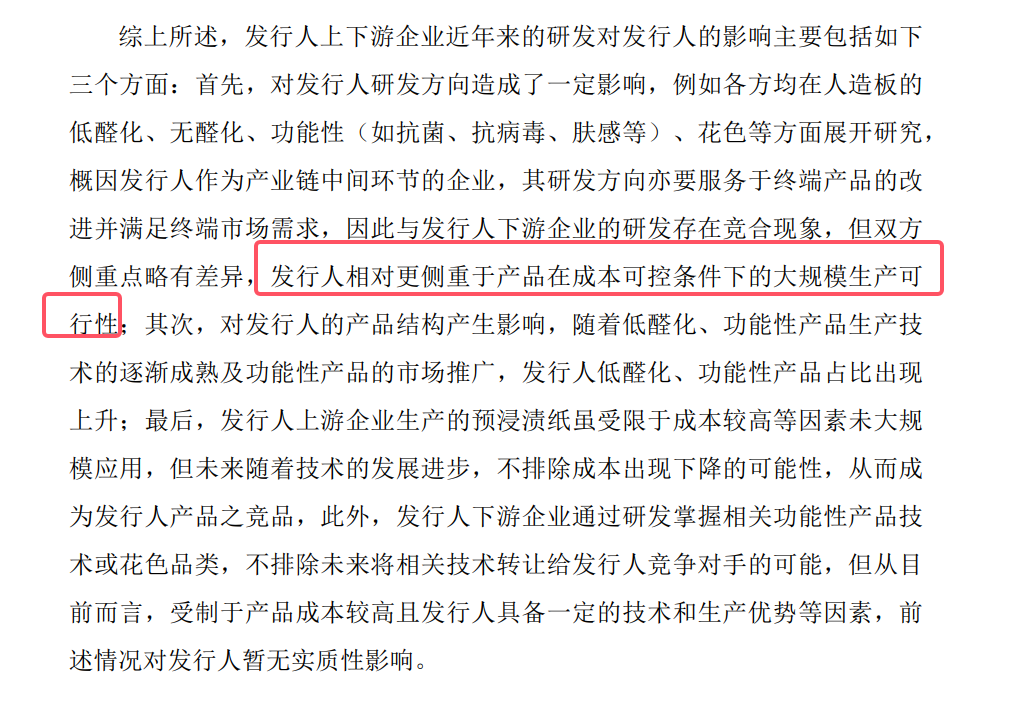
研发强度低于同行 分红 1.1 亿 3000 万补流
对于研发,公司的说明是这样的:
《审核问询函回复》文件第8-1-21页的描述:“近年来,浸渍纸行业的整体研发能力虽有所提高,但行业整体研发投入仍然较低,多数企业仍以生产低端仿制品为主”。
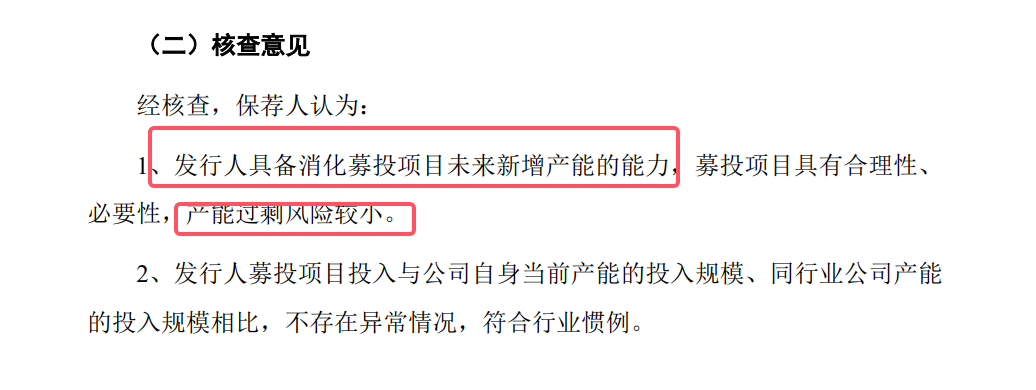
募资是否存在产能过剩的风险
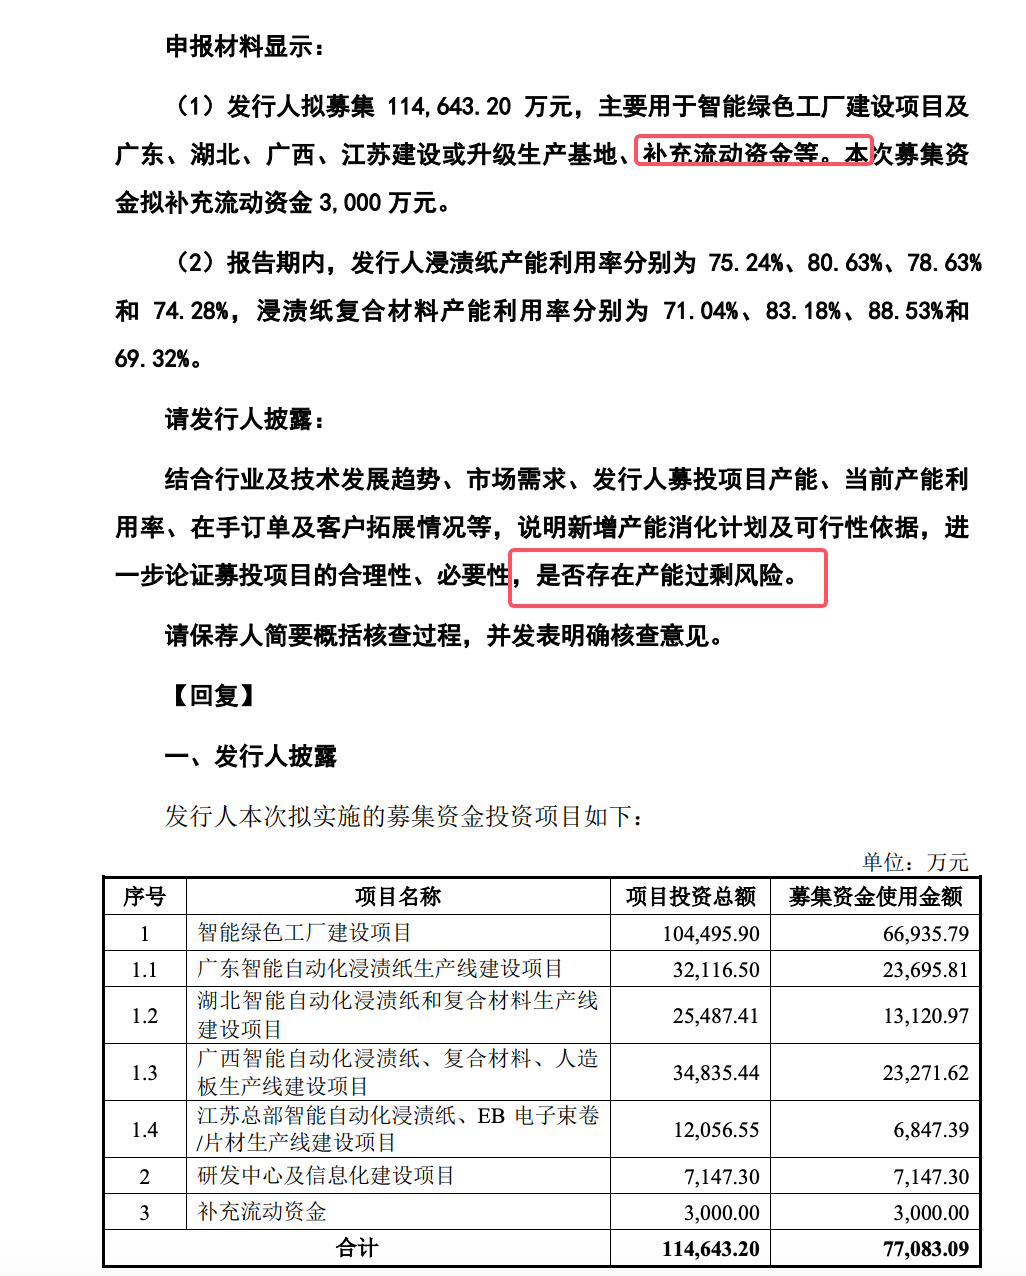
主要产品产能利用率 74.28%核查认为产能过剩的风险较小
控制人学历不高
兔宝宝是股东也是第一大客户
员工社保数据和工商局公布的差距较大
研究强度低于同行
第一大客户兔宝宝26Q1业绩有所反弹但行业不佳
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
