


长假结束,源杰科技、长光华芯均20cm不要脸跌停!发生了什么?
A股迎来国庆长假后首个交易日,三大指数均冲高回落。不给好脸色!
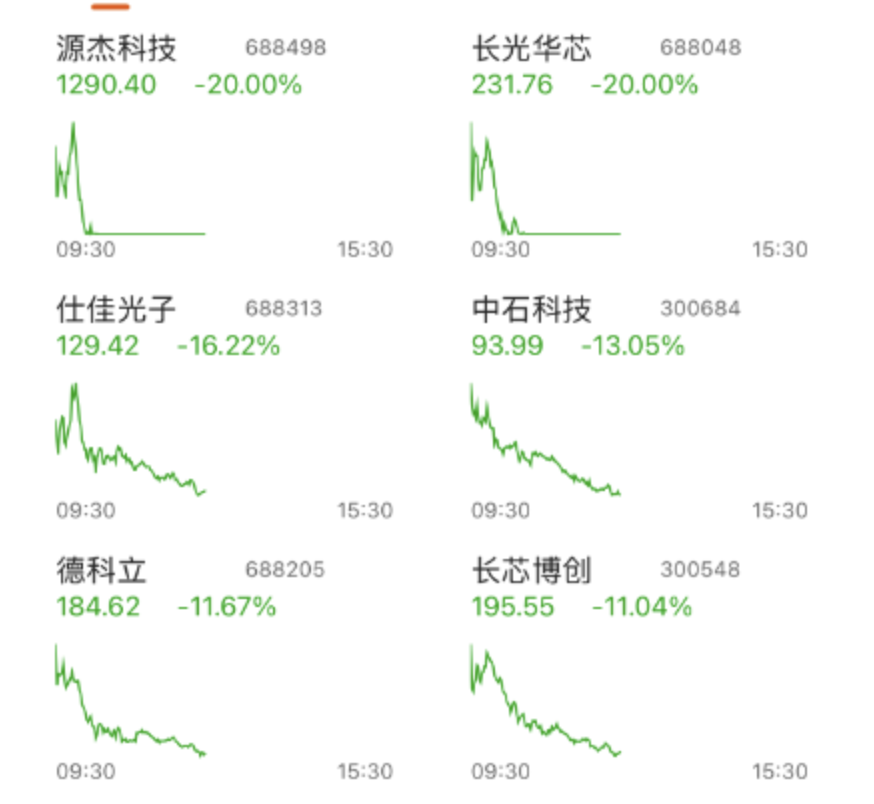
盘面上,CPO概念持续下探,源杰科技、长光华芯均20cm跌停,东山精密也被封跌停板,仕佳光子、中石科技、长芯博创等均大跌超10%,板块情绪明显承压。
凌通社
LINGMEDIA
国际投行研究报告
产业观察 · 光模块 2026.10.08
光模块三重扰动:65%美国含量、NPO路线与S.5548,三个指标下的跌停!
核心观点
01 大摩研判FCC潜在限制或从3.2T起步,设65%美国含量豁免路径,3.2T预计2028年才开始爬坡。
02 S.5548法案仅限国家安全系统、豁免商业云,但9月28日“易中天”盘中市值仍合计跌超1700亿元。
03 机构主流判断短期冲击有限;值得关注的是国产光芯片替代空间与独立模块厂利润分配。
一 基本盘:三重扰动时间线
国庆假期前后,光模块板块同时叠加三重扰动:美国参议院提案、**技术路线表态、外资投行政策研判。三者指向不同,但都落在中国光模块厂商的份额与利润分配上。
表 1 光模块板块扰动时间线
|
时间 |
事件 |
|
9月中下旬 |
**全联接大会发布采用NPO技术的**960超节点;徐直军表态“坚定走NPO道路” |
|
9月25日 |
美国四名参议员提出S.5548法案,点名中际旭创、新易盛 |
|
9月28日 |
节后首日,“易中天”盘中合计市值跌超1700亿元 |
|
10月初 |
摩根士丹利研报研判FCC限制或从3.2T起步、设65%美国含量豁免 |
|
国庆假期 |
上述研判在市场持续发酵 |
资料来源:开源证券研报、C114通信网、虎嗅、新浪科技、雪球(转述)、媒体原文,凌通社整理
股价与基本面:涨太多的回撤
表 2 “易中天”股价回撤(%)
|
公司 |
高点至9/24 |
9/28盘中 |
|
中际旭创 |
-34.51 |
-9.06 |
|
新易盛 |
-41.77 |
-8.01 |
|
天孚通信 |
-17.63 |
-9.12 |
注:股价高点均在2026年6月;9/28为盘中跌幅。资料来源:新浪科技
与股价回撤形成对照的是业绩。三家2026年上半年营收合计655.2亿元、净利润合计223.8亿元;其中中际旭创营收417.78亿元,同比增长182.49%,净利润136.51亿元,同比增长241.7%。
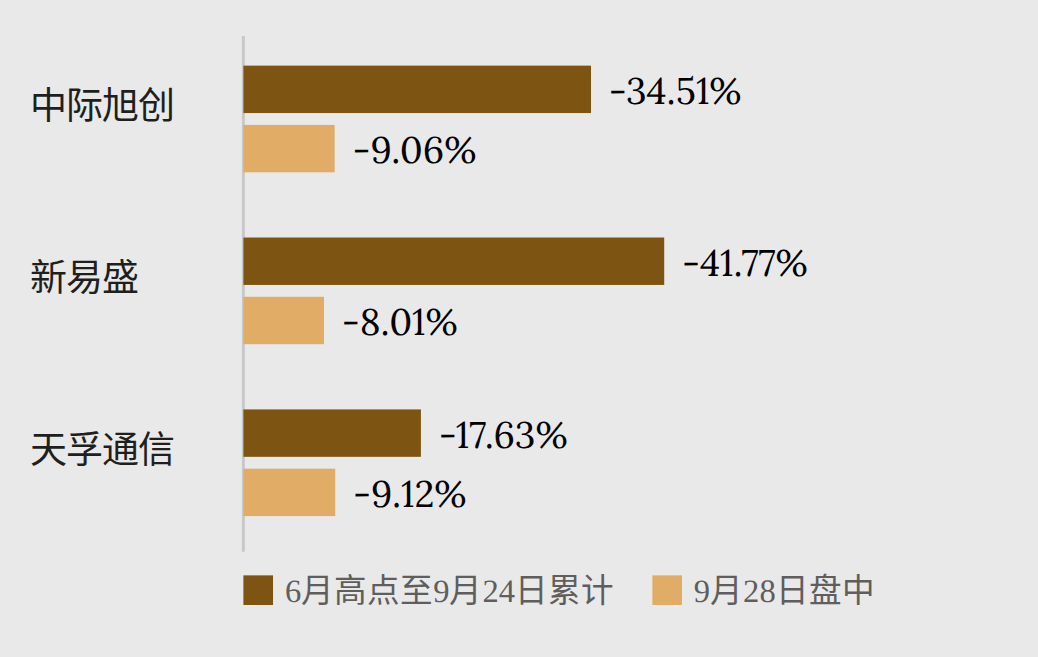
图 1 “易中天”股价跌幅对比 | 资料来源:新浪科技,凌通社整理
二 值得关注的三个疑点
疑点一:65%门槛“保份额”,代价由谁承担?
01 据媒体报道,摩根士丹利与华盛顿电信、FCC及出口管制领域人士交流后研判:政策工具或为FCC“覆盖清单”,中国产光模块物料清单中美国公司价值占比达65%即可能获准进口。
02 报告称,美系DSP与激光器合计价值已接近该门槛。换言之,模块厂份额未必丢失,被挤出的可能是国产激光器与光芯片。
03 天风证券判断,若政策落地,海外DSP与激光器供应商份额或迅速提升,国内厂商中长期需解决海外供应链与毛利率问题。
04 凌通社注意到,该研报原件凌通社尚未获取,“65%”口径目前源自媒体与社交平台转述,具体计算方式尚未得到进一步说明。
疑点二:NPO路线下,独立模块厂的话语权在哪?
01 **轮值董事长徐直军在全联接大会期间表示,从工程实现、成本、维护、良率等角度看,NPO在相当长时间内是最佳选择,同时称CPO与NPO并非谁取代谁。
02 国内云厂商同向押注:阿里云光网络架构师公开称NPO是当前阶段最优方案,计划2026年底小批量部署3.2T NPO系统;腾讯预计2026年四季度部署NPO超级节点。
03 浙商证券指出,NPO系统由光引擎、外置光源与光纤管理模组构成,竞争或从单一器件转向系统工程能力。
04 凌通社注意到,当系统厂商主导架构定义,独立模块厂的角色可能从“卖模块”转向“卖光引擎”,利润分配格局有待观察。
疑点三:“约束有限”能否成为定价锚?
01 S.5548仅限制联邦国家安全系统采购,商业云数据中心明确豁免,且仍处提案阶段,直接营收影响有限。
02 但9月28日板块仍出现集体大跌,实际约束与市场反应之间存在明显落差。
03 有评论指出,光收发器一旦被纳入国家安全叙事,后续政策工具或只增不减。相关立法与FCC规则的实际走向,有待后续官方文件确认。
三 行业视角:机构观点对比
主流机构判断短期冲击有限,分歧集中在中长期供应链与利润分配。
表 3 机构观点对比
|
机构 |
核心判断 |
风险提示 |
|
摩根士丹利 |
3.2T预计2028年爬坡、2029年前后放量,约两年缓冲期 |
激光器供应偏紧;磷化铟出口反制 |
|
天风证券 |
国内大厂短期供应格局风险下降;磷化铟衬底企业或受益 |
中长期海外供应链与毛利率 |
|
高盛 |
2027/2028年800G+需求预测上调39%/36%;1.6T单价维持700美元以上 |
依赖DSP、激光器、PCB持续紧缺 |
|
某公募 |
订单能见度覆盖2027年,部分高速光芯片排期至2028年 |
资金离场、政策与技术路线扰动 |
资料来源:媒体原文转引,凌通社尚未获取研报原件
两个共识变量
01 时间窗口:3.2T放量节点(2028—2029年)决定政策冲击的实际落点。
02 磷化铟:摩根士丹利与天风证券均提及,前者视为反制风险,后者视为上游受益点,是唯一被多家机构同时点名的变量。
“
被挤出的可能不是中国模块厂,而是国产激光器与光芯片。
— 凌通社观察
四 凌通社观察
三重扰动的共同指向,不是光模块需求,而是产业链内部的价值再分配。
01 政策端:“美国含量豁免”若成立,对模块厂是保份额路径,对国产上游是替代空间收窄,两者影响方向相反,需拆开评估。
02 技术端:NPO成为国内系统厂商共识后,模块厂需在光引擎与系统工程上证明能力,否则利润率面临重估。
03 定价端:法案直接约束有限但板块大跌,说明市场在为政策路径的不确定性定价,而非为已发生的营收损失定价。
04 后续跟踪节点:FCC覆盖清单是否有正式动作;S.5548委员会审议进展;中际旭创、新易盛三季报;磷化铟出口管制动向。
信源说明 已核实:S.5548法案提出时间与适用范围、9月28日股价表现、“易中天”上半年业绩、**全联接大会发布NPO超节点、阿里云与腾讯NPO表态。单方主张·待证实:摩根士丹利“3.2T/65%”研报(凌通社未获原件,源自媒体与社交平台转述)、徐直军原话、天风证券、高盛及公募观点(转引自媒体原文)。分析推测:各节“凌通社注意到”及“凌通社观察”。
免责声明 本文全部信息来源于公开披露文件,仅为市场观察,不构成投资建议,不对公司是否违法作出认定。本公众号采用AI辅助采集信息和制图,任何问题后台联系即改。
|
|
凌通社 LINGMEDIA 关注公众号 · 长按识别二维码关注 |
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
