


暗盘先冷后热,RISC-V长路初开:奕斯伟计算的低估与远方又该如何计算
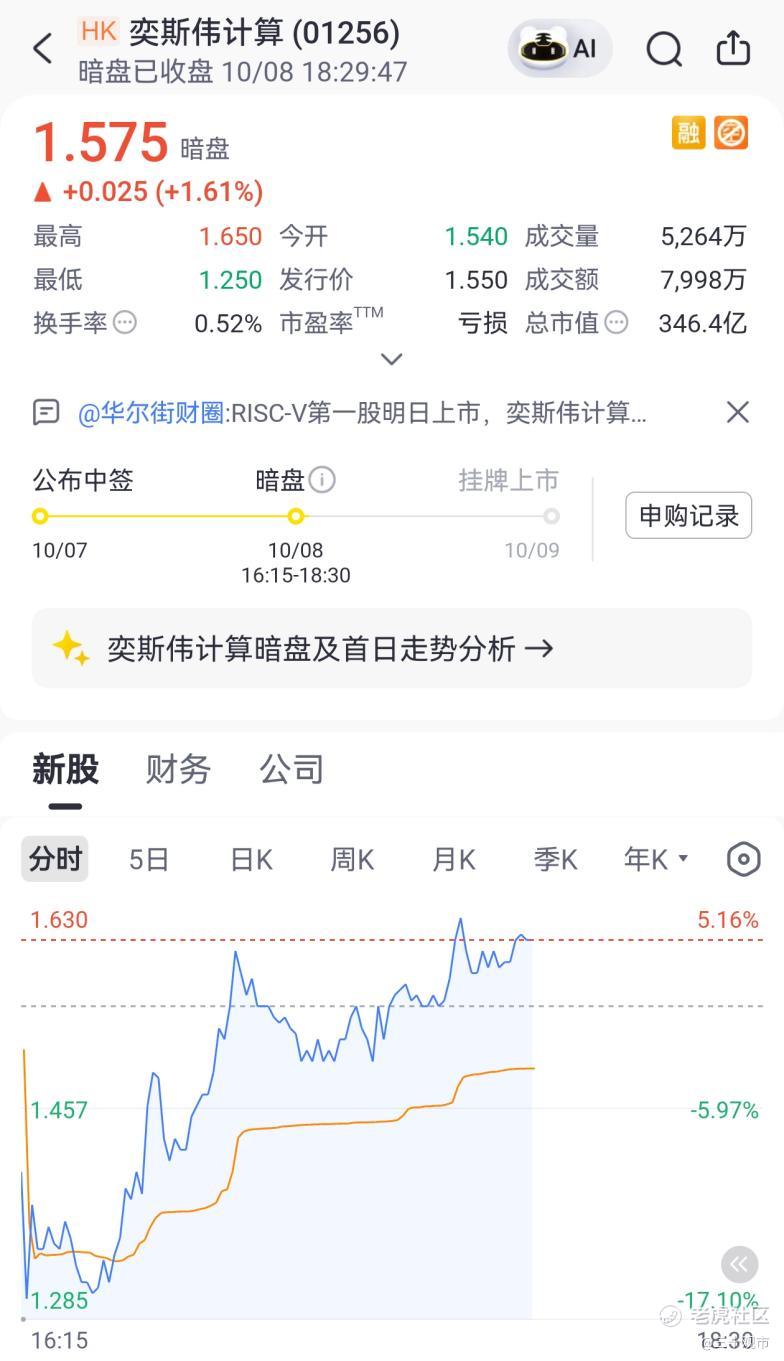
10月8日暗盘,"RISC-V第一股" $奕斯伟计算(01256)$ 收报1.575港元,较1.55港元的最终发售价上涨0.025港元,涨幅1.61%。每手2,000股,不计手续费,一手账面浮盈约50港元。
说实话,这个结果有些出乎我的预料——不过是朝着好的方向。
RISC-V正在从低功耗设备走向汽车、机器人和工业计算,奕斯伟计算又是市场上少见的RISC-V纯正标的。九家基石投资者合计认购约11.61亿港元,锁定接近一半的发售股份也反映出长线资金对RISC-V赛道以及奕斯伟计算行业位置的认可。
稀缺赛道、龙头位置,再加上接近半数的基石锁仓。按道理来说,这样的组合,暗盘怎么也该走得稳一些。
而实际走势,也确实经历了"先冷后热"的过程。
暗盘开市后,奕斯伟计算快速走低,盘中最低一度触及1.25港元,较发售价一度下跌约19%,市场先给了一盆冷水。但没过多久,卖盘便被逐渐消化,股价开始震荡回升,截至收盘已回到1.575,最终站稳发行价之上,画出一道深V。
为什么一开始没能涨?我觉得主要有三点原因:
第一,定价本身不低。
奕斯伟计算最终定价1.55港元,全球发售约15.70亿股,发行体量超过24亿港元。RISC-V的行业空间、公司的龙头位置以及“第一股”的稀缺性,已经在发行价里得到了一定体现。
新股市场情绪好的时候,稀缺性可以继续抬高溢价;行情转冷以后,资金往往更谨慎。
第二,港股新股市场已经由普涨转向分化。
今年港股IPO数量和融资规模都很热闹,但到了下半年,破发明显增多。截至9月16日,年内上市的108只新股中,已有53只跌破发行价,比例达到49.1%。
但,资金没有离开新股市场,只是挑得更细了,同时近期几只新股也说明,暗盘只是上市前几个小时的资金投票,并不能替后续走势写结论。
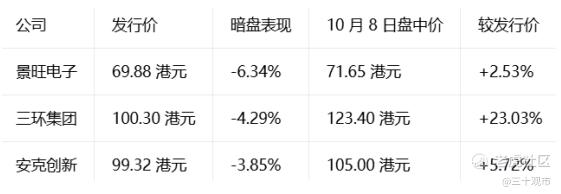
景旺电子暗盘下跌6.34%,上市首日却一度翻红;安克创新暗盘收跌3.85%,上市首日最终上涨15.69%。短期流动性、卖盘集中程度和市场情绪,都会影响暗盘价格。
第三,假期前后的流动性偏弱,发行体量又不小。
奕斯伟计算的招股和暗盘横跨国庆假期,南向资金一度暂停,港股成交相对清淡。本次发行规模超过24亿港元,在市场流动性偏弱的环境下,暗盘阶段自然更考验资金承接。
但接下来的反转,恰恰说明了问题的另一面:卖盘是有限的,而看好逻辑的资金是持续的。
暗盘只是上市前几个小时的资金投票,不能替后续走势写结论。短期流动性、卖盘集中程度和市场情绪,会影响暗盘价格,却改变不了公司的基本面。
奕斯伟计算的深V走势,正是这套逻辑的注脚:开盘的急跌,更多是打新盘和短线筹码的集中释放;而随后的持续回升,则说明在抛压出清之后,愿意按发行价甚至更高价格接盘的资金并不缺。稀缺性、基石锁定和产业空间并没有因为几个小时的交易而改变,只是需要一个换手的过程来重新定价。
价格先跌后涨,事情反而更容易看清:抛开暗盘的几小时交易,奕斯伟计算未来会怎么走?
RISC-V大潮已至,奕斯伟计算正在走到台前
要知道,奕斯伟计算不是普通的消费电子芯片公司。
RISC-V正在从低功耗嵌入式设备,走向汽车、机器人和工业计算等场景。根据其招股书援引的弗若斯特沙利文数据,RISC-V在中国智能设备芯片市场的渗透率,预计将由2025年的6.9%升至2030年的26.7%。
这条赛道真正稀缺的,也不只是某一款芯片,而是能够同时提供内核、IP、软件工具和商业产品的平台型公司。
截至2026年3月31日,奕斯伟计算已经推出超过150款商业化软硬件产品,拥有620多个IP模块及20多个系列化RISC-V内核。RISAA平台让这些内核和IP能够在不同芯片、客户及场景中复用,研发投入也有机会被更多产品共同消化。
另一边,公司的收入结构也在换挡。
计算芯片及方案业务收入在2023年只有37.5万元,2025年已经增至3.20亿元。到了2026年第一季度,这项收入达到2.23亿元,同比大幅增加。
这也是招股阶段不少资金愿意给予成长溢价的原因。公司原有人机交互芯片守住客户和收入基础,计算芯片及方案业务再切入新兴、高价值场景,成熟现金流与高速增长业务形成有效互补。
同时产品放量也有迹可循。截至2026年3月底,公司计算芯片在手订单超过3.2亿元;2024年至2025年推出的多款产品,预计将在2026年至2027年进入量产爬坡期。AI SoC等产品也已进入客户验证和量产准备阶段。
我们不可否认,此次的发行价确实计入了一部分RISC-V成长预期。
但暗盘的经历已经给出了答案:即便在最清淡的假期流动性里,最悲观的筹码集中释放,股价依然能被承接回来。短期的抛售没能击穿发行价,说明市场对这一定价的认可以及对公司价值的判断,远比几个小时的情绪波动更有韧性。
在我看来,暗盘这轮"先冷后热",既洗掉了不坚定的短线筹码,也验证了长线资金的承接意愿。现有产品进入量产爬坡期,在手订单陆续交付,收入结构继续改善,公司的平台价值会逐步释放;而超过24亿港元的发行筹码经过这轮换手,上市后的抛压反而更轻。
暗盘的一时起落,不会改变产业向前的方向。 潮水来回之间,真正有产品、有订单、也有平台能力的公司,已经开始被市场重新看见。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
