


非洲手机之王传音控股(02636.HK)港股打新分析
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
申购时间:10月7日-10月12日,13号出结果,14号暗盘,15号上市;
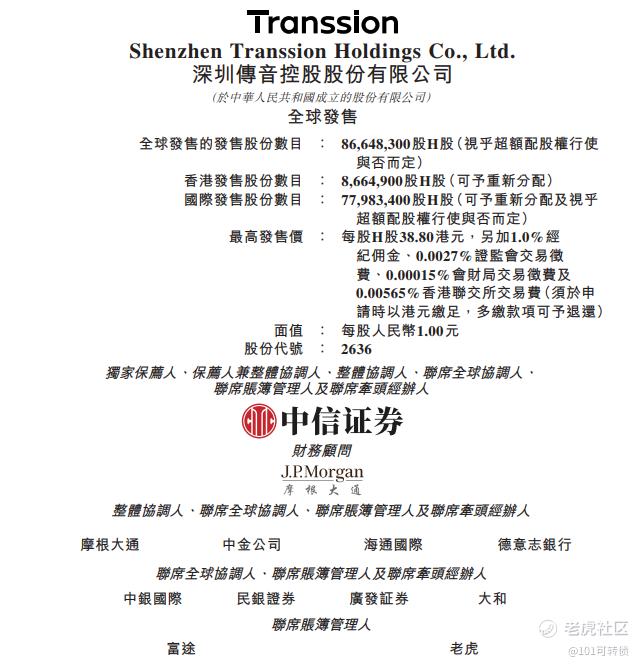
发行价格:35.30-38.80
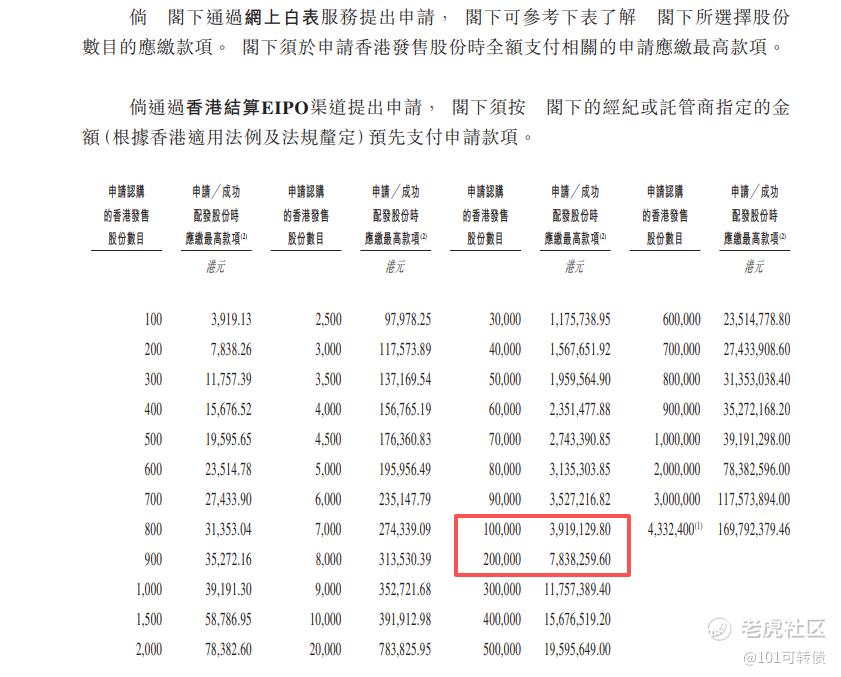
入场费:3919.13
1手:100股
全球发售:8664.83万股
公开发售:866.49万股
发行手数:86649手
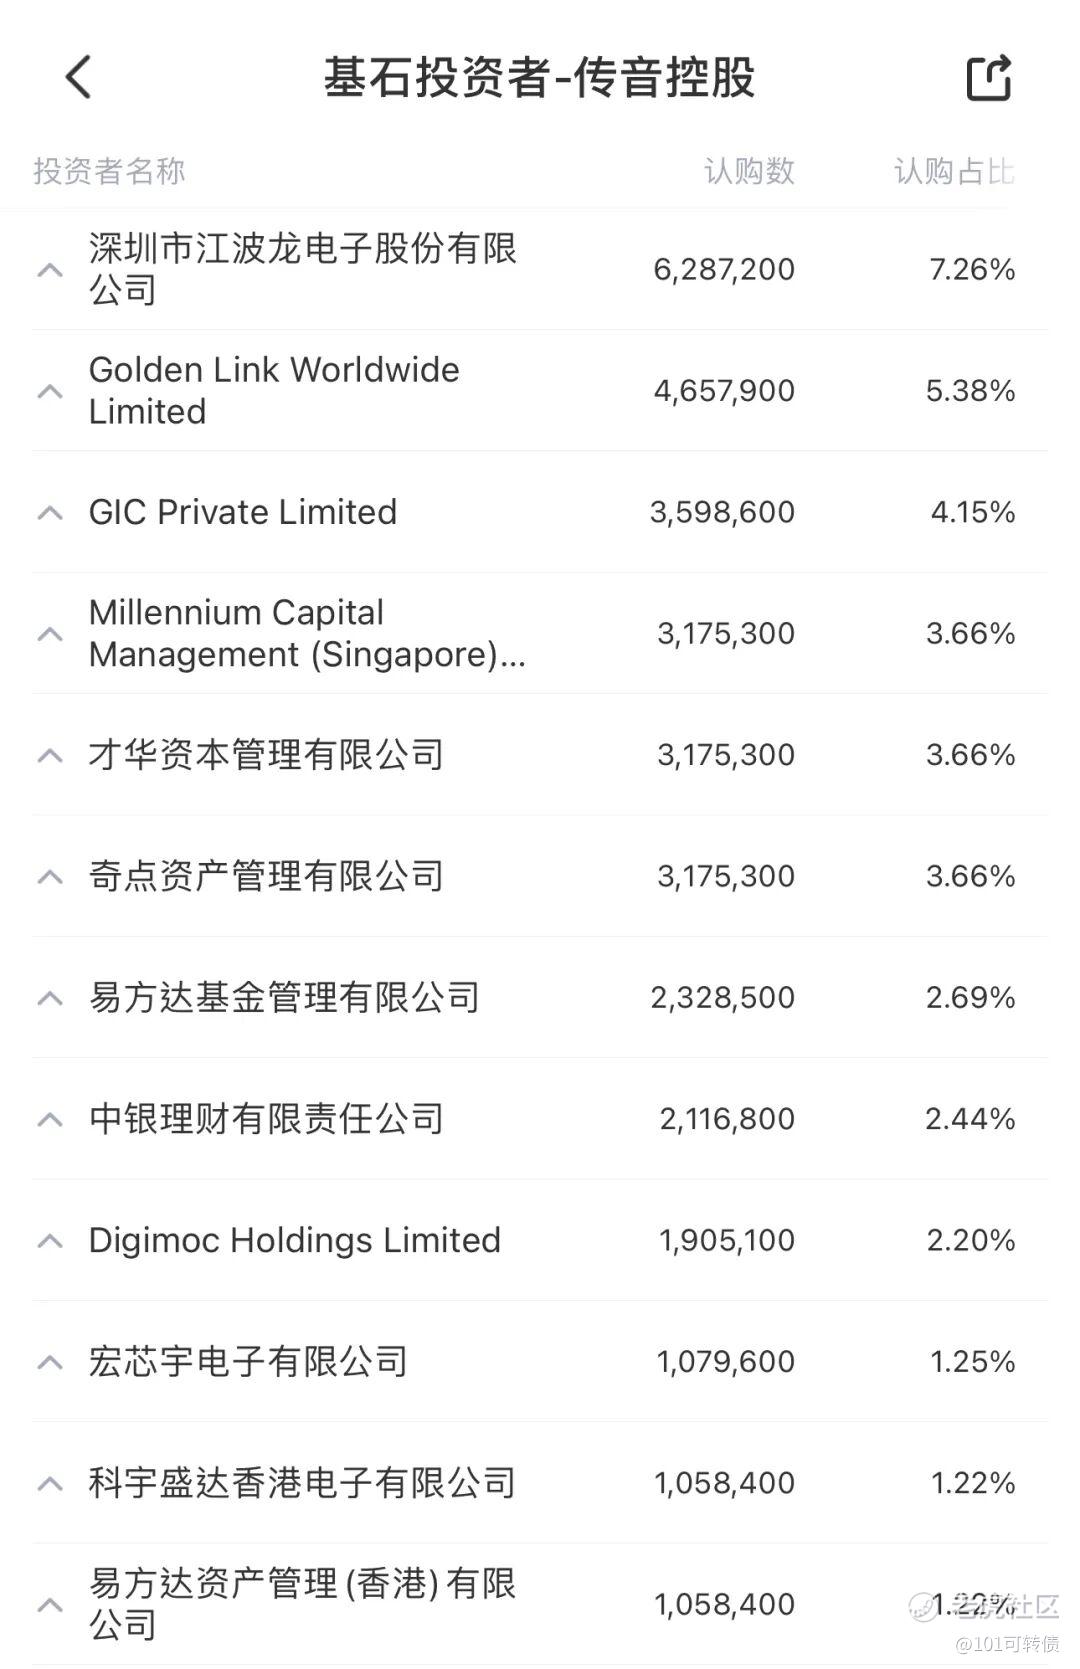
基石:有,12家基石投资者认购38.79%份额
绿鞋:有,中信里昂稳价
保荐人:中信独家保荐
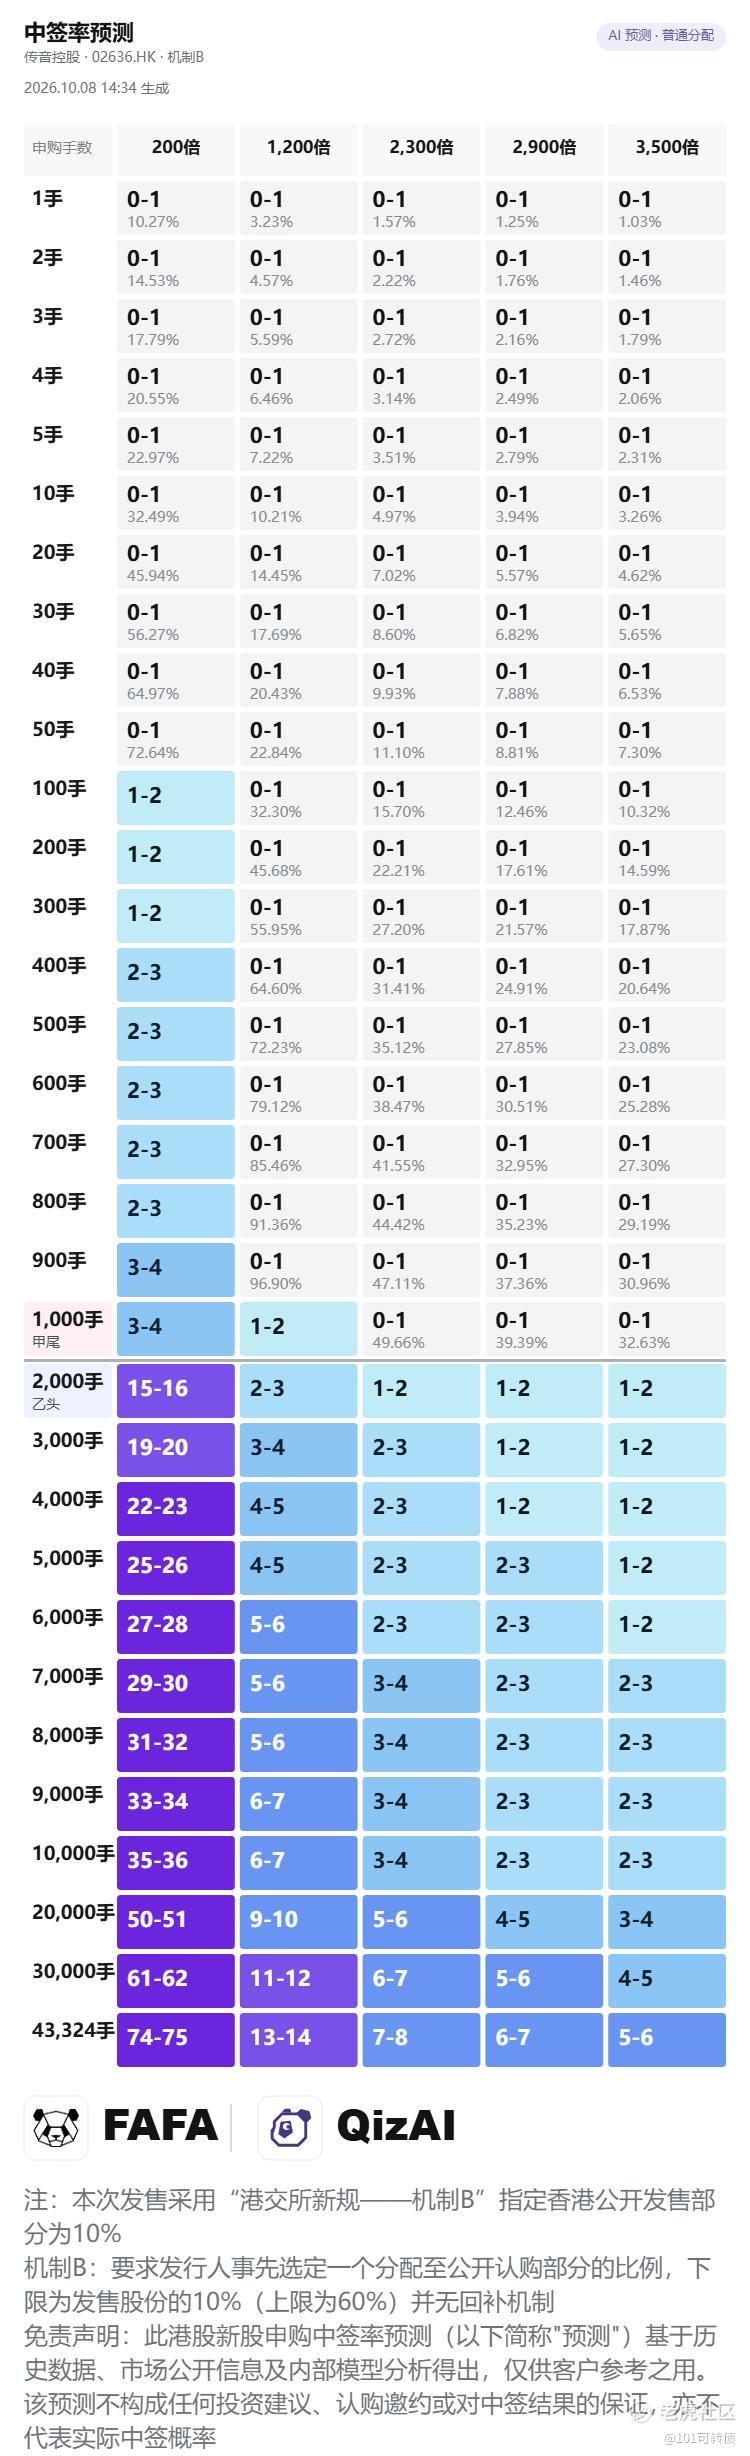
机制:机制B,回拨10%
传音控股(02636.HK,科创板688036),2019年登陆科创板,本次A+H赴港IPO,主打TECNO、Infinix、itel三大手机品牌,深耕非洲、南亚、东南亚等新兴市场。根据弗若斯特沙利文数据,按销量口径传音在非洲手机市场份额61.5%,稳居第一;同时在巴基斯坦、孟加拉、菲律宾智能机出货量排名第一,2025年全球手机市场排名第八,份额1.7%。
业务板块分为三块:手机硬件终端、移动互联网增值服务、IoT智能硬件。硬件是营收基本盘,依托本地化深度运营,针对非洲用户肤色优化影像算法、长续航、多SIM卡机型打造差异化竞争力;移动互联网业务依靠预装应用带来广告与增值收入,IoT板块布局智能电视、耳机、穿戴设备,打造生态闭环。
财务表现:
招股书及A股财报显示:
-
2023–2025年收入分别为约623亿元、687亿元、656亿元人民币;毛利率23.2%、20.9%、18.7%。
-
2025年归母净利润约26亿元,同比大幅下滑超50%(此前两年均超55亿元),净利率降至约4%。主因存储芯片等元器件价格大涨、竞争加剧、研发与销售费用上升,中低端机成本传导能力有限。
-
2026年上半年:收入354.31亿元(+21.85%),归母净利润17.73亿元(+46.22%),扣非净利14.80亿元(+64.98%)。毛利率回升至约21.9%–22.6%。公司解释为产品提价(智能手机均价上涨)叠加历史低价库存成本滞后。但经营现金流净流出约58.61亿元,存货大幅增加,反映备货与回款压力。
整体看,业绩从2025年低谷有所修复,但盈利能力仍低于历史峰值,现金流与库存需持续观察。估值上,按2025年利润测算,H股发行价对应市盈率约14倍左右,低于A股当时水平。
募资用途:
约40%投向AI相关技术研发(加快产品迭代、端侧AI能力);
约30%营销与品牌建设;
约20%加强移动互联网服务与物联网产品;
约10%营运资金及一般企业用途。
传音控股此次引入12家基石投资者,认购近38.79%的份额;
传音控股采用机制B,回拨10%;全球发售8644.83万股,香港发售866.49万股,一手是100股,共计86449手;甲尾申购需要39.20万本金,乙头申购需78.39万本金;现在倍数是3倍了,预计最终会在50倍左右;由中信独家保荐,有基石,有绿鞋,历史保荐项目挺不错的。
新兴市场尤其是非洲优势明显——非洲智能手机市占率长期居首(2025年约53%左右),巴基斯坦等市场也领先。新兴亚太、中东、拉美、中东欧是重要补充。2025年非洲收入占比近38%,新兴亚太约36%。
传音控股正从单一硬件向“智能终端+移动互联+物联网”转型,AI端侧功能(自动接听、声纹降噪、通话摘要、拍照解题等)已落地部分机型,并与云厂商合作部署大模型。
但新兴市场手机需求受汇率、通胀、竞争影响(小米、荣耀等在非洲出货增速更快),存储周期仍是变量。基石中有GIC、比亚迪、联发科等机构承接,显示产业与长线资金认可其新兴市场渠道与AI转型潜力。但2025年利润腰斩、现金流承压是现实风险。
传音控股02636被市场称为非洲手机之王,有着AI叙事与新兴市场龙头地位,长期看点在于新兴市场人口红利,非洲、东南亚手机渗透率持续提升;风险同样突出:上游存储芯片价格波动,地缘政治、当地汇率波动,新兴市场消费力偏弱,行业竞争加剧等等。
截止今天收盘,A股上涨近3%,故AH折价在32-38%,这个折价不算好,近一批AH股里面就只有景旺电子是上涨的,其他表现都不好,加上孖展目前仅有3%,热度不足,叠加业绩刚在低谷修复和现金流库存压力等问题,你会申购还是放弃?评论区聊聊!
看到这里,点个赞和在看吧。
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
#港股打新 #传音控股 #02636 #新股申购 #港股通 #AH股折价
修改于 2026-10-09 19:03
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
