


每周市场观点-市场策略周报
过去两周,港股市场受外围借贷成本上升及假期交投偏淡影响,整体走势偏弱震荡。然而,内地经济数据回暖与香港市场制度优化,正为市场带来正面支撑。
– 市场表现回顾(截至 2026 年 10 月 11 日)
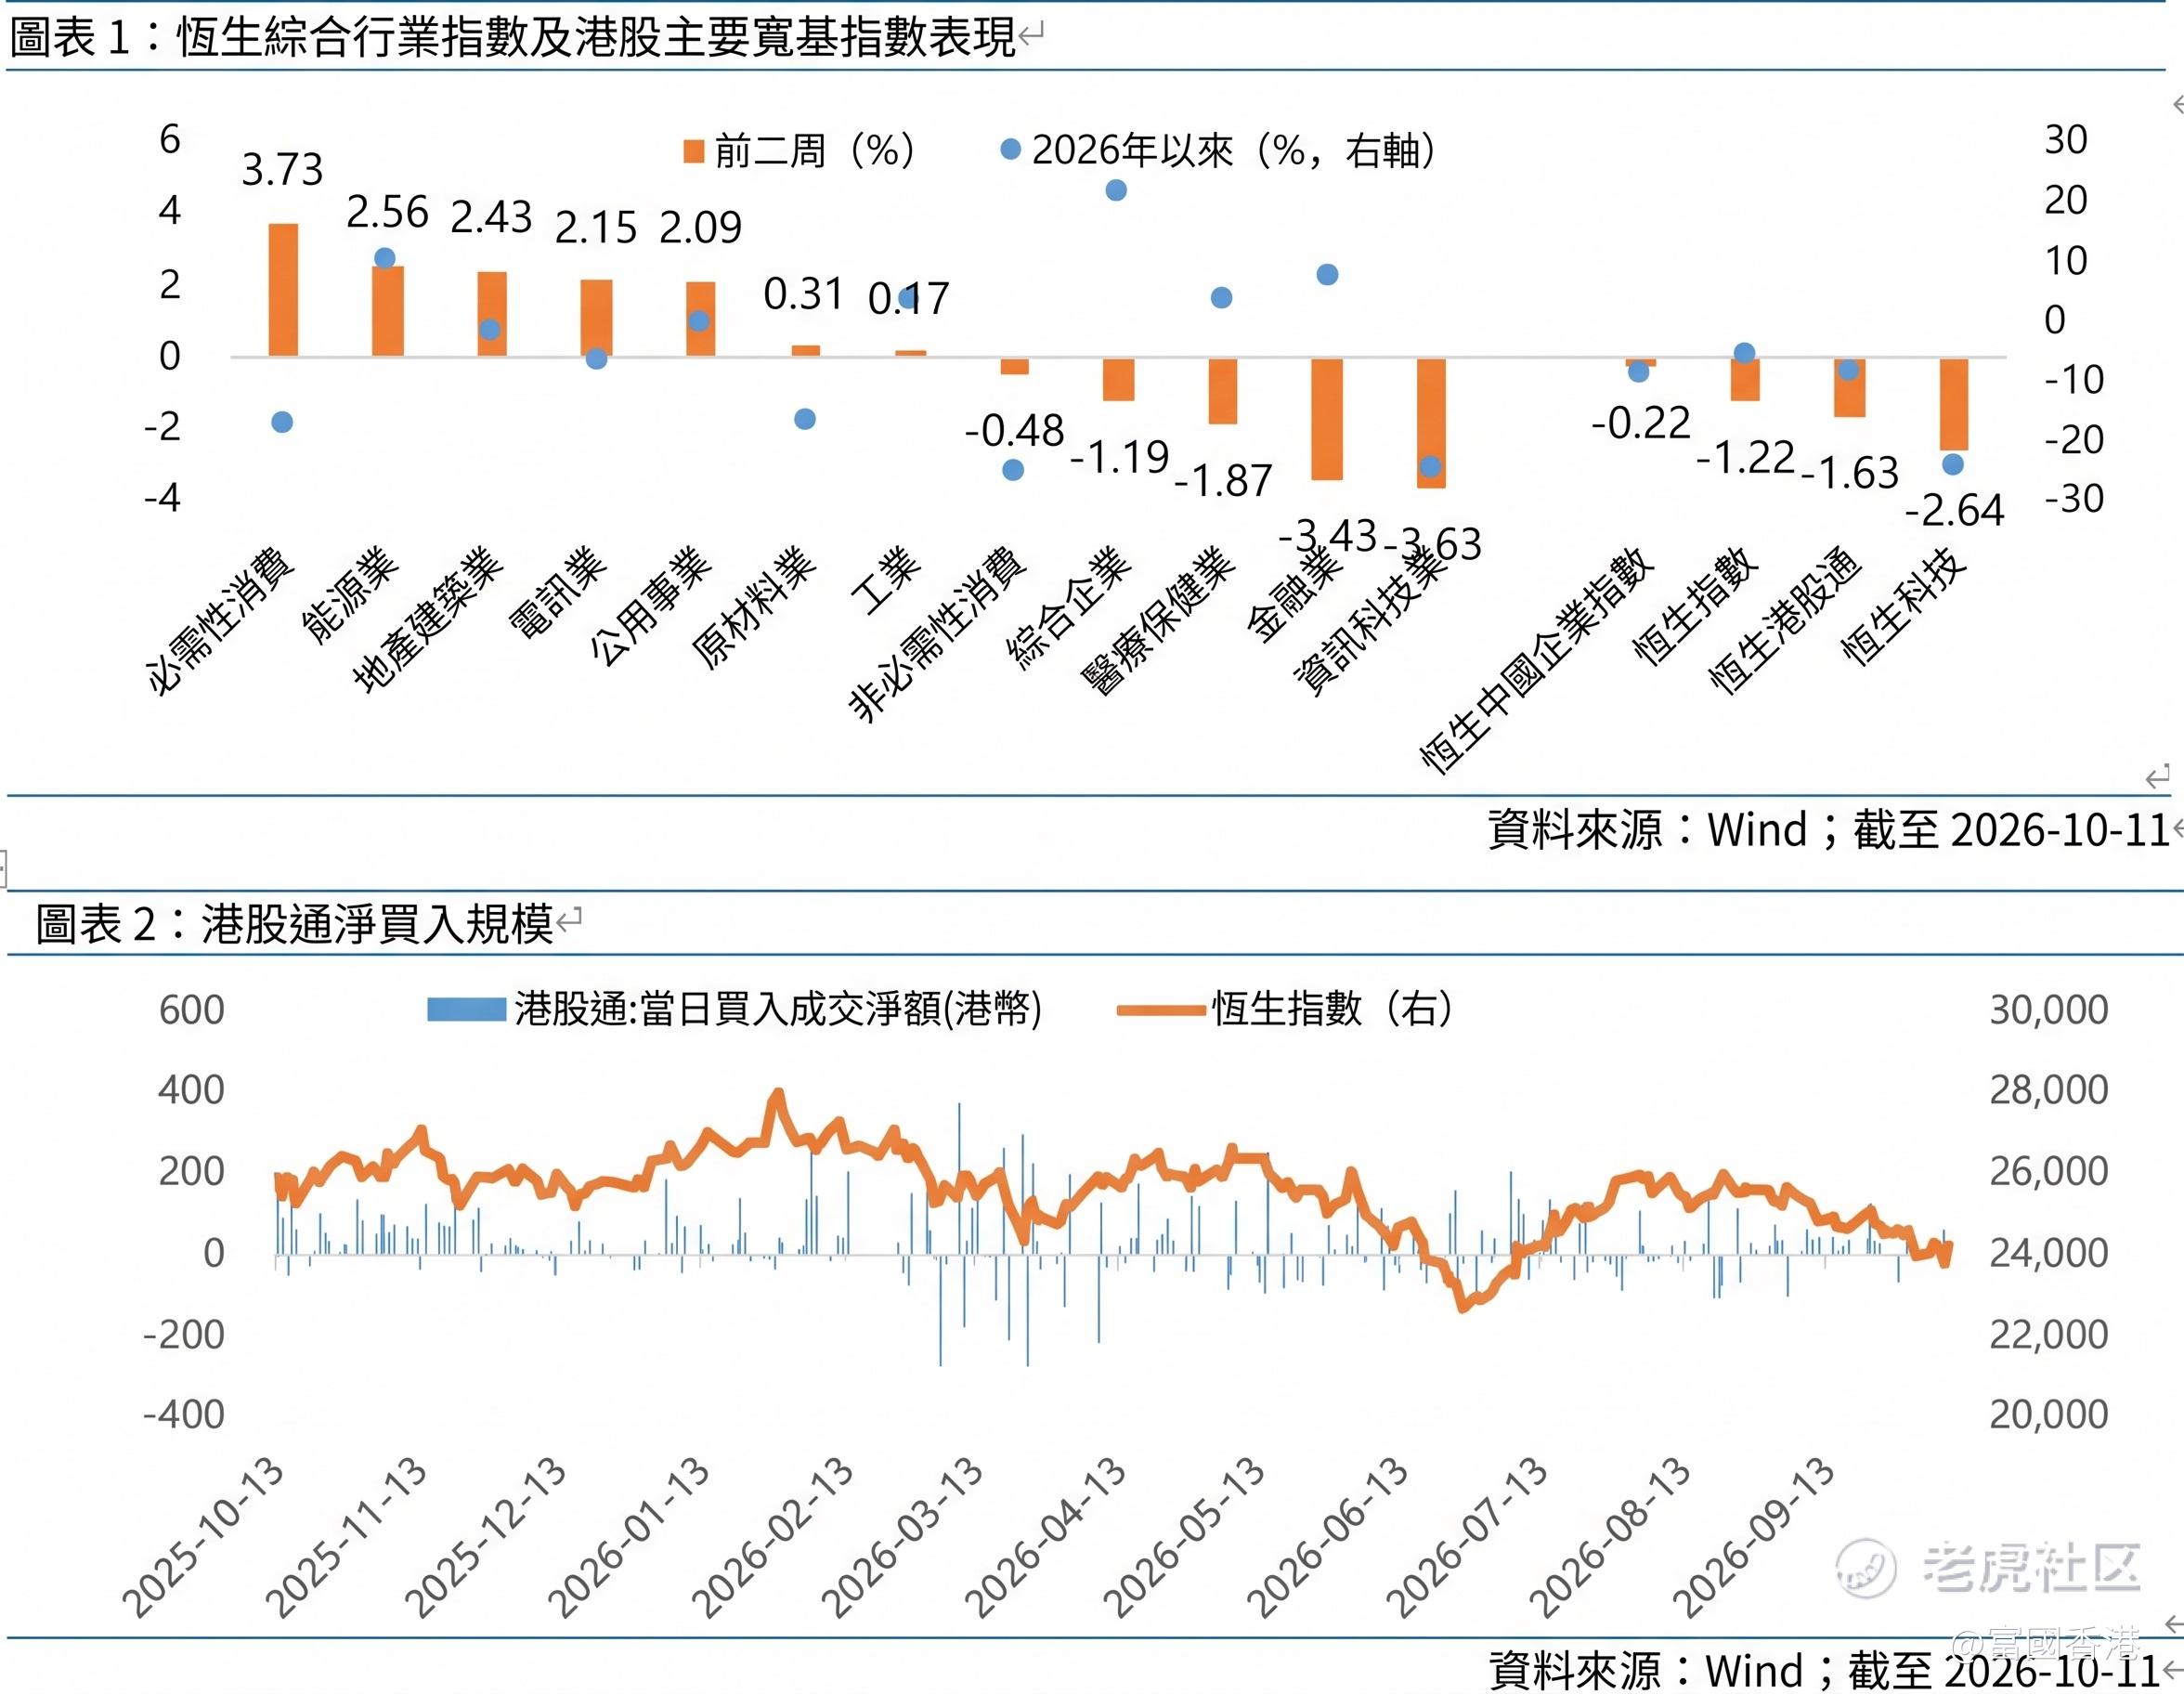
大市走势:主要指数全线受压。恒生指数累计下跌 1.22%,恒生科技指数下跌 2.64%,恒生中国企业指数微跌 0.22%。
板块表现:具防守属性与受惠油价的板块表现领先,必需性消费(+3.73%)、能源业(+2.56%)及地产建筑业(+2.43%)录得升幅;科技股(-3.63%)及金融板块(-3.43%)则表现落后。
资金动向:内地长假期间「南向资金」(港股通)暂停交易,复市后合计净买入 70.93 亿港元,低位承接力逐步显现。
– 影响市况的三大外围与宏观因素
海外利率高企压抑投资情绪:美国长年期国债孳息率一度升破 5.3%,加上欧洲多国财政赤字隐忧推高借贷成本,全球资金成本处于历史高位,直接增加股票市场的估值压力。
联储局息率路径预期:市场普遍预期联储局 10 月底维持利率不变的机会超过八成,但 12 月仍有约七成机会加息 25 个基点。高利率环境维持时间或较预期更长。
地缘政治与油价波动:美伊谈判陷入僵局,国际油价徘徊于每桶 100 美元高位,为全球通胀带来持续压力。
– 内部支持因素与市场新发展
内地经济景气度回升:9 月制造业及非制造业采购经理指数(PMI)重返 50 荣枯线上方,显示生产端明显回暖;配合内地财政与货币政策协同发力,有助稳定内需基础。
恒生科技指数优化:正式敲定修订方案,将人工智能(AI)列为独立核心主线,并扩大成分股覆盖至晶片、机器人及先进硬件,有助指数由传统网络消费转型为「硬核科技」旗舰。
港股研延长交易时段:香港证监会与港交所正研究延长交易时段,率先于衍生工具市场推行,为投资者提供更充裕的跨时区对冲窗口,提升国际资金吸引力。
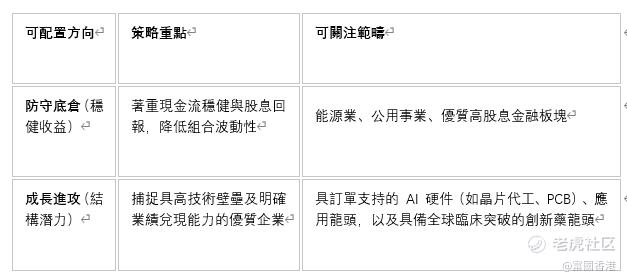
– 市场关注策略:攻守兼备的「杠铃策略」
面对反复震荡的市场环境,可平衡配置,避免过度集中於单一板块:
– 未来关注焦点
.下周美国 9 月 CPI 通胀数据及联储局官员公开言论。
.中东局势进展及国际能源价格走势。
.10 月下旬重大政策会议对经济增长目标与增量支持政策的部署。
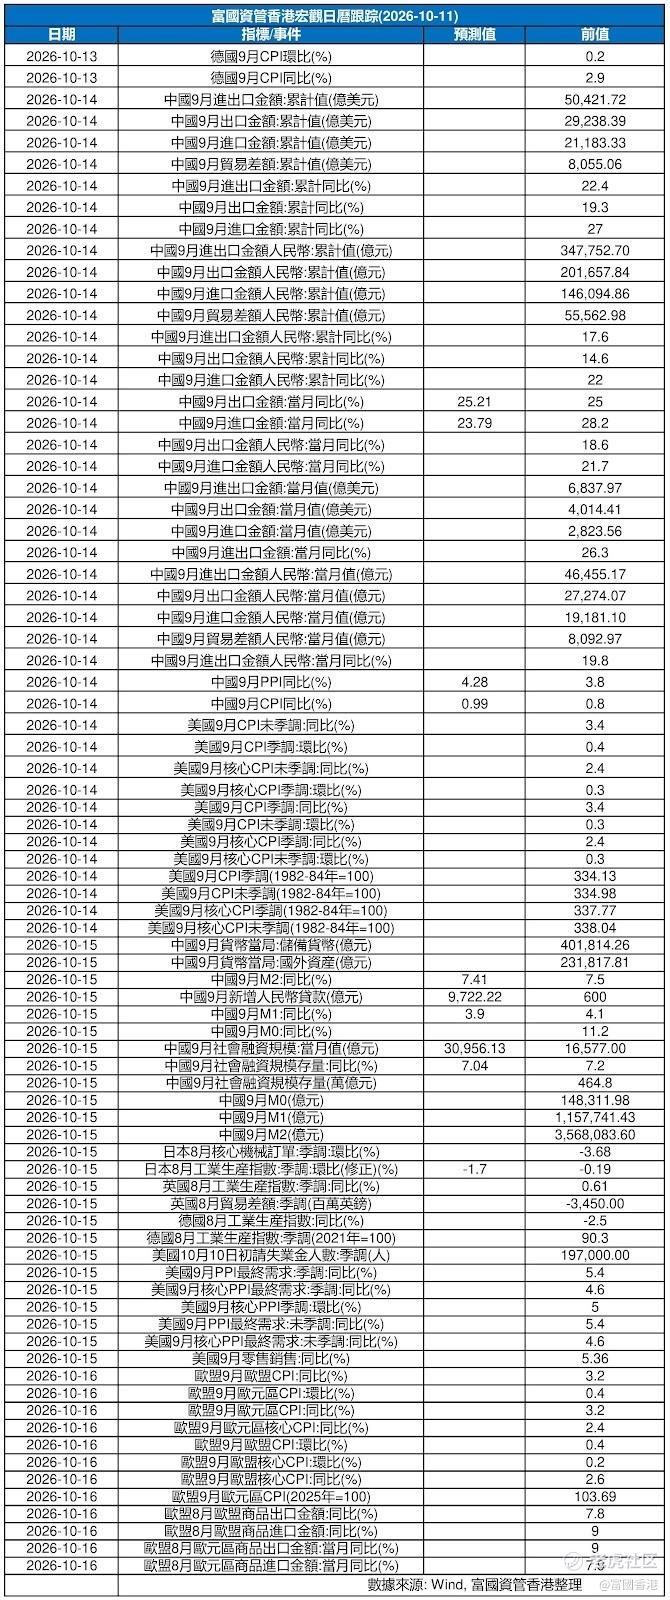
下周宏观事件关注:
风险提示:
本文件仅供资讯参考用途,并不构成买卖任何投资产品的要约或招揽,亦非提供任何意见或建议。本文件所载市场观点仅为一般性评论,并非针对任何个别投资者之投资建议。本文件所载资讯并未考虑您的具体投资目标、财务状况或个人需求,不应依赖其作为专业意见的替代品。在作出任何投资决策前,您应寻求独立的专业意见。
投资涉及风险,包括可能损失本金。过往业绩并不表示将来基金回报。基金单位的价值可升可跌,未来回报并不保证。投资者于投资前应阅读基金的销售文件,包括其章程及风险因素。阁下可于以下网站https://www.fullgoal.com.hk/en(此网站内容未经证监会审阅)取得基金的相关资料。
本资料由富国资产管理(香港)有限公司发行,并未经香港证券及期货事务监察委员会审核。本文件中的部分资讯取自于相信为可靠的第三方来源,惟我们对其准确性、完整性或时效性不作任何陈述或保证。
投资者应考虑本身的投资目标、风险承受程度及财务状况,并于投资前细阅基金的销售文件。
$Fullgoal恒生港股红利ETF (03031.HK)$ $FG机器人 (03093.HK)$ $恒生指数 (LIST91331.HK)$ $腾讯控股 (00700.HK)$ $阿里巴巴-W (09988.HK)$ $小米集团-W (01810.HK)$ $建滔积层板 (01888.HK)$ $宁德时代 (03750.HK)$ $汇丰控股 (00005.HK)$ $MINIMAX-W (00100.HK)$ $智谱 (02513.HK)$ $中芯国际 (00981.HK)$
$恒生指数(HSI)$ $阿里巴巴-W(09988)$ $腾讯控股(00700)$ $富国港美机器人(03093)$ $FG恒生红利(03031)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
