


希音(SHEIN)交卷:两份买入评级,一场万亿大促
一家刚上市满月的公司,在恒生科技指数下跌、美股也在下探的背景下,单日逆势拉涨8.9%。更巧的是,同一天,华尔街两家最重量级的投行首次出手覆盖,双双给出买入级评级。
这就不像是散户情绪能推出来的行情了。
顺着研报一路翻到财报,我发现这根阳线背后藏着的东西,比一天的涨幅有意思得多。
谁在逆势买入?
先说股价本身。10月8日,希音(SHEIN)单日收涨8.9%,报35.88港元。
这个涨幅放在平时不算什么,但放在当天的环境里就很扎眼——恒生科技指数跌约1%,美股主要股指也在下跌区间,整个非必需消费品板块都笼罩在对高利率的担忧里。大家都在水里扑腾,它一个人在岸上走。
更关键的是量能和时点:上市刚满月,正赶上首批投行解禁覆盖的窗口。这种位置的放量大涨,一般不是散户情绪推动的,而是有定价权的钱开始表态了。我当时的判断是:这不是一次普通的技术反弹,背后一定有基本面级别的催化。顺着这个思路往下挖,就挖到了高盛。
高盛的卷子:首次覆盖就是“买入”
10月8日,高盛首次对希音(SHEIN)进行评级,上来就是“买入”,12个月目标价62港元。同一天,摩根士丹利也首次发布研报,“增持”评级,目标价58港元。一天两个买入级评级,这在新股覆盖里是很少见的阵仗。
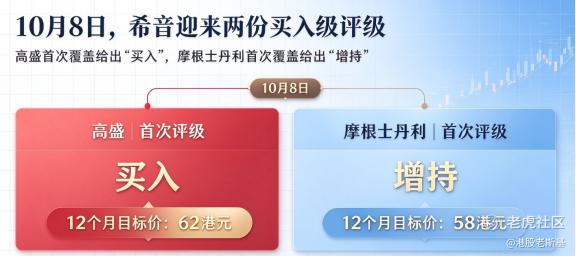
我看了高盛的逻辑,觉得有三层值得说。
第一层是估值。62港元基于2027年预测市盈率18倍,而扣掉现金只有8.7倍,对标全球时尚服饰同业,这个数基本是最低一档。
第二层是现金储备雄厚。希音(SHEIN)账上趴着约152亿美元现金,上半年经营现金流净流入12亿美元。按180亿美元市值算,你买票上车,光现金就值回大半票价,全球最大的线上时尚零售业务相当于半卖半送。这种现金厚度,在全球零售行业里都极其罕见。
第三层是增长。高盛预计随着关税影响正常化、货运压力缓和、运营效率改善,2027至2028年收入增速恢复至10%,经调整净利润分别升至19亿和23亿美元。
还有个细节:这两家都是希音(SHEIN)9月IPO的保荐行,对公司账目的了解程度不是外人能比的。他们在上市满月就联手表态,至少说明招股书里看到的东西,跟后来跟踪到的实际情况是对得上的。
当然,投行给的是观点,得找事实验证——正好,英国的账本披露了。
英国的账:25亿英镑营收,利润涨18.5%
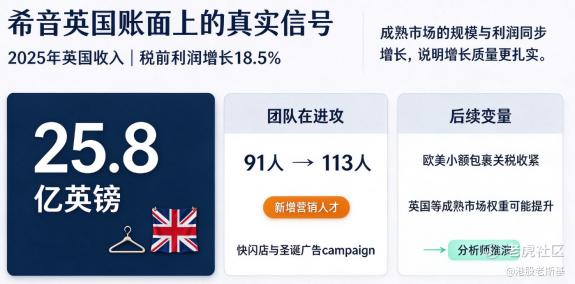
10月9日,希音(SHEIN)英国公司的账目出炉:2025年英国收入突破25亿英镑,达到25.8亿英镑;税前利润增长18.5%,至4500万英镑。
为什么这份区域性账目值得单拿出来说?因为英国是它披露最完整的单一市场,而且英国市场够卷——Primark、Boohoo这些本土快时尚玩家都蹲在那。
在这种成熟市场做到25亿英镑体量、利润还能双位数增长,说明赚钱能力是实打实的,不是靠补贴堆出来的流水。
两个细节我印象挺深。一个是英国团队从91人扩到113人,招的主要是营销人才,牛津街快闪店、圣诞广告campaign一个没落——还在进攻姿态,不是在守。
另一个是有分析师推演,欧美收紧小额包裹关税之后,希音(SHEIN)反而可能加速把重心倾斜到英国这类市场,那这25.8亿英镑后面还有得涨。
投行观点有了,区域事实也有了,最后还差一块:全球的基本盘撑不撑得住。
成熟市场的规模与利润同步增长,说明增长质量更扎实。
小单快返:这才是它真正的护城河
聊到这里必须说说LATR,这是希音(SHEIN)所有故事的发动机。官方叫法是"大规模自动化小单快返"。
这套模式牛在哪?服装行业有个长期解不开的"不可能三角"——款式多、上新快、库存周转高,三件事没法同时做到。传统品牌一季押一次宝,赌错了就是堆积如山的库存。而希音(SHEIN)用数字化把"捕捉需求、海量开发、小单生产、快速交付、收集反馈"串成一个循环,硬生生把三角撕开了,以效率换时间,十几年就在全球市场做出千亿级营收。
更难得的是这套模式还在进化。截至8月底,希音(SHEIN)已累计开发200多项创新工具和智能设备,向供应商交付近9500件,从提升面料利用率的智能合裁系统,到把配饰装订效率提升3倍的压脚工具,都是从产线痛点里长出来的真家伙。约7500家合约制造商、1700多个自研软件系统,把分散的产能变成了可调度、可复制的数字化网络。
底盘与看点:152亿现金压舱,万亿大促开闸
重新看了看年报,几个数值得记住:上半年订单量5.49亿单,同比+6.4%;活跃顾客2.91亿,同比+14.6%;净收入201亿美元——半年营收已经跟Zara母公司Inditex一个量级。账上趴着约152亿美元现金,上半年经营现金流净流入12亿美元。
现金流这个东西不会说谎。152亿现金,就是它敢全球扩张的底气,也是高盛敢给买入的底气。再加上高盛测算它2025年全球时尚市场份额才1.9%——已经是全球最大线上时尚零售商了,份额还不到2%,天花板肉眼可见地高。
接下来就是现成的验证机会了。希音(SHEIN)年末大促10月19日开闸,一路打到12月27日,双11、黑五、网一、双12全包,两个多月,是它全年资源最集中的一场仗。外部环境也配合:贝恩预测今年美国假日零售销售额首次突破1万亿美元,线上增长9%,服饰还是主力品类。往届大促有过单品预热期日均曝光涨十几倍、销量翻几百倍的案例。
四季度的战报出来,“增长恢复”这个故事讲得通讲不通,一看便知。
结语
把牌摊开看:10月8日的股价大涨,表面是两家保荐投行给予积极评级的催化,往深处翻,是英国市场18.5%的利润增长在撑,是152亿美元现金在托底,后面还接着一个万亿规模的假日消费季。
目前市场对希音(SHEIN)的定价,还停留在"持续消耗现金"的旧剧本里,而高盛们已经开始给2027年的盈利复苏重新写剧本了。
当然风险也要说清楚:关税、ESG监管、竞争加剧,每一条都是真风险。
但投资很多时候就像等一班车:车上的人嫌挤,车下的人嫌慢,真正重要的是这车到底开不开。
希音(SHEIN)的卷子已经交上来了,剩下的,交给市场批改。
修改于 2026-10-13 10:04
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
