


科技股的抛售显然是错杀?
需要强调的是,本文只是简单复盘,分享一个我自己观察市场的角度,仅供参考,不作为投资建议;原文有删减,更详细的市场复盘见文末知识星球。以下为正文。
说句题外话,昨晚熬夜看欧冠,有幸见证皇马在最后7分钟内连追3球,终场4:3逆转罗马。我觉得这就是足球比赛的魅力,不到最后一刻,你永远无法确定谁能真正胜出。投资其实也一样,只要你能确定你的持仓基本面没问题,短期的浮亏并不意味着最终无法转为盈利,只是你跟穆尼里奥一样,你能做的只是排兵布阵,但无法知道这个逆转什么时候发生。
回到市场——
1、隔夜宏观方面主要是CPI全面超预期,结构上看,能源价格虽是整体通胀的主推力,但核心通胀的反弹暴露出更深层隐患:服务业(尤其是住房)价格坚挺,且娱乐、医疗、二手车等广泛上涨,表明通胀粘性显著增强,已非单一因素扰动。受此影响,市场政策预期急剧转向鹰派,10月加息概率飙升至50%,12月加息几乎板上钉钉。
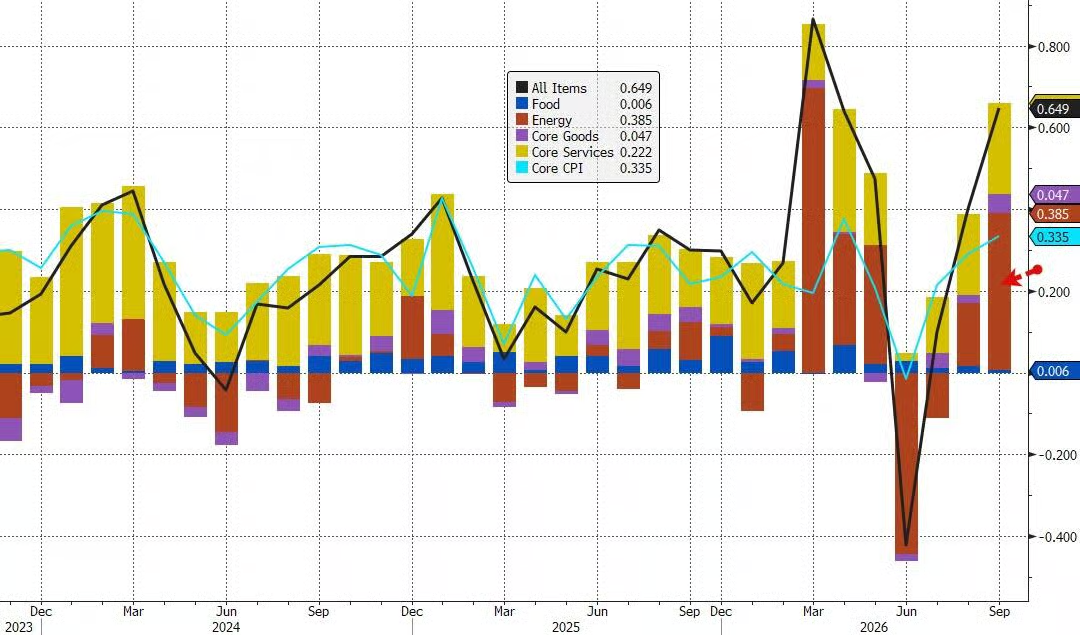
更重要的是,现在不但原油价格看不到回落的迹象,成品油市场也依旧深陷困局。供给端,中东与东欧地缘冲突重创炼厂产能与航运物流,全球炼厂开工率逼近极限;需求端,OECD消费韧性抵消了中国需求下滑的冲击。面对危机,欧美政策干预捉襟见肘:欧洲释放5000万桶战略储备仅是透支未来缓冲,无法创造增量产能;美国减税与放宽监管反而抑制了价格机制引发的需求破坏,若限制出口更会将短缺转嫁全球。随着北半球冬季临近且油气库存处于历史低位,市场脆弱性加剧。更高的燃料成本终将沿着产业链传导,将通胀拖入更高更久的境地。
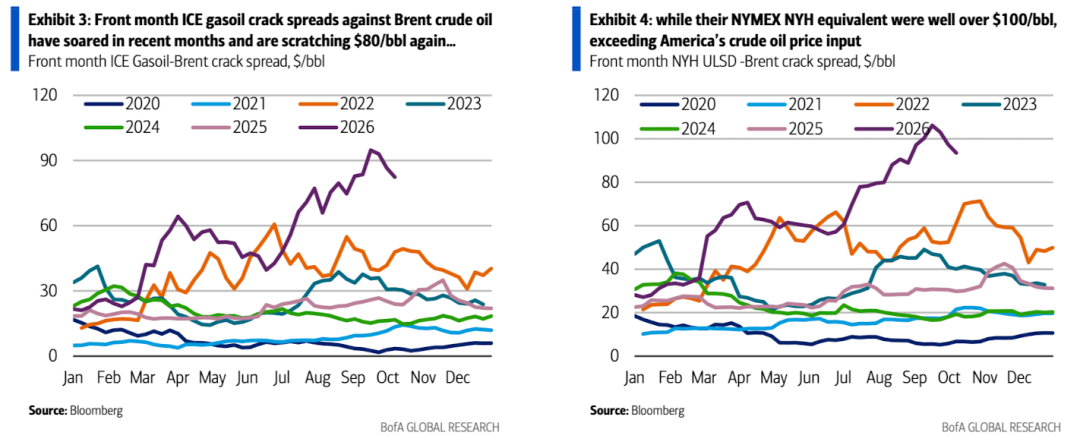
所以正如之前文章提到的(周评:美股的广度扩散是否可持续?):美债利率更高更久仍是基准预期。但原本上周以为,宏观层面利率重回向上,市场资金也会重新轮动回科技板块。但架不住微观层面出现了新的“鬼故事”。
2、隔夜科技板块普遍下跌,其中跌幅最大的仍是半导体和新兴云服务商。SMH隔夜下跌近4%,CoreWeave(CRWV)、Nebius(NBIS)跌幅更是超过10%。引爆市场情绪的是,CoreWeave 2032年到期的无担保债券收益率升破15%。彭博指出,这已经达到信用市场通常与财务压力联系在一起的水平。于是,原本集中在新兴云服务商自身的融资担忧,迅速向整个AI产业链扩散。
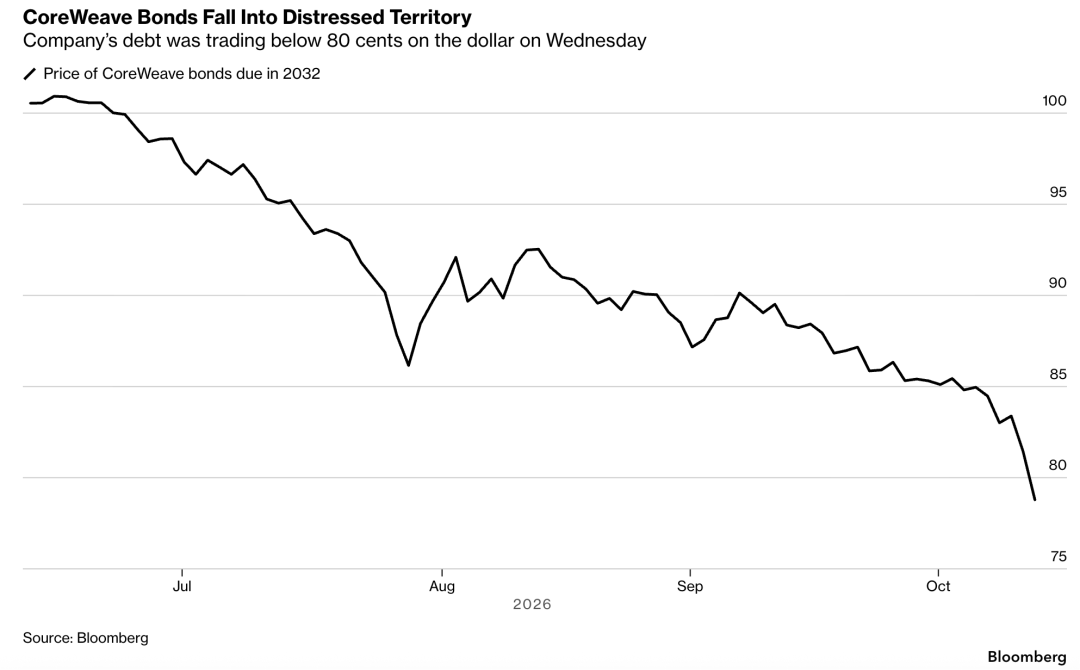
但这里需要澄清的第一点是,CRWV信用问题 ≠ AI需求问题。
新兴云服务商在高利率环境下更加脆弱,本身并不算新闻。问题在于,它们已经成为AI基础设施投资的重要融资主体,因此一旦资本成本显著上升,市场很容易进一步担心算力建设是否会受到影响。
以CoreWeave为例,公司二季度末待执行合同收入约1040亿美元,三季度初又新增超过250亿美元客户承诺;9月披露的新签短期算力合同价格约达到年化4000万美元/兆瓦,总签约电力规模也从6月底约3.7吉瓦升至8月约4.2吉瓦。管理层目前仍在强调需求和待执行合同保持强劲。
换句话说,现阶段至少还没有证据表明CoreWeave已经进入“新增项目不再具有经济性”的阶段。但债券市场已经开始提前交易资本成本上升的风险。如果未来美债收益率和信用利差继续上升,而算力租赁价格、利用率和项目回报无法同步提高,那么新增项目的投入资本回报率与加权平均资本成本之间的利差就会逐渐收窄。届时,公司最理性的选择将不再是单纯追求新增订单和待执行合同增长,而是提高项目回报门槛,主动放弃低回报订单,并逐渐降低资本开支增速。
首先,这本身甚至未必是CoreWeave的坏事。如果收入依靠前期已经投入的GPU和数据中心继续增长,而资本开支增速开始明显低于收入增速,那么公司反而可能进入自由现金流改善、杠杆下降、投入资本回报率回升的收获期。
其次,只要AI算力依然供不应求,同时微软、谷歌、亚马逊、Meta等大型云服务商的项目回报仍明显高于资本成本,那么更可能发生的是资本开支主体迁移(大型云服务商资本开支上升),而不是全行业AI资本开支下降。只有当高利率进一步压低整个行业的边际项目回报,使得大型云服务商也不愿意继续承接新增算力项目,最终导致全行业AI资本开支真正下降,才会成为半导体需求层面的实质利空。
所以短期新兴云服务商下跌有理,但市场对半导体板块显然但有过度。
3、第二个压力则来自Anthropic。Anthropic近期在旧金山举行的闭门IPO前投资者日上披露,公司第三季度营收达到168亿美元,季度环比增长约45%。虽然绝对增速依然极高,但相比二季度约147%的环比增长,增速已经明显放缓。与此同时,公司披露已经实现“调整后盈利”和正向现金流。
一个引发市场讨论的细节是,Anthropic今年7月底年化经常性收入已经达到约650亿美元。如果简单按照“最新单月收入×12”的口径计算,相当于7月单月收入约54亿美元。以三季度总收入168亿美元倒推,8月和9月合计收入约114亿美元。如果进一步假设8月和9月以相近速度增长,那么隐含的月度环比增速大约只有3%—4%。
这与今年上半年的增长轨迹形成明显反差。此前Anthropic的年化经常性收入从2025年底的较低基数迅速上升至7月底650亿美元,月度复合增速极高;而进入三季度以后,这种“持续加速”的状态已经明显减弱。
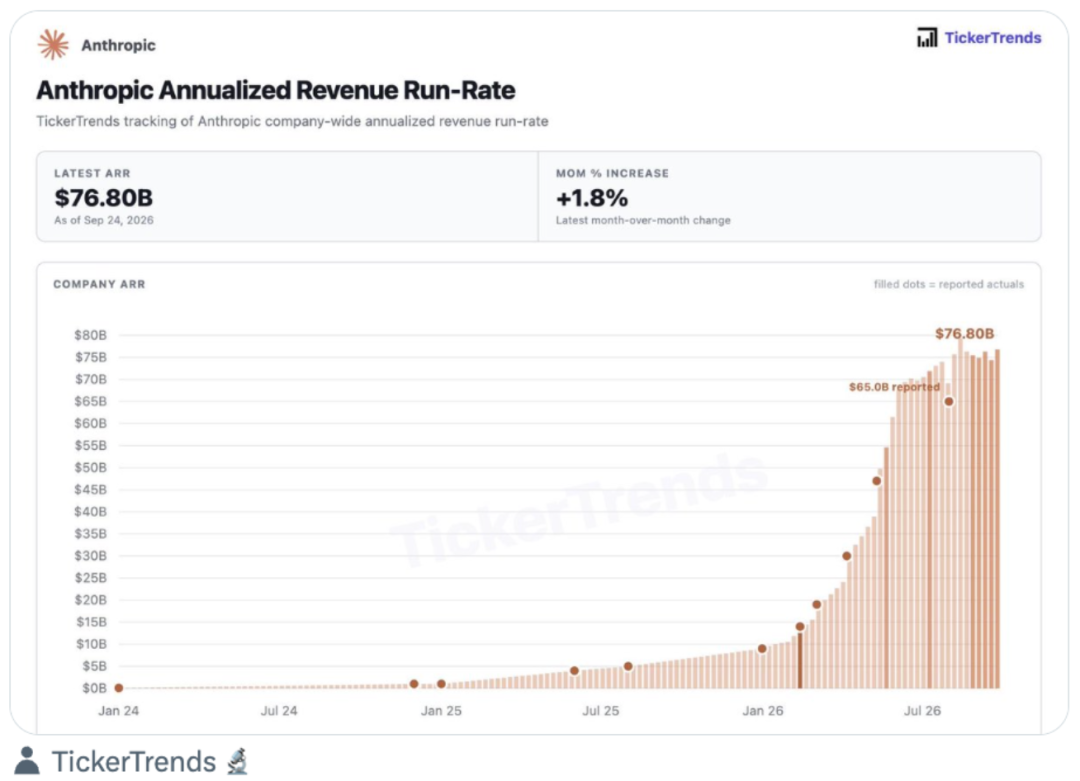
但这里同样需要澄清第二点:高增长开始降速 ≠ 算力预算下降。
即使Anthropic营收增长放缓,只要利润率和自由现金流持续改善(虽然token价格下降,但成本其实下降更快),那么它的内部融资能力反而会增强,对外部资本市场的依赖会下降。因此,Anthropic增速正常化(原本的高增速本来就不可持续),更直接影响的是市场此前对AI收入“无限加速”的估值假设,而不是半导体需求本身。 换句话说,AI应用层的收入增速决定估值斜率;利润和现金流决定资本支出的可持续性;真正决定半导体需求的,则是最终算力消费量。
而且在以前, Anthropic和OpenAI两家公司的营收增长,可能决定市场对整个AI产业链价值规模的预期。但随着隔夜谷歌 Gemini 4 Argon 正式发布,在大量基准测试中跻身前沿模型行列。如今 Anthropic、OpenAI、谷歌、Meta 四家企业真正同台竞争。前沿大模型赛道前所未见的激烈竞争态势,必然可能导致单家企业营收增速甚至利润率增速承压。
所以我自己的理解是,推理需求加速增长,AI智能能力提升速度惊人,递归自我迭代的前景也触手可及,所有人应该都不怀疑底层需求会持续走高。问题在于:资本成本与物理层面的瓶颈,会不会阻止需求转化为实际资本开支。
融资端的确正在恶化。CoreWeave这类资产负债表最脆弱的新兴云服务商,在长端利率和信用利差上升时必然首先承压。即使当前项目经济性仍然成立,市场也会提前交易未来融资成本上升带来的风险。
至于电力、基建、设备也都存在实实在在的约束,可能会拖累交付落地。市场显然也在担心,如果民主党在中期选举出现横扫,可能会进一步加剧数据中心的建设难度。虽然特朗普自己也说了,在国际竞争的大环境下,政策层面没有理由阻碍数据中心建设,更大可能是建设方增加支出补贴社区以安民意。
此外,大型云服务商本季度很难再次大幅上调2027年资本支出指引,新的资本开支上修窗口可能更多要等到明年预算重新确定。因此短期内,“AI算力需求增速放缓”的担忧确实很难完全消除,即使实际基本面尚未出现明显变化。
但与此同时,云厂商仍被视作推理经济爆发的长期受益者。更多智能代理、更多代币、更多流量运行在他们的算力网络之上;额外优势是,他们手握大量稀缺基础设施。实验室之间的竞争或许会压缩模型本身的盈利空间,但未必会损害基础设施所有者的收益。而AI在软件、广告、支付以及其他应用层面的收入贡献,也正在逐渐从概念进入财务报表。
因此,接下来的科技板块更可能呈现的并不是简单的普跌或V型反弹,而是内部分化:高杠杆、依赖外部融资的AI基础设施公司承受更大的估值压力;而已经能够兑现收入和利润的AI受益公司,反而更容易获得资金重新集中。——隔夜各板块的跌幅的分化程度其实已经有显现。
这也和此前的判断一致:在高利率环境下,真正有能力用盈利增长抵消估值压缩的仍然是科技板块,尤其是AI受益板块。因此,不必因为市场回调而对科技板块过度悲观,但抄底时也要注意筛选。
如觉内容有用,欢迎点赞,在看。
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
