


中国核药创新的“隐形舵手”,在绵阳
近三年,核药是创新药领域交易最活跃的方向之一。跨国药企为核药资产支付的收购对价累计接近90亿美元,诺华Pluvicto单年销售额逼近20亿美元。在这个高热度的赛道上,核药又是一个特殊品类:它既是创新药,又高度依赖上游医用同位素的稳定供应。2026年4月,国内首个用于SPECT肿瘤显像的1类创新核药获批,核药再次进入产业视野。但少有人追问一个更底层的问题:这些创新药物的“原料”——医用同位素,从哪里来?
长期以来,中国核药创新的瓶颈不在分子设计,而在长期被忽视的核素供应链——碘-131、镥-177、铽-161等关键核素高度依赖进口。供应链的脆弱,如同悬在产业头顶的一把剑。而在这条供应链的上游,一座西南内陆城市绵阳,正悄然扮演着越来越关键的角色。
从碘-131到铽-161:核素国产化的“绵阳路径”
核药创新的起点是核素。没有稳定、自主的核素供应,药物研发如同在别人的地基上盖楼。
绵阳切入这条赛道的时间比多数人想象的更早。2015年,成都欣科医药通过药品GMP认证恢复生产,次年与位于绵阳的中国工程物理研究院核物理与化学研究所(简称中物院二所)组建医用核素国产化联盟,共同实现碘-131口服液的全产业链国产化。碘-131是甲状腺癌术后清甲与甲亢治疗的基础用药,也是核医学用量最大的治疗核素之一。此前国内制备碘-131多用湿法工艺,过程复杂、耗时长,强放废液量大。2024年,中物院二所投用干法蒸馏系统,将辐照过的碲靶直接高温蒸馏,不产生液体放射性废物,单次产出300居里碘-131,年供货能力超2万居里。依托绵阳研究堆建成的5条核素生产线,碘-131供应已占国内市场约两成。
镥-177的国产化则是一次更彻底的上游突破。镥-177是全球销售额最大的治疗核素,诺华的Pluvicto和Lutathera均以其为核心。2019年底,中物院二所依托自主开发的色层分离工艺完成国内首批无载体镥-177的生产,随后建成百居里级全自主化生产线,放射性核纯度大于99.9%,打破了国外产品长期主导。这意味着中国核药企业不必再依赖排队采购进口核素,为核药自主创新奠定了核心原料基础。
更前沿的布局在铽-161。铽-161与镥-177同属镧系元素,标记工艺可沿用,但它额外发射射程仅0.5至30微米的俄歇电子与内转换电子,细胞吸收剂量约为镥-177的3倍,针对的恰是镥-177难以覆盖的散在微小转移灶。2025年1月,国内首例基于国产铽-161药物的PSMA放射性配体治疗临床试验在绵阳市中心医院完成,给药对象为确诊前列腺癌9年的进展期患者。在国内同期推进的多条铽-161工艺路线中,中物院二所单次制备得到33.4GBq,约0.9居里,领先其他路线。从碘-131到镥-177再到铽-161,绵阳用十年时间跑出了一条清晰的核素国产化轨迹。
不止于核素:产业链的“绵阳式协同”
核药产业的特殊之处在于:核素半衰期极短,镥-177的半衰期约6.7天,氟-18仅110分钟。这决定了核药不可能“集中生产、全国配送”,而必须在区域内完成从核素到药物的快速转化。
绵阳的独特优势在于“地理半径内把这条链的各环节配齐了”。上游有中物院二所运行的绵阳研究堆,已建成5条堆产同位素生产线,实现8种重要医用同位素的进口替代,在研医用同位素达24种。中游的药物转化已不止步于本所自研:先通医药与中物院二所共同开发的镥-177氧奥曲肽注射液(XTR008),中物院二所以GMP级无载体镥-177作为核心原料参与关联审评,该药2025年4月上市申请已获国家药监局受理,预计2026年获批。下游有绵阳市中心医院等临床机构承接药物验证和患者治疗,该院拥有国家卫健委核技术医学转化重点实验室,已完成15项新型放射性配体诊疗技术研究。
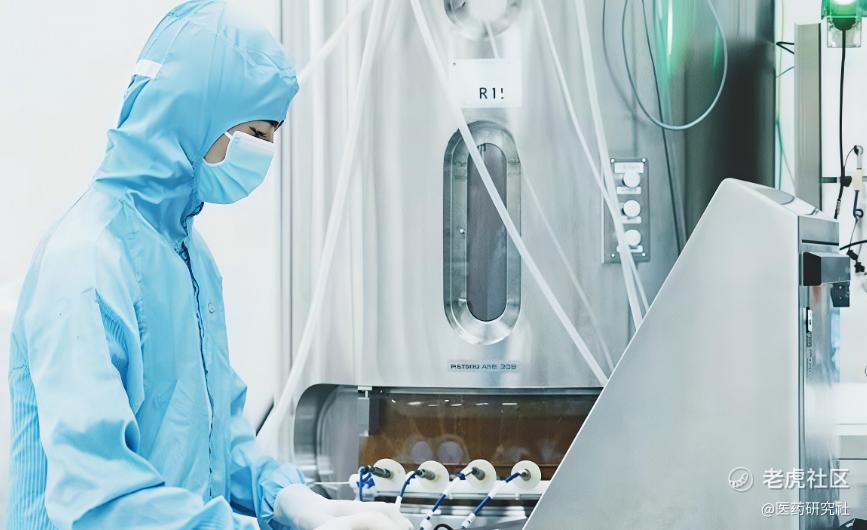
2026年7月,国内规划规模领先的医用同位素阵列工厂签约落地绵阳。厂区一字排开6台30兆伏中高能回旋加速器,一次规划生产23种医用同位素,重点量产砹-211、锕-225、碘-124等临床紧缺核素,全部采用国产装备,建成后比国外同行有三分之一价格优势。这座工厂的定位是一个公用平台——药企可以通过它快速、低成本地推进药物管线研发和商业化生产,而自建同位素设施的成本和审批门槛极高。
创新的“最后一公里”:从实验室到病床
核药创新的真正难点在于:能否让一个分子安全、合规、可及地到达患者身边。
绵阳正在尝试打通这条路径。产业端,绵阳在四川率先推行核医疗产业链链长制,设立规模65亿元的产业投资基金。规划4000余亩的核医疗健康产业园已完成首期500亩基础设施建设,5万平方米GMP洁净车间、2.9万平方米研发办公用房建成投用。涪江实验室由中物院核物理与化学研究所、绵阳市中心医院等12家单位共建,聚焦核素药物创制与核医疗设备研制,已转化核医疗科研成果52项,其中27项投产。
挑战同样清晰。中核集团首席科学家杜进在2026年核技术应用暨核医疗产业创新发展大会上指出,现有研发基础较好,但临床样品仍缺,药企急需公共中试平台或定制研发生产服务。清华大学长庚医院核医学科主任何作祥则认为,绵阳在堆器耦合同位素生产方面处于国内领先水平,但核医学高端人才不足仍是短板,需加强与国内优势医疗机构的力量协同。
更大的产业图景正在展开。共研产业研究院预测,2026年中国核药市场规模可达139.61亿元,同比增长约11.8%。国内在研核药管线已超20款,恒瑞医药等企业的PSMA靶向核药已进入临床后期,远大医药、先通医药等企业密集布局。跨国药企同样在加码:诺华在浙江海盐建设的放射性药品生产项目已完成主体工程,预计2026年底具备生产能力,将生产镥-177放射配体药物。
在这场从核素到药物的全链条竞赛中,绵阳的角色不会频繁出现在新闻头条。它不研发最耀眼的药物分子,也不直接面对患者。但没有它在核素供应端的持续突破,下游的一切创新都将受制于人。从碘-131的干法蒸馏系统,到镥-177的无载体量产,再到铽-161的居里级制备,绵阳做的事情,是中国核药创新最底层,也是最不可或缺的那一层。
这或许就是“隐形舵手”的含义——你看不见它掌舵的动作,但船的方向,始终由它决定。
来源:医药研究社
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
