


从三家投行同时站台,到年末大促打响,希音(SHEIN)的本地化筹码正在集中兑现
10月12日,希音(SHEIN)2026年末大促一期招商,与“超补双11”“超补黑五”招商同步开启;五天后的10月19日,大促正式启动,一直持续到12月27日,把双11、黑五、网一、双12和圣诞季串成一个长达两个多月的促销周期,希音(SHEIN)已经按自己的节奏进入旺季。
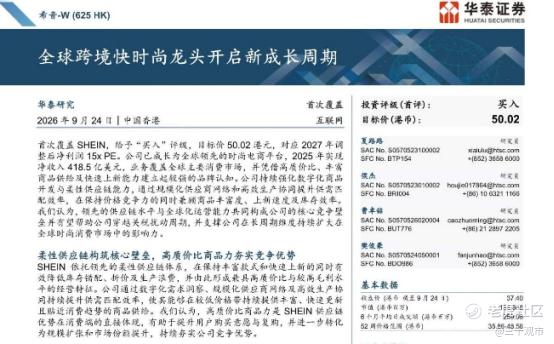
卖方研究端几乎同时热闹起来。高盛给出62港元目标价,摩根士丹利给出58港元,10月14日摩根大通首次覆盖即给予“超配”评级、目标价50港元,较上一收盘价隐含45%的上涨空间——按35港元上下的股价算,三家机构给出的隐含空间从四成到接近翻倍不等。值得注意的是,高盛、摩根士丹利、摩根大通正是希音(SHEIN)香港IPO的联席保荐人:一家公司9月1日刚刚挂牌、上市后首份中报发布不到两周,最了解它的三家保荐机构便接连站台,这个信号本身,比财报里的任何一个数字都值得琢磨。
投行看到的,是市场没看到的东西
先看共识。高盛的逻辑很直接:希音(SHEIN)约180亿美元的市值,只相当于账上现金的1.18倍,到2027年会降到1.04倍。翻译一下,市场的定价基本等于“这家公司会把账上的钱烧光”。但高盛不这么看,它预测2027到2028年收入增速回到10%,经调整净利润从今年的14亿美元回升到19亿和23亿美元。大摩的切入角度不太一样:它盯的是希音(SHEIN)手里约130亿美元的净现金,以及AI对业务的变现潜力;摩根大通则以“超配”定调,目标价对应约45%的空间,看好的同样是调整后盈利的修复路径。
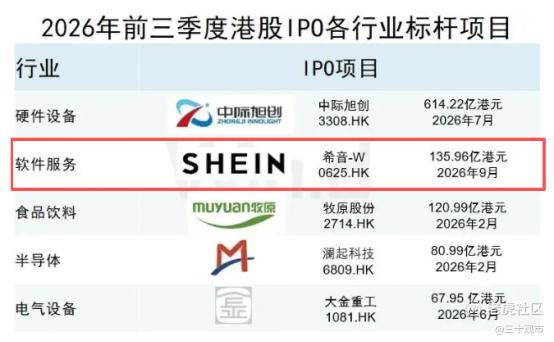
三家机构的背书,还踩在一个微妙的时点上。Wind数据显示,2026年前三季度港股IPO募资合计约3855.66亿港元,较去年同期接近翻倍;其中,希音-W(0625.HK)以135.96亿港元的募资额,位列软件服务行业标杆项目。上市时点上,希音(SHEIN)赶上了港股IPO募资翻倍的窗口;定价水平上,市场却只给了它“现金折价”——一热一冷之间的落差,正是投行所说的预期差。三份报告的共识其实就一句话:市场把周期性的困难,当成了结构性的崩溃。
真正的问题只有一个:承压的这段时间里,希音(SHEIN)手里的牌是怎么打的。
承压测试:三张应对牌
压力是真实的:中东局势推高油价与空运成本;欧盟7月取消150欧元以下包裹免税,每件加征3欧元关税,11月起再加清关处理费。但拆开看,它并非被动挨打。
第一张牌是效率。自有品牌加LATR大规模小单快返模式,7500家合约制造商、1700多个自研系统,让“小批量测试+动态返单”跑在同行前面。成本普涨时,效率就是定价权——同等提价幅度下,柔性供应链的商品仍握有价格优势,这是高盛判断利润率修复的底气。
第二张牌是时机。提价并非仓促应对,而是提前出牌的主动调整:欧盟免税取消前就已推进调价并收缩投放,让市场提前消化预期。中报已有反馈——美国市场收入降幅从第一季度的14.3%收窄至第二季度的6%。
第三张牌是本地化履约。针对欧盟新规,希音(SHEIN)已在欧洲推“小额快备”就近发货:约六成欧洲订单从本地仓发出,2025年12月启用的波兰物流中心达74万平方米、服务超1亿欧洲消费者,同时淘汰15欧元以下低利润SKU。账不难算:直邮小包新规下单件综合税费增加5至8欧元,本地仓发货分摊仅约0.5欧元,时效从12至20天缩到3至5天。
同业也在验证:海外仓在跨境物流中的占比已从2023年的45%升至2024年的52%,预计2027年达58%。关税壁垒竖起的地方,本地化能力正在成为新的分水岭——这是防守,也是进攻。
英国样本:把“卖货”做成“种地”
如果说应对关税是防守,本地化运营就是进攻,而英国是最好的观察窗口。
2025年,希音(SHEIN)英国子公司营收做到25.8亿英镑,同比增长25.9%,税前利润涨了18%。在一个Primark和Boohoo的老家,一个线上品牌能把营收一年推高5.3亿英镑,这事本身就不太“快时尚”。
更值得看的是它怎么花的钱。英国团队从91人扩到113人,销售和营销人员增加了35%。同时跟Live Nation、Wireless音乐节合作,在伦敦牛津街搞快闪,四座城市铺圣诞活动。管理费用从1340万英镑翻到2703万,但营业利润反而增长了27.9%。
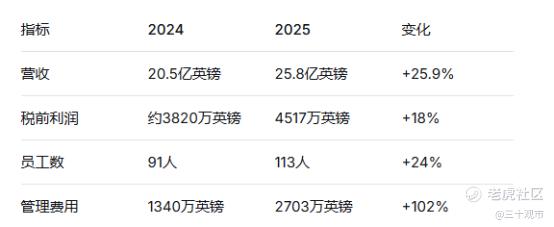
管理费用翻倍,利润反而涨了。这说明希音(SHEIN)在英国不是在“卖货”,是在“种地”。线上品牌做线下营销,图的不只是曝光,是消费场景的卡位——音乐节卡年轻人,快闪店卡线下流量入口,圣诞活动卡礼品消费的心智。种地的逻辑也延伸到了履约端,SHEIN Marketplace在英国已经聚了超过3000家本土卖家。
指数里的慢钱,和供应链里的硬通货
华泰证券最近的恒生科技指数纳入预测里,希音(SHEIN)以“市值组高位”出现在新增成份股名单上。恒科追踪规模大约371亿美元,这次调整对应约289亿港币的再平衡资金。希音(SHEIN)作为市值组新增标的,会拿到被动资金的配置。
但华泰点了一个细节:希音(SHEIN)的日均成交偏低,被动资金流入的“冲击时间可能较长”。这句话反过来读,就是股价的短期支撑可能被拉长,而不是集中爆发。对于目前的希音(SHEIN)来说,有持续的买盘托底,比一次性脉冲更有意义。
两条线放在一起看,逻辑其实在收拢。全球电商还在扩容,但玩法变了。欧盟和美国都在收紧小额包裹的免税红利,传统跨境直邮的低成本优势正在消退。接下来的竞争,拼的是海外仓备货能力、本地化运营效率和供应链的响应速度。
希音(SHEIN)过去几年攒下的东西——7500家合约制造商、1700多个自研软件系统、LATR的“大规模自动化小单快返”机制——恰好是这场新竞争里最硬的通货。高盛在报告里提了一个数字:希音(SHEIN)在全球时尚市场的份额是1.9%。全球最大线上时尚零售商,份额不到2%,——不是天花板低,而是市场本就“大而散”;免税红利消退后,新牌桌拼的是海外仓、本地化和供应链速度,能吃下分散份额的玩家反而更少了。
从能力输出到大促大考
所有的牌,都要在四季度见真章。10月19日至12月27日,希音(SHEIN)将迎来上市后的首个年末大促季,横跨双11、黑五、网一、双12四大节点,时间跨度超两个月。这不只是一场促销——对于刚交出首份中报、正处于"次新股定价期"的希音而言,这场大促是向市场证明平台商家生态活力和LATR模式旺季弹性的第一次大考,也是检验半托管模式能否在峰值流量下稳定履约的实战压力测试。
为此,希音拿出了上市以来力度最大的招商与扶持方案:大促分三期招商,为卖家留出备货缓冲,10月12日开启的一期与“超补双11”“超补黑五”同步进行;报名商品可获流量曝光与官方补贴双重扶持,开放主会场、首页资源位、搜索加权等资源,产业带卖家享半托管零费用入驻,配“生意参谋”、Agent智能问数等工具——去年预热期,一款平底杯曝光增1480%,一款男童小外套销量增超400倍。
三家保荐投行同时站台,看的不是希音(SHEIN)这个季度赚了多少,而是它手里攥着什么——152亿美元现金、36天库存周转的供应链效率、正在落地的本地化仓网,以及一个全球时尚市场份额不到2%的广阔上升空间。
当市场还在逐季比对利润数字时,希音已经把牌一张张亮在了桌面上。上市首个大促季,就是验牌的时刻。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
