


港股AI科技股们跌过头了吗?
10月14日晚,两件事同时落地。
一是美国9月CPI超预期。同比涨3.7%(预期3.6%、前值3.4%),为今年5月以来最高;核心CPI同比2.6%(预期2.5%)。美联储加息预期上升。
二是Anthropic的IPO前投资者日披露业绩。三季报本身不难看,但市场盯的是斜率。Anthropic一季度营收约47亿美元,二季度增至约116亿美元,三季度进一步升至168亿美元。尽管营收持续增长,但增速已较年初放缓,二季度收入较一季度增长超一倍,三季度环比增幅则降至约46%。Anthropic业绩大幅低于预期。
10月15日,港股、A股的科技股跟随纳指大幅低开,全天低迷。
港股这些AI科技股到底能否止跌?市场投资者普遍在发问。
AI科技股跌多少了?
在找答案之前,先看下面这张AI科技股名单(市值100亿港元,业务与AI高度相关的个股)
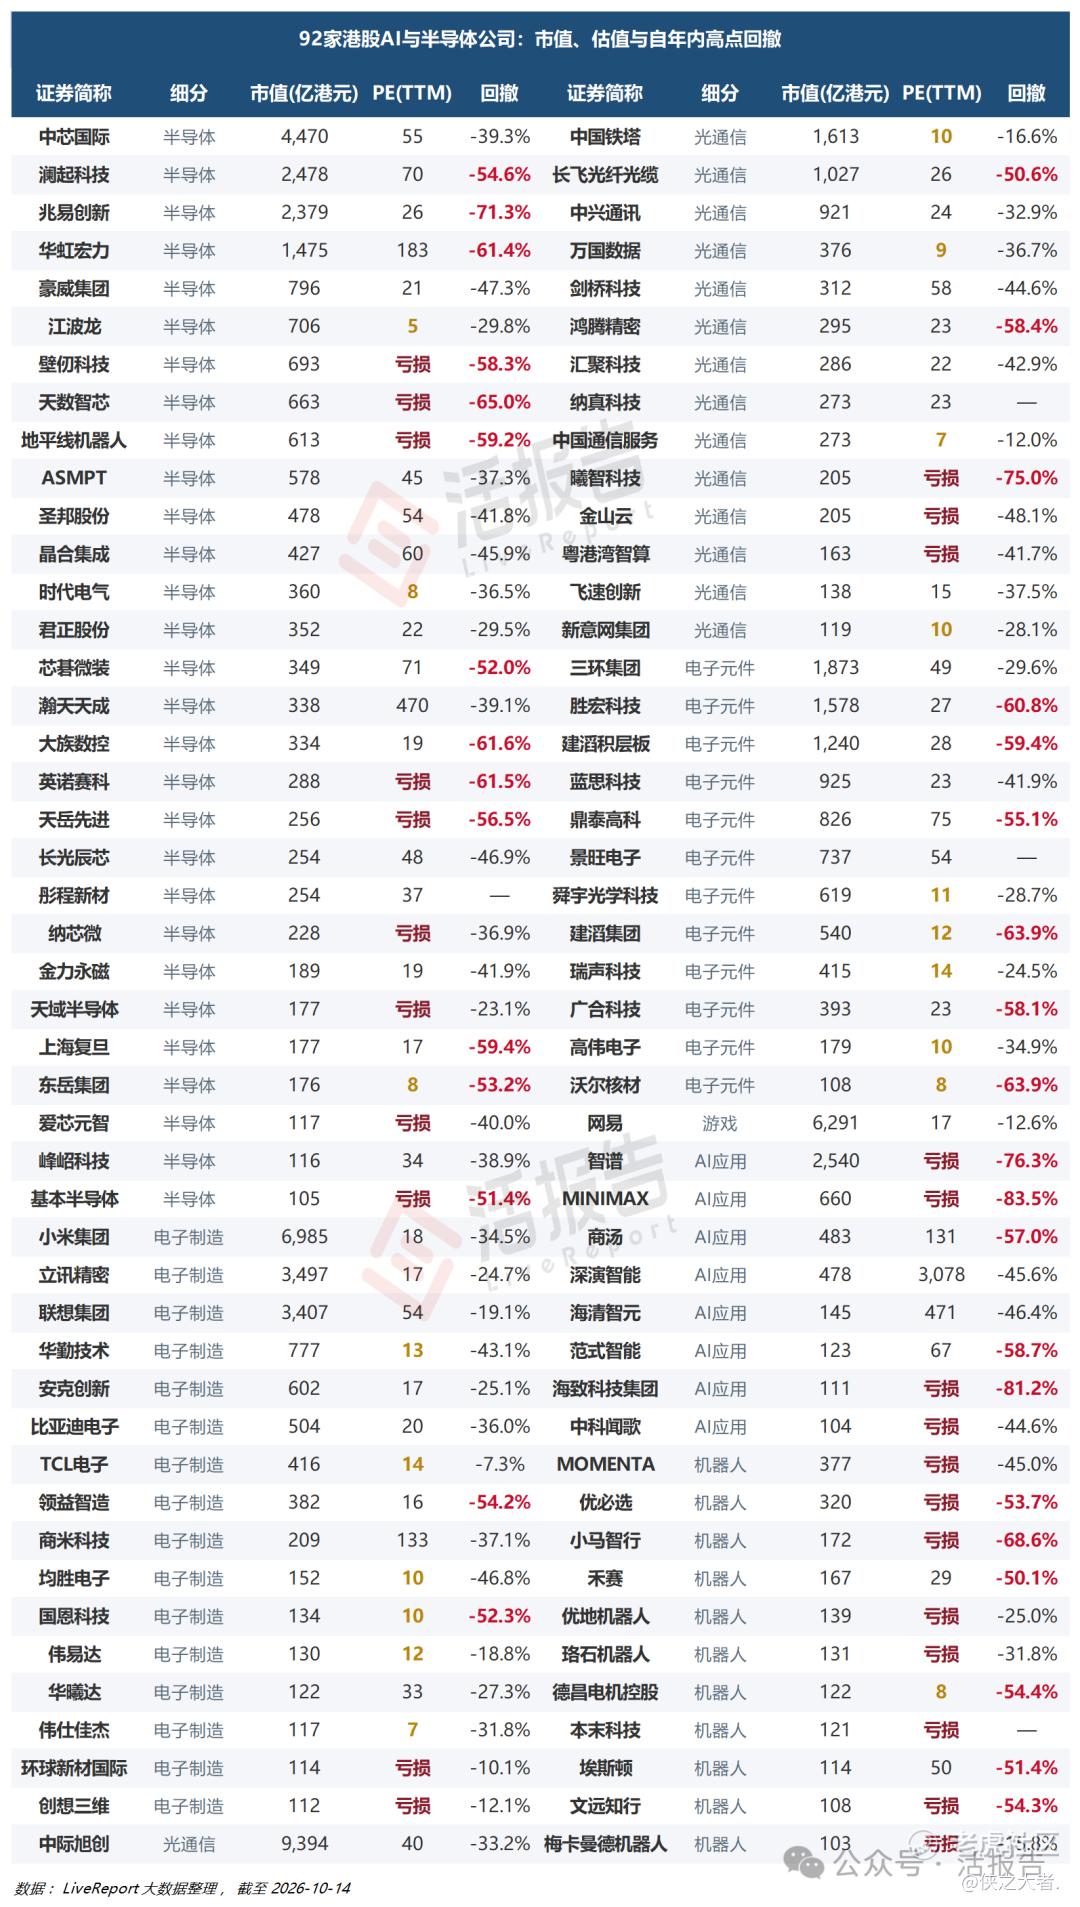
92家AI科技概念股里有88家年内有可比高点(4家是年内新上市),其中普遍在6月底与7月初见顶,随后持续回调。
88家AI科技股回撤中位数45.0%,市值加权39.5%。跌超50%的有35家,跌超30%的有68家,回撤不到25%的只有13家。
随着股价的深度回调,AI科技股的估值也普遍有深度的回归。
把88家按PE(TTM)分档:
-
PE15倍以下:19家,回撤中位−35%,最抗跌;
-
PE15—30倍:22家,−45%;
-
PE30—60倍:11家,−39%;
-
PE60倍以上:11家,−52%;
-
亏损(没有PE可用):25家,−51%,按市值加权是−61%。
能见底吗?
无业绩AI概念股在跌,有业绩支撑和增长预期的AI稀缺资产也在跌,这些AI科技股还有底吗?笔者认为科技股要见底,未来应该盯住业绩、卖压的释放、利率与加息预期。
第一,业绩:决定谁有资格谈“底”。
无业绩AI概念股跌,是典型的“叙事定价”退潮。没有利润、没有现金流、没有可持续订单,估值全靠想象和流动性,一旦风险偏好下降,最先被抛售,反弹也多是逃命波,不一定有真底。
有业绩支撑的AI稀缺资产也跌,则往往不是业绩证伪,而是估值端和筹码端双杀:利率上升压低远期现金流估值,前期涨幅大、机构超配、交易拥挤,遇到赎回或获利了结就容易负反馈。再加上市场担心AI资本开支太大、回报周期太长、竞争加剧,好公司也会被错杀。
所以,业绩只能提供“下限”,不能保证不跌。真正见底,需要看到财报不只是超预期,还要指引上修、毛利率改善、自由现金流转正、订单能见度提高。没有这些,跌了也只是便宜,不一定是底。
第二,卖压释放:底部通常不是猜出来的,是卖出来的。
科技股见底前,往往要经历一轮筹码出清。长期的底部出现,要盯几个信号:成交量是否先放大后萎缩,龙头是否补跌后企稳,利空是否开始“钝化”,空头是否回补,IPO、增发、解禁和内部人减持压力是否消化。
如果卖压没释放完,任何反弹都可能只是反抽。真正的底部区域,常常伴随“利空不跌、缩量企稳、板块反弹的宽度改善”。换句话说,不是看谁跌得多,而是看还有没有人被迫卖。
上面所说的是长期底部区域出现的信号。而短期科技股的见底,需要一根放量的大阳线扭转情绪。
第三,利率与加息预期:成长股估值之锚。
AI科技股很多价值在远期,对利率极其敏感。美债收益率、实际利率、通胀预期、就业数据和美联储路径,都会直接影响市场愿意给多少估值。
如果加息预期见顶甚至回落,成长股估值压力会明显缓解;如果通胀反复、加息预期再起,业绩再好的科技股也可能继续被杀估值。所以,利率不转向,科技股很难系统性见底。
同一张表里,PE300倍以上的AI应用公司在跌,PE5倍的存储芯片公司也在跌。跌的原因不一样,将来涨回来的理由也不一样——只用「跌了多少」判断,你一定会买错。
所以重点不是盯着K线,而是想清楚三件事。
未来的锚定是什么?是利率、是订单,还是现金流?如果连自己在赚什么钱都说不清楚,跌的时候你必然拿不住。
你自己的投资逻辑是什么?是估值修复、是景气上行,还是只是比别人早看到一步?这三种逻辑对应三种完全不同的持有时间。
追涨杀跌这件事,自己到底适不适合这个市场?今年6月冲进AI硬科技的人,现在问的多半是同一个问题:我是不是买错了。答案往往不是买错了,而是当初买入的理由本身就不是理由。
市场永远是那个市场。有涨有跌有周期,有泡沫有低估,有人赚有人亏——从来没变过,变的是人心。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
