


【陆江川】致投资者的信 | 2026年三季度投资回顾与未来展望
致投资者的信
2026年三季度投资回顾与未来展望
陆江川 投资经理
尊敬的投资人:
一、 未来看好的板块:聚焦高成长与顺周期双主线
1) 我们看好铜行业的长周期向上机会
供给端:今年上半年铜供给增速-1%。
(1)今年上半年已有三四十家铜矿企业披露产量数据,已披露产量同比下滑27万吨,即便考虑小矿超预期增产,上半年铜矿产量同比最多仍将下滑15万吨;减产主体为自由港、艾芬豪等企业。预计全年供给增速为-1%。
(2)铜企整体资本开支意愿低迷,已披露新capex的十七八家企业中,仅南方铜业布局了增长性资本开支,其余均为维持性资本开支,企业扩产态度非常保守。
(3)此前市场预期2026年下半年供给增量偏多、2027年开始逐步释放,当前供给释放节奏已明确延后,2027年底前供给端都将处于持续紧缩态势,大矿复产时间普遍推迟。
需求端增长表现:今年上半年铜需求具备较强韧性,分区域拆分来看,内需新增11.6万吨,非美外需新增20万吨,美国地区需求新增7.4万吨,合计需求新增规模达40万吨。
产业链库存结构特征:
(1)上游库存已进入深度去化阶段,截至6月粗铜累计去库40万吨,当前粗铜库存仅剩80万吨,按每月去库12万吨的节奏测算,到今年年底粗铜库存将完全去化,后续很快将进入精炼铜大规模减产阶段,上游已无进一步去库空间。
(2)下游库存上半年主动去库25-26万吨,年初铜价触及十万时下游加工厂提货偏谨慎,但终端需求表现强劲带动库存去化,当前下游已进入补库阶段。
2027-2030年铜价走势判断:2027年美国关税为15%,2028年关税将升至30%,2028年前美国将持续推进补库动作,供需整体偏紧。2028年之后供给端逐步恢复,同时美国暂停补库,供需进入阶段性充裕状态,但铜价不会出现大幅下跌:核心原因是当前北美地区铜库存处于极低水平,补库开启后将对铜价形成支撑。
2) 碳酸锂行业格局供需改善,价格有望上行
从最新数据来看,碳酸锂市场正在经历深刻的供需格局转变。2025年6月以来,碳酸锂价格从周期底部5.8万元/吨强势反弹至21万元/吨的近三年高点,累计涨幅约167%。截至2026年10月初,GFEX碳酸锂期货价格维持在12万元/吨附近。
当前市场呈现"供应收缩、需求旺盛、库存低位、价格坚挺"的典型特征。社会总库存约10万吨,处于近三年低位,显著低于2023-2024年15-20万吨的平均水平。2026年全球锂市场已从2025年的供应过剩转向紧平衡状态,预计2026-2027年将持续维持这一格局。
从供给端看,2025年全球锂资源产量(含回收)约183万吨LCE,预计2026-2028年全球碳酸锂产量分别为225、261、302万吨LCE,同比增速分别为23%、16%、15%,产能释放节奏明显放缓。
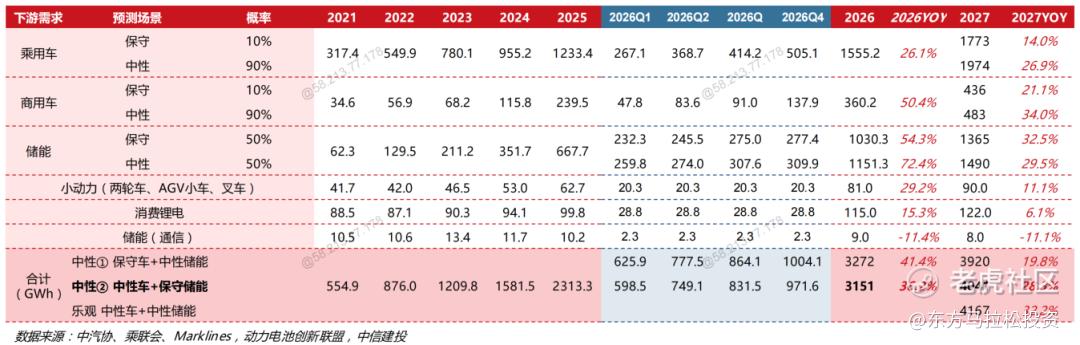
需求端:预计2026-2027年全球锂电池需求分别为3151-3272GWh、4041-4167GWh,同比增速分别为36.2%-41.4%、28.3%-32.2%,按照碳酸锂平均单耗0.68g/Wh(正极+电解液,考虑损耗),对应2026-2027年碳酸锂需求分别为216-225、270-278万吨,叠加工业及其他用途碳酸锂需求每年约16万吨,预计2026-2027年碳酸锂总需求分别为232-241、286-294万吨,同比增量分别为55-63、54-62万吨。
供给端:预计2026-2027年全球碳酸锂产量分别为220.2、284.4万吨,同比增量分别为43.6、64.1万吨,同比增速分别为25%、29%,其中2026年Q1-Q4需求分别为49.5、50.8、56.9、64.7万吨。增量主要来自津巴布韦Arcadia、刚果金manono、四川党坝、加达锂矿,西藏麻米措盐湖,湖南鸡脚山锂矿、内蒙维拉斯托锂矿及江西枧下窝。
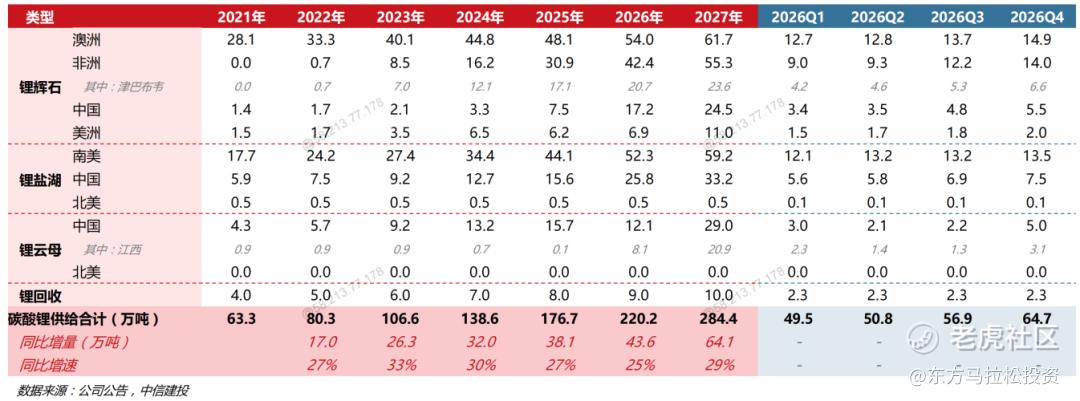
供需平衡表:
碳酸锂行业正站在能源革命与产业变革的交汇点。从投资逻辑来看,供需紧平衡格局强化、价格中枢抬升是核心主线。
3) 以AI驱动的存储行业迎来强劲向上周期。
本轮存储周期与历史周期的本质区别在于:驱动力从消费电子转向AI。AI训练与推理对存储需求呈现指数级增长:1)AI服务器需求爆发:单台AI服务器的DRAM配置容量可达传统服务器的8-10倍,HBM需求从2024年的30万颗激增至2025年的120万颗,增长300%;2)推理需求成为新引擎:2026-2030年本地AI推理场景的存储需求预计从0.5ZB增长到25ZB,实现50倍增长;3)存储架构升级:AI推动存储体系向“HBM/DRAM+CXL+SSD”的分层架构演进。
供给端也呈现出明显的结构性错配导致紧张,而非历史周期中的产能过剩:1)产能向高端转移:存储原厂将产能优先分配给HBM、DDR5等高利润产品,导致DDR4等传统产品供应紧张;2)扩产周期长:晶圆厂建设周期长达数年,2026年新增产能有限,供需缺口预计持续至2028年;3)库存极低:SK海力士DRAM和NAND库存已降至约4周出货量的历史低位。
我们认为,当前存储行业处于周期上行腰部偏下,产业周期持续时间保守估计可延续至2028年,我们看好存储行业的投资机会,已经进行适当配置。
二、 未来展望
我们将继续秉承“自下而上”和“自上而下”相结合的方法论体系,秉承价值投资的理念,审慎布局2026年的投资机会,争取为各位投资者带来更丰厚的回报。
最后,非常感谢各位投资者长期以来对我们的理解与支持。
东方马拉松投资管理有限公司
2026年10月15日
免责声明:本文所刊载内容仅供参考,不作为预测、研究、宣传材料或投资建议。本文所采用的第三方数据、信息、资料等内容来自本公众号认为可靠的来源,但本公众号并不保证和承诺这些数据、信息、资料等内容的原创性、真实性、准确性、时效性和完整性,亦不会为其承担任何责任。市场有风险,投资需谨慎。读者不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。本公众号所刊载内容可能包含某些前瞻性陈述,前瞻性陈述具有一定不确定性。本公众号声明,无论是否出现最新信息、未来事件或其它情况,本公众号均无义务对任何前瞻性陈述进行更新或修改。
东方马拉松公司简介
东方马拉松投资管理公司核心团队创建于2004年,是中国本土价值投资领域最早的探索者和实践者之一。公司是一家具有全球投研视野、服务全球投资人、将深度价值投资视为根本的平台型资产管理公司。
经过二十多年投研体系的打磨和人才队伍的建设,造就了公司深厚坚实的投研底蕴与能力。公司已经形成了一套持续进化、特点鲜明的价值投资体系,并打造了教育背景、实业背景、国际化视野、金融从业及实战经验等多维复合型精英投研团队,目前拥有多策略、多产品和多位不同风格的投资经理矩阵,精准匹配全球投资人的个性化需求。
三地办公:公司总部位于深圳,在上海、香港设立办公地点,公司股东于2008年在香港平行注册了资产管理公司,持有香港证监会资产管理类第九号牌照,分别管理大陆、香港和新加坡三类基金。
公司核心投资研究团队人员具备二十年以上的专业经验,为投资者提供长期的专业投资服务。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
