


瘦西湖文旅(06157.HK)港股打新分析
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
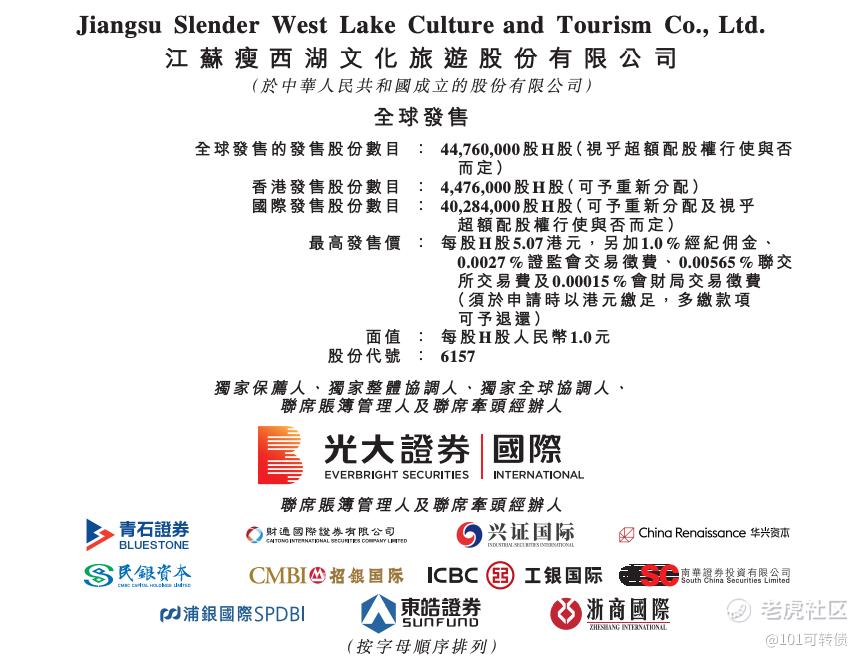
申购时间:10月16日-10月20日,21号出结果,22号暗盘,23号上市;
发行价格:3.92-5.07
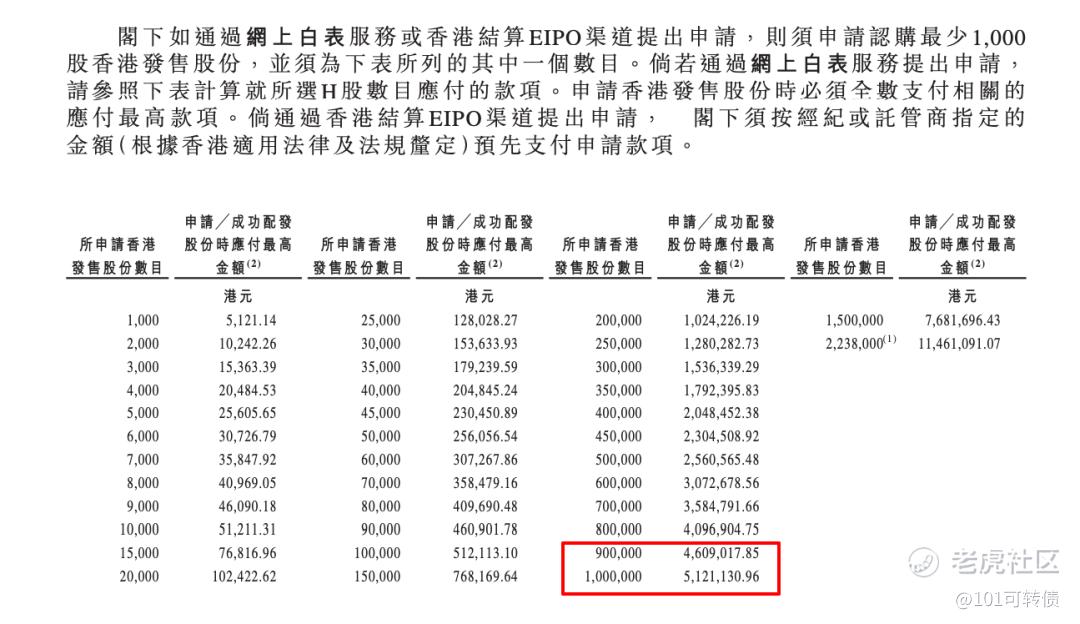
入场费:5121.144
1手:1000股
全球发售:4476万股
公开发售:447.60万股
发行手数:4476手
基石:无
绿鞋:有,光大稳价
保荐人:光大独家保荐
机制:机制B,回拨10%
公司总部位于江苏扬州,核心业务为水上游船观光服务(含“游船+”增值、包船及大运扬州游船演艺)、观光车服务及管理服务输出。截至最新披露,船队共231艘:摇橹船36艘、自驾船121艘、主题船74艘,标准单航次载客约4273人,高峰日最大承载约3.7万人次,另有28辆电动观光车。
按弗若斯特沙利文数据,2025年公司在江苏省水上游览船票销售额中排名第二,市场份额约18.5%;全国排名第十,份额约1.2%。
2023-2025年及2026年上半年,水上游船观光收入占比分别达87.2%、86.2%、83.7%和86.0%,高度依赖单一门票/船票来源。天气、客流波动直接影响业绩,2026年上半年因频繁降雨与高温,收入同比微降1.6%。多元化(沉浸式夜游、新航线、管理输出)仍在起步阶段,短期难以改变结构。
财务表现:
2023-2025年收入分别为1.09亿元、1.11亿元、1.41亿元人民币,复合年增长率约13.8%;年内利润分别为4643万元、4288万元、5199万元。2025年收入同比大增26.8%,利润增约21%。毛利率稳定在54.4%-59.0%(2025年58.2%),净利率从2023年42.6%降至2025年36.8%,仍属文旅行业较高水平。
2026年上半年收入8323万元(同比-1.6%),毛利率升至63.9%,净利率回升至44.2%,期内利润3677万元(同比-5.3%)。截至2026年6月末总资产3.83亿元、净资产2.90亿元,债务规模可控。
募资用途:
约48.4%投向瘦西湖风景区沉浸式夜游项目(以“乾隆南巡”为蓝本,将观光船打造为移动剧场,预计2027年底完成、12月投入运营,成为景区内唯一夜游产品);
约10.2%开发扬州新水上路线(含小秦淮河约718米新线及24艘电动船);
约30.8%用于船队及设施升级(重点新能源船替换,能源成本可降约40%);
约7.3%拓展管理服务项目;
约3.3%作营运资金。
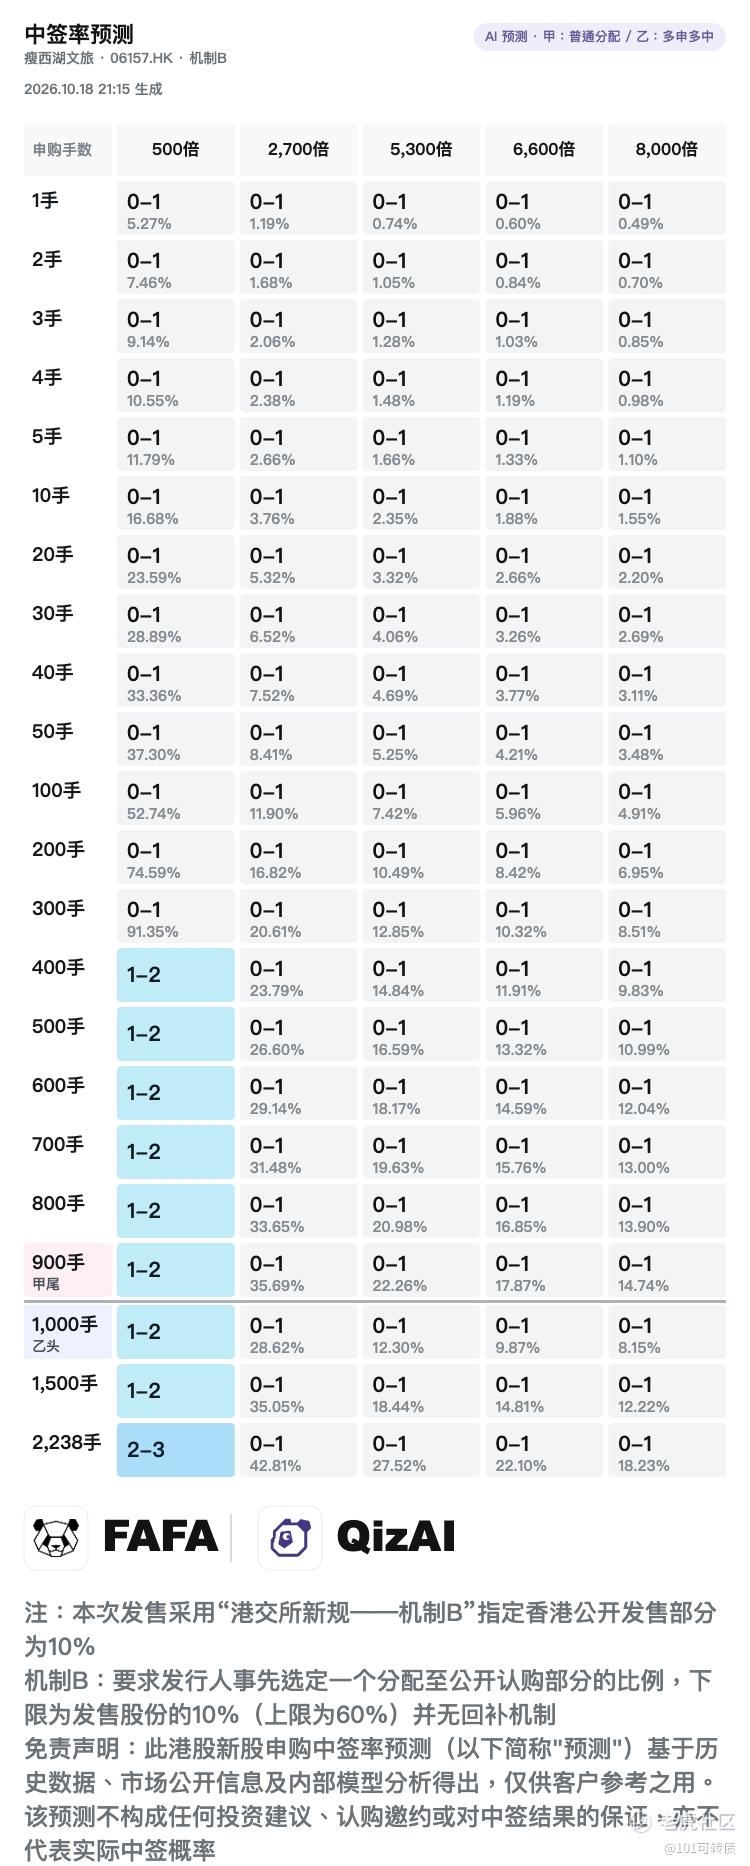
瘦西湖文旅采用机制B,回拨10%;全球发售4476万股,香港发售447.6万股,一手是1000股,共计4476手;甲尾申购需要46.10万本金,乙头申购需51.22万本金;现在倍数是438倍了,预计最终会在1000倍左右;由光大独家保荐,无基石,有绿鞋,历史保荐项目一般。
是护城河也是围墙:
稀缺性是最大亮点。瘦西湖文旅是扬州唯一持牌水上游船观光运营商,蜀冈-瘦西湖风景区享有2015年9月至2035年9月的20年独家经营权,古运河区域则享有无明确届满日的专营资格。这些景区均为大运河世界遗产组成部分,叠加国家大运河文化带战略与文旅消费升级,形成天然壁垒,未来营收新增长点。
但风险同样清晰:业务高度集中扬州、水上游船占总收入83%+、增长天花板受景区客流制约,跨区域扩张能力有和文旅消费受宏观经济与出行意愿影响较大,短期业绩弹性有限。
瘦西湖文旅06157整体看,盈利质量优秀,但体量小、增长依赖本地客流与产品创新,抗风险能力有限。对比同业印象大红袍(02695.HK),其同样高度依赖单一演出,上市后表现疲软,“地方景区+单一产品”模式在资本市场上你是否会看好??
目前公开发行手数近4476手,定价相差30%,且市值过低,没有入通预期。瘦西湖文旅06157你会一手摸还是不参与???
看到这里,点个赞和在看吧。
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
#港股打新#新股申购#瘦西湖文旅#06157#文旅股#打新分析
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
