


美团外卖9月每单赚0.4-0.5元,Q3盈利预期看涨
导语:外卖行业竞争逐渐从争夺订单转向提升经营效率,美团减少补贴后的盈利表现受到关注。
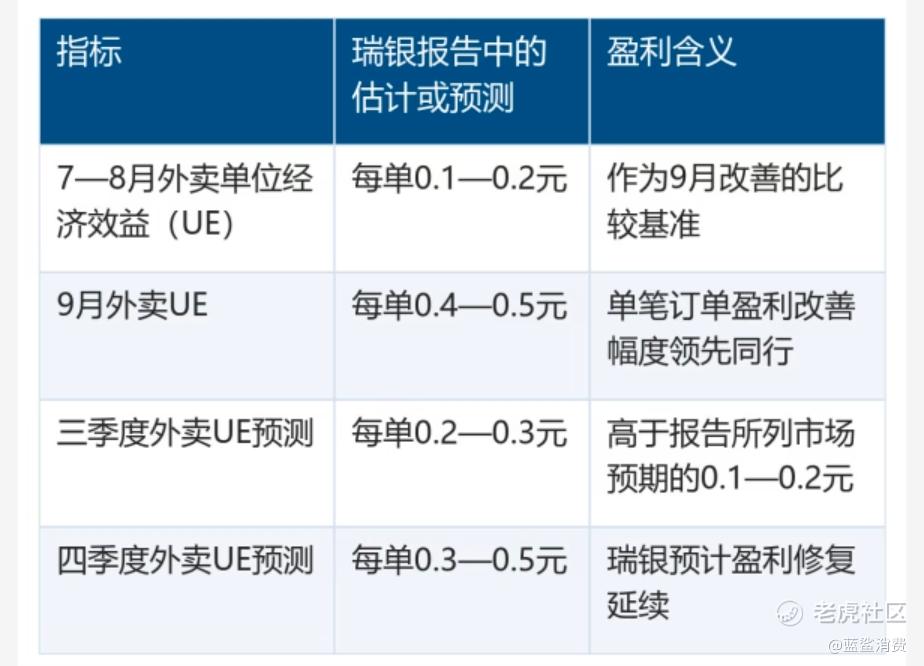
瑞银报告的数据显示,2026年9月美团外卖日均订单量同比下降约4%至5%,但实付客单价同比上涨超过2元,达到32元以上(这个价格属实不低)。平台单均补贴降至1.3元至1.4元,单均单位经济效益(UE)改善至约0.4元。随着补贴投入更加精准、订单结构优化,美团外卖及到店业务的盈利修复有望持续。
瑞银认为,美团盈利改善主要来自三个方面:一是补贴投放效率提高,二是客单价提升,三是商家广告收入增加。这意味着即使订单数量有所下降,平台仍可能通过提高每笔订单的收益改善经营表现。美团管理层预计今年到店业务利润率稳定在25%左右,并将减少对回报较低及非核心品类的投入。
而2025年Q3,因为跟对手打补贴大战,美团核心本地生活服务(含外卖、到店等)经营亏损141亿元,2024年同期是盈利146亿元。
2026年Q2,美团降低补贴力度,营销费用率下降至23.6%;不再追求低客单价的单量,而是转向优化中高客单价订单,核心用户黏性、购买频次和平均订单金额提升,外卖单位经济效益(UE)重新转正,美团核心本地商业板块经营利润56.68亿元,环比由亏转盈(Q1亏损约20.3亿元),同比改善52.3%,经营利润率回升至7.9%。
可以想见,得益于外卖UE进一步转好,美团Q3的利润将进一步改善,可能很难快速回到2024年Q3的水平(146亿利润)。
外卖行业的竞争并未结束。淘宝闪购、京东外卖仍在争夺市场份额,抖音也持续布局本地生活业务。随着各平台逐渐调整补贴策略,未来竞争的重点可能不再只是订单数量,而是用户留存、商家经营效率和平台盈利能力。
外卖行业的竞争并未结束。淘宝闪购、京东外卖仍在争夺市场份额,抖音也持续布局本地生活业务。随着各平台逐渐调整补贴策略,未来竞争的重点可能不再只是订单数量,而是用户留存、商家经营效率和平台盈利能力。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
