


每周市场观点-市场策略周报
过去一周,港股市场经历了「先跌后回稳」的震荡走势。受海外通胀数据及人工智能(AI)行业消息影响,大市在周初面临回调压力;随后外围加息忧虑降温,带动周五市场气氛回暖,惟全周主要指数仍录得轻微跌幅。
上周港股市场回顾:资金转趋审慎,防守板块展现韧性
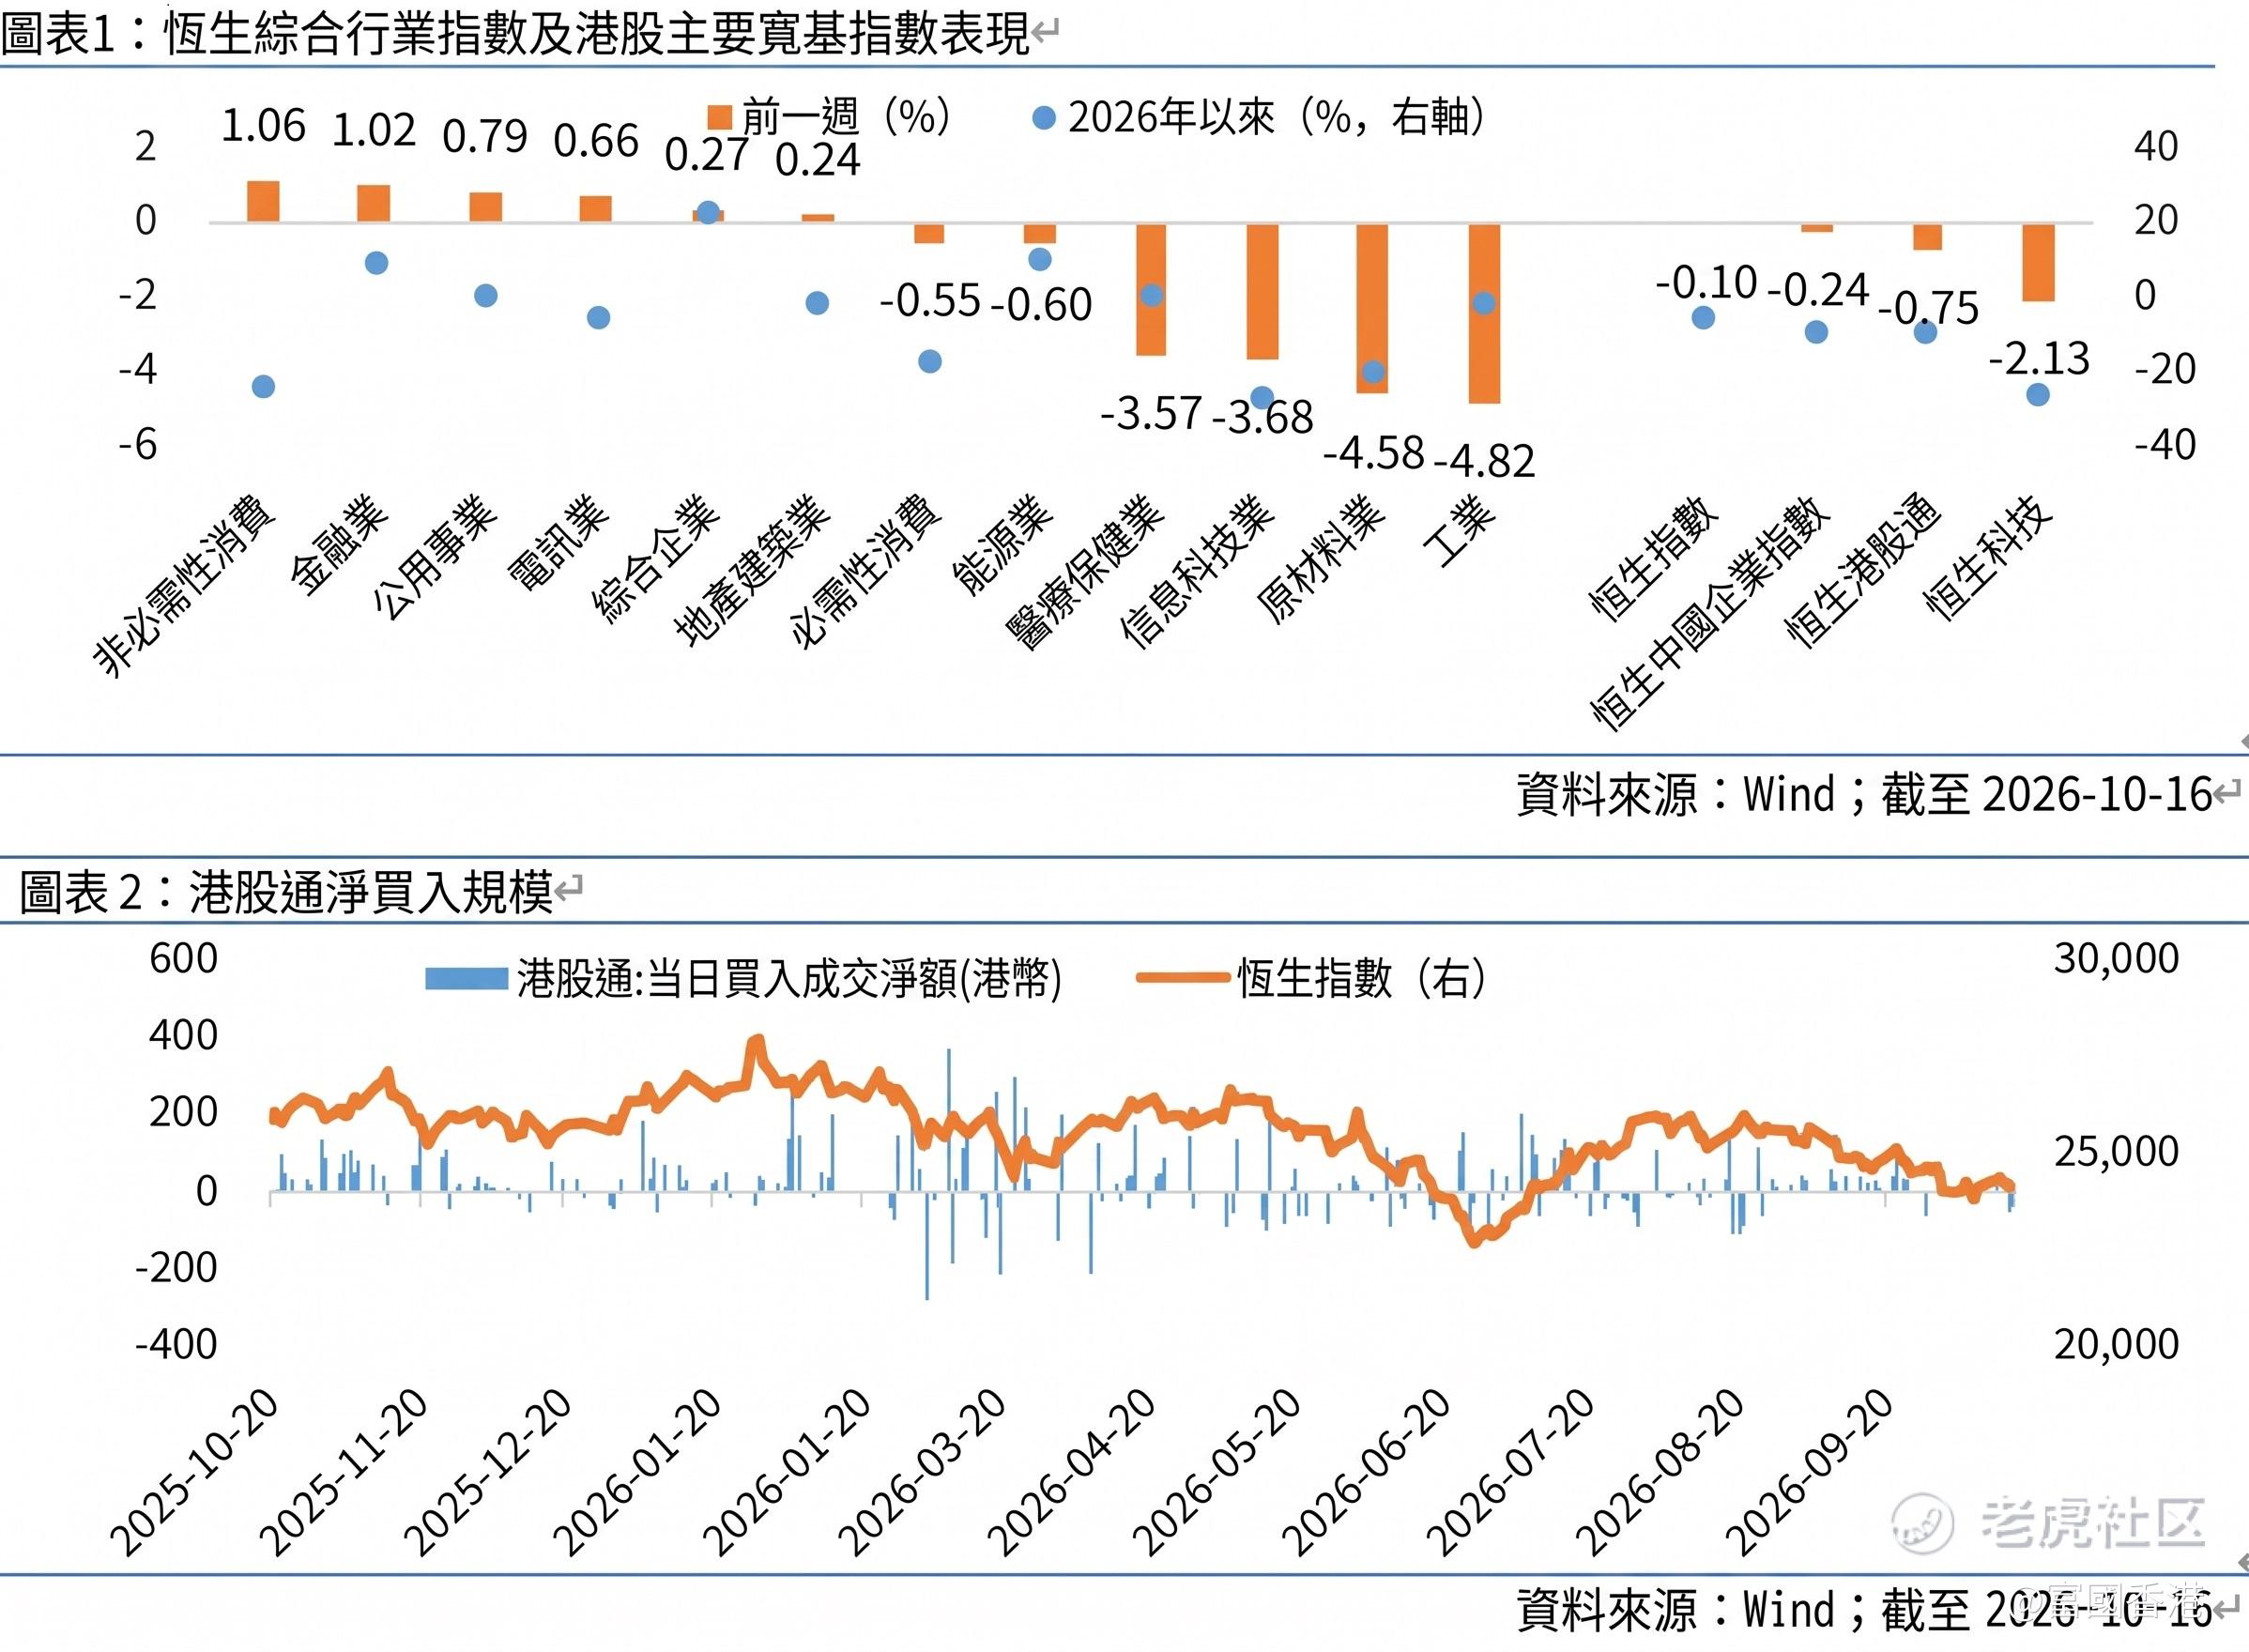
主要指数表现:恒生指数全周微跌 0.10%,恒生中国企业指数下跌 0.24%,而对利率及行业消息较敏感的恒生科技指数则下跌 2.13%。
行业表现分化:资金明显流向业务稳健的板块。非必需性消费(+1.06%)、金融业(+1.02%)及公用事业(+0.79%)逆市上升;相反,工业(-4.82%)、原材料业(-4.58%)及资讯科技业(-3.68%)调整幅度较大。
南向资金动向:内地透过「港股通」流入香港的南向资金,全周合计净卖出 66.37亿港元,结束了连续7周的净流入趋势,反映投资者情绪在短期波动下转趋防守。
海外市场焦点:美国加息忧虑先升后降,AI行业面临「体检」
美国通胀数据高于预期:美国最新公布的消费物价指数(CPI,衡量民生物价水平的指标)按年上升 3.7%,扣除食品及能源的核心CPI亦升至 2.6%,两者均高于市场预期。由于能源、二手车、住房及医疗服务价格持续偏强,市场在数据公布初期曾忧虑联储局于10月再次加息,一度推升美国10年期国债息率突破 5.32%(债息上升通常会增加企业借贷成本,对股市构成压力)。
AI科技板块面临融资与回报考验:近期海外多家AI企业传出收入增速放缓或融资成本上升的消息。简单来说,市场过去憧憬AI的未来潜力,现在则开始严格检视企业在投入巨额资金后,能否转化为实际盈利与健康的现金流。这股审慎气氛由美股传导至港股,导致半导体及AI硬件相关股份出现回调。
周五外围压力缓解:随著联储局官员发表偏向温和的言论,表示不会预先判定议息结果,市场对10月加息的预期迅速回落至 20%以内。美债息率回软及美股反弹,为港股在周五的修复提供了支持。
内地经济与香港市场改革:政策持续托底,港股结算制度接轨国际
政府发债支持信贷,内需仍有待提振:内地9月社会融资规模增量(衡量整体经济获得资金支持的总量)约 3.55万亿元人民币,表现较上月改善。目前主要由政府加快发行债券来支撑大局,而一般家庭及地产相关的借贷需求仍然偏弱,居民更倾向于减少负债及增加储蓄。第四季仍需留意促消费及稳收入政策的进一步落实。
生产与消费物价走势分化:内地9月工业生产者出厂价格指数(PPI,反映工厂出厂价)按年上升 5.0%,但居民消费价格指数(CPI,反映日常零售价)仅微升 0.9%。这好比「上游原材料及出厂成本上涨,但下游零售端却因消费力道温和而难以提价」。由于消费端通胀温和,人民银行仍有充足空间维持宽松的货币环境,以支持经济稳步复苏。
港交所推进「T+1」结算改革:港交所于10月16日公布路线图,目标在2028年下半年将股票现货市场的结算周期由现行的「T+2」缩短至「T+1」。这项中长期改革有助加快资金流转效率,并巩固香港作为国际金融中心的竞争力。
后市展望与资产配置参考
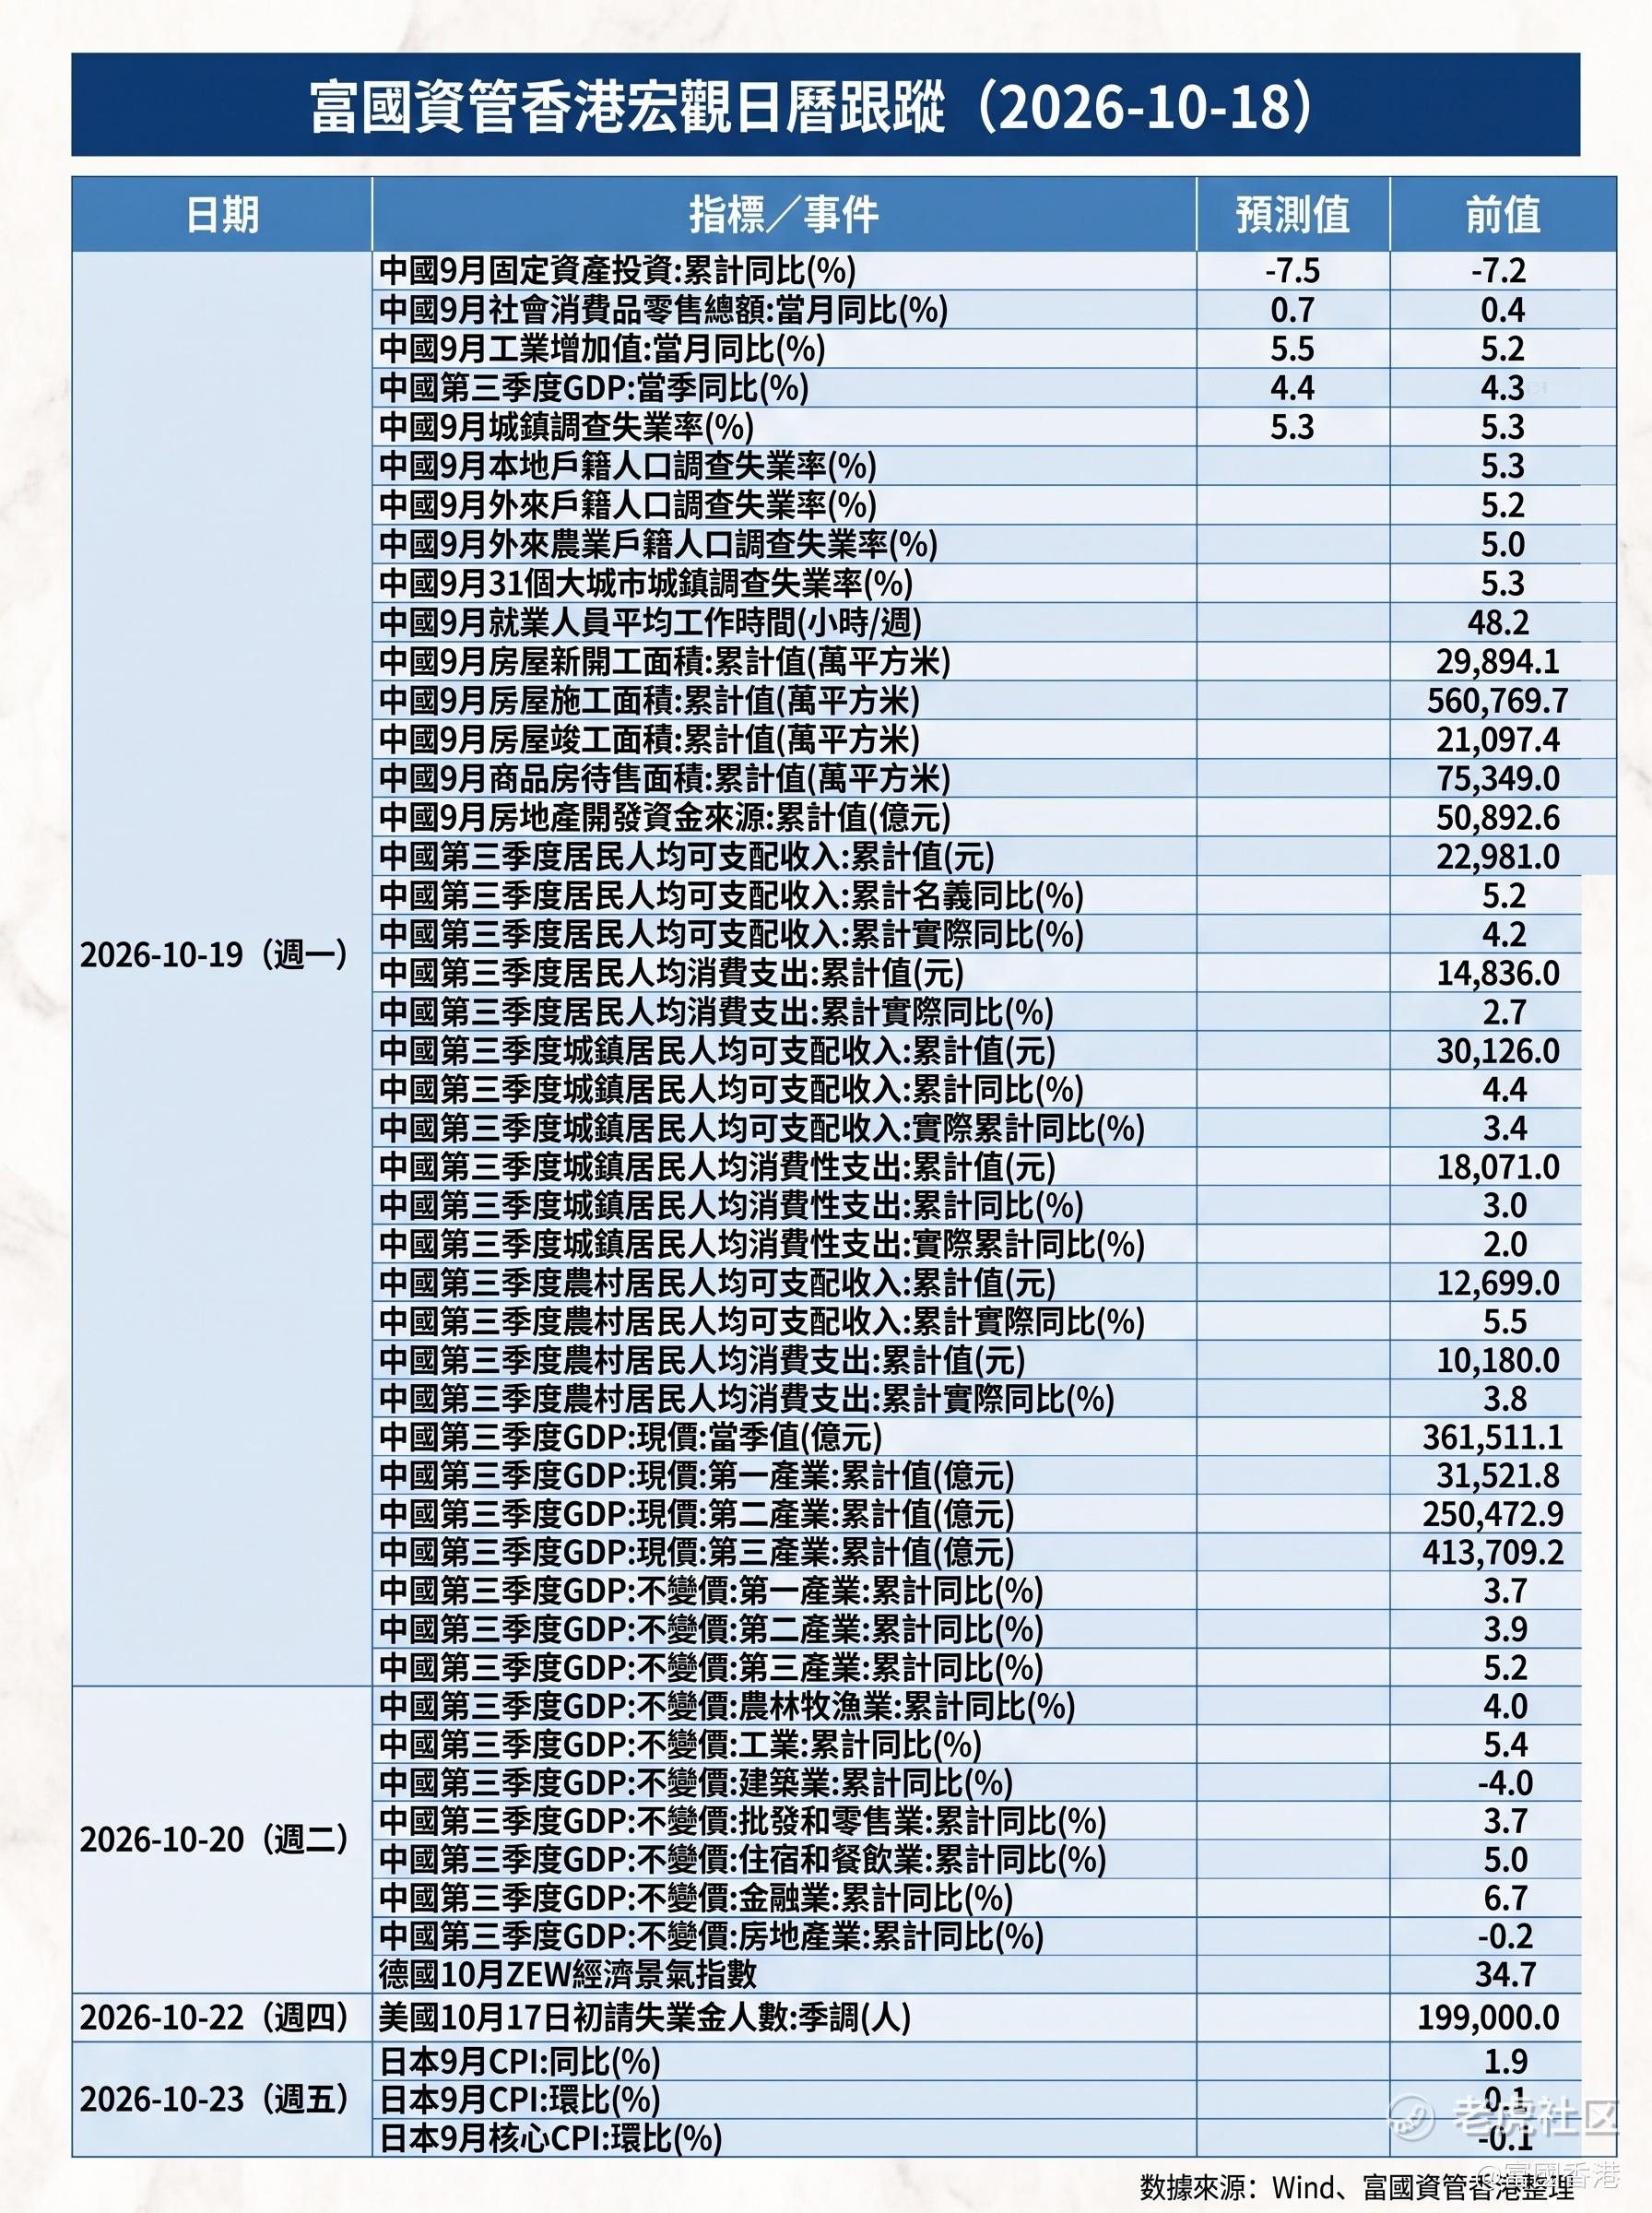
展望未来,港股走势将受海外利率环境与内地企业盈利修复两大核心因素影响。短期内,投资者可密切留意即将公布的中国第三季GDP数据、联储局议息会议、国内重要政策会议(金融街论坛及五中全会),以及欧洲肿瘤内科学会(ESMO)年会等行业盛事。
投资市场焦点,可参考以下三大方向以平衡风险与机遇:
核心防守配置(高股息板块):在市场波动期间,可优先留意现金流稳定、派息记录良好的金融、公用事业及能源板块,作为投资组合的「稳压器」。
把握行业事件催化(创新药及医药外包板块):10月下旬举行的ESMO年会将有多家中国药企公布关键临床数据,建议关注具备核心研发实力及盈利路径清晰的龙头医药企业。
逢低审慎挑选(AI及科技板块):面对行业调整,宜采取「重质不重量、逢低分批关注」的策略,避免盲目重仓。硬件方面可留意订单稳定及具备国产替代优势的企业;软件及应用方面则以商业化进展较快、能实际创造盈利的大型互联网平台为主。
下周宏观事件关注
风险提示:
本文件仅供资讯参考用途,并不构成买卖任何投资产品的要约或招揽,亦非提供任何意见或建议。本文件所载市场观点仅为一般性评论,并非针对任何个别投资者之投资建议。本文件所载资讯并未考虑您的具体投资目标、财务状况或个人需求,不应依赖其作为专业意见的替代品。在作出任何投资决策前,您应寻求独立的专业意见。
投资涉及风险,包括可能损失本金。过往业绩并不表示将来基金回报。基金单位的价值可升可跌,未来回报并不保证。投资者于投资前应阅读基金的销售文件,包括其章程及风险因素。阁下可于以下网站https://www.fullgoal.com.hk/en(此网站内容未经证监会审阅)取得基金的相关资料。
本资料由富国资产管理(香港)有限公司发行,并未经香港证券及期货事务监察委员会审核。本文件中的部分资讯取自于相信为可靠的第三方来源,惟我们对其准确性、完整性或时效性不作任何陈述或保证。
投资者应考虑本身的投资目标、风险承受程度及财务状况,并于投资前细阅基金的销售文件。
$恒生指数(HSI)$ $阿里巴巴-W(09988)$ $腾讯控股(00700)$ $富国港美机器人(03093)$ $FG恒生红利(03031)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
