


港股打新|微亿智造(03275.HK):工业具身智能纯新股,高故事高估值敢打吗?
📌 公众号又改了推送算法,为免失联,请关注+星标!
机器人股在港股破发早已成常态。
说真的,现在一看到机器人股就头大。
市面上有做机器人心脏的,有做手、脚、大脑的,概念五花八门,看多了我都分不清。
刚才看完东山精密,现在轮到今天第二只 —— 微亿智造,纯正新股,赛道是最近炒得很热的工业具身智能。
港股现在破发潮还没停,这只机器人概念股,是真成长还是单纯炒概念?咱们掰开看。
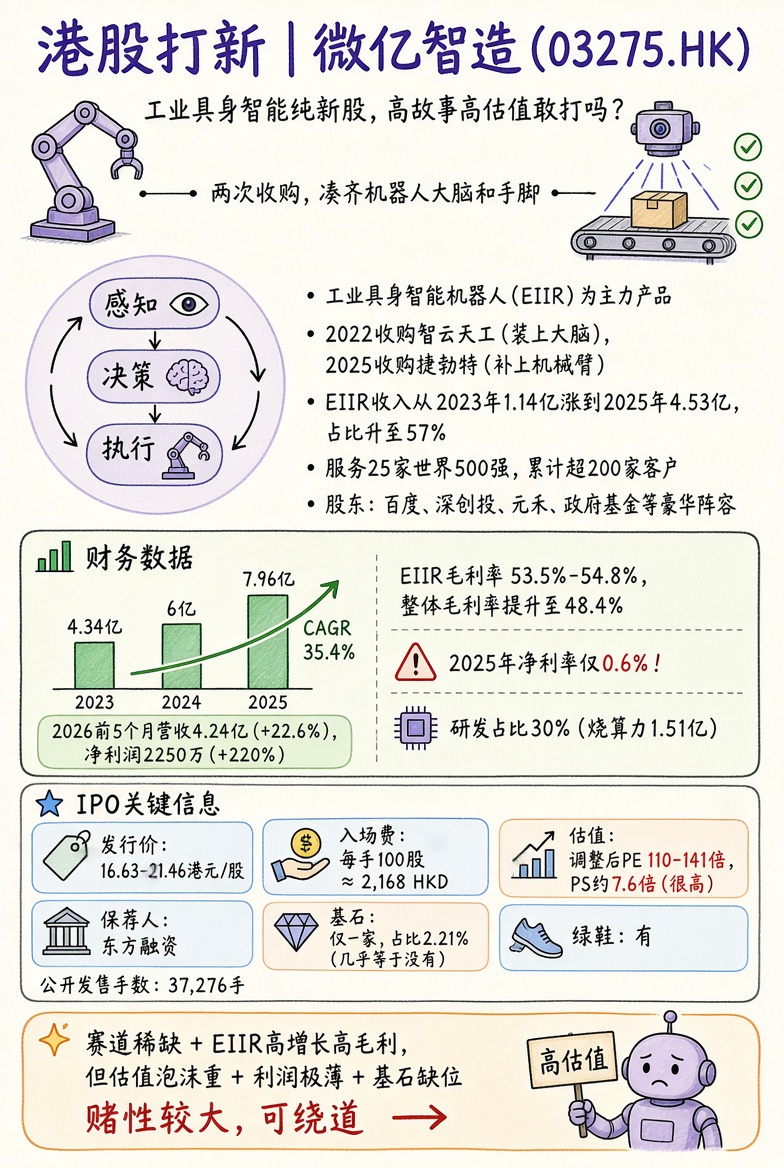
01 业务背景:两次收购,凑齐机器人业务中的大脑和手脚
微亿智造成立于 2018 年,最早干的活很简单:AI 机器视觉检测设备,专门给金属注射成型这类细分行业做外观质检,招股书里叫 “AI 赋能设备”。从 2023 到 2026 年前 5 个月,公司一共落地 750 个质检项目,算是有实打实落地经验。
真正的转折点,在 2022 年底的一笔收购:
他们拿下了智云天工。有意思的是,这家公司原本还是微亿的客户,创始人张志琦履历很硬,前百度智能云副总、阿里钉钉副总裁,主打工业 AI 云平台和 AI 模型。收购之后张志琦直接出任董事长兼 CEO,公司方向直接转向工业具身智能。
这笔收购,相当于给公司装上机器人的大脑。补齐云平台、数据处理、模型开发能力,不再只做静态视觉质检,而是可以往能自主干活的智能机器人方向延伸。2024 年拿出具身智能工业机器人整套方案;2025 年正式推出 EIIR 产品,一台机器人能干质检、打磨、补焊、上下料,还搭出来一条工业柔性产线。
第二笔收购,补上机器人的手:
2025 年 11 月,收购机械臂厂商捷勃特,拿到机器人本体、底层运动控制技术。买它不是单纯买硬件,核心看上运动控制系统和配套接口。目标很明确:提升自家 EIIR 机械臂性能,靠国产替代压成本。两波收购做完,感知、决策、执行全链路软硬件闭环就搭好了,这就是它讲故事的根基。
客户与股东阵容:
- ✦客户层面:
也都不是小作坊。已经拿下 25 家世界 500 强和行业龙头,覆盖 3C、汽车、新能源、快消、半导体,累计服务超 200 家客户。2025 年开始往外走做海外业务,目前海外待执行订单 19 个,合约金额 3570 万。
- ✦股东阵容:
看也很豪华。IPO 前投资方包含百度、元禾控股、深创投、常州政府基金、松禾、普华、洪泰。产业资本、国资、一线 VC 扎堆,资本圈早就提前押注这条赛道。
02 财务情况:营收稳步上涨,但利润基本被研发吃掉
1. 营收与利润:典型硬科技公司模样
- ✦营收端:
连续三年稳步爬坡:2023–2025 营收分别为 4.34 亿、6 亿、7.96 亿,三年复合增速 35.4%。2026 年前五个月营收 4.24 亿,同比继续涨 22.6%。
- ✦利润端:
大起大落,2023 年亏 1.14 亿(钱基本砸进研发);2024 年扭亏盈利 1570 万;2025 年利润掉到 507 万;2026 年前五个月净利润 2250 万,同比暴涨 220%。
- ✦根源在于研发:
2025 年研发开支 2.35 亿(同比涨 42.8%),占全年营收 30%,其中单单算力成本就 1.51 亿。公司正在死磕端到端工业 VLA 大模型,训练模型持续烧钱挤压利润。
2. 业务结构变化与隐患
- ✦核心亮眼(EIIR 增长):
工业具身智能机器人(EIIR)收入从 2023 年 1.14 亿涨到 2025 年 4.53 亿,两年 CAGR 接近 100%;营收占比从 26.3% 抬到 57%(2026 前 5 个月冲到 61.4%)。EIIR 毛利率达 53.5%(今年前五个月 54.8%),远高于老业务 AI 质检设备(41.4%),带动整体毛利率拉升至 48.4%。
- ✦巨大隐患:
2025 年全年营收快 8 个亿,净利润只有 507 万,净利率不到 1%。30% 营收做研发,能否把 VLA 模型落地变为持续高溢价订单,直接决定何时摆脱微利状态。
- ✦老业务内卷:
AI 赋能设备、模块产品今年前 5 个月毛利率下滑(降价抢单),未来能否稳住全看高毛利 EIIR 占比。
- ✦现金流与估值锚点:
2025 年经营现金流转正(1.41 亿),2026 前 5 个月为 1269.3 万,持续性需验证。且港股几乎没有工业具身智能对标公司,缺乏现成估值标尺,容错空间极低。
03 发行结构分析(打新必看)
- ✦发行价:
16.63-21.46港元/股
- ✦入场费:
每手100股,约2,167.64港元
- ✦保荐人:
东方融资
- ✦估值:
很贵,属于高估值。调整后静态 PE 110–141 倍,PS 约 7.6 倍。支撑逻辑在于 48.4% 高毛利、国内 EIIR 市场份额 20% 及营收增速,但 2025 年净利率仅 0.6%,若未来业绩爆发不及预期,杀估值会非常狠
- ✦基石:
易北莱茵一家投资 82.38 万,占比仅2.21%……体量太小,基本等于没有基石护盘,没法指望基石托底
- ✦绿鞋:有
- ✦发行机制:
B,10%无回拨
- ✦散户户数:
散户一共 37,276 手,盘子不小……
打不打——赌性较大,可绕道
赛道稀缺,EIIR 产品增长猛、毛利率亮眼,但估值泡沫很重,利润极薄,研发持续烧钱,基石几乎缺位……别赌有没有庄,直接绕道吧。
❤️ 喜欢可以点赞加+心心!更多专属资金策略,首日/暗盘策略,加入VIP交流群详见星球。
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
