


港股打新|东山精密(02384.HK):11.4 万手的 PCB 二婚股,能不能打破港股破发魔咒?
📌 公众号又改了推送算法,为免失联,请关注+星标!
今天上两只。
一只东山精密,PCB二婚股;
一只微亿智造,机器人纯新股。
最近港股打新跟中邪一样,破发跟下雨似的。
这俩能不能把魔咒打破?接着看。
01 业务背景:从果链代工厂转型AI算力平台
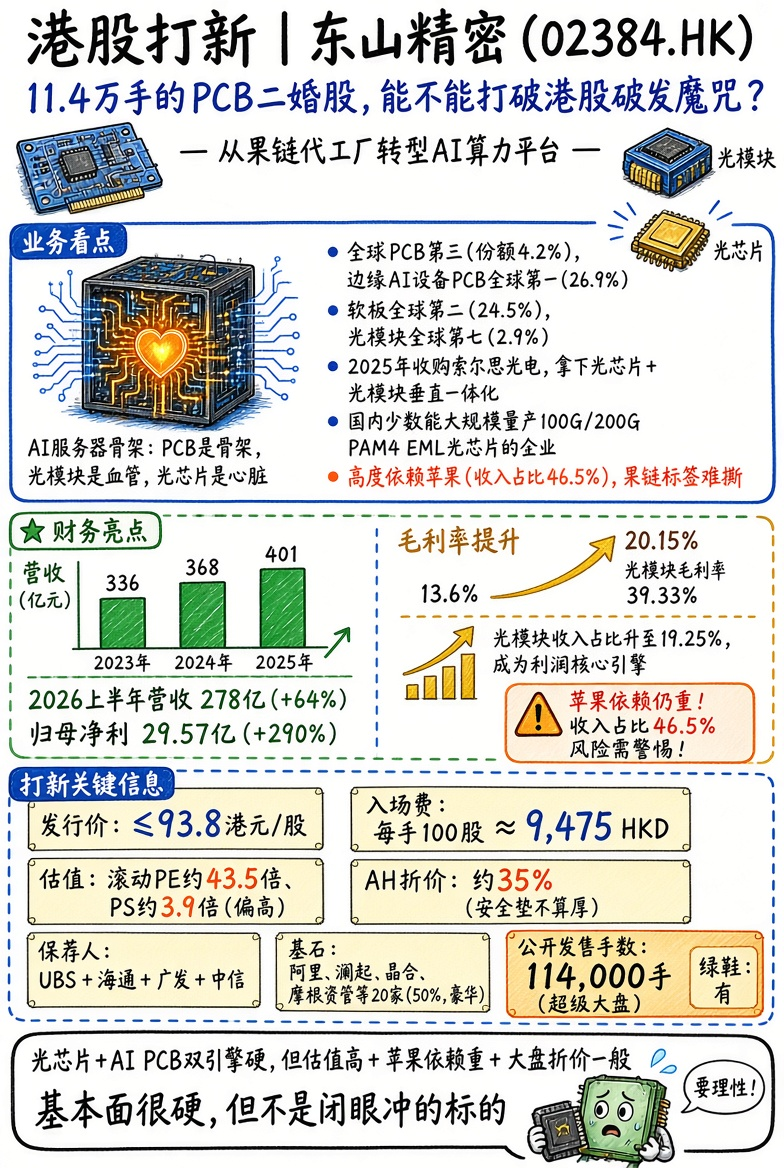
东山精密 1998 年成立,2010 年就在 A 股深交所上市。最早就是苏州一家钣金加工厂,靠着一轮轮并购,硬生生做成全球 PCB 头部企业。按 2025 年的数据,它全球 PCB 排第三,市场份额 4.2%;边缘 AI 设备 PCB 全球第一,份额 26.9%;软板全球第二,份额 24.5%。
真正改变这家公司的,是 2025 年花 59.35 亿拿下索尔思光电这笔收购。
很多人以为索尔思就是做光模块组装的,核心根本不是封装,是光芯片。光芯片才是整个光模块里最难、价值最高的那块。全世界能做到光芯片 + 光模块垂直一体化,从设计、制造再到封装一把抓的,也就三家。
国内能把 100G/200G PAM4 EML 光芯片大规模量产的企业,它是少数之一。产品覆盖 2.5G 到 200G,400G EML、硅光方案也在研发。
简单再说一下这个卡位:
PCB 是 AI 服务器的骨架,光模块是服务器集群互相连通的血管,光芯片就是血管里最核心的心脏部件。现在全球同时手握光芯片 + 光模块 + AI 服务器 PCB三样东西的厂商并不多,这几块业务加起来,占到 AI 服务器物料成本 9%-14%。按 2025 年收入,它光模块业务全球第七,份额 2.9%。
但隐患同样摆在明面上:
- ✦高度依赖苹果:
苹果一家就占收入 46.5%。消费电子周期起伏,业绩直接跟着波动,这个问题并没有根本解决。
- ✦技术迭代风险:
光模块行业迭代速度极快,800G 往 1.6T、3.2T 快速迭代,想要跟上节奏就得持续砸大钱扩产。
- ✦负债压力上来了:
连续并购 + 扩产,负债压力上来了,这次港股募资,很大一部分就是缓解财务压力。
这次募资总额64.5% 全部投产能,看得出来公司赌 AI 算力需求还能持续。不过扩产落地,不等于利润马上兑现。中间还有客户测试导入、良率爬坡、同行激烈竞争,一关都绕不开。
东山能不能把 “光芯片 + AI PCB” 这套双引擎跑通,穿越行业周期,就是港股二次上市之后,最核心的看点。
02 财务情况:利润暴涨,但客户集中、外债压力两个大坑
1. 基础数据与光模块拉动
- ✦营收趋势:
2023-2025 营收依次是 336.51 亿、367.70 亿、401.25 亿
- ✦2026上半年爆发:
营收 277.98 亿(+63.95%);归母净利润 29.57 亿(暴涨 290.09%);毛利率从去年同期 13.6% 抬到 20.15%
- ✦核心功臣:
利润增速远高于营收,功劳基本都是光模块。2026 上半年光模块收入 53.51 亿,占总营收 19.25%,毛利率 39.33%,是四大板块里最高的,差不多是 PCB 业务两倍多
- ✦索尔思并表效应:
索尔思并表之后,利润贡献快速飙升,2026 年一季度索尔思利润占比已经超过一半。高毛利光模块,叠加 AI 高端 PCB 升级,直接把整体毛利率拉上 20%
2. 客户集中度与汇兑压力
- ✦果链标签撕不掉:
客户方面,它已经打进全球前五大消费电子品牌里四家、头部电动车厂商,还有各大云服务商。但 2025 年最大客户苹果占收入 46.5%,前五大客户合计拿走 64.4%。消费电子业务能提供稳定现金流,代价就是客户太集中,一旦大客户砍单,业绩会剧烈波动
- ✦外销汇率与资产负债表:
公司外销占比 83.2%,大量美元收入,汇兑损失是很大一块负担。之前连续收购、疯狂扩产,负债堆上去。这次港股上市募资,还有一块很大任务就是修复资产负债表
03 发行结构分析(打新必看)
- ✦发行价:
≤93.8港元/股
- ✦入场费:
每手100股,约9,474.59港元
- ✦保荐人:
UBS+海通+广发+中信
- ✦估值与折价:
估值不算便宜,中高水平。按 25 年利润滚动 PE 约 43.5 倍,PS 约 3.9 倍。对比 A 股现价折价大概 35%,安全垫不算厚,不能觉得有折价就稳赚
- ✦基石:
阵容还是比较豪华的,包括产业端(阿里+澜起+晶合集成+飞速创新)+资金端(摩根资管、睿远、天弘、新华资管、CPE、保银)+做市机构(简街、Jump Trading)一共20家,合计占比50%,护盘能力强!
- ✦绿鞋:有
- ✦发行机制:
B,10%无回拨
- ✦散户户数:
散户一共11.4万手,盘子非常大,折价一般……
打不打——基本面很硬,AI 赛道卡位不错,但不是闭眼冲的标的
亮点:光芯片 + AI PCB 双业务,高毛利,基石阵容豪华带绿鞋,AI 算力的长期故事说得通。
风险点:估值偏高,折价安全垫薄;苹果客户占比太高;负债和汇兑压力不小;光模块技术迭代快,资本投入永不停。
现在港股打新整体环境差,破发遍地。这种大体量二婚股,适合能接受波动、看得懂算力产业链的人。普通朋友建议还是别重仓一把押,小仓位试手或者观望都可以。
❤️ 喜欢可以点赞加+心心!更多专属资金策略,首日/暗盘策略,加入VIP交流群详见星球。
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
