


【港股打新】34%折价+50%基石,东山精密打新是“安全垫”还是“数字错觉”?
东山精密是一只 “大盘、厚基石、有折价垫、但弹性被市值压住” 的A+H新股。它不适合用“小盘情绪票”的思维去博翻倍,更适合作为有托底、有折价安全垫的配置型打新来对待。
核心矛盾在于:基石锁了一半、UBS绿鞋托底,下行有缓冲;但千亿级市值+同一周四只新股分流+大市值首日弹性天然压缩,上行空间有限。 中签后的纪律比“中不中”更重要。
01发行结构速览
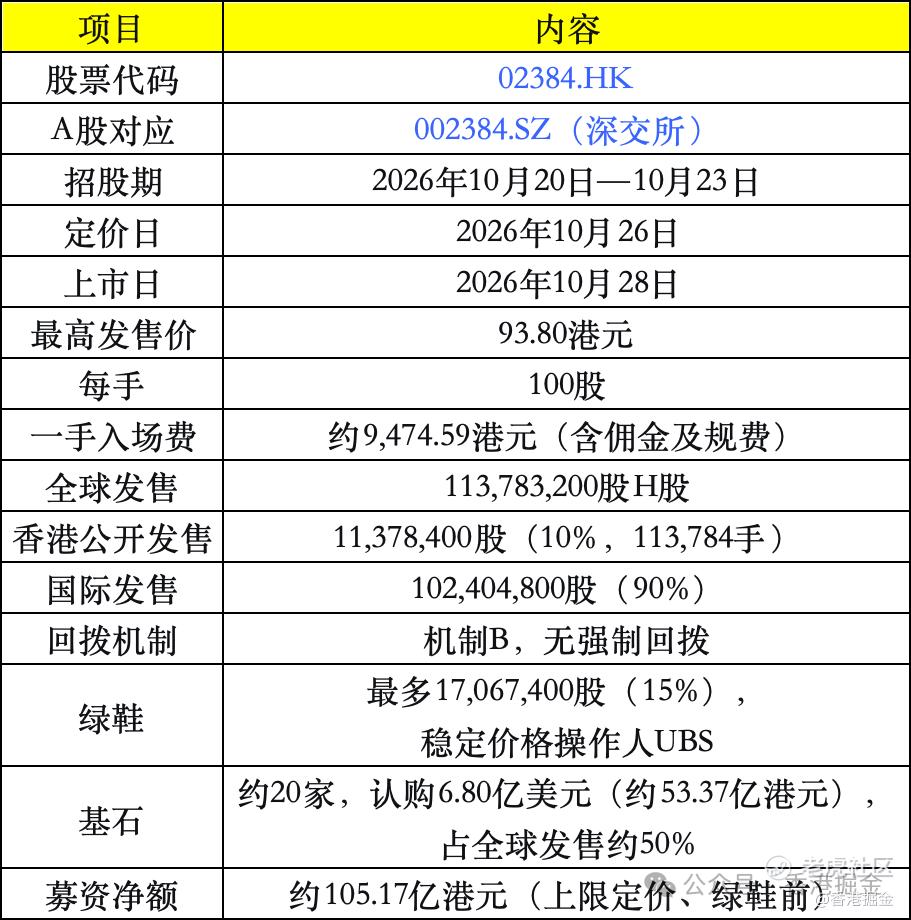
机制B + 10%公开发售,意味着散户初始货量不大,超购倍数再高也不会触发强制回拨把货量大幅放大。这是大市值A+H的常见安排——中签率不会极低,但单手中签的绝对货值近万港元,一旦破发亏损体感也不小。
同期还有三一重工、剑桥科技、滴普科技同于10月28日上市,四只同台分流资金,东山是其中入场费最高、基石最厚的一只。
02基本面:软板龙头 + 光模块新引擎,故事在切换
业务底盘
按2025年收入计,东山精密是全球第三大PCB供应商(份额4.2%)、全球第二大软板供应商(份额24.5%);通过2025年9月收购索尔思光电,进入全球光模块市场,以索尔思2025年收入计排名全球第七(份额2.9%)。
关键变化在于业务重心正在迁移:PCB收入占比从2025年的63.9%降至1H26的45.1%,光模块1H26贡献毛利约21.0亿元,占集团毛利约39%。公司正在从“果链制造商”向“AI光互连标的”重新讲故事。
财务速览
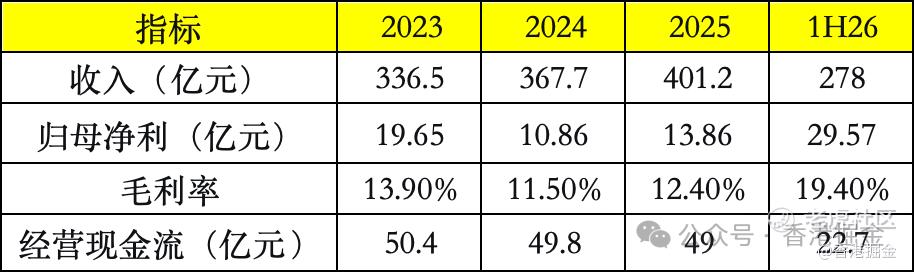
1H26归母净利同比+290.1%,利润增长的核心驱动力是索尔思光电并表+光模块高毛利(数据中心光模块毛利率约40%)。
但需要拆开看:1H26收入同比+63.9%,其中PCB本身只增长约13%,大部分增速来自并购并表。这意味着并表红利是一次性的,后续增长要看光模块产能爬坡和客户导入的真实兑现。
几点需注意:
第一,毛利率结构性偏低。 即便1H26提升到19.4%,PCB业务毛利率约17%,显著低于高端PCB同业。光模块拉高了整体毛利率,但PCB基本盘仍然是低毛利生意。
第二,杠杆偏高。 负债率64.5%,2025年末流动资产净值仅1.75亿元,1H26末流动借款123.3亿元对应现金69.5亿元,覆盖率约56%。本次募资中5.5%用于还债,IPO本身带有修复资产负债表的意图,不纯粹是成长性融资。
第三,大客户集中虽在下降,但绝对金额未减。 客户A(市场普遍理解为苹果)收入占比从2023年的55.8%降至1H26的30.1%,但年金额仍维持在186—188亿元水平,占比下降是靠新业务摊薄的。消费电子周期一旦波动,基本盘仍会传导。
03
估值:约34%折价是核心安全垫,但“锚”在漂移
这是东山打新最值得认真算的一笔账。
A股10月19日收盘122.15元人民币,折合港元约142—143.5港元。H股上限价93.80港元,上限价口径折价约34.2%—34.6%。
但折价不能静态看。A股从7月16日高点268.80元已回落至122.15元,跌幅约54.6%。招股书口径的折让曾达到47.8%,现价口径缩到约34%,原因是A股本身腰斩了——折价保护的是一个已经大幅下修的价格,而不是高位价格。
从PE角度看:A股PE(TTM)约62x,按1H26年化约37.7x;H股上限价口径PE(TTM)约43.6x,年化约26.5x。对于一个光模块+AI PCB双引擎叙事下的资产,26—27x年化PE不算贵,但前提是1H26的并表利润和光模块毛利率能够持续。
华创策略团队此前判断,东山精密具备0%—20%低AH溢价的样本条件,逻辑是高外资持股、大市值、港股股本占比小。这意味着H股上市后AH价差可能收敛,但收敛的方向不一定是H股向A股靠拢,也可能是A股向H股靠拢——A+H天然存在比价压力,A股估值容易受到H股价格牵制。
结论:34%折价是真实的安全垫,但不是“折价必回归”的承诺。如果定价日A股继续走弱,折价垫会变薄;如果A股企稳,上限价定价则折价保护相对扎实。
04基石:阵容很强,但结构上有一个“数字错觉”
20家基石、6.80亿美元、占全球发售50.0%,这是东山打新最显性的托底信号。名单覆盖产业资本(阿里巴巴、澜起科技、晶合集成、飞速创新、永联投资)、海外对冲/资管(摩根资管亚太、LMR、简街、Jump、Ghisallo、保银)、国内知名基金(CPE Bodhi、睿远、天弘)、国资(一村资本)等。
但50%的覆盖率需要拆开看两层:
第一,Aurora SF(1.5亿美元,占基石22.1%)是跨境总收益掉期(TRS)结构,经济风险由最终客户江苏永钢集团承担,并非真正意义上的长线机构自有资金持仓。
第二,永联投资与Aurora的最终客户同属永卓系,两者合计占基石约35.0%(约18.7亿港元)。剔除Aurora的TRS部分后,基石实际“长线产业/机构”覆盖率约39%,而非表面上的50%。
这不是说基石不行——阿里 $阿里巴巴-W(09988)$ 、澜起 $澜起科技(06809)$ 、晶合、摩根、简街的阵容本身是硬的。但“20家、50%”的直观感受,比实际的结构性分散度要强。理解这一点,有助于校准对“托底强度”的预期:托底是真实的,但不要把它等同于“跌不下去”。
基石6个月锁定期,首日实际可流通H股约5,689万股,对应约53.4亿港元。加上15%绿鞋(UBS稳价至11月22日),下行确实有缓冲。
05情景推演与申购可能
大市值A+H首日弹性天然有限,千亿市值档首日十几个点已属不错。结合同赛道A+H样本:立讯精密(基石48.44%)首日-1.55%破发,蓝思科技+9.13%,领益智造(折价约50%)仍-4.62%破发。厚基石和折价都不是首日上涨的保证,盘子大小才是弹性的开关。
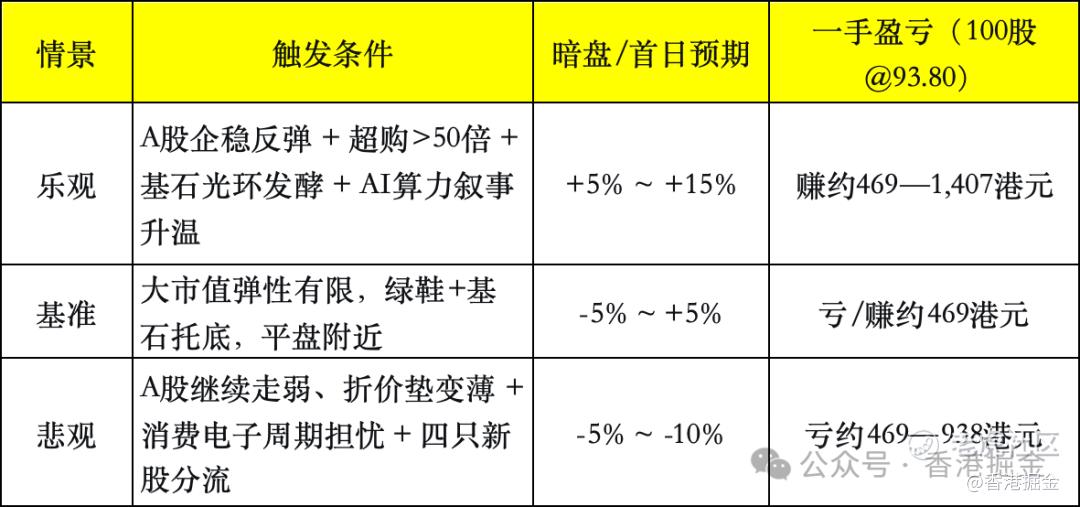
悲观派:有50%基石锁定 + 15%绿鞋,东山属于“破发有托底”的票,和那些无基石无绿鞋的真破发票不是一回事。但托底≠不跌,只是跌下来有缓冲、有稳价人接。
申购建议
资金量有限、只打一只的投资者: 东山适合作为小注参与的标的,不适合作为重仓融资打的唯一选择。入场费近万港元,大市值中签率不会极低,但首日绝对收益空间被市值压制。中签后暗盘/首日冲高即兑现的纪律,比“中不中”更需要提前想清楚。
多只同打、需要排序的投资者: 同一周四只新股同天上市,东山是其中确定性相对高、但弹性相对低的一只。如果追求首日弹性,小盘票可能更合适;如果追求“破发有托底”的防守性,东山的基石+绿鞋组合在四只中厚度突出。但四只同天上市意味着资金分流和注意力分流,不要对任何一只的首日涨幅线性外推。
不融资、现金一手打的投资者: 9,474.59港元入场费在四只中最高。如果现金有限,需要权衡:是打东山的一手,还是分散到入场费更低的小盘票博弹性。东山的“肉”不在首日涨幅,在折价垫和托底结构;如果追求的是“小注博翻倍”,东山不是最优载体。
06风险清单(打之前逐条过一遍)
-
A股锚在漂移。 近10日A股约-27%、近1月约-36%,折价垫每天都在被侵蚀。定价日前A股如果继续走弱,上限价93.80对应的实际折价会收窄,安全垫变薄。
-
并购并表的可持续性。 1H26 +290%的利润增长很大程度来自索尔思并表,PCB本身只增13%。光模块产能爬坡、良率、客户导入是接下来的真实考题,中间隔着好几道坎。
-
杠杆与流动性。 负债率64.5%,借款217.7亿元,流动资产净值在2025年末仅1.75亿元。虽然IPO后备考净负债会显著下降,但高杠杆底色在利率或经营波动下会放大风险。
-
美国敞口46%—51%。 美国客户贡献收入近半,贸易政策/关税/地缘政治的任何变化都会直接传导。
-
光模块技术迭代与扩产竞争。 800G→1.6T→3.2T迭代快,行业扩产潮下价格竞争压力如影随形,需要持续高强度资本开支。
-
基石结构的“数字错觉”。 Aurora SF的TRS结构 + 永卓系合计35%的集中度,意味着50%覆盖率的实际分散度低于表面。这不是否决项,但不应把“20家基石”简单等同于“高度分散的机构共识”。
07最终判断
东山精密是一只“托底扎实、弹性有限” 的大市值A+H新股。约34%的AH折价、50%基石锁定、UBS绿鞋,构成了一个相对清晰的下行缓冲结构;但千亿市值、并表驱动的高增速、A股本身的剧烈波动,决定了它不是靠首日涨幅吃饭的票。
关注等级:中等偏上(结构性参与,非重仓博弈)。 适合用“有折价垫的配置型打新”框架对待——小注参与,中签后严守兑现纪律,不把基石厚度误解为“不会破发”,也不把34%折价误解为“必回归”。最终决策请以10月23日截止前的孖展数据和定价日A股表现为准。 $东山精密(02384)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
