


【港股打新】市占率20%,净利才500万:微亿智造是“具身智能第一股”还是“算力打工仔”?
微亿智造(03275.HK)港股打新分析
数据来源:招股章程、港交所披露易、公开市场报道;孖展/暗盘等招股前未累积数据以“空格”占位,正式数据以港交所及发行人公告为准。
01
结论前置
微亿智造是一只 “小盘、稀缺、入场费极低,但保护垫薄到近乎裸奔” 的工业具身智能新股。
它和同批的东山精密走的是两条完全不同的逻辑:东山靠厚基石+绿鞋做防守,微亿智造靠低入场费+赛道稀缺性博弹性。但“博弹性”的前提是情绪给面子——基石只有1家、1570万港元、占发售2.21%,事前托底约等于零。这意味着它没有东山那种“跌下去有人接”的结构性缓冲,涨跌更多取决于10月28日同批资金往哪边站。
关注等级:有条件的结构性参与。 适合用小注博情绪弹性,不适合作为防守型仓位;入场费低是优势,但低入场费≠低风险,保护垫的缺失是这只票最需要正视的现实。
02
发行结构速览
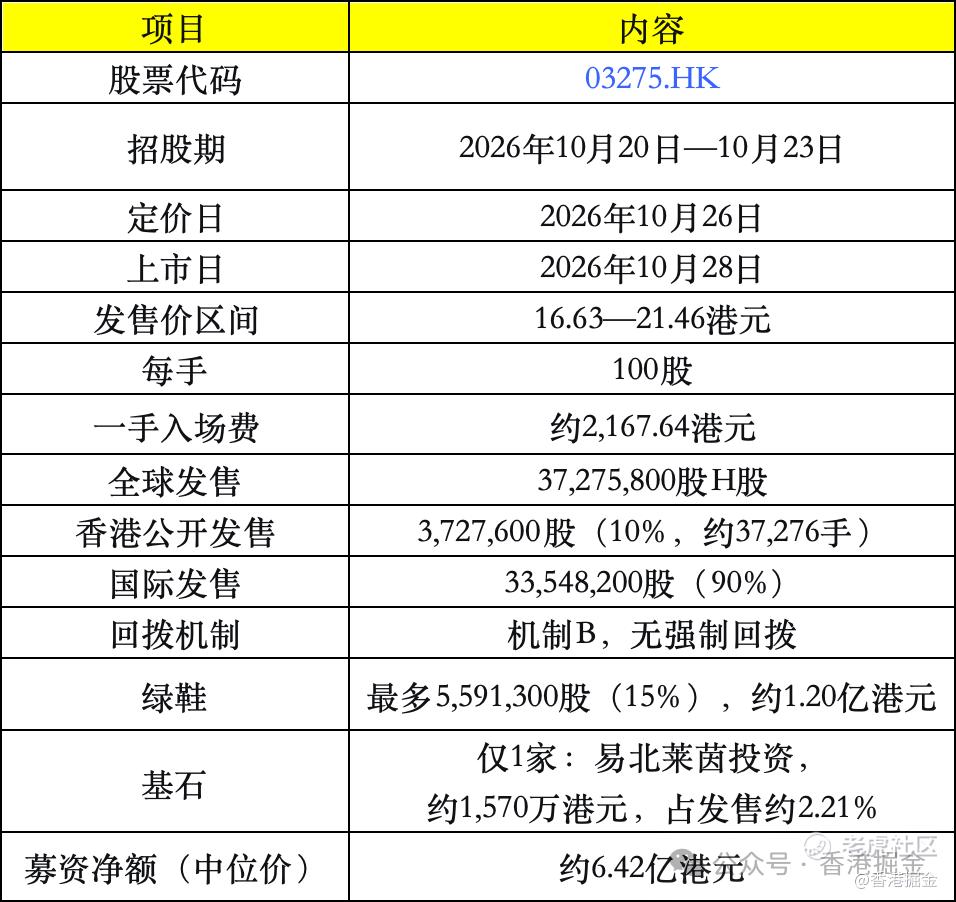
几个结构性特征值得单独拎出来:
第一,入场费是全场最低档。 2,167.64港元一手,和东山精密的9,474.59港元形成鲜明对比。散户友好度确实拉满,但低入场费的“便宜感”容易掩盖一个事实:这只票的托底结构几乎是所有同期新股里最弱的。
第二,机制B下散户初始货量很少。 37,276手对应的是10%公开发售,不强制回拨。超购再猛,散户也分不到更多货,中签率大概率偏低,一手难求,但中签后的单笔敞口很小,这是小盘票的典型特征。
第三,绿鞋规模约1.20亿港元,相对6.42亿募资净额约18.7%。 比例上不算小,但绿鞋是事后稳价工具,不是事前托底工具。它能在破发后提供一段时间的买盘支撑,但改变不了“没有基石锁定筹码”这个结构性问题。
02
基本面:市占率第一的“工业具身智能”,但微利底色很真实
赛道位置是硬的
按2025年收入计,微亿智造是中国最大的工业具身智能机器人(EIIR)产品提供商,市场份额约20.0%,第二名约19.0%,差距并不悬殊。公司2018年起步于AI外观缺陷检测设备,2022年收购智云天工补上AI云平台与模型能力,2025年11月收购捷勃特补上机械臂本体与运动控制,形成了“感知—决策—执行”软硬件全栈闭环。
EIIR产品是核心引擎:收入从2023年的1.14亿元增长至2025年的4.53亿元,占总收入比重从26.3%提升至57.0%;2026年前五个月EIIR收入2.60亿元,占比进一步升至61.4%,毛利率54.8%。这是一个高毛利、高增速的业务线,单看EIIR本身,故事是成立的。
但利润端是另一回事
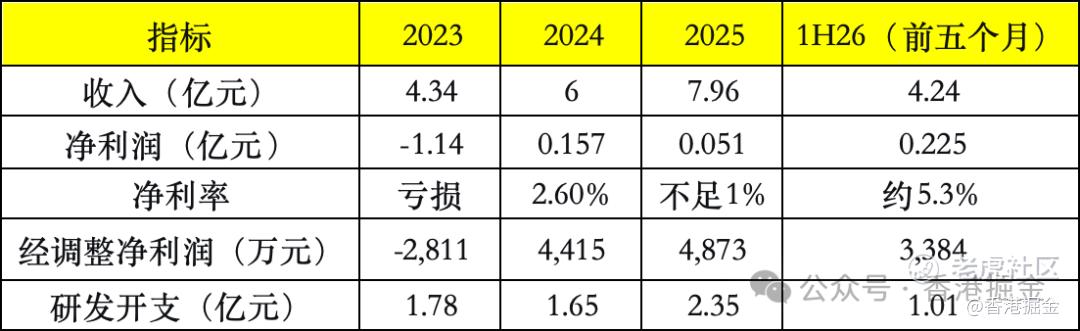
2023年净亏1.14亿,2024年扭亏赚1,570万,2025年净利润回落至507万,净利率不足1%。2026年前五个月净利润2,250万,看似大幅改善,但公司自己在招股书里明确预警:受持续研发投资影响,2026年全年净利润将低于前五个月的水平。
更值得留意的是研发开支的结构。2025年研发开支2.35亿,同比增长42.8%,占营收约30%,其中算力成本一项就达到1.51亿,占研发开支的64.2%。这指向一个关键事实:公司的利润是被算力采购吃掉的,而不是被研发人员工资吃掉的。算力成本具有刚性——模型要迭代、要训练,这笔钱省不了。这意味着利润端的改善空间,在中短期内受制于算力投入的节奏,而不是简单的费用控制。
现金流在改善,但绝对水位很低
2026年前五个月经营活动现金流净额由上年同期的净流出1.08亿转为净流入1,269万,自主造血能力在边际上确实出现了拐点。但截至2026年5月31日,现金及等价物仅9,467万元,而流动借款5.02亿元,现金对短债覆盖率不足20%。募资净额6.42亿中约60%投向研发、10%作营运资金,IPO本身对资产负债表的修复意义,不亚于对研发的加速意义。
03基石与绿鞋:结构上需要看透的两层
基石的真实信号:不是“少”,是“几乎没有”
只有易北莱茵投资1家,认购约1,570万港元,占全球发售约2.21%(中位价口径)。对比同批东山精密20家基石、53亿港元的阵容,这个差距不是“略薄”,而是量级上的缺失。
基石的核心功能是锁定筹码、提供定价锚、释放机构背书信号。2.21%的覆盖率,意味着发行结构里几乎没有人为“下限”买单。这不一定意味着上市一定表现差——小盘票的情绪弹性可以完全脱离基石结构——但它意味着一旦情绪转向,没有结构性买盘在下方承接。打新者在评估这只票时,不应把基石当作任何形式的“安全垫”来定价。
绿鞋的真实保护力:有,但有限
绿鞋约1.20亿港元,相对募资净额比例不低。但绿鞋是上市后稳价机制,操作窗口在上市日期起至公开发售截止后30日内。它的作用是在破发后减缓下跌斜率,而不是阻止破发。对于一只基石薄、流通盘小的票,绿鞋在极端情绪下的承接力需要打折扣——小盘票的抛压可能集中而快速,绿鞋的买盘节奏未必跟得上。
机制B的含义:中签难,但中了就是小注
10%公开发售、不强制回拨,超购倍数再高,散户的货量上限也卡在15%左右。这意味着中签率大概率偏低,但每手2,167港元的敞口很小。对于打新者,这构成一种非对称:中签的“获得感”低,但中签后的单笔风险也低。问题在于,这种非对称是否足以补偿“没有基石托底”的结构性风险——答案取决于对10月28日情绪的判断。
04同批竞争格局:滴普的7590倍与三一的暗盘失利,说明什么
10月28日同批上市的四只新股,情绪分布是极端分化的:
-
滴普科技(01384) $滴普科技(01384)$ :孖展超购逾7,590倍,涉资2,721亿港元,为今年港股AI领域超购王。
-
剑桥科技(06166) :暗盘升36.9%—44.2%,每手50股账面盈利约1,521港元。
-
八马茶业(06980) $八马茶业(06980)$ :暗盘升60.2%—78.8%。
-
三一重工(06031) :暗盘跌逾2%,成为少数暗盘失利的新股;首日收盘仅涨2.82%。
这组数据的信号很清晰:资金不是在“无差别打新”,而是在向纯正AI叙事高度集中。滴普的7590倍和剑桥的36%暗盘涨幅,说明AI/科技标签在当下市场有极强的吸金能力;三一的暗盘失利则说明传统重工/大市值票在同期分流中处于劣势。
微亿智造的位置介于两者之间:它有AI/具身智能的纯正标签,但市值远小于滴普的集资金额对应的体量(募资仅6—8亿港元),且基石结构远弱于东山。在同批资金博弈中,它不具备滴普那种“超购王”级别的情绪虹吸力,也不具备东山那种“厚基石托底”的防守属性。它的合理定位是:小盘情绪票,吃的是“工业具身智能第一股”的稀缺性溢价,但溢价的上限受制于微利基本面和薄基石结构。
05情景推演与申购建议
微亿智造的弹性来自小盘+低入场费+赛道稀缺,脆弱性来自薄基石+微利+算力刚性。两者叠加,首日波动的方向更多由情绪决定,而非基本面锚定。
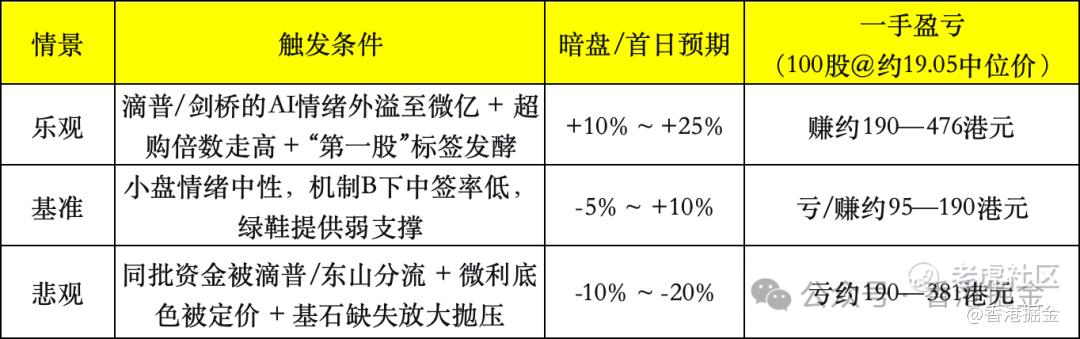
悲观档:微亿智造没有东山那种“厚基石+大绿鞋”的实质性托底结构。它的绿鞋是事后稳价,不是事前锁仓。因此,破发后的下跌斜率可能比有厚基石的票更陡,但单笔敞口仅2,167港元/手,绝对亏损上限可控。
申购建议
小注博弹性的投资者: 微亿智造的核心吸引力是低入场费+稀缺标签,适合用极小的注码参与,定位是“情绪期权”而非“配置仓位”。中签后暗盘/首日兑现的纪律要比东山更严格——因为保护垫更薄,情绪的持续性更难判断。
同期多只同打的投资者: 如果资金需要在微亿智造和东山精密之间分配,两者的风险收益特征完全不同:东山是防守型(厚基石+绿鞋+折价垫),微亿是进攻型(小盘+低入场费+稀缺标签) 。如果组合中已经持有防守型仓位,微亿的小注进攻仓可以形成一定平衡;但如果只选一只,需要先想清楚自己要的是“托底”还是“弹性”——这两只票不提供同一种东西。
纯防守型投资者: 微亿智造不适合作为防守型打新标的。2.21%的基石覆盖率意味着它不具备东山那种“跌下去有人接”的结构性缓冲。如果打新的首要目标是控制下行风险,东山在结构上比微亿更符合这个定义。
06风险清单(打之前逐条过)
-
基石覆盖率仅2.21%,事前托底近乎为零。 这是整只票最核心的结构性弱点。小盘票的情绪弹性可以完全脱离基石结构,但一旦情绪退潮,没有结构性买盘承接。
-
微利底色与算力刚性。 2025年净利率不足1%,算力成本占研发开支64%,利润端的改善空间受制于算力投入节奏,而非简单的费用控制。公司自身预警2026全年净利润将低于前五个月水平。
-
同批资金分流方向不确定。 滴普7590倍超购的虹吸效应,可能让微亿的“第一股”标签在资金注意力争夺中处于次优位置;但若滴普情绪外溢至整个AI板块,微亿也可能间接受益。方向是双向的,不宜单向线性外推。
-
现金水位低。 1H26末现金9,467万,流动借款5.02亿,覆盖率不足20%。募资到位前,资产负债表的安全边际偏薄。
-
机制B下中签率低,但“中签难”不等于“安全”。 低中签率 + 薄基石 = 中了是小的,不中也不损失什么,但不能把低入场费和低中签率误解为低风险。
-
募资用途60%投向研发,短期利润继续承压。 IPO资金的主要去向是加速研发和算力投入,而非修复利润表。上市后的利润表现大概率继续呈现“收入增长、净利微薄”的格局。
07最终判断
微亿智造是一只 “小盘稀缺、入场友好,但保护垫缺失、微利底色真实” 的新股。
它的核心矛盾不在于“故事好不好”——工业具身智能市占率第一、EIIR毛利率54.8%、赛道标签稀缺,这些都是真实存在的正面要素。真正的矛盾在于:市场愿意为这个标签支付多少情绪溢价,以及这个溢价能不能覆盖“基石近乎真空+利润薄如纸”的结构性脆弱。 $微亿智造(03275)$
在同批四只新股极端分化的背景下,微亿智造的合理定位是 “用小注博情绪弹性” ,而不是 “用基石厚度做防守” 。入场费2,167港元是友好的,但友好的是单笔敞口,不是下行保护。关注等级:结构性参与(小注、快兑现纪律、不重仓押注) 。最终决策请以10月23日截止前的孖展累积方向和定价日情绪为准。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
