


东山精密(02384.HK)港股打新分析:AH股,折价30%
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
申购时间:10月20日-10月23日,26号出结果,27号暗盘,28号上市;
发行价格:≤93.800
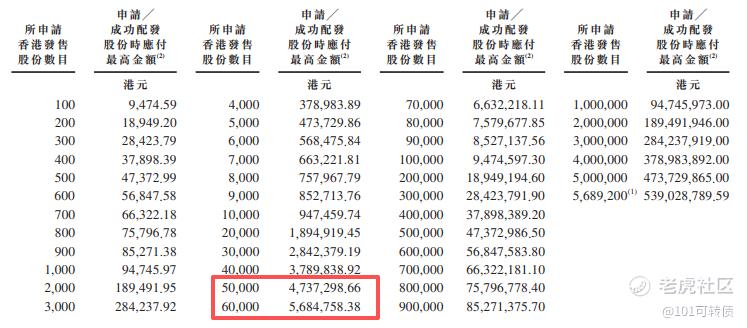
入场费:9474.59
1手:100股
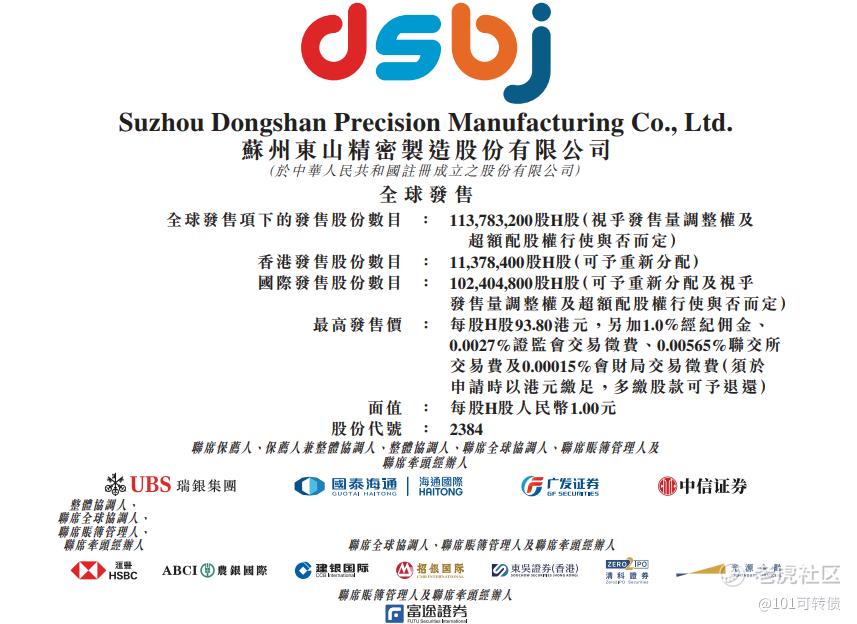
全球发售:1.14亿股
公开发售:1137.84万股
发行手数:113784手
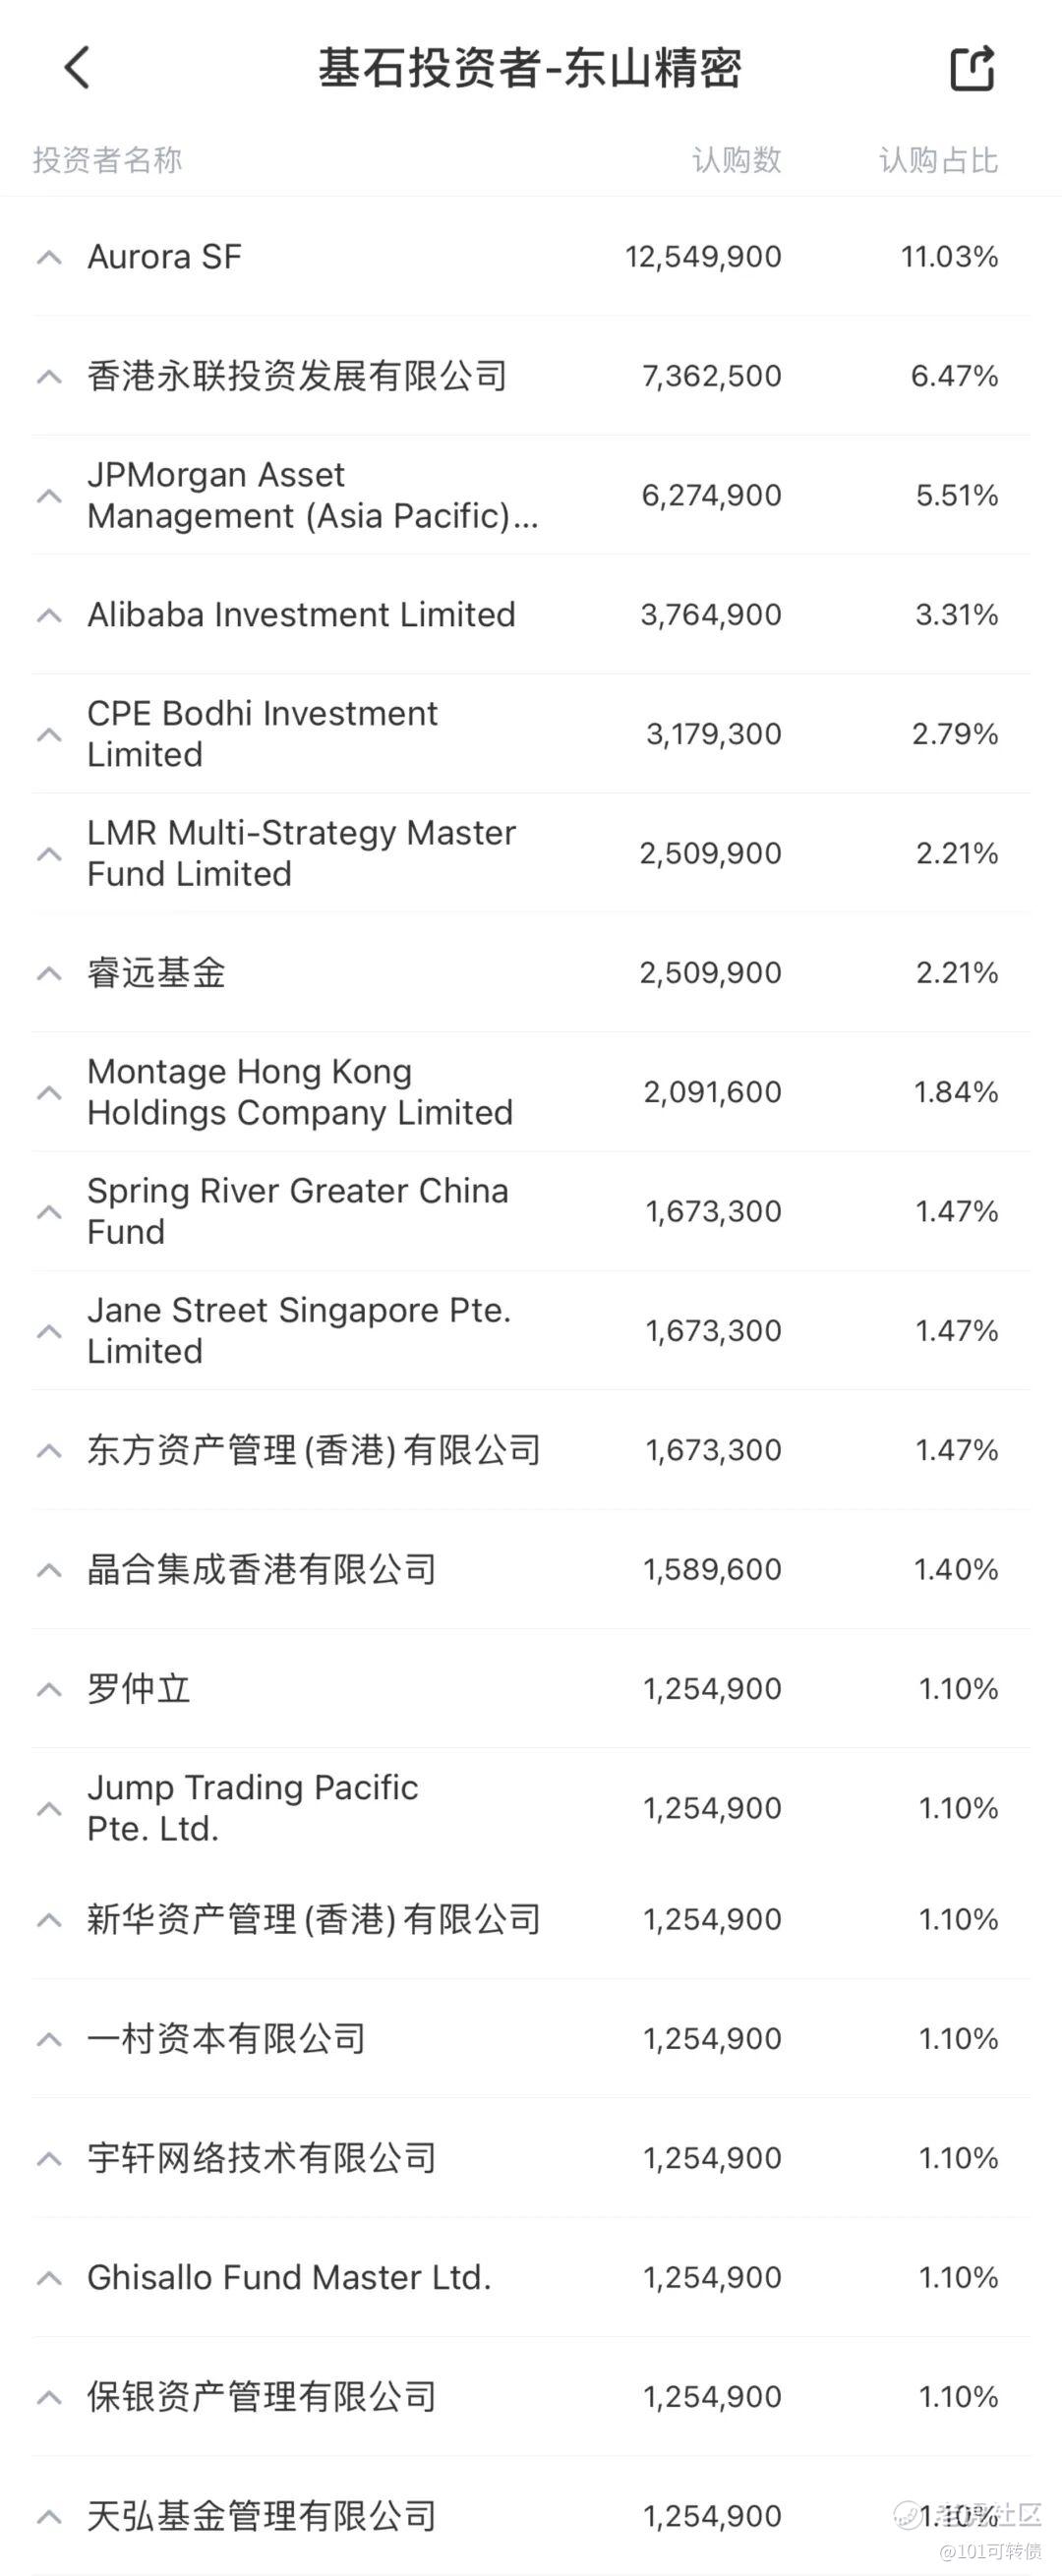
基石:有,20家基石投资者认购约50%
绿鞋:有,瑞银稳价
保荐人:瑞银、国泰海通、广发和中信联合保荐
机制:机制B,回拨10%
东山精密成立于1998年,2010年在深交所主板上市。主营业务覆盖印制电路板(PCB,含软板、高多层、HDI)、精密组件、触控面板及液晶显示模组(LCM)、光模块(含光芯片)。产品广泛应用于消费电子、汽车电子、数据中心、通信设备及工业控制。
根据灼识咨询数据(以2025年收入计),公司是全球第三大PCB供应商(市场份额约4.2%)、全球第二大软板供应商(约24.5%)、全球第一大边缘AI设备PCB供应商。2025年9月完成对索尔思光电的收购后,切入高速光模块领域,按索尔思2025年收入在全球光模块市场排名第七(份额约2.9%)。公司是全球少数同时具备PCB、光芯片与光模块一体化自研制造能力的厂商,相关产品合计约占AI服务器物料成本的9%至14%,在多数AI服务器中成本占比仅次于GPU,深度绑定AI算力基础设施建设。
2026年上半年业务结构中,电子电路(PCB)约占45%,精密组件约24%,光模块约19%,显示模组约10%。光模块业务毛利率显著高于整体水平(上半年约39%),成为利润弹性的核心驱动力。
财务表现:
2023至2025年,公司收入分别为约336.51亿元、367.70亿元和401.25亿元人民币,对应利润约19.65亿元、10.85亿元和13.93亿元。2024年利润阶段性承压,主要受部分非核心业务及产品价格波动影响。
2026年上半年业绩大幅加速:收入约277.98亿元,同比增长约63.9%;归母净利润约29.57亿至29.85亿元(不同披露口径略有差异),同比增长约290%。毛利率从上年同期约13%提升至约19%-20%,净利率同步改善。光模块并表与AI相关需求是主要贡献。
募资用途:
约64.5%用于建设新设施及升级现有生产设施与产线(包括高速EML芯片与光模块产能扩张、珠海高端PCB新设施等);
约20%用于潜在战略投资或收购;
约5.5%用于偿还部分现有债务;
约10%用于营运资金及一般企业用途。
东山精密引入20家基石投资者,认购占比50%,近一半。基石阵容含阿里巴巴全资附属Alibaba Investment、摩根资管(亚太)、澜起科技旗下Montage HK、晶合集成香港、睿远基金、天弘基金、东方资产、简街Jane Street、Jump Trading等,禁售期6个月。
东山精密采用机制B,回拨10%;全球发售1.14亿股,香港发售1137.84万股,一手是100股,共计113784手;甲尾申购需要47.38万本金,乙头申购需56.85万本金;现在倍数是0.37倍了,预计最终会在10倍左右;由瑞银、国泰海通、广发和中信联合保荐,有基石,有绿鞋,历史保荐项目一般。
全球AI基建延续高景气,谷歌、亚马逊、微软、Meta四巨头2026年资本开支合计超6500亿美元,摩根大通预计2030年全球智算中心总投入将达5.5万亿美元。Prismark预测2026年全球PCB产值增速18.8%,规模约1019.54亿美元;光模块市场2025年约245亿美元,2030年预计1086亿美元,CAGR约34.6%,800G/1.6T进入爆发期。公司800G光模块已批量交付、1.6T推进客户验证、3.2T在研,深度绑定海外头部云厂商。
但消费电子基本盘增速偏弱,PCB高端产能面临臻鼎、深南电路、沪电、胜宏等龙头激烈竞争,光模块赛道直面中际旭创、新易盛的规模壁垒;
东山精密02384作为全球第三大PCB供应商、边缘AI设备PCB龙头,并借助收购索尔思光电切入光模块赛道,公司凭借AI算力硬件概念、强劲的半年度业绩爆发(2026H1净利暴增290%)以及豪华基石阵容支持的基本面;但A股近期从高位回落,以及客户集中、整合风险及宏观需求波动仍需继续关注;目前折价是35%,不算高,满足入通预期,AH股,有绿鞋托底,
参照之前的新股:同赛道AI PCB新股胜宏科技首日开盘+57.23%、收盘+50.09%;景旺电子首日开盘−6.98%、收盘+10.26%;不过近期都在下跌,需注意风险。
东山精密02384跟微亿智造03275是存在资金冲突的,你会怎么选择???
看到这里,点个赞和在看吧。
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
#港股打新#新股申购#东山精密#02384#AH股#打新分析
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
