


摩根大通首次测算BTC十年回报:年化10%,估值核心在货币与黄金
摩根大通资产管理首次给BTC列出十年回报情景:基准复合年化10.0%,乐观16.6%,悲观−11.2%。同一份长期展望对美国大型股和黄金的10—15年预期回报分别为7.5%和5.5%。BTC的收益情景更高,却仍然没有进入摩根大通的主要战略资产配置模型。
这组回报来自三套估值框架,货币供应与黄金替代合计占95%的信心权重,比特币网络采用仅占5%,后者在基准情景中的年化回报甚至为−3.2%。前两套模型主导了10%的整体结果,估值思路明显偏向货币和价值储藏需求。
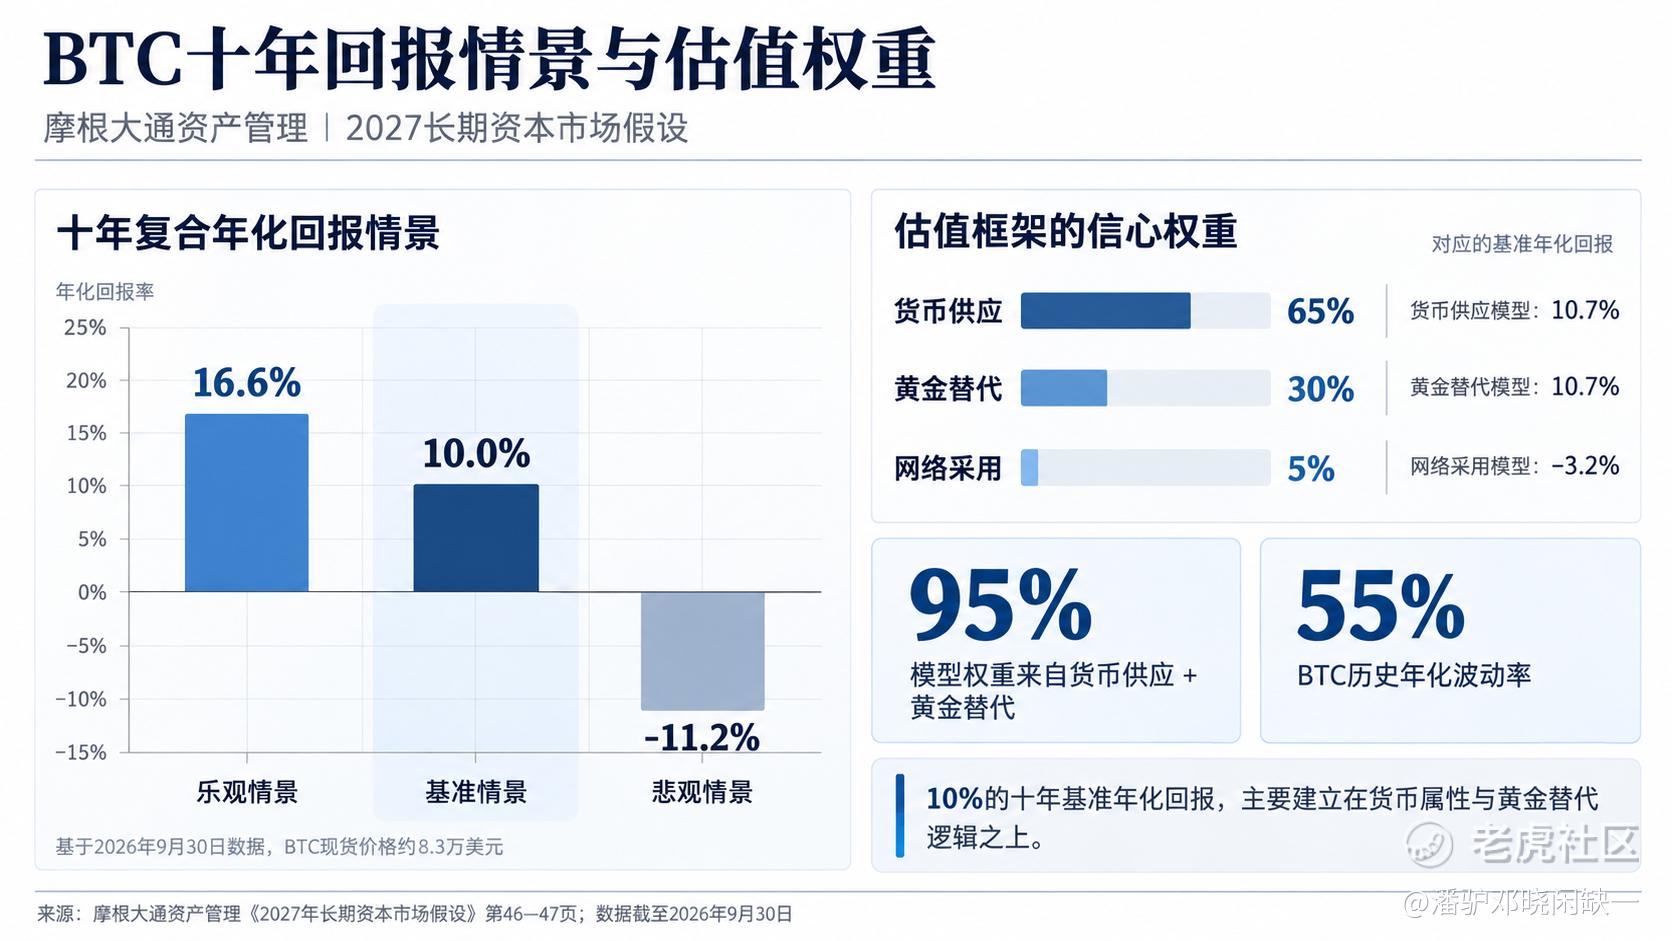
摩根大通BTC十年回报情景与估值权重。模型权重代表研究信心,并非资金配置比例。
货币供应模型参考BTC四年供应周期与美元、全球货币供应量的相对变化;黄金替代模型假设一部分黄金投资需求转向BTC,乐观情景还考虑央行储备。BTC的发行规则相对确定,需求端的变量却很多:全球货币规模、投资者储值偏好、机构资金参与程度,任何一项发生持续变化,都会影响远期估值。
网络采用模型只有5%的权重,单项基准回报还是负的。摩根大通没有假设其他区块链上的代币化资产增长能明显增加比特币网络价值。稳定币发行商赚储备资产收益,交易平台收手续费,智能合约公链通过网络费用获取收入;稳定币、RWA(现实世界资产代币化)规模扩大,这些收入也不会自动分配给BTC持有人。BTC与其他加密资产的价值捕获机制有明显差别。
以约8.3万美元的BTC现货价格为起点,按十年复利折算,基准情景对应约21.5万美元,乐观约38.6万美元,悲观约2.5万美元。乐观与悲观终值相差超过15倍。货币环境、黄金替代比例和市场采用程度稍有不同,十年结果就可能大幅偏离基准情景。
机构配置的难点还在风险端,报告采用的BTC历史年化波动率为55%,美国大型股18%,黄金17.2%。BTC的算术平均年化回报为20.9%,复合年化只有10.0%,高波动对复利的侵蚀很明显。用报告中的算术回报和3.2%美元现金收益估算,BTC与美国大型股的夏普比率(单位风险对应的超额收益)都在0.32附近。收益空间更大,单位风险回报未必更高。
BTC与美国大型股的历史相关系数是0.33,与黄金只有0.10,平时具备一定分散效果。但流动性紧张或风险资产集中去杠杆时,相关性可能改变。摩根大通认为BTC多数时候仍表现为对全球货币供应敏感的高beta风险资产,部分阶段才更接近数字黄金,这也是它暂时只能进入单独示意性相关性矩阵的原因。
资金入口倒是比过去成熟很多,现货ETF(交易所交易基金)、期货期权、合规托管和融资市场,让传统资金参与BTC的成本下降。摩根大通私人银行2026年全球家族办公室调查中,约一成受访者已经持有加密资产,17%计划优先关注加密及其他数字资产。投资渠道扩张是一回事,养老金、保险资金等长期资金能在风险预算内配置多少,又是另一回事。
BTC的长期价格弹性仍主要来自全球货币资产需求,以及黄金等储值资产有多少配置份额转向BTC。摩根大通给了货币供应和黄金替代95%的信心权重,已经把研究重点放在这里。10%的十年基准回报与55%的历史波动率可以同时成立;长期潜在价值增长和传统机构的配置约束,也不必得出相同的结论。
资料来源:摩根大通资产管理《2027 Long-Term Capital Market Assumptions》,2026年10月,第46—47页。
本文仅供研究参考,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
