


想买期权又不想花钱?这个“白嫖”策略我劝你先看完
今晚直播的时候,有个同学问:“我想买期权,但又不想花钱,有没有零成本的买方策略?”
这就跟“我想吃火锅但不想长胖”、“我想熬夜但不想掉头发”有点像——理想很美好,现实很骨感。
但!是!既然有同学诚心诚意地问了,期爷今天就掰扯掰扯这个传说中的“零成本买期权”。
所谓零成本,翻译成人话就是:你想白嫖。
严格来说,期权交易里没有绝对的白嫖,但是可以通过“买一个期权(花钱)+卖一个期权(收钱)”来实现。
听起来是不是像发现了财富密码?
但!是!“一买一卖”的期权组合策略有很多,比如合成多头、合成空头、牛市价差、熊市价差,日历价差...到底哪个能实现真正意义的“零成本买期权”?
有!那就是日历价差或者日历价差的变种。
严格来说,天下没有免费的午餐,每一个买方的“零成本”,背后都藏着一个“代价”。
免费买期权的“代价”不可避免,但我们可以把“代价”的风险降到最低,甚至为零。
举个例子:
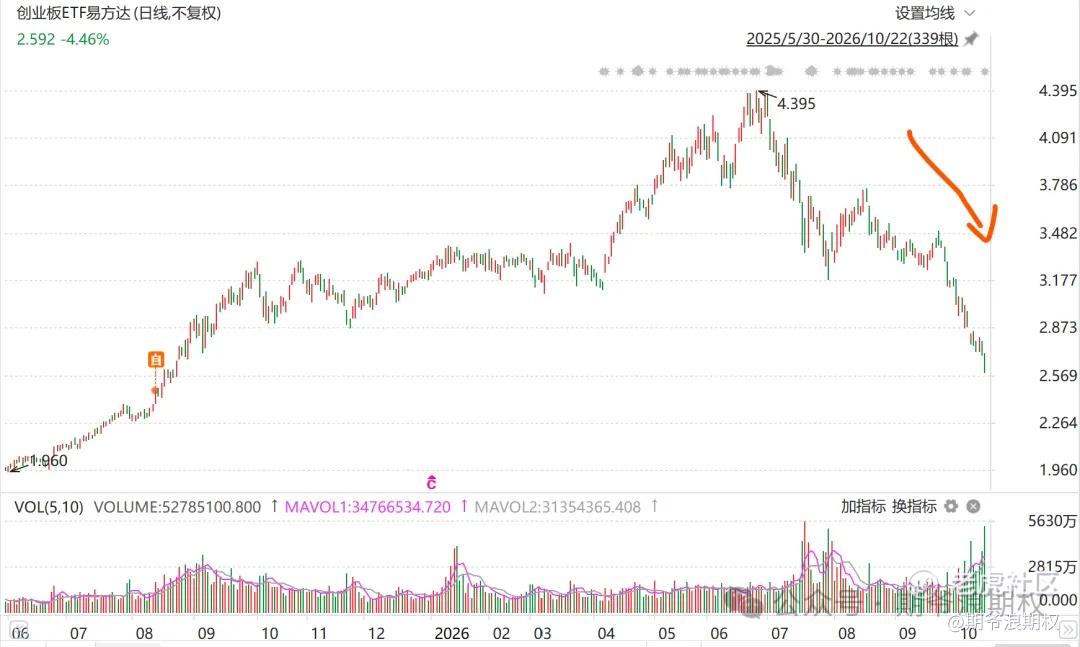
最近的行情跌跌不休,如果持续看空创业板ETF,想买入看跌期权,但又害怕隐波高,跌到位了,买错时间,怎么办?
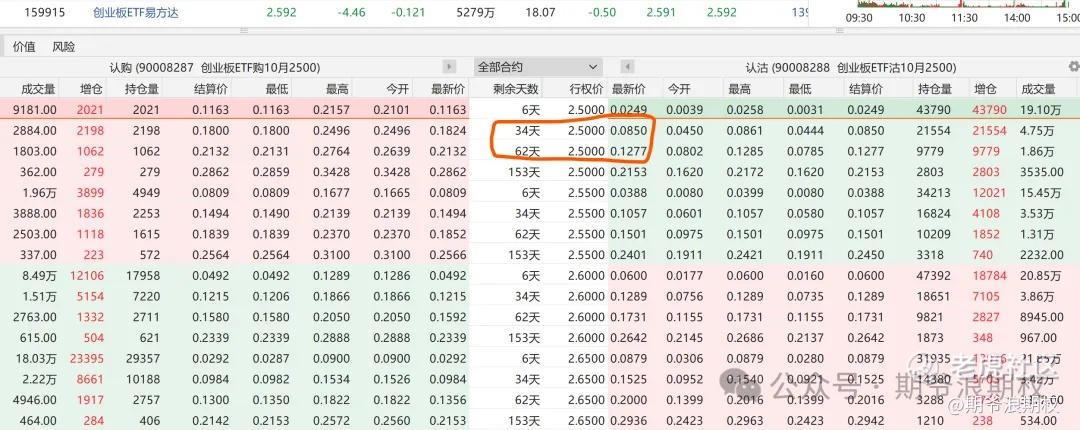
可以构建put日历价差,如下图,卖11月的2500put+买12月的2500put。
先来算账:
卖11月的2500put收850元/手
买12月的2500put花1277元/手
最大亏损<=1277-850=427元/组
日历价差的原理就是“卖近月+买远月”,相同行权价的call或者put,近月时间价值损耗比远月快,套利近月的时间价值。近月卖方的风险敞口,远月买方可以抵消掉大部分,看错最大亏损<=1277-850=427元/组。
假设11月的合约还剩6天到期的时候,创业板ETF的价格跟今天差不多,那么:
11月2500put的价格从850变成249,盈利=850-249=601;
12月2500put的价格从1277变成850,亏损=1277-850=427。
总盈亏=601-427=174元/组
盘中任何时候,只要日历价差盈利合适,就可以平仓获利,不必等到期。再把赚到的额174元去买期权。
用赚到的钱去买期权,这是期权买方长期活下去的方法。有人说,日历价差开仓平仓,获利再买实在有点麻烦。有没有更简单的办法?
可以把日历价差做一个变种,正常的日历价差是买卖相同行权价,我们把日历价差的行权价调整一下,卖近月的put+买远月更虚值的put,近月期权的权利金≈远月期权的权利金。
这里面唯一的风险就是第一个月,只要第一个月到期的时候,标的价格没有跌穿近月put的行权价,卖的近月put归零,买的远月put就相当于是白嫖的了。
即使第一个月大跌,卖近月put的风险敞口,买的远月也能把大头抵消掉,风险有限。
日历价差和日历价差的变种,比较适合你觉得可能会有大涨或者大跌行情,但又不知道什么时候会来,构建日历价差或者日历价差的变种,每个月滚下去,就可以长期大概率实现“零成本买期权”的策略。
免责声明:本公众号的内容不构成对投资者的任何投资建议,投资者不应当以该内容取代其独立判断或依据该信息作出投资策略。对于投资者依据本信息进行投资所造成的一切损失,不承担任何责任。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
