


10年期美债收益率跌破5%,AI股为何还在跌?
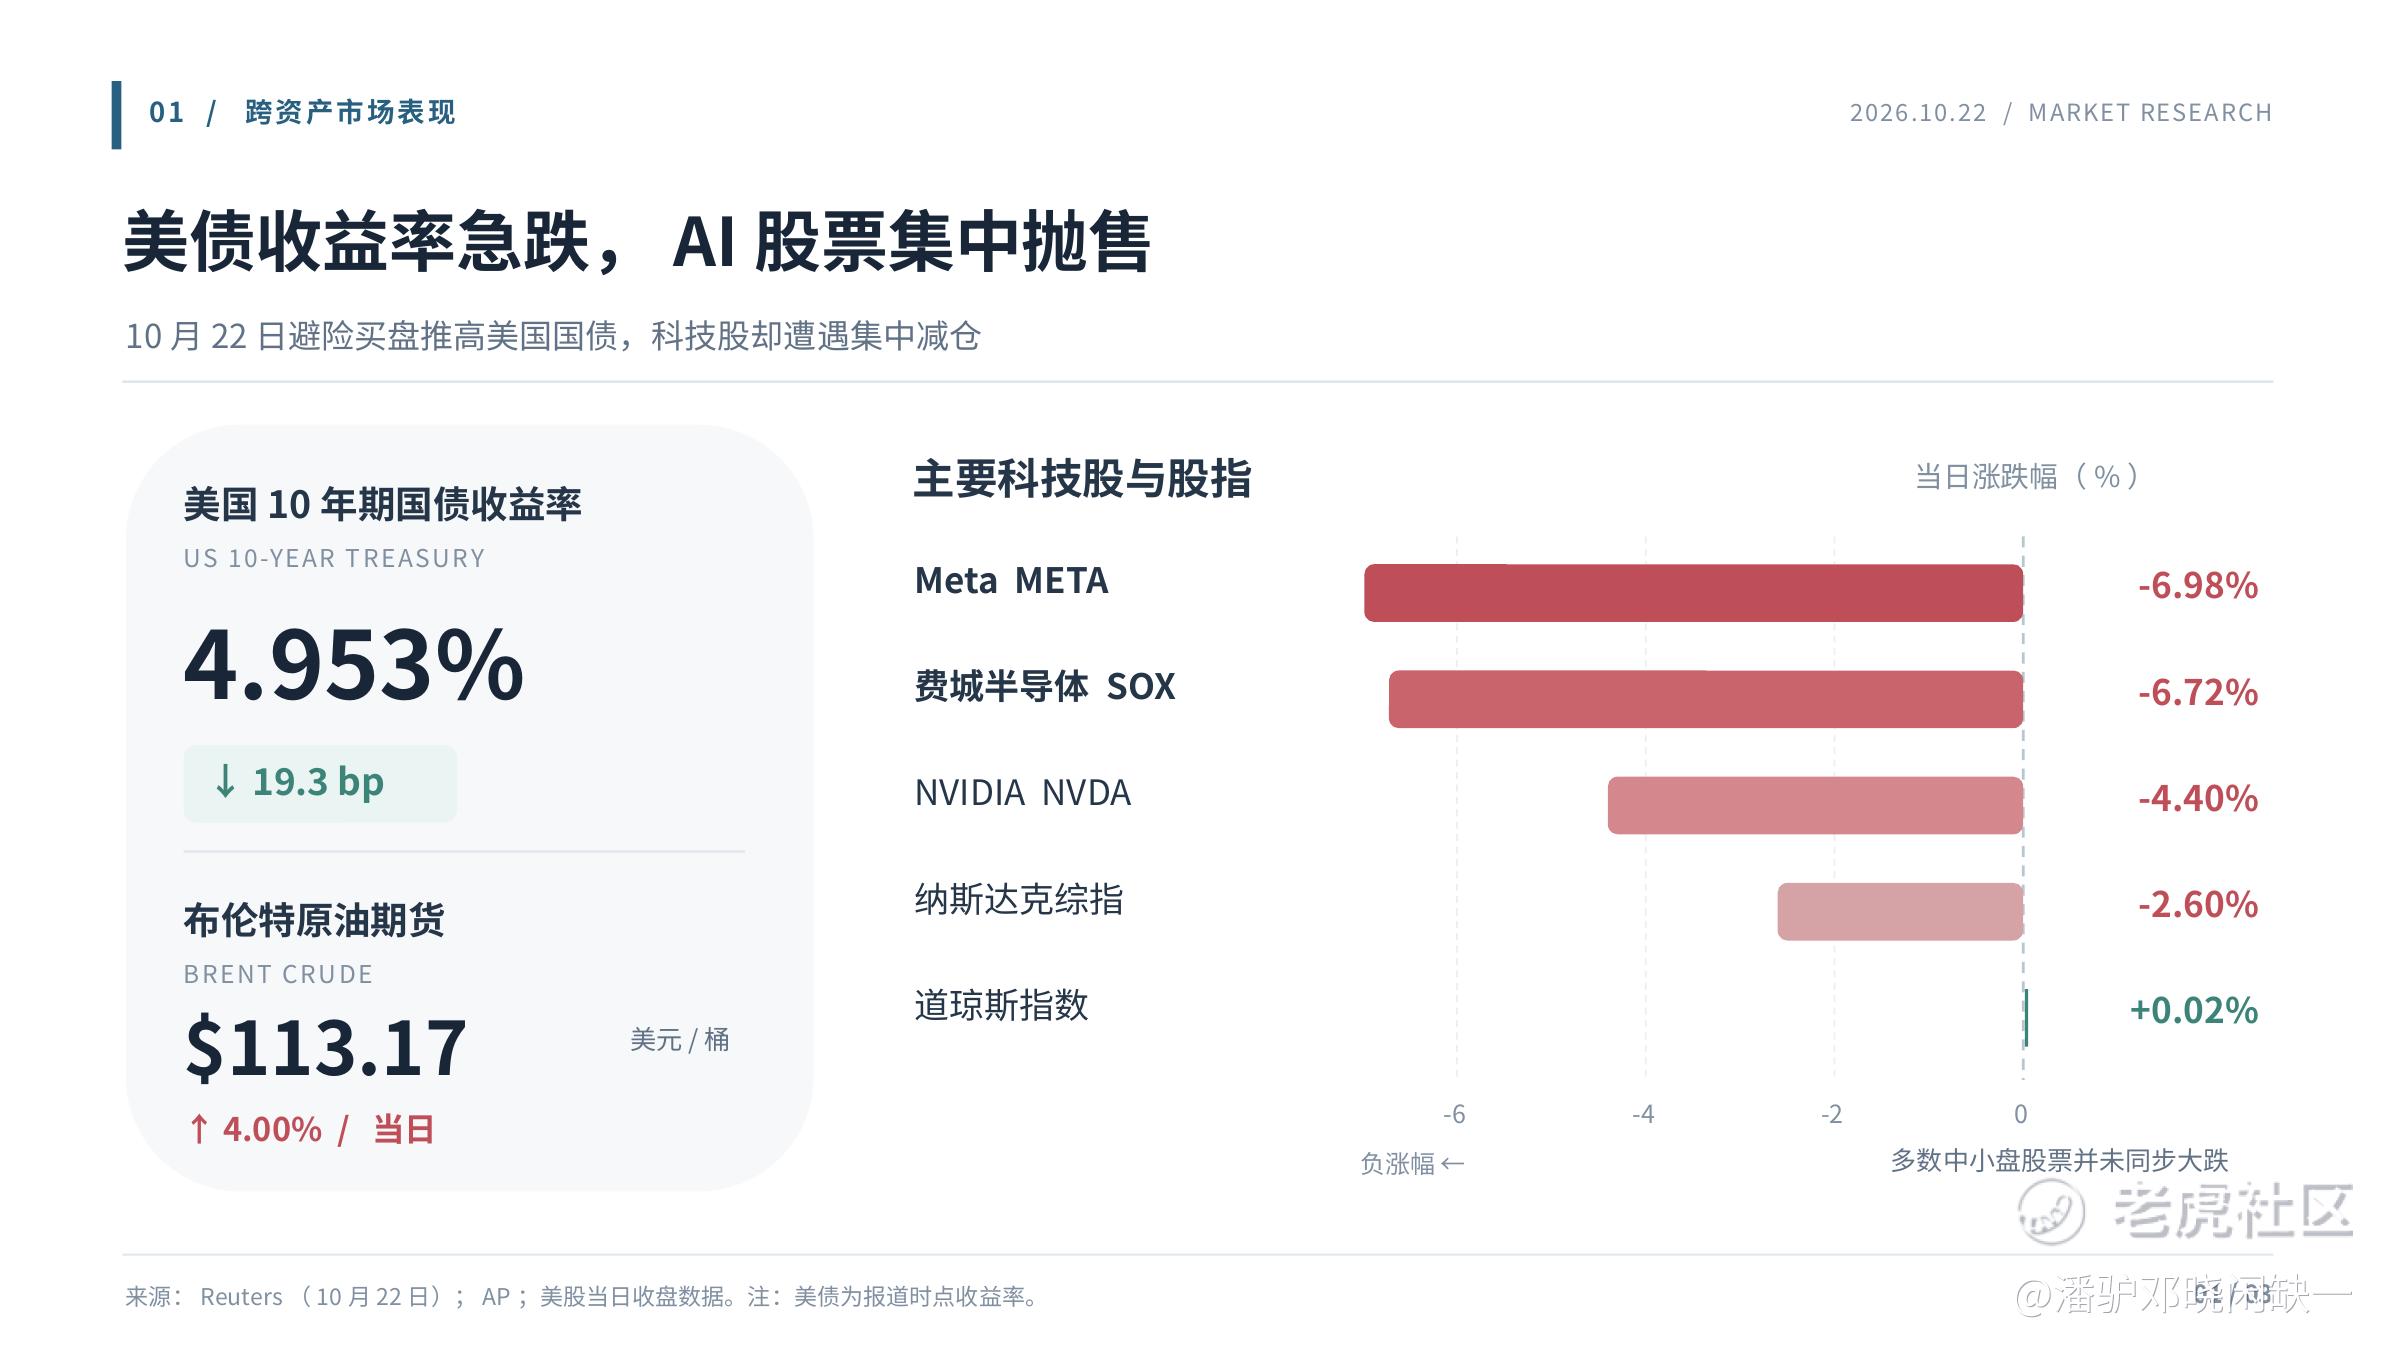
美债和AI股票走出了两个方向。10年期美债收益率单日下行19.3个基点,跌回4.95%附近,纳指下跌2.6%,费城半导体指数跌6.72%,Meta跌近7%。道指几乎收平,资金的卖压明显集中在科技股。
美债收益率下降,对科技股估值原本应该有利,但这次债券上涨更多来自避险买盘。油价受到中东局势刺激继续上升,通胀压力还在,AI巨额资本开支的回报又开始被市场反复计算。
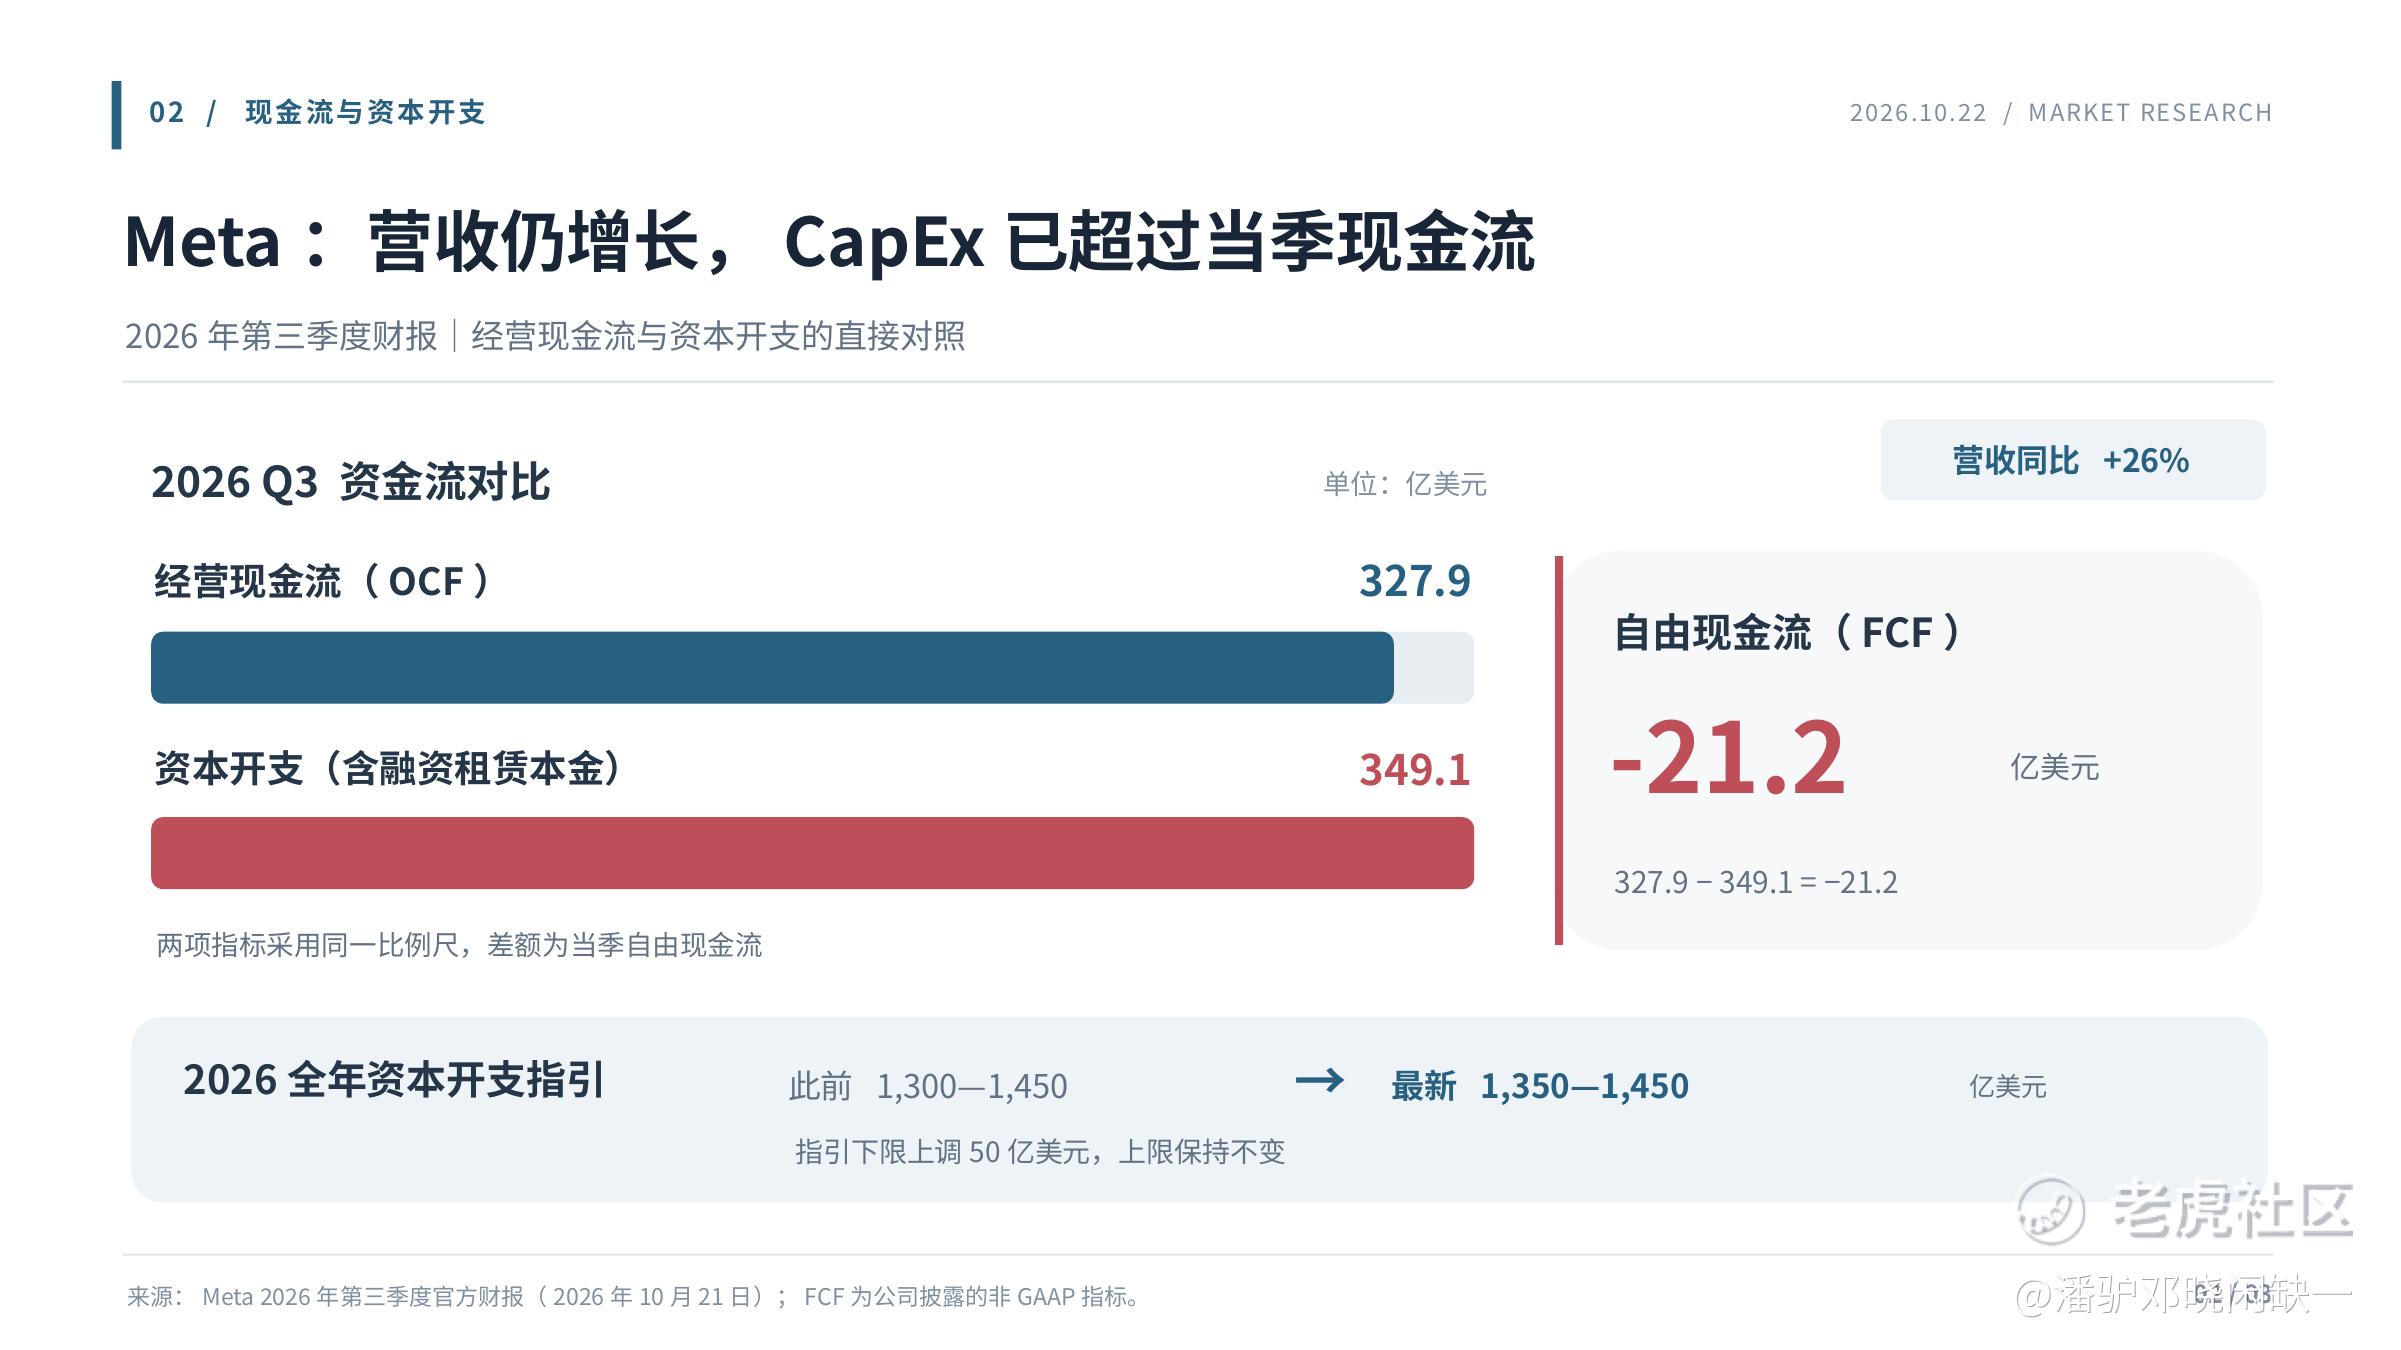
Meta三季报很有代表性,营收646.01亿美元,同比增长26%,广告收入630.61亿美元,广告展示量增长10%,平均广告价格上涨14%。核心业务依然保持较高增速,算力建设的资金消耗却越来越大。
三季度资本开支超过经营现金流,自由现金流转负,全年资本开支指引提高至1350亿—1450亿美元。不过,利润表里还有98.9亿美元的一次性诉讼费用,剔除后营业利润仍同比增长约11%。截至9月底,公司持有824.5亿美元现金、现金等价物及有价证券,前三季度累计自由现金流仍有110.49亿美元。
广告业务的盈利能力没有突然恶化,AI建设却正在占用越来越多的现金。过去云厂商增加几百亿美元预算,上游GPU、HBM和光模块订单通常先受到关注。现在资本市场开始把建设周期、设备折旧、融资成本和现金回收放在一起算。
Meta还宣布设立无表决权的C类普通股,未来可用于股权融资、收购及员工激励。首批是向现有股东配发股票股息,不涉及立即募集资金。这项安排增加了未来融资的灵活性,暂时谈不上公司出现流动性问题。
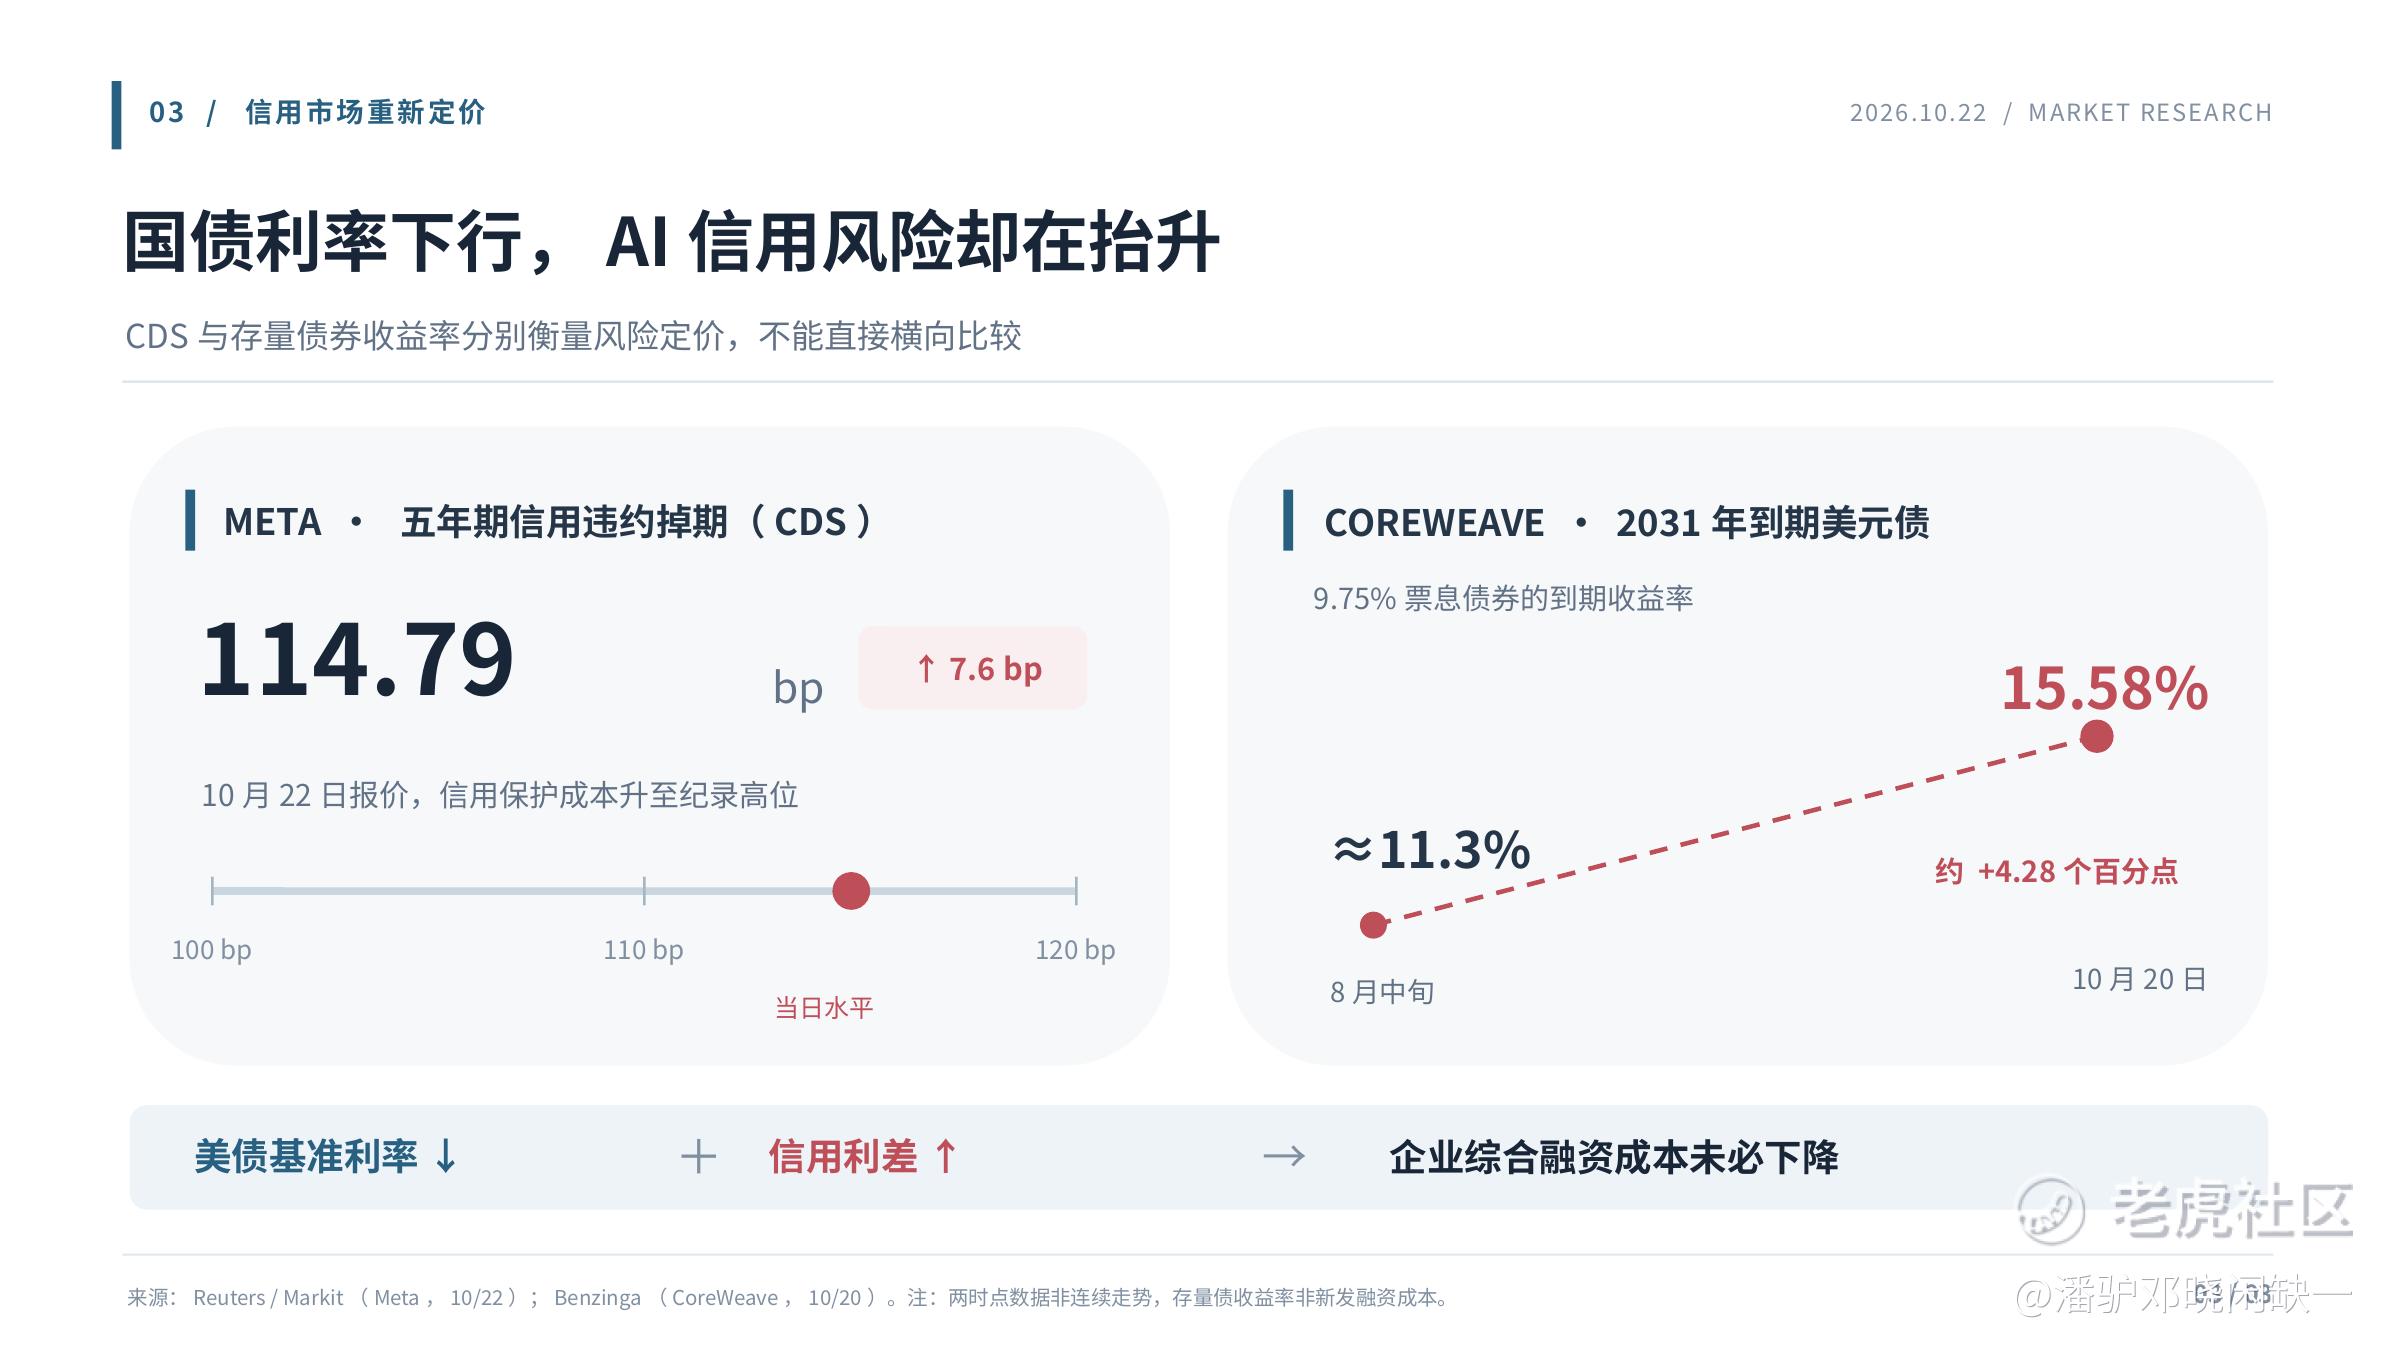
债券市场的变化倒是很明显,Meta五年期信用违约互换(CDS)报价升至纪录高位,CoreWeave部分无担保债券的到期收益率也超过15%。但CoreWeave一笔由Meta长期客户合同支持的项目贷款,综合利率约6%。同一家企业,不同融资工具之间的资金成本差距很大,客户合同本身就能影响融资条件。
Nebius也是类似的算力商业模式,但它与CoreWeave的客户结构、项目融资及交付节奏并不完全相同。GPU租金、设备利用率和旧型号GPU的商业寿命,都会影响投资回收期。对于这些公司,财务杠杆需要结合具体合同和资产现金回报来看。
再看估值,Meta在9月下旬曾接近780美元,10月22日收于648.85美元。按照MarketScreener当日2027年盈利预测,对应市盈率约19.2倍。虽然接近5%的长期美债收益率仍然限制科技股估值,但较高位相比,市场给Meta未来盈利支付的价格已经有所下降。
19倍预测市盈率谈不上深度低估,不过一家拥有数十亿用户、广告收入仍增长26%的平台公司,和那些尚未形成稳定现金流的AI项目,显然需要两套估值方法。
同样是AI资本开支,对Meta是现金支出,对英伟达、博通及存储、光通信供应商则可能形成销售收入。Meta提高了预算下限,至少说明现阶段既定投资计划没有收缩,硬件供应链的订单也不能仅凭一天的股价下跌就判定转弱。
最近AI股票的调整,已经让不同商业模式之间的差异更加明显,平台公司依靠既有业务消化投资,硬件龙头依靠交付兑现利润,算力云厂商还需要处理项目融资和设备回收周期,各有自己的估值约束。
股价下跌会改变赔率,盈利质量与商业模式决定胜率。对长期投资者来说,估值回落提供了新的机会,但仍然需要把企业未来的盈利增长和资本消耗放在同一张表上比较。
AI基础设施投入仍然处于较高水平,市场却不再愿意为每一笔远期增长支付同样的溢价,对于那些订单、利润和现金流能够持续兑现的公司,价格回落之后,反而更容易看清企业本身的价值。
本文仅供研究交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
