


解禁落地,华勤技术H股盘中逆势上涨:担忧之外,更多的是确定性
最近,华勤技术H股解禁的事,在社区里闹得有点沸沸扬扬。
这也不难理解。在很多股民的印象里,解禁往往意味着流通筹码增加,原本锁住的股份有了退出通道,股价也可能跟着承压。
10月23日,华勤技术相关基石股份结束原有锁定期。第一眼看过去,确实容易让人紧张。
可事情真会按照这个方向发展吗?
我们知道,对于持股机构来说,是否退出通常取决于基金期限、投资目标、市场流动性和企业基本面。锁定期结束只是一个时间节点,真正影响选择的,还是现在的价格合不合适,以及公司后面的增长预期还有多少。
因此,解禁并不等于减持。
而沿着这个基准继续看,事情就清楚多了。
一、确定性,眼下的价格已经处在低位。
公司H股发行价是77.70港元,经过每10股转增4股后,不计现金分红,简单除权参考价约为55.50港元。
受近期大环境的影响,大盘连续走低,华勤现在的价格,已经低于这条线(当然也不排除提前消化,但不影响判断)。
也就是说,按照最初认购并持有至今计算,基石投资者手里并没有厚厚一层浮盈等着兑现。
再看A/H价格。10月22日,华勤A股收于69.49元,H股按照当日汇率中间价折合人民币约42.8元,H股比A股便宜约38%。
我又拿华勤A股和紫光股份、浪潮信息做了一个简单对照:
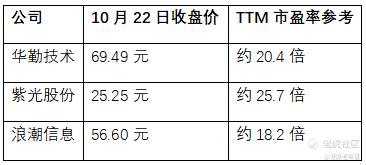
三家公司业务结构有差异,这个表只能看大致位置。但即便如此,华勤A股也在20倍左右,已经处于算力整机厂商估值的低位区间。
A股估值已经处在低位,更别说还较A股折价三成多的H股了。
二、利好催化,最大的看点还在路上。
23日解禁,几天后就是三季报。
华勤技术是行业内极少数同时拥有计算节点、网络节点全栈设计能力的厂家。公司在业绩说明会上明确,超节点二季度小批量发货,下半年进入批量交付阶段,下半年预计贡献超过100亿元收入;8月的投资者交流中,公司又确认多款超节点产品已经批量交付。数据中心业务全年增速预计在30%至50%,下一代NPO产品也已进入验证。
照目前的交付节奏,华勤或许会成为今年超节点出货份额最高的玩家之一。
而三季报,就是第一步验证。
与此同时,机构那边看的也是这件事:
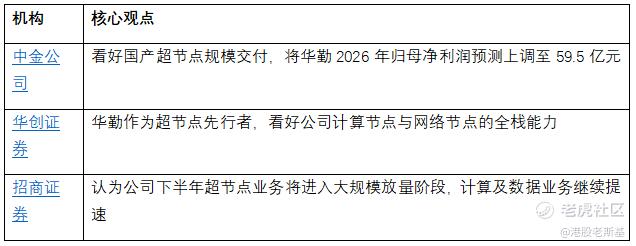
几家机构的判断比较接近:超节点正从验证走向交付,华勤已经拿到了先手。
所以现在的问题,已经慢慢从华勤能不能做超节点,转向今年到底能交多少、能拿到多少份额。三季报的重点,也就是这件事。
再往后,机器人和AI终端更像两张远期期权,这里就不多说了。
截至上半年,华勤为头部大模型公司研发制造的数据采集机器人累计出货超过400台,为国内头部机器人公司制造的产品出货超过4000台,自研轮式双臂机器人也已经进入内部工厂。
AI终端方面,华勤与阶跃星辰合作打造STEPX Neo。按照目前公开信息,华勤是唯一被明确披露深度参与这款产品研发制造的ODM厂商。
三、公司已经多次表态:信心与低估
今年7月至10月,华勤连续完成两轮A股回购,累计投入约5.69亿元。两轮回购都提前完成,第一轮回购均价约76.35元,提前了约50天完成。第二轮约73.71元,只用几个交易日就已迅速收工,并且用于股权激励。
三个月,两轮回购。公司的态度已经十分明显:当前股价被低估,对公司未来有信心(更别说港股了)。
实控人邱文生也在7月连续买入18万股H股,耗资约1213万港元。
回购、增持和股权激励放在一起看,管理层想表达什么,其实没必要猜得太复杂。
四、再看看华勤过去的解禁表现
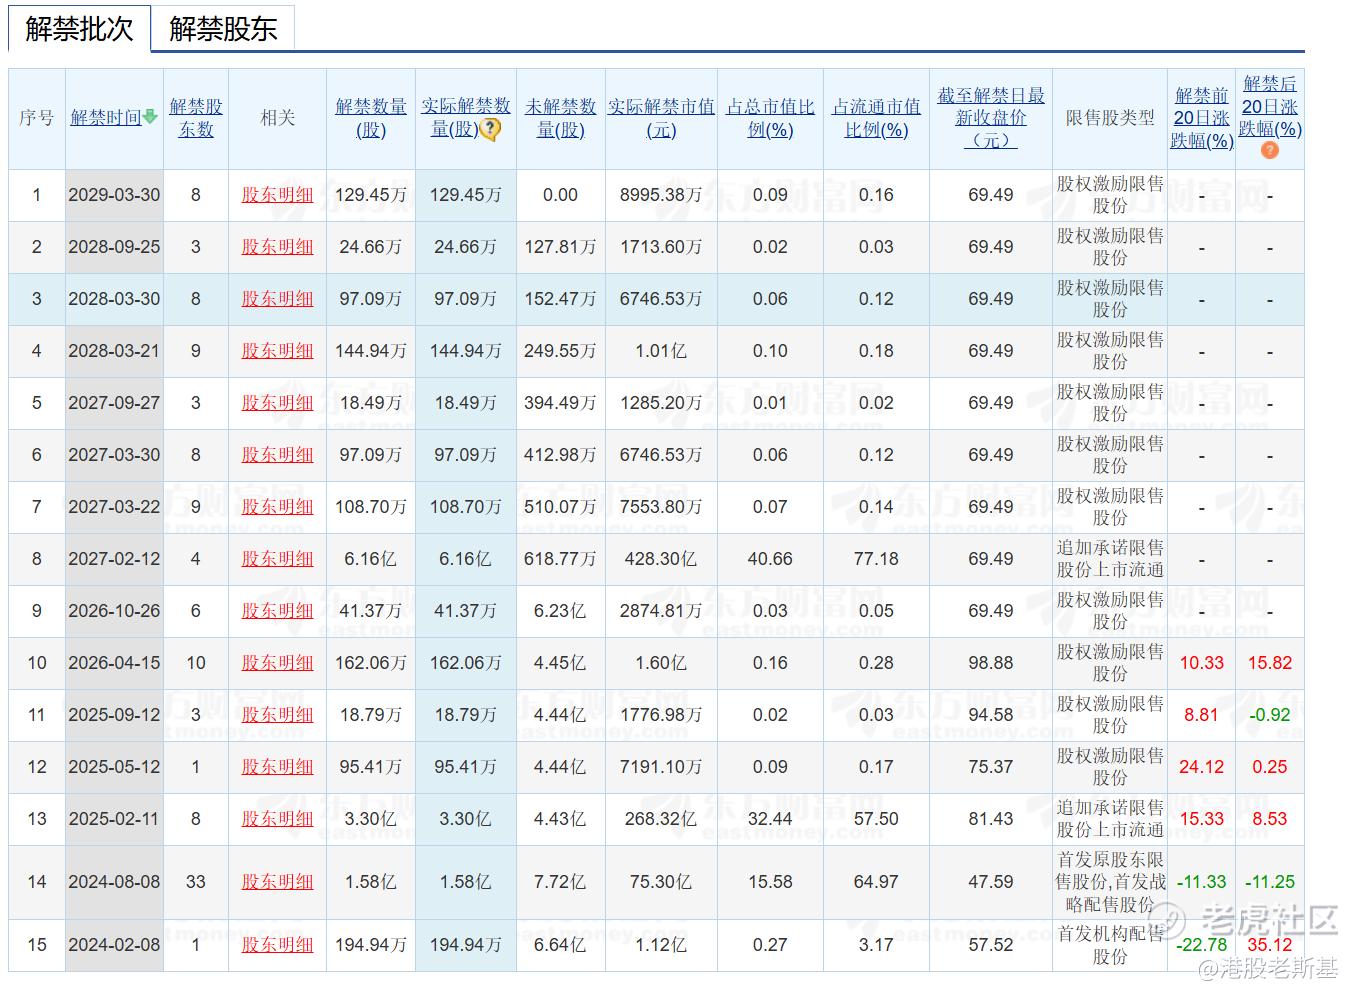
A股已经有了一个样板。去年这次解禁,无论股份数量还是占总股本的比例都不小,股价却走出逆势上涨的趋势,包括近期的股权激励解禁也都有不错的走势。
当然,这次是H股,成交结构、资金偏好都和A股不同,历史表现不能直接照搬。但至少可以说明一件事:解禁从来没有一条“到期必跌”的固定剧本。最后还是要看价格、卖出动力和公司当时的业务预期。
五、总结
10月23日的盘面,也算给出了第一份回应。
华勤H股解禁当天收盘53.50港元,较前一交易日收盘价上涨超过7.04%。在解禁落地后的第一段交易里,市场没有出现大家担心的集中抛售,这也正验证了我前面的判断。
另外,明天就是三季报了。如果这次解禁筹码没有明显松动,业绩又能按计划兑现,那么这场闹得沸沸扬扬的解禁,或许很快也就过去了,甚至有机会开启新一轮修复趋势。
我们期待下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
