


马斯克警告200多家AI云厂商洗牌:CoreWeave与Nebius为何分化?
马斯克在X上警告:过去几周,债务市场几乎停止向缺乏AI数据中心以外收入来源的企业提供融资,全球200多家Neocloud(新兴AI云算力服务商)可能面临大规模破产与整合。
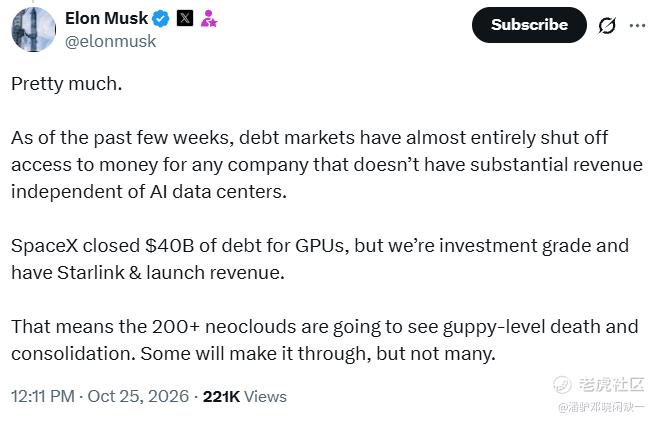
他同时声称,SpaceX已完成400亿美元GPU相关债务融资,凭借Starlink和火箭发射业务的收入获得资本市场支持。不过,彭博援引知情人士称,这笔融资当时仍在定价谈判阶段。
马斯克的预测相当激进,但信用市场的压力有迹可循。10月中旬,CoreWeave(CRWV)2032年到期的无担保债券收益率一度突破15.5%,债券价格跌至面值的78%左右;其五年期信用违约互换(CDS)利差一度超过1,100个基点。债权人要求的风险补偿已经明显抬升。
01 / CoreWeave:千亿美元订单,利息侵蚀股东利润
CoreWeave的业务增长并未明显减速。2026年第二季度营收25.75亿美元,同比增长112%,调整后EBITDA(息税折旧摊销前利润)15.10亿美元,利润率59%。截至6月底,收入Backlog(已签约待确认收入)约1,040亿美元,进入第三季度初又新增超过250亿美元的客户合同承诺。
然而,订单规模并没有立即变成普通股股东可以分享的利润。当季折旧摊销13.93亿美元,净利息费用6.40亿美元,两项合计相当于营收的79%,最终净亏损6.26亿美元。
GPU集群投入使用后,折旧开始进入利润表,融资利息也随借款规模累积。新项目需要先建设、采购和通电,合同收入则在交付之后逐步确认。2026年上半年,公司投资活动的现金净流出远超同期经营现金流入,扩张资金仍主要依靠外部融资补充。
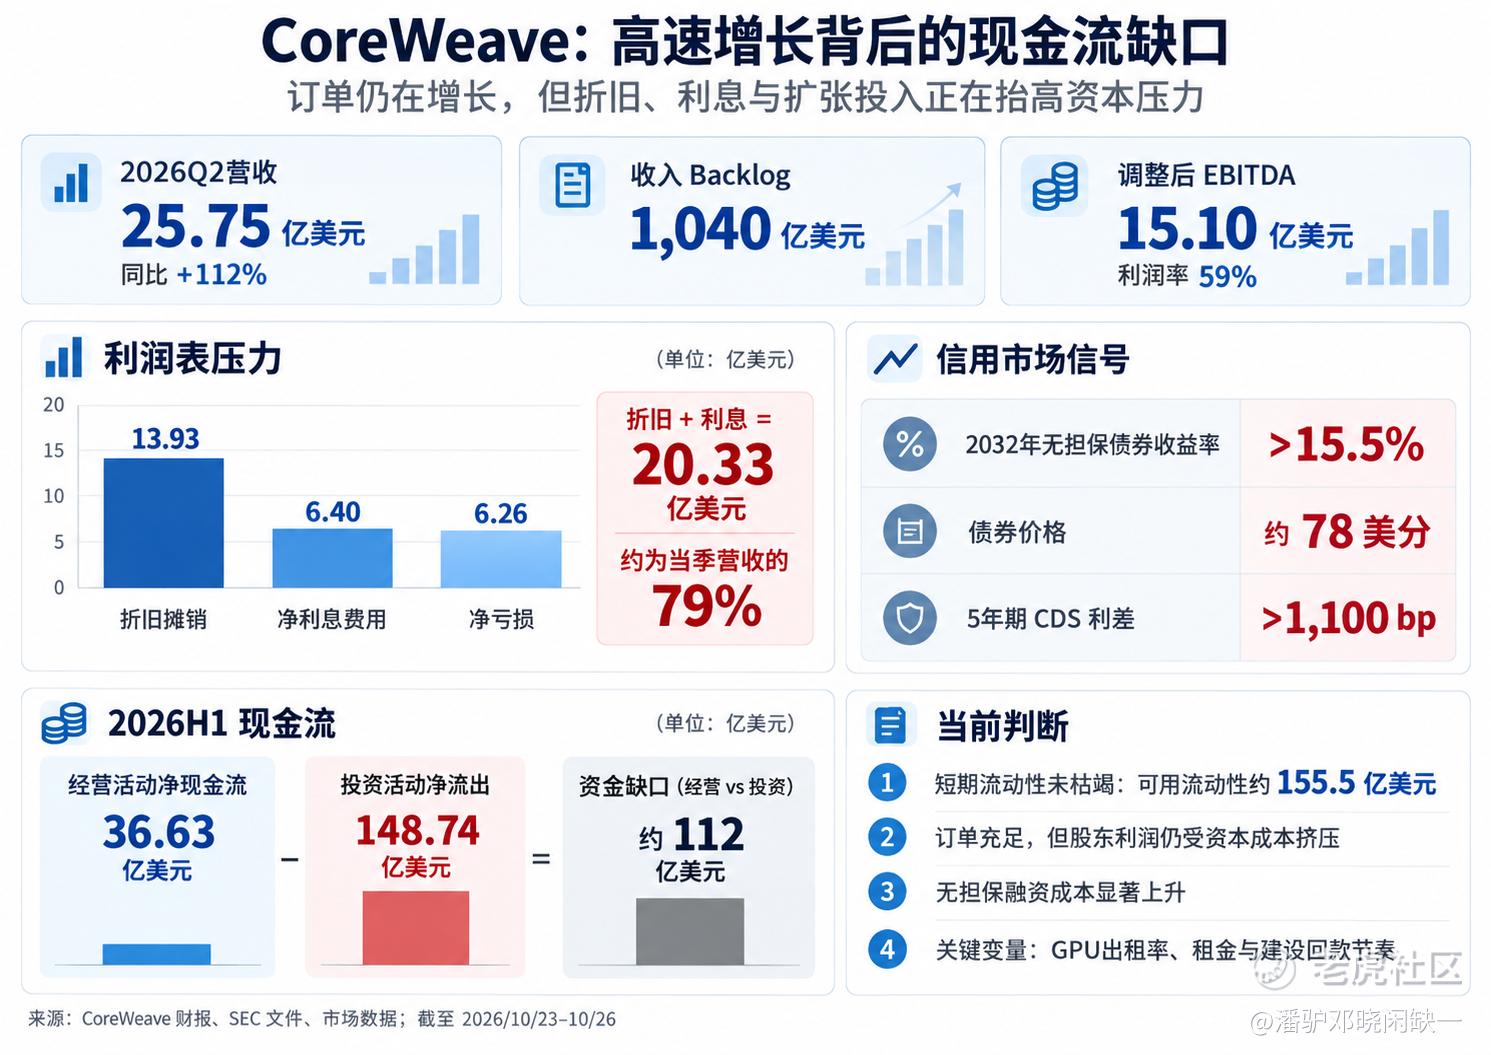
收入增长与现金流缺口,单位为亿美元
不过,部分无担保债券15%以上的市场收益率,并不等于CoreWeave全部借款都承担这一利率。公司仍可依靠GPU设备、客户合同和项目资产取得有担保融资;截至6月底,可用流动性约155.5亿美元,短期资金并未枯竭。
管理层给出的2026年资本开支指引为350亿至390亿美元。信用利差若持续高企,新增项目的股权回报将受到挤压。与此同时,部分A100等上一代GPU的客户合同已经延续至2029年,资产商业寿命可能长于市场先前预期。已有资产能否持续出租、租金能否覆盖折旧和资金成本,仍是决定其盈利质量的核心。
02 / Nebius:获得35亿美元融资,扩产资金仍有缺口
10月22日,Nebius(NBIS)宣布获得花旗银行35亿美元优先担保融资,贷款期限364天,初始利率为Term SOFR(期限有担保隔夜融资利率)加2.75个百分点。
这笔融资与CoreWeave的长期无担保债券,期限、抵押安排和信用顺位并不相同,不能直接比较表面利率。但在Neocloud整体承受信用压力的时点,Nebius仍能获得大型银行提供的资金,说明优质客户合同具有明确的融资价值。
最典型的案例来自Meta。今年3月,Nebius与Meta签署最高270亿美元的长期AI基础设施协议。其中120亿美元对应五年期专用GPU集群,预计2027年初开始交付;另外最高150亿美元对应部分未来集群的剩余算力采购安排,Nebius可优先销售给第三方,Meta承担约定范围内的剩余购买义务。
Nebius第二季度营收5.82亿美元,同比增长454%,AI云业务调整后EBITDA利润率约50%。公司披露来自投资级客户的长期合同承诺超过400亿美元,为资产担保贷款和后续项目融资提供基础。
但建设速度同样惊人:公司预计2026年资本开支200亿至250亿美元,全年营收指引仅30亿至34亿美元。客户预付款、资产融资、可转债和股权融资共同支撑扩张,庞大的资本开支需要早于2027年的交付与回款发生。
花旗新贷款提高了短期资金弹性,但364天期限也意味着未来仍需再融资或转换成期限更长的资本。Nebius的客户质量和融资渠道有优势,长期自由现金流与股东稀释程度则需要继续由实际交付检验。
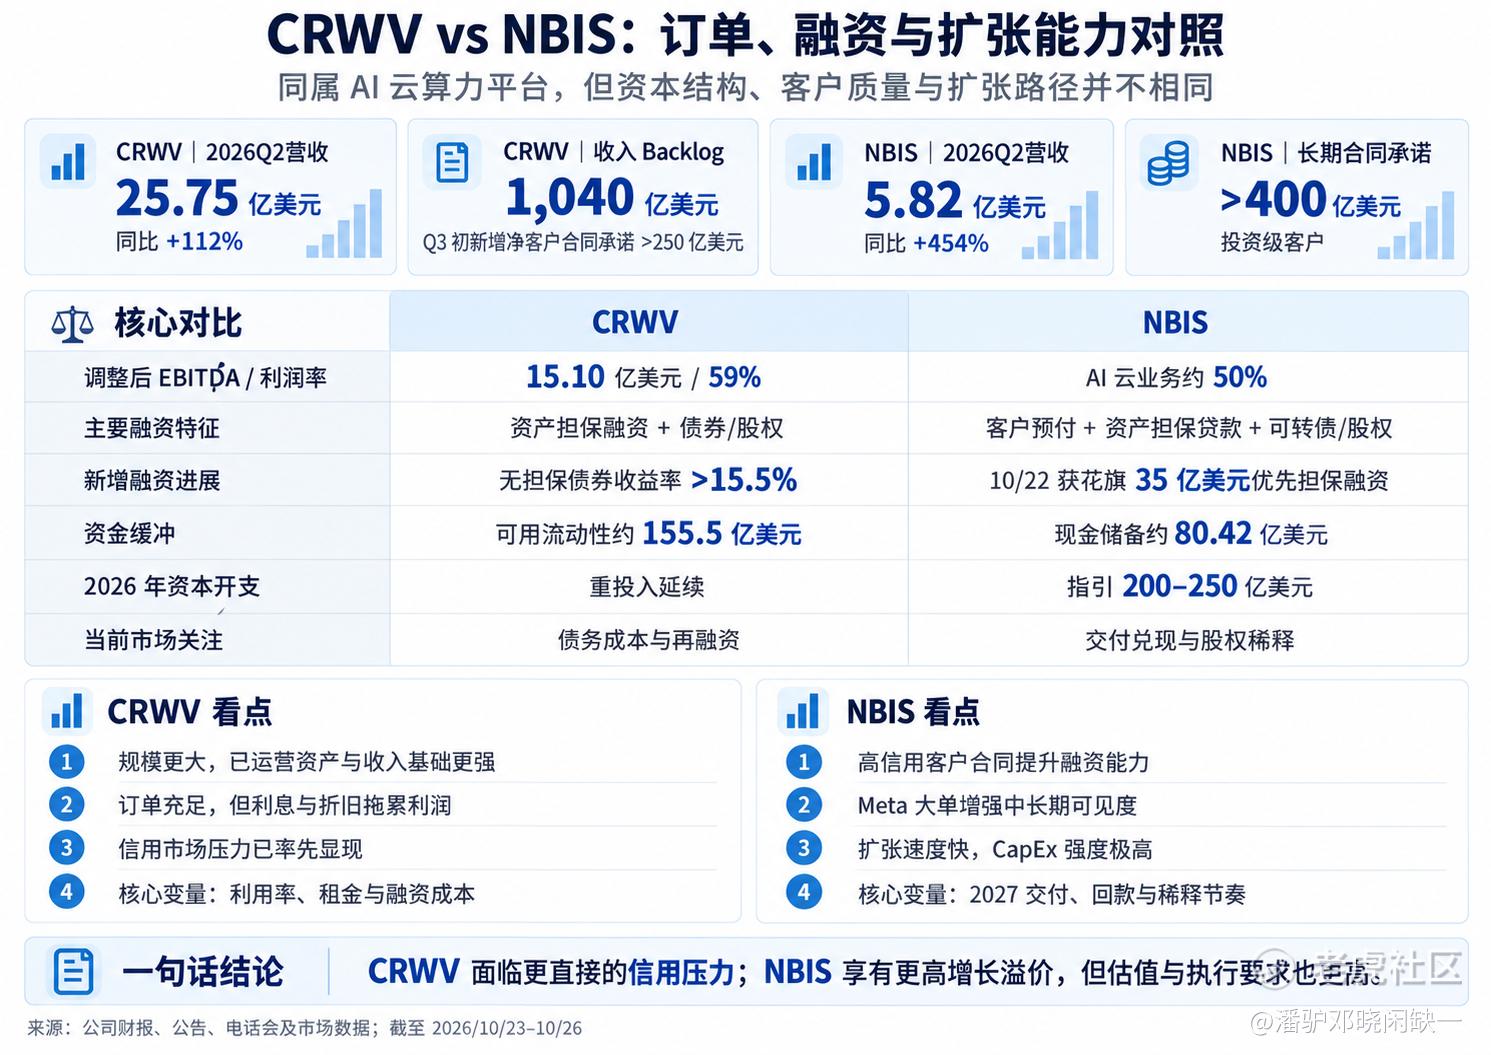
订单、融资工具与扩张能力对比
03 / 估值分化:CoreWeave便宜多少,Nebius贵在哪里
截至10月23日,CoreWeave总市值约299亿美元,Nebius约435亿美元。前者已经拥有更大的已确认收入和算力资产规模,股权市值反而较低。按2026年营收指引计算,CoreWeave市销率约2.3—2.4倍,Nebius约12.8—14.5倍。
CoreWeave的低市销率需要与债务规模一起看。公司承担的债务融资义务较重,新增经营成果必须先覆盖利息等资本成本。Nebius则享有更高的增长溢价,市场提前计入未来算力交付规模、客户合同价值和融资效率,对建设进度与股权稀释的容忍度也更低。
若把债务及现金一并纳入企业价值(EV),两家公司的估值差距有所收窄,但Nebius的溢价仍然明显。CRWV面对更直接的信用压力,NBIS面对更高的估值和交付要求。单看哪个市销率低,得不出足够可靠的风险收益结论。
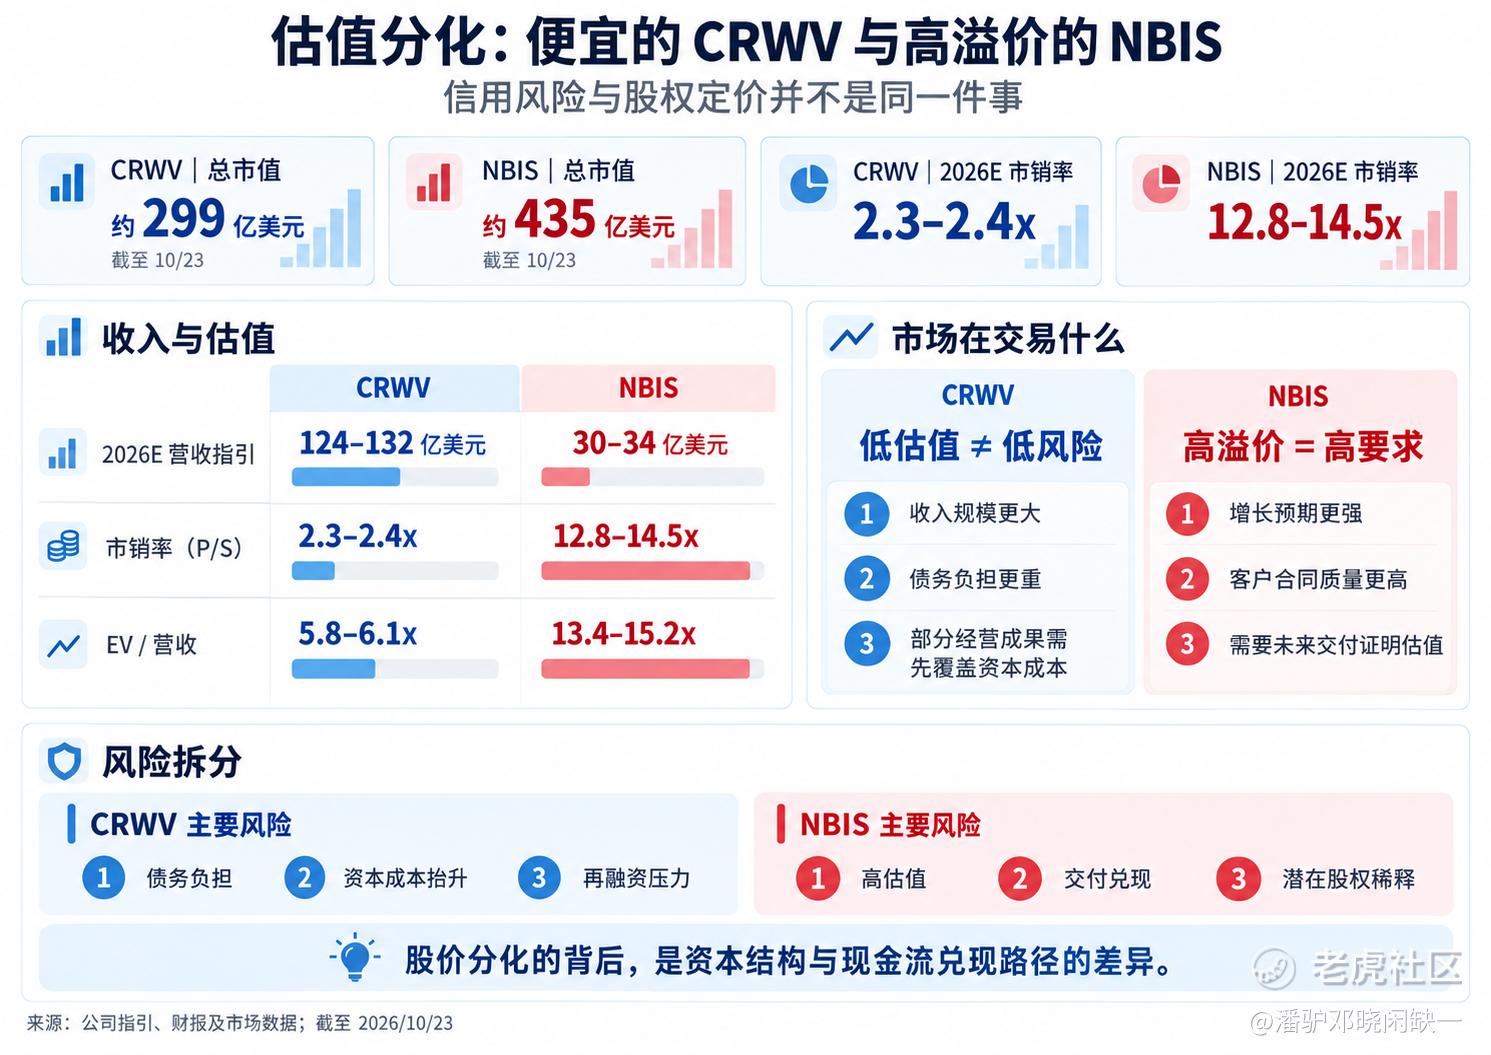
股权估值与信用风险并不等价
04 / 算力需求还在,资金成本决定谁能继续扩张
马斯克认为200多家Neocloud将经历大规模破产和整合,这个结果目前还缺乏充分的公司层面证据。但融资成本上升,已经开始改变一部分算力服务商的扩张条件。
CoreWeave的长期订单、Nebius的客户预付款,以及上一代GPU依然能够获得租金,都没有显示GPU租赁需求已经系统性萎缩。资本若持续趋紧,首先受到影响的可能是尚未融资、尚未通电、仍需继续采购GPU的新建项目。由此传导至上游的,将更多体现为订单交付节奏变化,而非需求突然消失。
大型云厂商可以依靠广告、软件及既有云业务的现金流支持资本开支;Neocloud更加依赖客户预付款、设备贷款和外部股权资金。融资环境变化,对两类公司的资产负债表影响并不对称。
CoreWeave拥有更成熟的收入规模和已运营GPU资产,但需要降低融资成本对股东回报的侵蚀;Nebius融资渠道相对畅通,却必须用未来两年的交付和回款证明当前估值。
AI算力资产依然有商业价值,但订单规模、融资能力和最终股东回报之间,已经开始出现明显分化。
风险提示:本文仅供产业研究与投资交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
