


一周前瞻10.26,三大云巨头交卷,美联储决议撞上GDP与PCE,存储、电力、光通信迎密集检验!
大盘:纳指两周连跌,科技止跌还缺一份融资与回报的答案。
上周五(10.23)美股三大指数集体收跌:
道指跌1.23%,报52215.16点
标普500跌0.52%,报7623.68点
纳指跌0.21%,报25955.34点
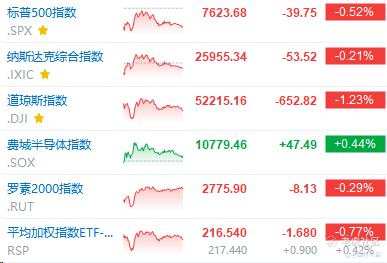
全周看,标普跌0.47%、纳指跌0.71%,连续第二周下跌;道指涨0.41%,连续第三周上涨,费城半导体指数全周跌约3.2%。
周五芯片出现修复,美光涨约2.5%,AMD、英特尔涨约1.7%,台积电涨约1.5%;但西部数据财报后仍跌约3%,Bloom Energy跌约11.2%,Credo跌约9.5%。强业绩未能普遍换来上涨,资金仍在压低部分AI硬件的远期估值。另一边,CrowdStrike涨超8%,Okta涨近6%,网安再度成为资金承接较强的方向,之前也说过网安太全面了(AI时代下进可攻退可守)。
宏观也没有给市场喘太久。周四美债大涨后,周五10年期收益率又回升约4bp至4.99%附近;WTI十二月合约收在103.27美元,布伦特十二月合约116.72美元,全周分别上涨4.29%和6.24%。油价重新抬头,利率回落对成长股的支持受到牵制。
本周要同时过两道关:云厂商证明投入能够变现,美联储与PCE决定这些未来利润按什么利率折现。 微软、谷歌、亚马逊接力放榜,存储、供电、光纤配套也会交卷。真正有意义的修复,是收入、现金流和融资条件开始相互印证。
宏观日历:周四最密集,决议之后还有数据再定价。
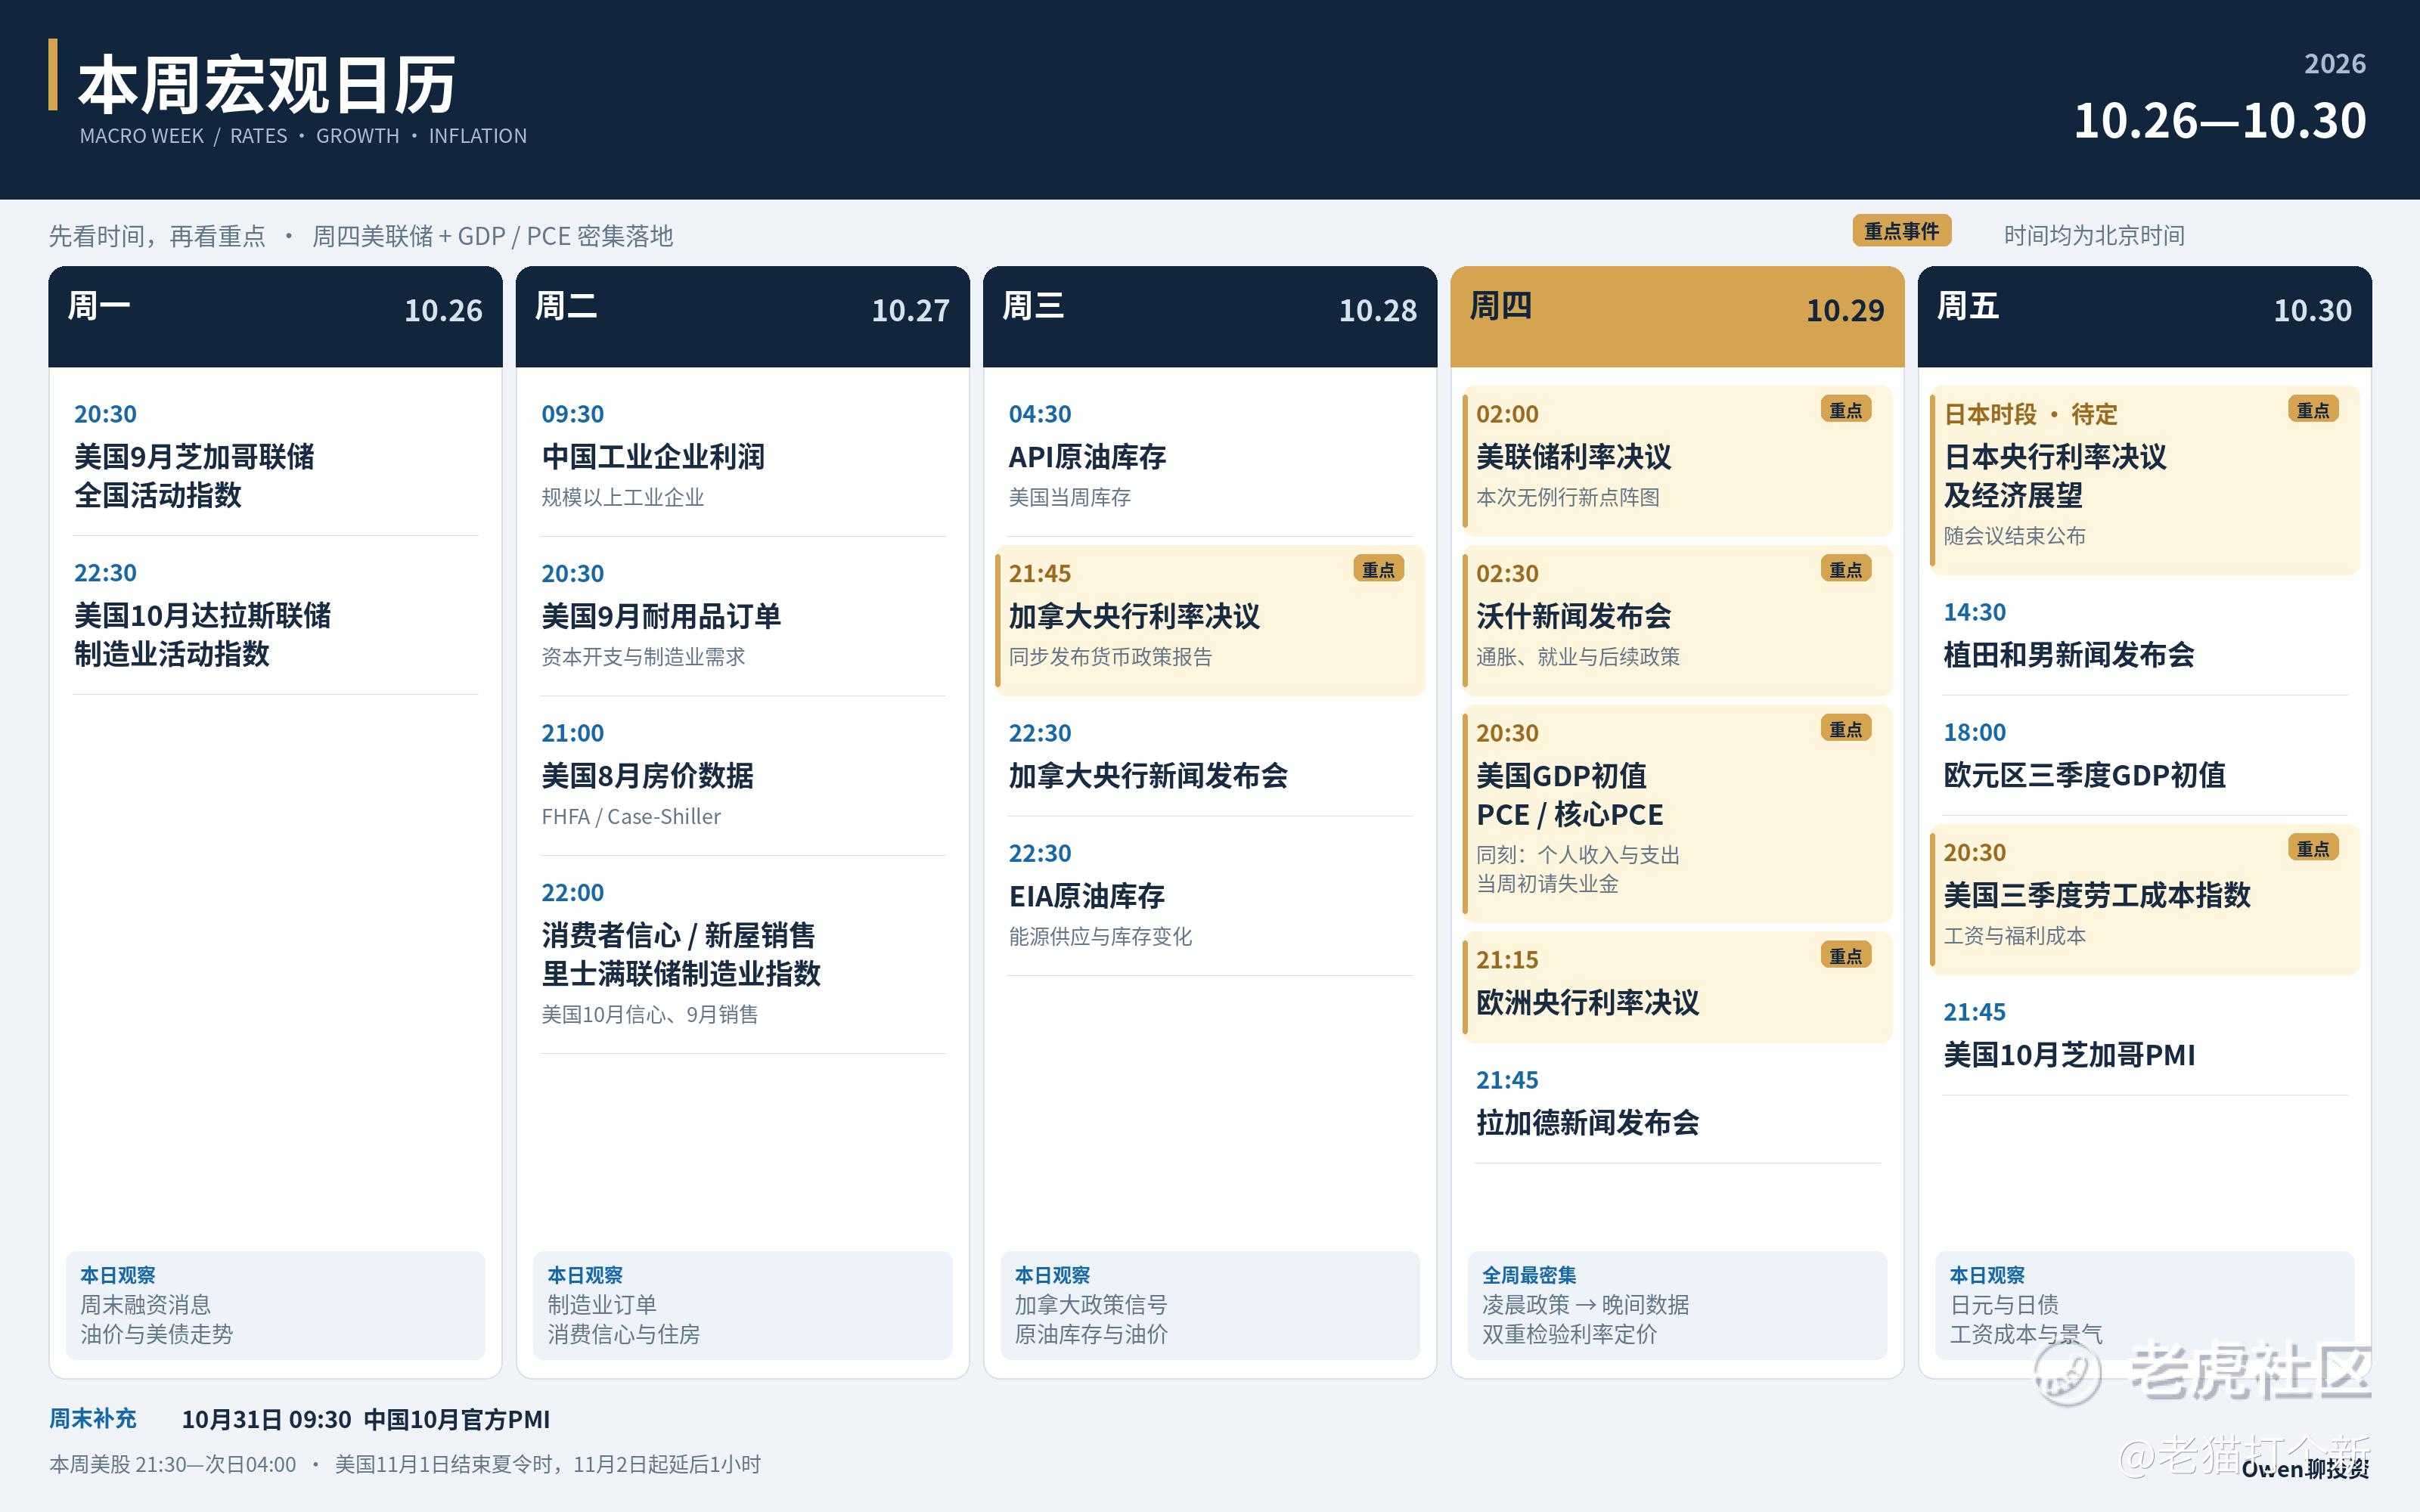
周一(10月26日): 20:30,美国9月芝加哥联储全国活动指数;22:30,10月达拉斯联储制造业活动指数。今天美国高影响数据相对少,市场先消化周末AI融资消息和油价变化,随后进入央行与财报密集期。
周二(10月27日): 09:30,中国规模以上工业企业利润数据;20:30,美国9月耐用品订单,市场预期环比增长约1.5%;21:00,美国8月房价数据;22:00,美国10月谘商会消费者信心、9月新屋销售及里士满联储制造业指数。消费者信心预期约81,新屋销售预期年化约65万户。美联储两天会议在美国当地时间当天开始。
周三(10月28日): 凌晨关注API原油库存;21:45,加拿大央行利率决议及货币政策报告,22:30召开发布会;同一时间公布美国EIA原油库存。加拿大政策信号、能源库存与晚间云厂商财报前的仓位调整,都会影响美元和债券交易。
周四(10月29日):02:00,美联储公布利率决议;02:30,沃什召开新闻发布会。本次会议没有例行的新点阵图,重点看声明、投票和发布会如何描述通胀及金融条件。20:30,美国三季度GDP初值、9月个人收入与支出、PCE及核心PCE、当周初请失业金集中公布。市场预期GDP年化增长约3.2%,9月核心PCE同比约3.1%。21:15,欧洲央行利率决议;21:45,拉加德召开发布会。
周五(10月30日): 日本央行公布利率决议及经济展望,具体发布时间取决于会议结束时间;14:30,植田和男召开发布会。欧洲时段关注欧元区三季度GDP初值。20:30,美国三季度劳工成本指数,市场预期环比约0.8%;21:45,美国10月芝加哥PMI。工资成本与区域景气数据,将继续检验周四之后的利率定价。
周末补充: 10月31日09:30,中国10月官方PMI。美国11月1日才结束夏令时,因此本周美股仍为北京时间21:30开盘、次日04:00收盘;11月2日起才调整为22:30—次日05:00。
财报日历:周一到周五,三大云厂与产业链接力。
本周超过三分之一标普500成分股将公布业绩。以下为重点公司,盘前、盘后均按美东交易日计算;周三盘后对应北京时间周四凌晨,周四盘后对应周五凌晨。
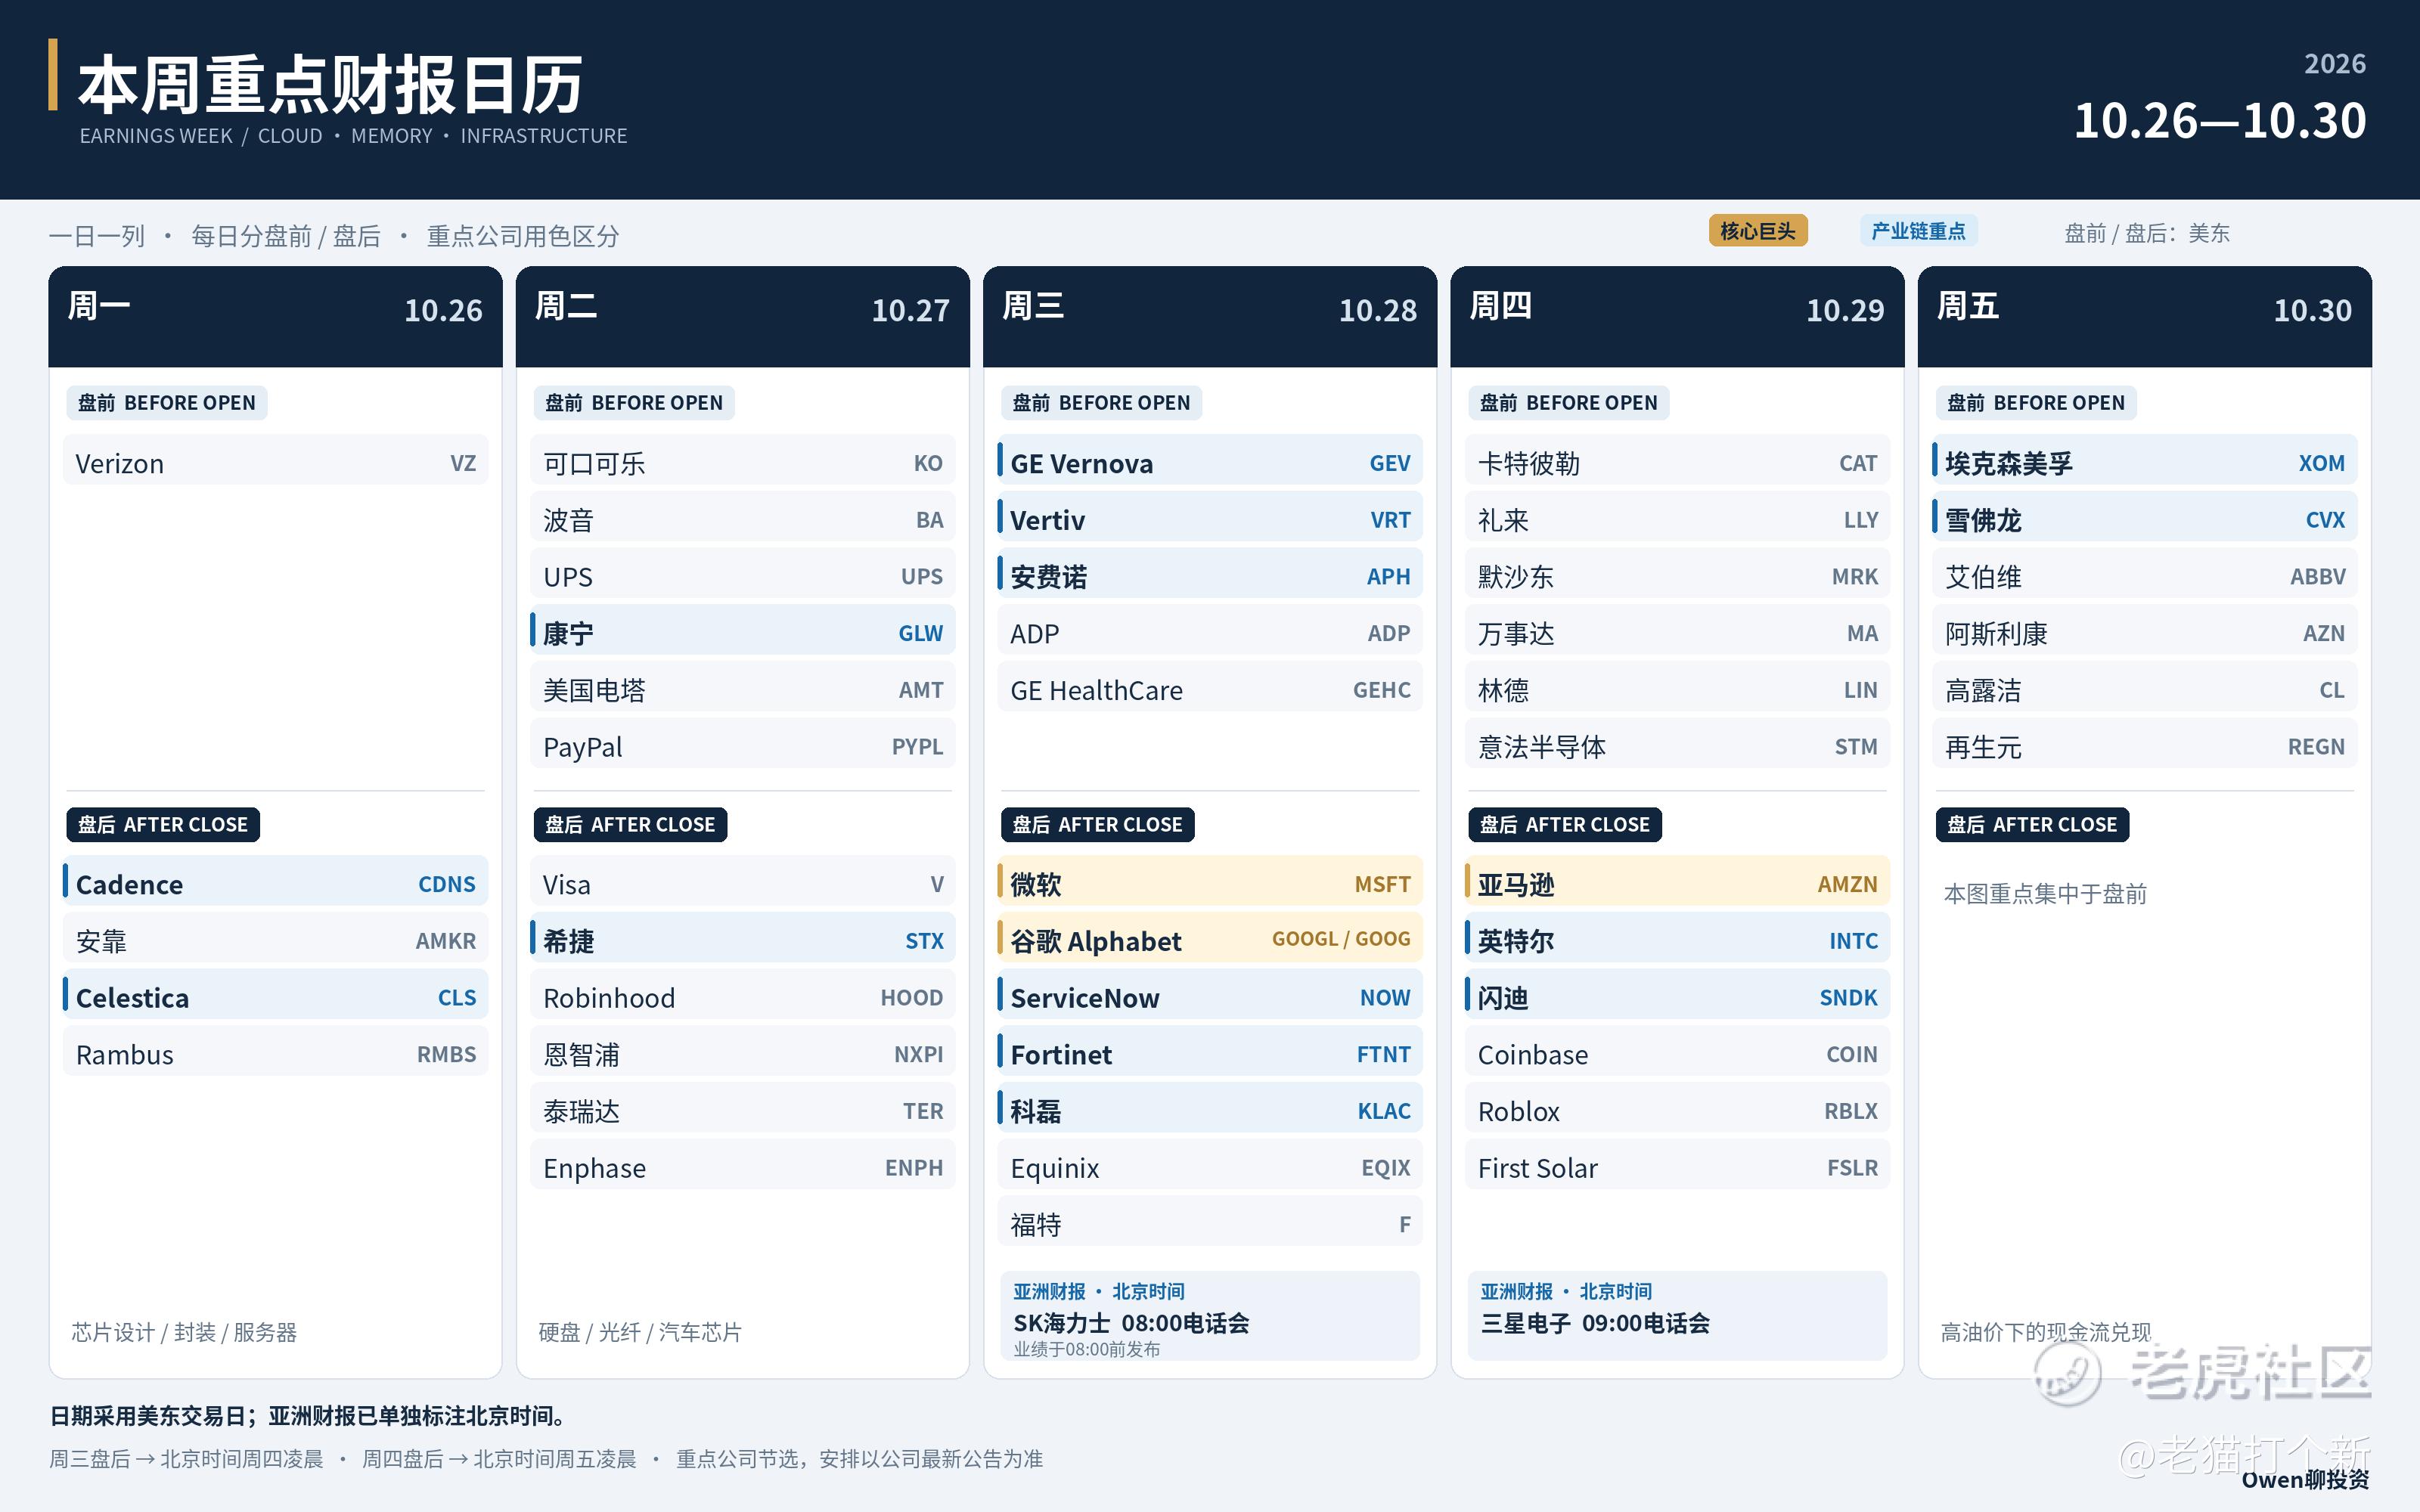
周一(10月26日): 盘前看Verizon(VZ);盘后看Cadence(CDNS)、安靠(AMKR)、Celestica(CLS)和Rambus(RMBS)。通信竞争、芯片设计、封装与服务器制造,先提供一组产业链线索。
周二(10月27日): 盘前有可口可乐(KO)、波音(BA)、UPS、康宁(GLW)、美国电塔(AMT)及PayPal(PYPL);盘后有Visa(V)、希捷(STX)、Robinhood(HOOD)、恩智浦(NXPI)、泰瑞达(TER)及Enphase(ENPH)。硬盘、光纤连接、支付和汽车芯片的景气将分别接受检验。
周三(10月28日): 盘前有GE Vernova(GEV)、Vertiv(VRT)、安费诺(APH)、ADP及GE HealthCare(GEHC);盘后有微软(MSFT)、Alphabet(GOOGL/GOOG)、ServiceNow(NOW)、Fortinet(FTNT)、科磊(KLAC)、Equinix(EQIX)及福特(F)。另有SK海力士亚洲早间业绩,发布在北京时间08:00前,电话会08:00开始。
周四(10月29日): 盘前有卡特彼勒(CAT)、礼来(LLY)、默沙东(MRK)、万事达(MA)、林德(LIN)及意法半导体(STM);盘后有亚马逊(AMZN)、英特尔(INTC)、闪迪(SNDK)、Coinbase(COIN)、Roblox(RBLX)及First Solar(FSLR)。三星电子详细财报电话会安排在北京时间当天09:00。
周五(10月30日): 盘前有埃克森美孚(XOM)、雪佛龙(CVX)、艾伯维(ABBV)、阿斯利康(AZN)、高露洁(CL)及再生元(REGN)。能源企业检验高油价如何转为现金流,医药与消费公司则提供科技之外的盈利参照。
美联储:暂停是基准,关键是12月还留多大的加息空间。
市场对本次按兵不动已有较充分预期,单纯维持利率未必足以提振股市。沃什如何评价油价、服务价格和金融条件,才决定市场会不会重新抬高年底利率预期。
上周美国10月综合PMI初值57.6,制造业56.0、服务业57.9,企业售价涨幅达到四年高位。增长仍有韧性,成本压力也未退。另一方面,AI股回撤与融资收紧,正在增加企业继续扩张的成本。
如果发布会强调金融条件收紧仍不足以解决通胀,长端收益率可能回升,财报需要交出更强的盈利来支撑估值;若对增长和信用压力给予更多权重,利率端才可能为科技修复提供帮助。
更棘手的是,GDP和PCE在决议之后不到一天公布。即使凌晨市场先按偏温和的政策信号交易,晚间强增长、黏性通胀的组合也可能使利率重新上行。周四的第一轮反应,未必就是这一天的最终定价。
AI融资:SpaceX拿到钱,新云厂商的分化反而更明显。
马斯克周日表示,SpaceX已敲定400亿美元GPU债务融资,主要用于明年一、二季度到货的芯片,星链与发射业务收入、投资级信用资质为融资提供支持。目前完整定价及交易条款仍未充分披露。
同一时间,他对缺乏AI数据中心之外收入的新云厂商发出警告,预计行业会出现整合与淘汰,并表示SpaceX无意收购这些公司。这是竞争者的判断,尚不能当成全行业已发生的结果;它强调的融资分层,却正是市场在交易的风险。
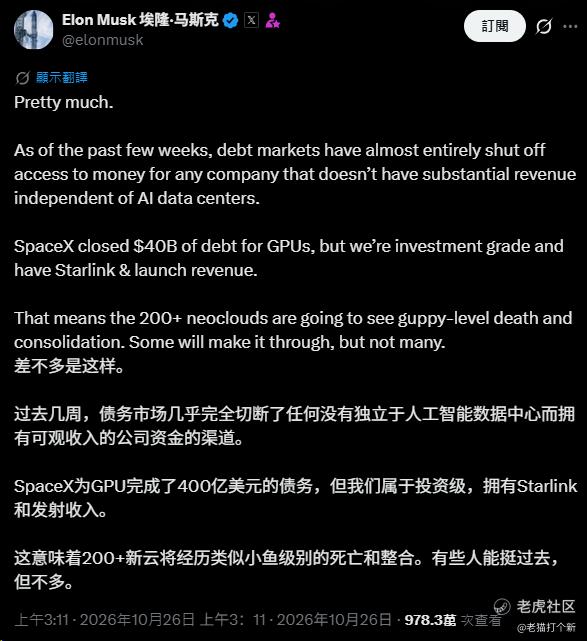
有稳定主业现金流、客户预付款和较低融资成本的企业,更能承受建设先投入、收入后兑现的时间差。依赖不断再融资的厂商,即使签下长期合同,也可能因资金成本上升而降低项目回报。
微软:Azure增长与新披露口径,要放在同一张账上。
微软周三盘后公布2027财年第一季度业绩。公司调整后的指引为营收898.5亿—909.5亿美元,Azure固定汇率收入增长44%—45%;资本开支预计超过500亿美元,包含相关资产使用寿命更新带来的影响。
本季采用调整后的业务披露结构,并提供Azure收入金额及重述历史数据。比较增长率时,需要与对应的重述口径对齐;资本开支也要同时看现金支付、融资租赁和会计分类,才能判断投入是否真的加速。
看点分三层:Azure有没有达到指引、下季能否继续增长;Copilot和企业AI使用是否转化为付费收入;收入和经营现金流增加之后,能覆盖多少新增建设、折旧与租赁成本。
若云增长兑现、现金流与后续投入节奏也清楚,微软有机会改善市场对大型云厂的信心。若增长不错却伴随更大的资金缺口,市场仍可能延续Meta之后的审视方式。
谷歌:云与TPU要增长,广告基本盘也要稳。
Alphabet与微软同在周三盘后交卷。Google Cloud、TPU对外业务及订单转收入速度,是AI增长的主要看点;搜索和YouTube广告,则决定核心业务能提供多大的现金支持。
对谷歌而言,AI投入既用于服务外部云客户,也用于搜索与模型产品。投入增加之后,既要看新收入,也要看已有业务的用户体验、流量获取成本、折旧和利润率如何变化。
本次财报需要把Cloud增长、云营业利润、资本开支和自由现金流一起看。订单储备可以提高未来收入可见度,转化速度仍受可用算力、客户上线和合同期限影响。
若云收入与利润同步提高,广告也保持韧性,市场更容易接受建设高峰;若只有订单数字继续扩大、现金支出和折旧先增加,估值分歧就难以消除。
亚马逊:容量被预订,接下来要看交付和收款。
亚马逊周四盘后公布业绩。Jassy上周表示,AWS今年主要可预订容量已售出,2027年大部分容量也已被预订,2028年已有较多客户承诺。这为云需求提供支撑,但预订、交付与收入确认有时间差。
本季重点看AWS增长能否继续加快、利润率能否吸收新增折旧和能源成本,以及Trainium和英伟达平台的供给进度。合并层面还要看零售利润、经营现金流与资本开支,判断云扩张的资金来源。
供电和园区建设若慢于设备到货,投入就会先占用现金;若新增容量顺利上线、客户使用量同步增长,收入才有机会追上建设速度。
存储:希捷、海力士、三星、闪迪,分别回答不同的问题。
上周西数本季收入增长55%,下一季指引继续上行,股价仍承压。这说明市场已经开始审视当前涨价能维持多久、扩产如何影响未来供需,以及客户建设预算是否稳定。
本周先看周二盘后希捷:近线硬盘需求、单TB定价、HAMR放量与毛利率,能否进一步验证HDD盈利改善。与西数对照,更容易区分共同景气与各自产品、产能差异。
周三早间海力士、周四早间三星,重点看HBM供货、传统DRAM价格、资本开支及后续供给计划。HBM的认证、封装与客户结构,和普通DRAM、NAND并不相同,不能用一个价格指标概括整个行业。
海力士特别股息的讨论也值得跟踪,但公司尚未就具体特别股息方案作出决定,股东回报安排需等正式披露。周四盘后闪迪再检验NAND与企业级SSD需求,形成存储链的最后一轮交叉验证。
如果业绩强、供给仍克制、指引也稳,存储板块才有更扎实的修复基础;若利润兑现同时伴随更激进扩产,市场可能继续提前交易下一轮供给。
光通信与AI电力:周二康宁,周三Vertiv和GE Vernova。
康宁周二盘前披露业绩,重点看光通信业务的数据中心需求、光纤与连接产品交付、价格及利润率。周三安费诺提供连接器与互连需求参照,随后三大云厂给出客户侧预算和建设进度。
Vertiv与GE Vernova周三盘前交卷。前者重点看供配电、散热设备订单转收入、利润率和回款;后者看发电与电网设备需求、订单交付周期和现金流。客户有扩张意愿,还需要电力、场地和设备按顺序到位。
上周Bloom收入增长138%,上调全年指引后股价仍大跌,提醒市场开始区分利润增长与现金回收。其单季自由现金流为负,前三季度累计仍为正,这种差异也值得用来审视本周其他配套厂商。
本周最有说服力的信号,是客户确认继续建、供应商确认能交付,现金流也随之改善。若只有远期订单增加、回款和建设仍往后推,板块估值就仍会承压。
网安与通信:AI之外的强势方向,也有自己的财报验证。
上周五网安普涨,反映资金在AI硬件回撤时寻找其他企业支出方向。本周ServiceNow与Fortinet周三盘后公布业绩,前者检验企业工作流与AI商业化,后者提供安全需求、订单和盈利线索。软件内部也需要区分增长质量,不能把短期轮动等同于全行业反转。
通信板块则面临另一条事件线。SpaceX洽谈接入约8万个美国通信站点的消息,上周冲击传统运营商,部分铁塔公司上涨。相关洽谈仍需具体协议、监管与建设安排落实。
本周Verizon、美国电塔和T-Mobile分别交卷,重点看用户竞争、资本开支与站点租赁需求。潜在新进入者既可能增加铁塔租赁,也可能压低运营商未来回报,财报会提供比远期竞争叙事更具体的参照。
原油与黄金:油价继续决定通胀交易能走多远。
布伦特上周收在116.72美元,全周上涨6.24%,中东军事风险与能源设施安全忧虑仍是核心变量。周末外交接触与军事威胁并存,本周继续看实际运输、供应和库存,而不是仅凭一条谈判消息判断风险溢价消失。
油价若继续走高,会同时增加消费成本、企业支出与央行的政策难度。周五埃克森美孚、雪佛龙财报,可观察高油价在产量、成本、现金流与股东回报上的实际兑现。
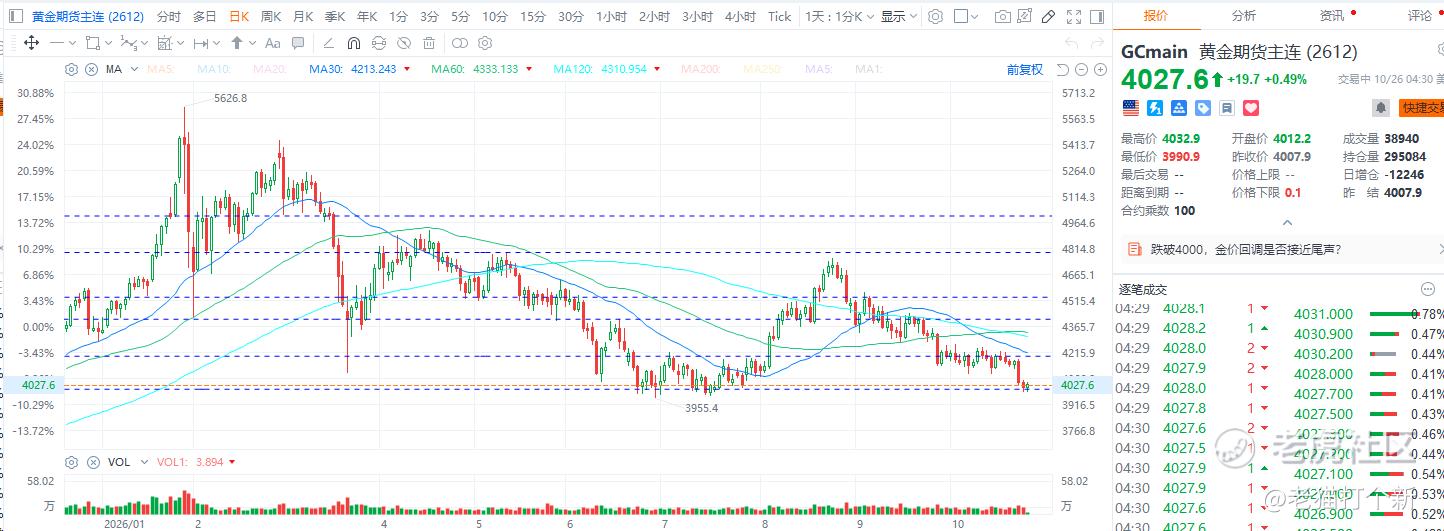
黄金则走出不同路径:周五现货约3997美元/盎司,COMEX十月黄金合约全周下跌约4.05%。地缘紧张未能抵消其他卖压,说明黄金短期也受美元、利率和仓位变化影响。
本周若油价回落、PCE温和、云厂商现金流改善,科技估值与融资压力有机会一起缓解;若油价维持高位、政策沟通偏紧、财报又扩大资金缺口,市场仍可能继续向现金流更确定的方向集中。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
