


美股前瞻10.27,Anthropic招股书上线,Meta融950亿,今晚康宁、希捷财报接力!
大盘:硬件先修复,市场重新给AI订单定价。
周一美股三大指数集体上涨:
标普500涨0.70%,收于7676.77点;
纳指涨0.82%,收于26169.38点;
道指涨0.28%,收于52361.58点。
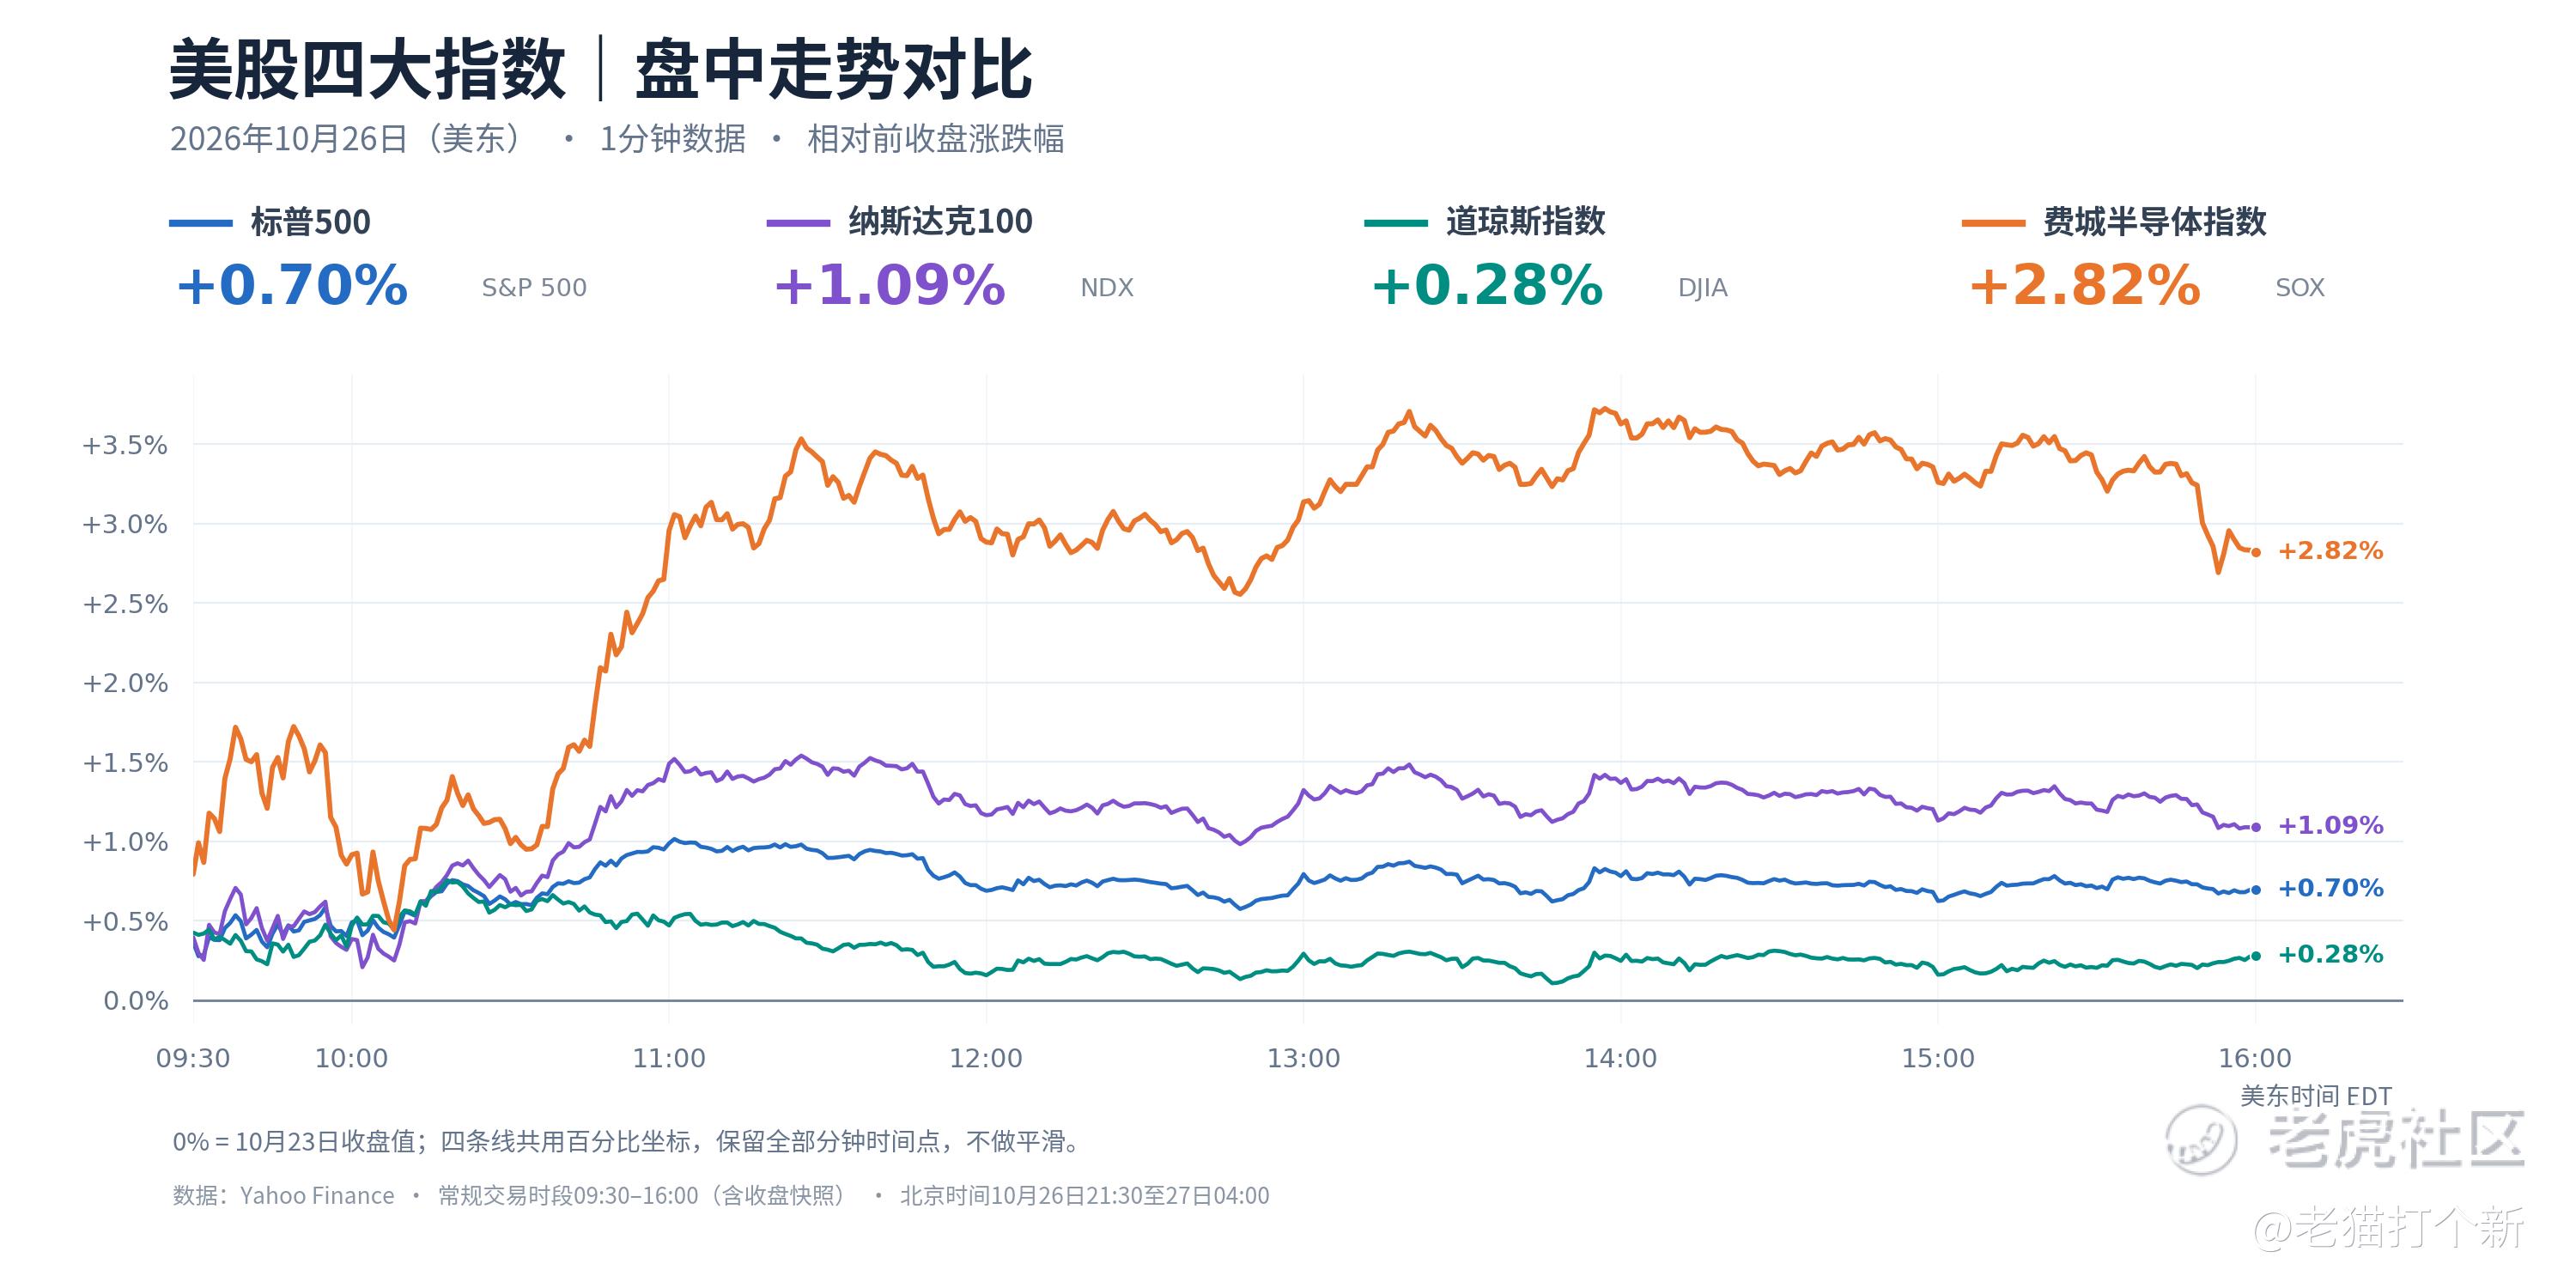
费城半导体指数涨2.82%,30只成分股全部收涨,修复力度明显强于大盘。
资金回流的方向很清楚:英伟达涨2.39%、博通涨2.33%、ARM涨6.19%;存储方面,SK海力士涨4.09%、西部数据涨3.63%、美光涨2.98%;光通信方面,Lumentum涨8.19%、Coherent涨5.83%。特斯拉涨5.21%,但Meta跌1.88%、苹果跌1.10%、谷歌跌1.06%,科技股内部仍有明显分化。
利率端没有同步给出宽松信号。10年期美债收益率基本持平于4.99%,2年期反而上行约3.6个基点至4.72%,美元指数小涨至101.98附近。
昨晚这轮反弹,更直接的催化是Anthropic招股书和一连串融资安排,让市场重新评估AI采购计划的兑现能力。
Anthropic:半年收入162.86亿美元,807亿美元净亏损需要拆开看。
Anthropic公开提交IPO申请,拟以“ANT”为代码登陆纳斯达克。发行价格和发行股数尚未确定,上市估值仍不能当成已经落地的成交价格。
招股书披露,上半年营收162.86亿美元,去年同期为11.63亿美元;
其中二季度营收115.55亿美元,较一季度47.31亿美元增长约144%。
截至9月底,过去12个月贡献至少10万美元收入的客户超过11900家,企业客户的付费规模已经成为重要增长来源。
最容易被误读的是上半年807.48亿美元净亏损。其中723.88亿美元来自可转债、衍生负债等金融工具的公允价值变动损失,不能直接等同于同期消耗了807亿美元现金。
上半年经营亏损为6.93亿美元,经营现金流为正39.29亿美元;二季度则录得9.74亿美元经营利润。
都是老数据了,影响不大,主要是马上上了。
Meta:950亿美元融资计划,股东和供应商各算一本账。
Meta宣布约950亿美元的融资计划:约350亿美元为此次同步启动的承销发行,包括225亿美元A类普通股远期出售安排,以及约125亿美元强制可转换优先股存托股份;另拟在C类普通股开始交易后推出约600亿美元的随市发行计划。
这里的950亿美元是计划规模。未来600亿美元项目尚未签署协议,具体时间、规模和条款仍未确定;普通股远期出售部分也不会在发行之初直接给公司带来对应现金。
英伟达、AMD和博通合计最多50亿美元的参与意向,同样属于非约束性意向。
Meta重申2026年资本开支预计1350亿—1450亿美元。
资金渠道增加,有助于维持基础设施建设,硬件板块很明显有改善,但未来摊薄和投资回报也会进入股东的估值计算,昨晚Meta下跌、硬件链上涨,正反映了这种利益差异。
SpaceX与博通:算力融资继续扩大,合同之外还要看资金结构。
SpaceX获得阿波罗支持的400亿美元GPU及相关设备融资承诺,采用主融资租赁框架。这是具有约束力的融资安排,后续仍涉及交割和设备交付,并非400亿美元现金已经一次性到账。
另一边,博通与美国银行、黑石、花旗、摩根士丹利公布630亿美元融资结构,通过专门载体采购博通XPU及网络设备,再租赁给Anthropic使用,预计2027年开始交付。博通还为部分优先融资提供设备残值支持。
这两笔安排的意义,在于大型采购开始配套更明确的资金来源,有利于提高硬件订单的可执行性。不过,融资租赁把投入分摊到了未来,也把利用率、租金支付和设备残值带进了风险计算。博通参与残值支持,意味着它在扩大销售的同时,也承担了部分设备未来价值的风险。
因此,融资密集落地可以改善短期订单预期,后续仍要跟踪投产、客户使用量和现金回收。融资总额很大,与最终投资回报很高,需要分别验证。
Celestica财报:营收增长83%,27指引超级beat!
Celestica是网络交换机、AI服务器/计算节点、存储系统以及整机架的电子制造服务(EMS)和供应链解决方案公司。
昨夜盘后交出强劲财报:
三季度营收58.3亿美元,同比增长83%;
调整后每股收益3.30美元,同比增长109%;
调整后营业利润率升至8.5%。
公司将2026年营收预期提高至210亿美元、调整后每股收益提高至11.55美元。
更受关注的是2027年初步展望:营收预计400亿美元,较2026年指引增长约90%,极为激进,盘前上涨17%。
调整后每股收益预计21.50美元,调整后营业利润率预计9%。
这是管理层给出的前瞻目标,兑现仍依赖项目交付与产能爬坡。
与此同时,公司将2026年自由现金流预期从6亿美元下调至4.6亿美元,原因是支持业务增长需要增加营运资金投入。需求强、利润增长快,仍可能伴随更高的备货和应收账款占用。
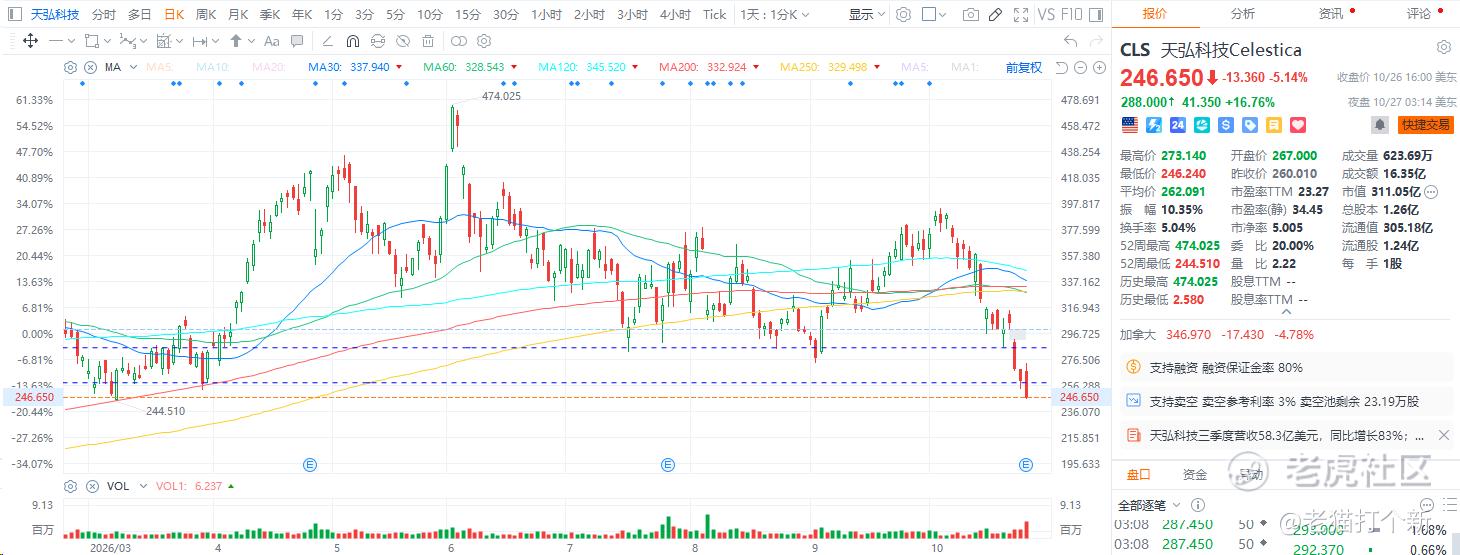
这份财报给今晚硬件链提供了很好的参照:订单和利润率继续改善,可以支撑增长预期;现金回收若跟不上,扩张就需要更多外部资金。北京时间今晚20:00的业绩沟通及投资者活动,重点看2027年目标的项目基础、产能安排,以及营运资金压力何时缓解。
Cadence:EDA芯片设计需求增长,利润率下滑。
Cadence三季度营收16.33亿美元,同比增长22%;调整后每股收益2.11美元。季度末积压订单达到82亿美元,其中预计未来12个月确认的剩余履约义务收入为42亿美元。公司上调全年指引,预计调整后每股收益8.37—8.43美元。
AI芯片、自研加速器、先进封装和复杂系统设计增加,会带动电子设计自动化工具及相关IP需求,Cadence受益于这类研发活动扩张。但营收增长之外,调整后营业利润率从去年同期47.6%降至44.1%。
AI驱动的EDA/IP需求强劲、Backlog创纪录,但利润率承压和估值位置是需要持续关注的点
今晚硬件:康宁看光连接,希捷看硬盘,海力士明早接棒。
康宁今晚盘前公布业绩,重点看光通信业务增长、数据中心客户需求、扩产进度和利润率。昨晚光通信股已经明显反弹,今晚需要业绩或指引继续上修预期,才能形成新的推动力;仅仅重复行业需求旺盛,未必足够。
希捷今晚盘后公布业绩。重点看数据中心硬盘需求、出货容量与定价、热辅助磁记录技术产品的放量,以及下一季毛利率和现金流指引。WDC有前车之鉴
SK海力士业绩沟通安排在北京时间10月28日早上08:00,业绩将在此前公布,应单独列为明早的亚洲时段催化。重点看HBM订单与盈利能力、传统DRAM和NAND供需,以及扩产计划是否改变后续价格预期。
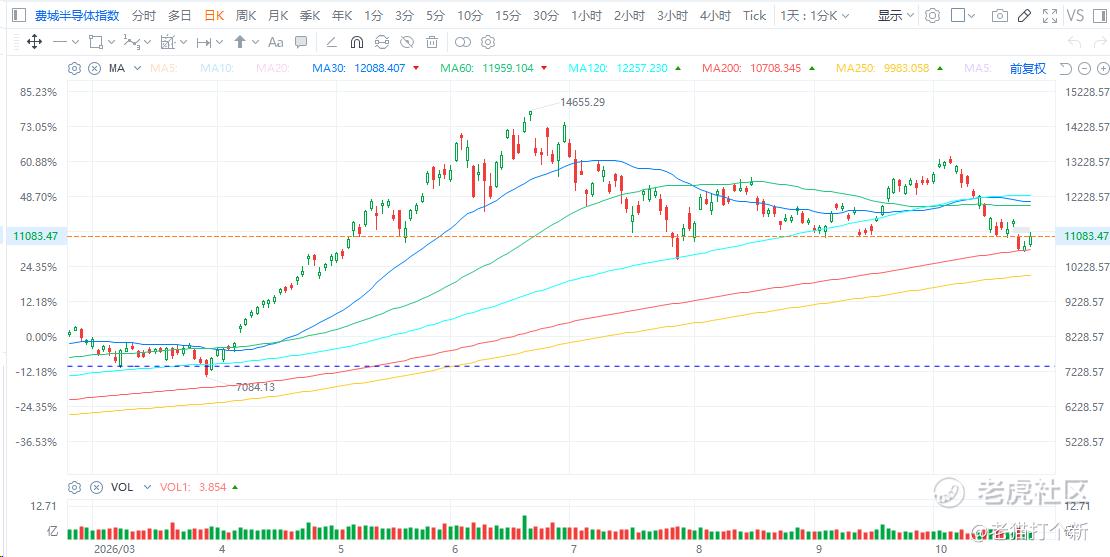
硬件目前预期吃满,我觉得反弹力度,还是取决于盈利端的业绩,即AI云服务。目前的费城半导体回踩MA200短线反弹,趋势还没有扭转。
特斯拉与苹果:评级催化拉估值,产品问题看实际影响。
特斯拉上涨5.21%,巴克莱将评级由中性上调至超配,目标价从370美元提高至450美元,关注汽车业务、储能和Robotaxi等业务进展。与SpaceX潜在合并的讨论也在影响预期,但尚不能写成已确定的公司交易。
这类催化可以改变短期持仓和估值,但持续上涨仍需要交付、盈利或商业化进度配合。
苹果下跌1.10%。公司承认少量iPhone Duo设备存在内屏问题,并向受影响用户提供换机支持。
其实还是位置太高了,前一交易日创新高。
原油与美联储:降温方案仍在谈,油价压力没有解除。
WTI原油12月合约下跌1.46%,收于101.76美元;布伦特12月合约下跌0.78%,收于115.81美元。斡旋方正在推动美伊短期相互让步方案,涉及霍尔木兹海峡通航和美国海上封锁安排,但仍处于提议和谈判阶段。
油价回落,有助于缓和短期通胀担忧;但当前价格仍高,供应恢复也没有得到确认
美联储今天开始两天会议,利率决议将在北京时间10月29日周四凌晨02:00公布,02:30举行记者会。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
