


Meta拟筹950亿美元,SpaceX获400亿美元租赁承诺:AI算力开始拼资金
Meta宣布最高约950亿美元的股权融资计划,SpaceX则披露了约400亿美元GPU设备融资租赁承诺。两家公司都在扩大AI算力投入,融资工具却完全不同。与此同时,CoreWeave的无担保债券在10月中旬跌入明显折价区间,Nebius刚从花旗拿到35亿美元有抵押授信。AI基础设施还有订单,也有人愿意出钱,但资本市场已经开始对不同资产负债表报出不同价格。
这件事对2027年的AI硬件链很关键。此前投资者习惯把云厂资本开支当作GPU(图形处理器)、服务器、光模块的需求增量,现在还要多算一层:采购方能以什么成本融资,投资形成的现金流能否覆盖利息、租金和设备更新。
01 / META
Meta手里有现金,为什么还要融资?
Meta三季度营收646亿美元,同比增长26%,广告展示量增长10%,单价上涨14%。前三季度经营现金流约969亿美元,资本开支约858亿美元;仅第三季度,经营现金流328亿美元,资本开支349亿美元,自由现金流转为负21亿美元。公司将2026年资本开支指引收窄到1350亿—1450亿美元,9月底现金及有价证券仍有825亿美元。
广告业务仍是非常强的融资底盘,但未来支付义务已经提前锁定。Meta披露,截至9月底不可撤销的合同承诺约4545亿美元,涉及第三方云服务、服务器与网络设备、数据中心能源等,也包括其他业务采购,其中约1214亿美元将在2027年到期。即使广告收入继续增长,经营现金流也不可能无限追上前置的基础设施投资。
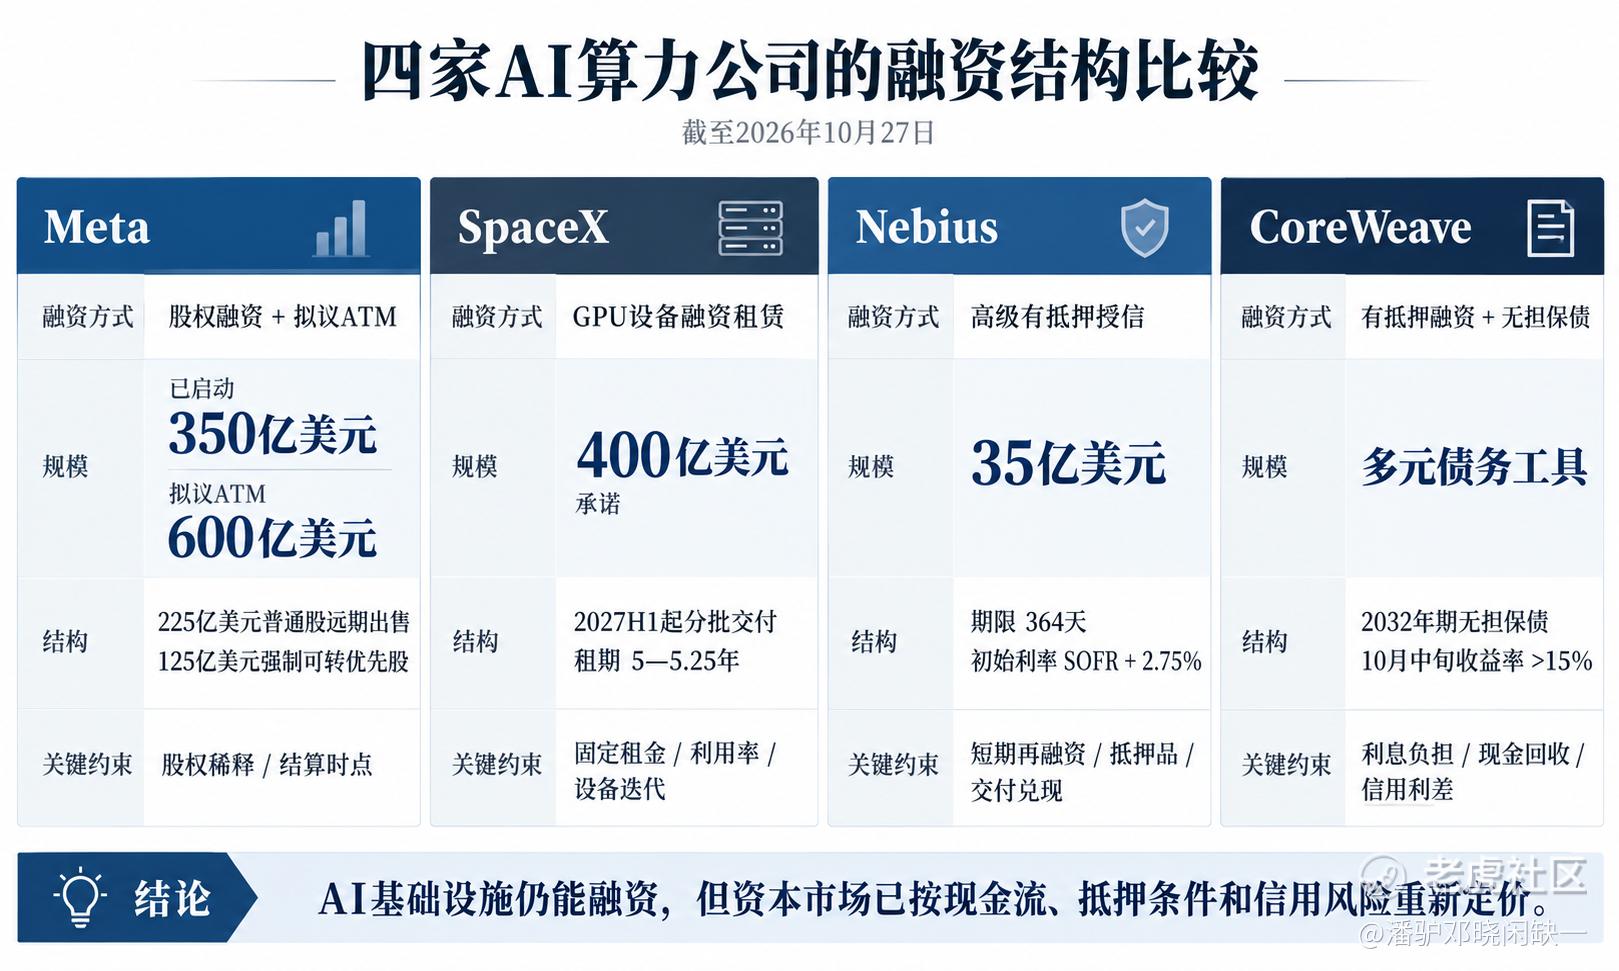
这次所谓950亿美元,需要拆开看。已经启动的承销发行计划约350亿美元,其中225亿美元普通股采用远期出售协议,Meta初期不会直接收到这部分售股款,未来按协议结算;另外125亿美元为强制可转换优先股,计划于2029年8月左右转换。其余600亿美元是拟在2027年推出的随市发行(ATM)计划,目前尚未正式设立。它给Meta提供未来灵活增发的选择,同时把部分融资成本转移为潜在股权稀释。
还有个细节:英伟达、AMD、博通表达过合计认购最多50亿美元Meta普通股的意向,但尚无强制认购义务。芯片供应商愿意成为大客户股东,表明AI采购与供应商资本支持之间的关系正在加深。只是股权认购与GPU订单是两回事,不能把意向认购金额直接理解为新增硬件收入。
02 / SPACEX
SpaceX用GPU资产融资,账怎么算?
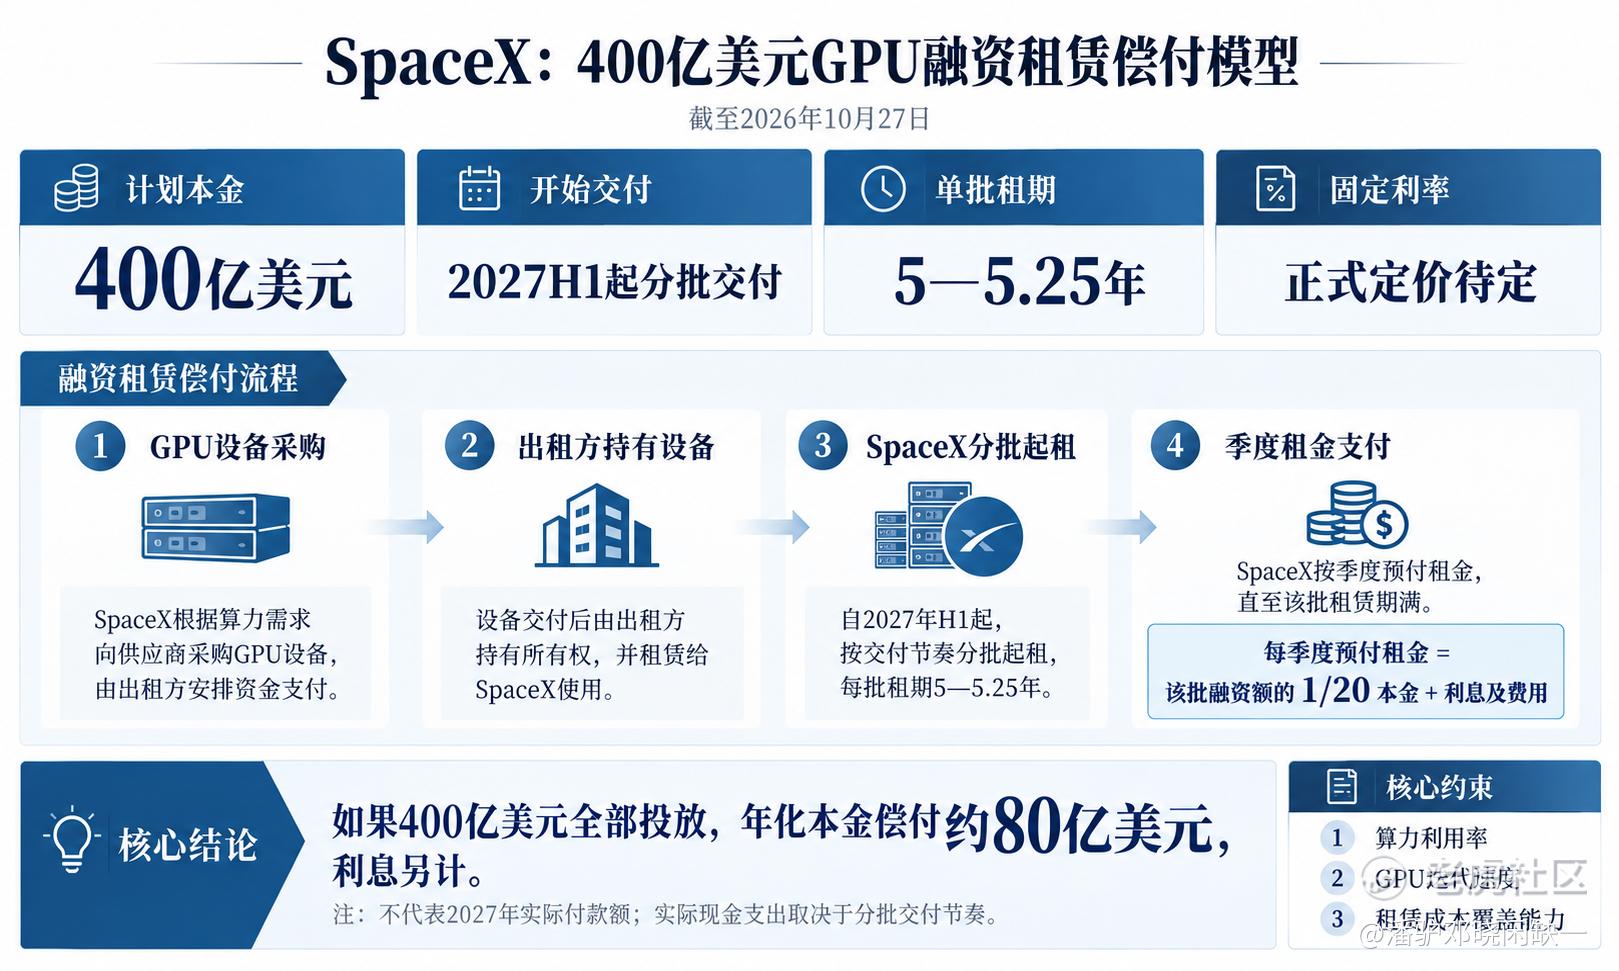
SpaceX的结构更接近设备租赁。根据10月24日签署、26日披露的承诺函,由Apollo管理的出租方购买英伟达Vera Rubin GPU及相关设备,再租给SpaceX使用。设备预计从2027年上半年分批交付,每批租期约5至5.25年;每季度预付的租金通常包含该批设备融资成本的二十分之一本金,加上按固定利率计算的利息及费用。最终固定利率仍待定价,正式主租约也尚待完成交割。
400亿美元如果全部投放,按二十期偿付的本金节奏计算,对应每季度约20亿美元、全年约80亿美元本金,利息另计。这不是一次性买卡,也不意味着2027年就会支付80亿美元。它把巨额初始采购转化为分期现金义务,也把未来五年的GPU出租价格、上架速度与更新换代风险锁进了合同。
财报能解释SpaceX为什么有条件拿到这种规模的融资。三季度收入145.75亿美元,其中超级智能(SI)业务75.60亿美元、Starlink等连接业务52.48亿美元、航天业务17.67亿美元。连接业务当季营业利润23.67亿美元,SI业务只有4.31亿美元;前三季度SI累计营业亏损仍有32.95亿美元。AI业务在快速形成收入,经营现金流的核心支撑仍明显来自已经成熟的连接业务。
公司前三季度经营现金流131亿美元,资本开支481亿美元,其中约400亿美元投向SI业务。9月底现金及短期有价证券接近899亿美元,资金储备很厚,但与今年IPO、债券融资等资本市场活动也有直接关系。GPU租赁降低了前期现金采购的压力,无法替代对算力利用率和单机经济性的检验。管理层声称部分超级智能基础设施投资回收期不足一年,未来收入能否持续覆盖折旧和租赁付款,仍要靠交付之后的账单证明。
03 / NEOCLOUD
新型AI云厂商融资分化,CoreWeave的债券先给出答案
CoreWeave二季度收入25.75亿美元,同比增长112%,待确认合同收入储备(Revenue Backlog)约1040亿美元;但同期净利息费用达到6.40亿美元,接近季度收入的25%,按会计准则计算的净亏损6.26亿美元。其调整后EBITDA(息税折旧摊销前利润)达到15.10亿美元,但这不能直接等同于可用于偿债的现金,折旧、利息及持续扩产仍会侵蚀股东回报。
10月14日,CoreWeave一笔2032年到期的无担保债券跌破面值的80%,对应到期收益率超过15%。债券价格反映的是市场对未来信用风险和再融资成本的重新判断,未必代表公司马上缺钱:截至6月底,CoreWeave仍有约55亿美元现金和约100亿美元可用授信。对股东更棘手的是,已经签下的长期合同未必按相同节奏变成现金,而债务利息会先发生。
Nebius的情况又不一样。10月22日公司宣布获得花旗35亿美元高级有抵押授信,期限364天,初始利率为有担保隔夜融资利率(SOFR)加2.75个百分点,后续利差可上调至3.50个百分点。公司称手中有超过400亿美元来自投资级客户的长期合同承诺。它仍能通过抵押资产和客户信用取得融资,但一年期授信只是建设期资金的连接,到期后的长期融资与再融资压力还没有因此消失。
CoreWeave无担保债券超过15%的市场收益率,与Nebius短期有抵押授信的SOFR加点不能直接比高低。前者承担长期无抵押信用风险,后者依靠抵押和合同安排,风险分配不同。市场对两者定价的差异恰恰说明,所谓新型AI云厂商融资窗口全面关闭,是过度简化了现实。
04 / SUPPLY CHAIN
资金价格最终会传导到谁的利润表?
融资收紧首先影响采购和交付节奏。云厂商需要先锁定GPU、网络设备、机房及电力,再等待设备上电、客户开始计费。融资利率抬升,或者债权人要求更高抵押比例,投资回收期就被拉长。部分尚未落实融资的项目可能推迟采购,订单确定性较高的项目则可能继续争抢GPU和先进网络设备。供需分化会从算力租赁商传向上游供应链。
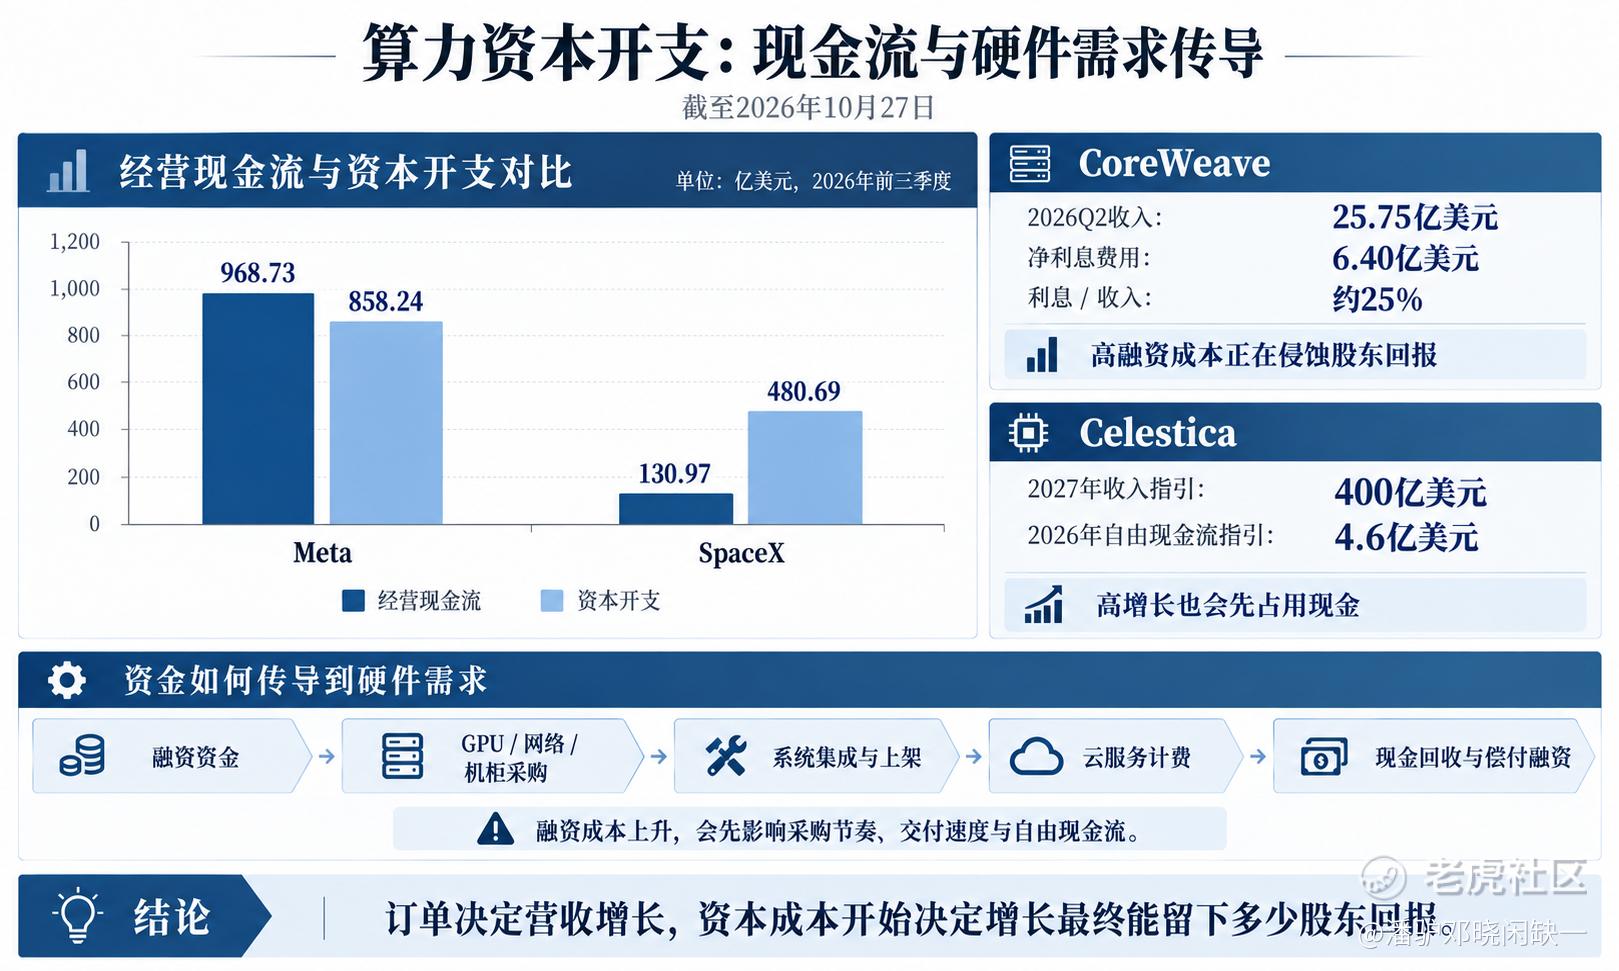
供给侧目前仍有很强的收入增长证据。Celestica(CLS)最新三季度收入58.3亿美元,同比增长83%,预计2027年收入达到400亿美元,同比增长约90%;但它同时把2026年自由现金流预期从6亿美元下调至4.6亿美元,并在三季度完成总额34.5亿美元的股权融资。为下一年增长备货、扩产,也会先占用现金。即使身处AI硬件上游,也不能只看收入增速。
英伟达、AMD、博通争取的是算力采购和系统架构中的价值量,网络设备、光通信、服务器和机架供应商则靠实际订单与交付兑现收入。对这些公司来说,客户的融资能力、付款条件与产能爬坡同样重要。资金价格上行时,有稳定大客户、交付能力和现金回收纪律的供应商会更有优势;依靠远期需求预测大幅扩产的企业,需要承受更长的资金占用。
AI基础设施需求还没走到全面收缩那一步,融资市场已经先做了筛选。Meta的关键变量是未来股权稀释能否换来更高的每股自由现金流;SpaceX要证明超级智能业务能接住GPU租赁承诺;CoreWeave和Nebius则必须把积压订单尽快变成可用于还本付息的现金。几家公司都可能增长,但增长背后的资本回报不会一样。
风险提示:本文基于公开信息作产业研究,不构成投资建议。融资安排、合同交付和财务预测存在不确定性。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
