


AI投资的八个鬼故事
生成式人工智能快速发展,相关投资也从少数晶片龙头,逐步延伸至数据中心、存储、半导体设备与材料,以至模型和应用平台。热潮愈大,市场的疑问也愈多。每逢科技股调整,几个熟悉的「鬼故事」便会再次出现:资本开支会不会突然煞停?Token需求是否已见顶?晶片短缺会否变成供过于求?韩国市场的杠杆又是否太高?
这些疑虑并非毫无根据,但投资者更需要分辨短期波动、周期风险和结构性趋势。以下以八个市场最常讨论的「鬼故事」为线索,拨开恐慌,拆解AI产业链目前的现实。
鬼故事一:云端巨企烧钱,AI资本开支难以持续
大型云端服务商投入巨额资金兴建AI数据中心,令部分公司的自由现金流短期受压甚至转负。若只看现金流,市场难免担心企业最终会削减开支,连带打击晶片和设备需求。
然而,现阶段的资本开支并非全无收入支撑。根据摩根士丹利估算 i,云端服务商的AI数据中心投资回本期约为两至四年,部分产能更在建成前已获预订。GPU租赁的边际EBIT利润率估算约为60%至70%,投入资本回报率可超过30%;第三方模型API的投入资本回报率估算约为25%。
真正需要留意的,是需求是否持续、产能使用率能否维持,以及企业的AI收入能否按预期兑现,而非单凭一两季现金流便判断投资周期已经结束。
鬼故事二:AI应用很多,真正赚钱的却不多
这项担忧有其道理。AI应用层仍在摸索收费模式,模型价格也持续下降。部分中国模型在用量上快速增长,但美国领先模型仍取得较高的支出份额,反映多人使用并不代表高收入。
不过,AI产业仍处于拓荒阶段。智能手机生态成熟后,价值重心将会逐渐移向应用;AI目前则更依赖晶片、存储、网络和数据中心等实体基础设施。只要模型能力和使用量继续提升,应用商业化便有更多试验空间。中国开放权重模型的整体能力和使用量正在上升,成本调整后的智能水平亦逐步追近美国模型。
因此,应用端的投资机会较适合以「蓄势」理解。方向已逐渐清晰,盈利模式仍需时间验证。
鬼故事三:Token消耗已经见顶
2026年6月至7月,Token支出指数和加权平均价格回落,令市场怀疑AI需求开始降温 ii。实际上,价格下跌部分源于用户转向价格较低的中国及开放权重模型,加上新模型主动减价。这属於单位成本下降,未必等同总需求萎缩。
从OpenRouter数据观察,每日Token使用量虽曾回调,较长期趋势仍然向上;把用量与价格结合后,估算Token消耗亦维持上升轨道 iii。企业在年中调整预算,或由追求「Token最大化」转向提高使用效率,也会造成短期波动。
价格下降更可能扩大AI的可用场景。当每次推理成本降低,企业便更容易把AI嵌入客服、编程和内部流程。投资者应同时观察用量、单价和总支出,而不是把单价下跌直接视为需求见顶。
受消费者和企业 AI 智能体驱动,到 2030 年,全球 Token 消耗量可能较目前水平成长 24 倍
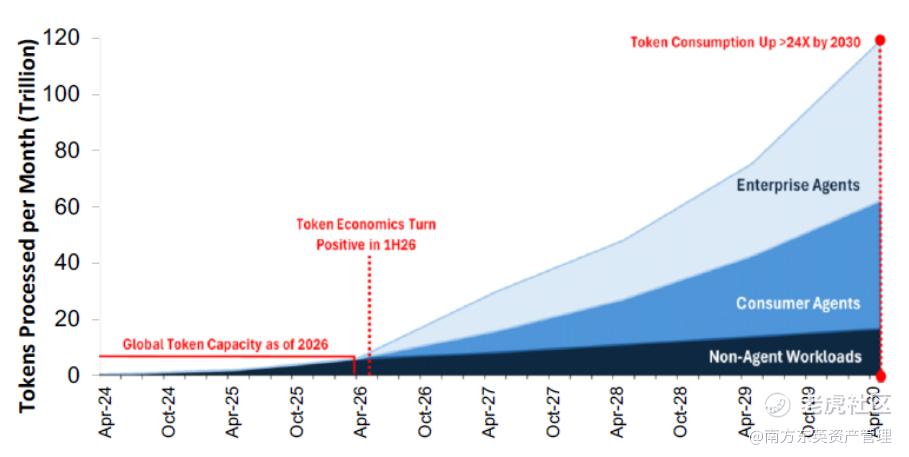
来源:高盛。 2026年10月1日。预测数据仅供参考,不代表或保证未来的实际表现。
鬼故事四:HBM与DRAM价格很快守不住
高频宽记忆体(HBM)是AI伺服器的重要零件。市场担心供应商扩产后,HBM和传统DRAM价格会重演典型存储周期的急升急跌。
目前的供应结构较过去有利于主要厂商,新型长期协议(LTA)从买方主导的现货灵活性,转向供应商主导的战略性协议。SK海力士与三星于2025至2026年预计合计占约八成HBM市场 iv。合约模式也逐步由买方主导的短期协议,转向供应商主导的三至五年承诺,并开始加入预付款、价格下限及利润保障。HBM4相对HBM3E 12层产品的定价溢价可达20%至30%以上。v
存储价格仍有周期性,但产能约束、较高的技术门槛和更长的合约期,为价格提供了较以往清晰的支撑。
鬼故事五:中国供应增加,半导体短缺将变成过剩
中国存储企业扩大产能,国产浸没式深紫外光刻机亦开始量产,供给增加自然会令市场担心价格压力。长鑫存储于2026至2028年的DRAM市场份额或会上升。vi
不过,新增供应不等于所有瓶颈同时消失。现有国产DUV设备主要面向非先进制程;最先进AI晶片仍高度依赖EUV光刻及全球供应链。另一方面,AI伺服器的限制已由晶片延伸至存储、晶圆制造设备、ABF基板、覆铜板、光学元件及被动元件。高端ABF增层膜、电子玻璃布、光刻设备和部分前道材料的供应尤其集中。
AI数据中心的成本仍主要取决于晶片。先进晶片虽然单价较高,却可用更高运算效率降低整体成本。因此,AI产业链面对的问题更像多个环节同时受限,而非单一产品简单扩产便能解决。
鬼故事六:韩国股市杠杆过高,调整才刚开始
韩国股市由三星电子和SK海力士 $SK海力士(SKHY)$ 等大型科技股带动,升幅领先亚洲市场,其后的回撤也较深。这种走势容易令人联想到杠杆过度累积。
数据显示,韩国融资余额约33万亿韩元,约占自由流通市值0.9%,仍低于2021年高峰 vii。券商客户存款增长快于融资余额,令融资与存款比率持续下降。保证金追缴及强制平仓压力曾在2026年6月至7月急升,其后亦明显回落。
这不代表市场已完全完成去杠杆。科技股集中度高、散户参与活跃,仍会放大短期波动。但现有数据未显示韩国出现大规模借贷炒股,市场整体杠杆亦未回到历史极端水平。
鬼故事七:杠杆ETF会形成恶性循环,令跌市愈跌愈深
韩国于2026年5月推出个股杠杆及反向ETF后,市场曾多次触发熔断,监管机构其后暂停新产品上市,并提高最低保证金、扩大交易单位和收紧跟踪误差要求。
市场担忧包括个股杠杆及反向ETF本身的再平衡活动主导了市场的螺旋下跌。这在极端市场确实有可能,在股指变化超过15%的情景分析下,杠杆ETF相关交易估算可占标的成交量约67%。viii 不过,当市场剧烈波动时,整体成交额通常同步急升,相关交易的实际占比估算可能降至约10%至20% ix。如今韩国杠杆ETF资产规模亦已回落至个股杠杆产品推出前水平,约占当地ETF市场总规模5% x。
再者,同期美光 $美光科技(MU)$ 、SanDisk及铠侠等海外存储股亦同步下跌,部分跌幅更大。这表示调整同时包含全球存储及AI硬件板块的重新估值,不能全部归因于韩国杠杆ETF。
鬼故事八:外资会一直沽售韩股
截至2026年7月30日,外资年初至今累计净卖出韩股约168.8万亿韩元 xi,是主要投资者类别中唯一大幅净卖出的群体。持续流出亦可能加大韩圜压力。
然而,外资持有KOSPI的比例仍接近20年高位,所持股票市值亦继续上升。xii 当韩国大型科技股显著跑赢大市,基金可能因持仓上限或组合再平衡而被动减持。这类卖盘反映风险管理需要,未必代表外资全面否定韩国科技股的盈利前景。
经市场调整后,KOSPI的12个月预测市盈率处于历史区间低位 $南方KOSPI(03121)$ xiii,而指数此前上升动力主要来自盈利预测上调。外资何时转为净买入难以预测,但估值、盈利和持仓结构应与每日资金流一并考虑。
穿过八个鬼故事,AI投资可留意两条主线
八个疑虑提醒投资者,AI投资并非单一路径。现阶段可把机会分为两条互补主线。
第一条是较具确定性的实体基础设施瓶颈。AI算力需求不只带动GPU,也增加对HBM、半导体设备、先进封装、基板和关键材料的需求。这些环节技术门槛较高,供应商集中,新增产能亦需要时间。南方东英Solactive亚洲AI瓶颈指数ETF(3499.HK) $南方AI瓶颈(03499)$ 聚焦亚洲AI产业链的关键瓶颈,让投资者从较广的供应链角度参与AI基础设施建设,而非只押注个别晶片或单一市场。
第二条是中国AI应用的蓄势阶段。中国开放权重模型的能力、成本竞争力和使用量正逐步提升,为软件、平台及其他新经济企业开发AI服务创造条件。应用商业化尚未成熟,潜力与不确定性并存。南方东英恒生先锋科技指数ETF(3149.HK) $南方东英恒生先锋科技指数ETF(03149)$ 提供参与中国前沿科技企业的渠道,适合希望关注AI应用、生态发展及长期创新潜力的投资者。
「鬼故事」不会消失,市场也不会沿直线上升。较务实的做法,是把短期价格波动与长期产业趋势分开,了解每项产品的投资范围与风险,再按自身目标、承受能力和投资年期作出配置。
i 预测数据仅供参考,并不代表或保证未来实际表现。
ii Artificial Analysis、OpenRouter、南方东英资产管理。
iii 预测数据仅供参考,并不代表或保证未来实际表现。
iv 摩根大通《JPM Global Memory Market 2026-01-23》
v 公司业绩电话会议、Hankyung、Aju News、TrendForce、Moomoo、南方东英资产管理,2026年7月。
vi Counterpoint Research、CNBC、路透、南方东英资产管理;中国DRAM市场份额为2026至2028年预测,DUV量产资料截至2026年7月28日,预测数据仅供参考,并不代表或保证未来实际表现。
vii 韩国金融投资协会、南方东英资产管理,截至2026年7月24日。
viii Sandeep Rao〈How Leveraged ETFs Rewired SK Hynix's Price Dynamics?〉2026-6-15
ix 韩国金融投资协会、南方东英资产管理,截至2026年6月30日。
x 韩国交易所、韩国金融投资协会、南方东英资产管理;保证金追缴及强制平仓数据分别截至2026年7月27日及28日。
xi 韩国交易所、彭博、南方东英资产管理
xii 彭博、韩国交易所。截至2026年7月21日。
xiii 彭博,截至2026年9月30日。
免责声明及重要提示
本文件所述产品得到香港证券及期货事务监察委员会(「证监会」)认可。有关认可并不意味著获得证监会官方推介。 本文件仅供一般参考,并不构成投资或任何方面的意见,亦不应被视为要约或游说投资于任何投资产品。如欲获取投资之意见,请咨询阁下的专业法律,税务和财务顾问。 投资涉及风险。过往的业绩数据并不预示未来的业绩表现。投资者应仔细阅读有关基金的销售文件及产品资料概要,以获取进一步资料,包括当中所载之产品特色及所有风险因素。投资者不应仅凭本文件作出投资决定。本文件不适用于禁止其分发或发送的司法管辖区。 本文件并不具法律约束力。南方东英在编制本文件时合理地相信本文件所载资料是准确及完整的,不会就因任何人士不当使用本文件全部或任何部分内容而产生或因依赖该等内容而引致的任何损失承担任何责任。本文件并不授予收件人任何使用所载资讯的版权或知识产权(不论是直接,或非直接,或暗示)。 在未经南方东英书面同意下,不得复印,分发或复制本文件内之任何资料或任何部分。 本文件所述产品或面临地域、市场、行业或投资工具集中风险。相比具有更多元化投资组合的基金,本文件所述产品的价值波动可能更大。 有关指数提供者免责声明,请参阅相关基金的发售文件。本文件由南方东英编制,并未经证监会审阅。 发行人:南方东英资产管理有限公司
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
