


上市时机本身就是资本配置:微亿智造把弹药留给了下一个窗口
一周之内,港股市场两次在锣声响起前安静下来。
先是瘦西湖文旅,在招股收官后宣布暂缓上市;紧接着,微亿智造在距离原定挂牌只剩三天时宣布延迟全球发售,全额无息退回申购股款。
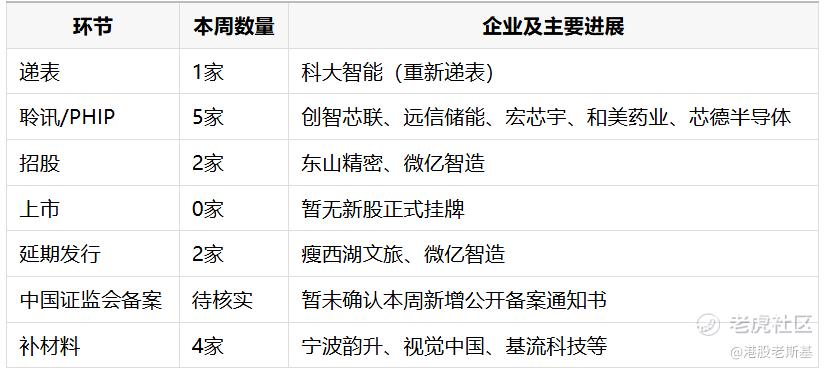
两家公司放在一起看,很有意思。
瘦西湖文旅是扬州国资背景的5A景区文旅标的,发行价3.92至5.07港元,上限募资约2.27亿港元,发行后市值约7.02亿至9.08亿港元。微亿智造则是工业具身智能机器人公司,发售价16.63至21.46港元,最高募资约8亿港元,发行后市值约62亿至80亿港元。
一个做山水园林,一个做工业具身智能;一个市值不足10亿港元,一个能摸到80亿港元;一个孖展超购约3064倍,一个约31倍。赛道、体量、估值和散户热度几乎没有一项相同,最后却做出了同一个选择:都已经走到交易所门口,又暂时把脚收了回来。
所以微亿智造的暂缓,首先不该被孤立地读成一家公司的问题。两家公司在同一个月里按下暂停键,共同变量只剩下时间窗口本身。
一天七锣到八成破发,打新的温度计三个月就翻脸
上半年的港股打新是另一幅光景:上半年82家中资企业登陆港交所,数量和融资额同比接近翻倍,还出现过单日7家企业同时敲锣的名场面;85只新股首日收盘涨幅均值64.2%、中位数37.2%,破发率约15.3%。
转折发生在三季度。2026年7至9月合计31只新股,首日收益均值降到17.8%,中位数直接归零——一半的新股上市首日连一分钱都没涨。中信证券研究部的口径更直白:三季度破发率45.2%,全年均值21.9%。
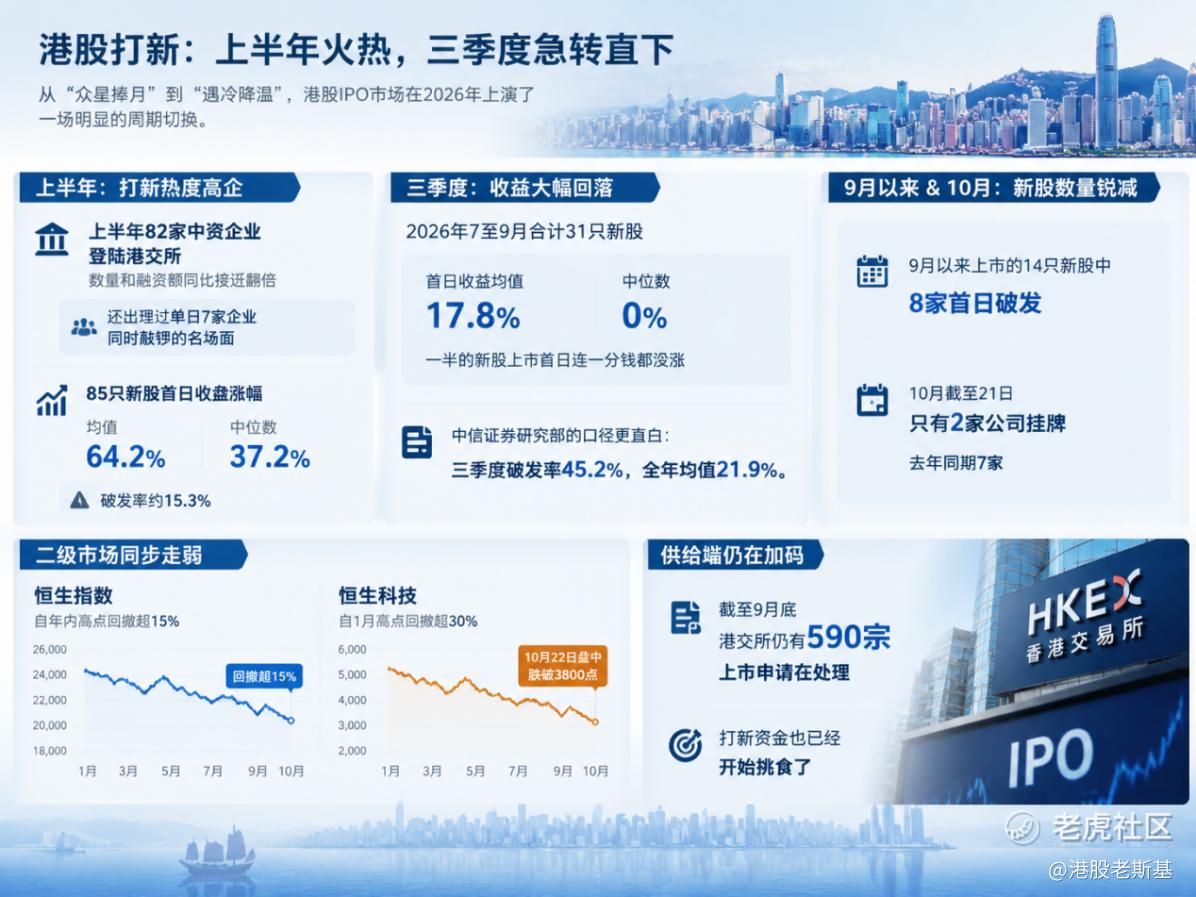
9月以来上市的14只新股中8家首日破发;10月截至21日只有2家公司挂牌,去年同期7家。
二级市场同步走弱。恒指自年内高点回撤超15%,恒生科技自1月高点回撤超30%,10月22日盘中跌破3800点;供给端还在加码:截至9月底港交所仍有590宗上市申请在处理,打新资金也已经开始挑食了。
这是微亿智造按下暂停键时所在的房间。
锣在眼前,价在门外:16家公司没有掉队,只是拒绝在冷窗口里低头
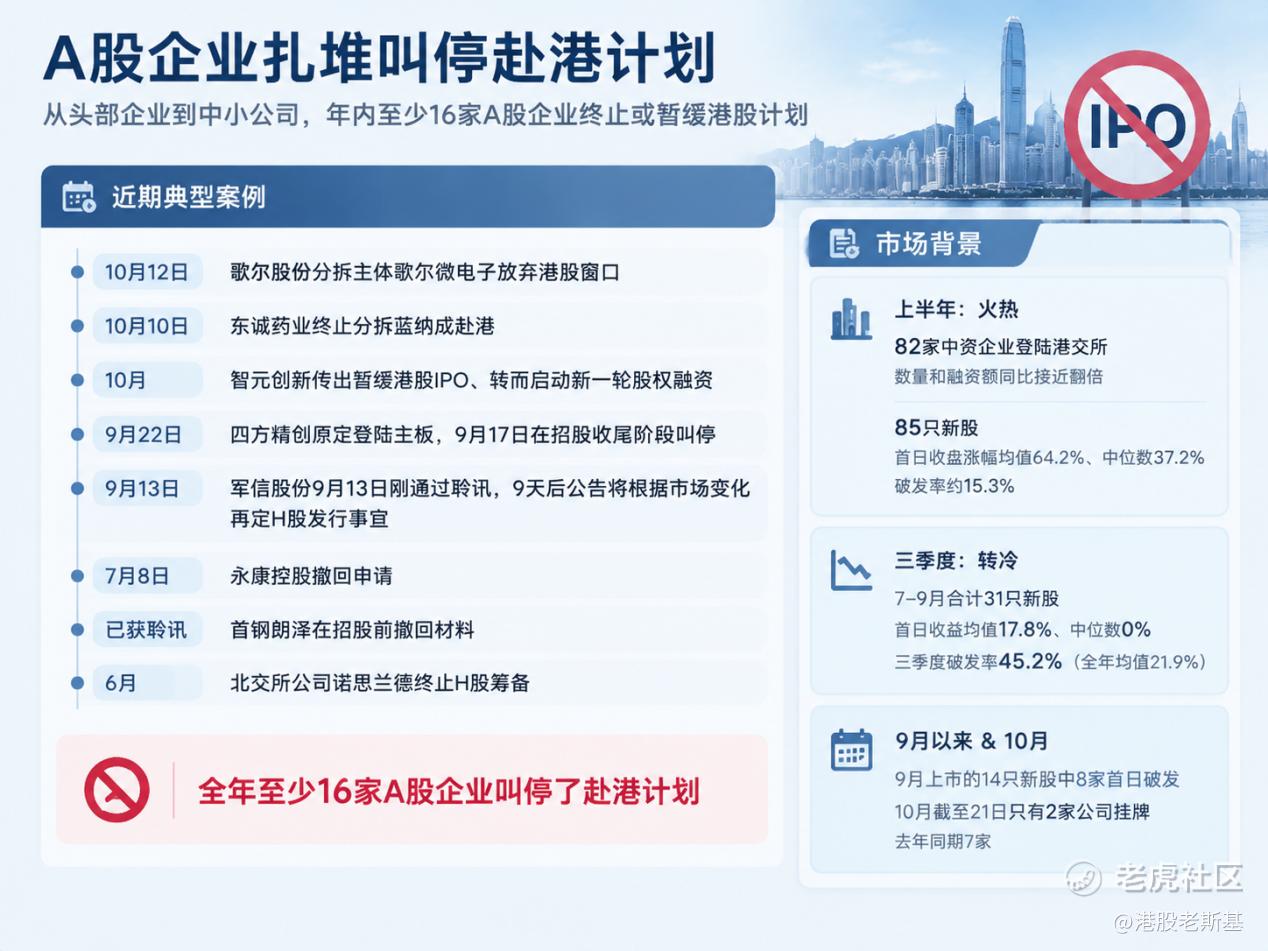
10月12日,歌尔股份分拆主体歌尔微电子放弃港股窗口;两天后东诚药业终止分拆蓝纳成赴港;紧接着,具身智能头部企业智元创新传出暂缓港股IPO、转而启动新一轮股权融资。
往回数,四方精创原定9月22日登陆主板,9月17日在招股收尾阶段叫停;军信股份9月13日刚通过聆讯,9天后公告将根据市场变化再定H股发行事宜;7月8日永康控股撤回申请;已拿到聆讯批文的首钢朗泽在招股前撤回材料;6月,北交所公司诺思兰德终止H股筹备——H股扎堆排队,等的时间太长。全年至少16家A股企业叫停了赴港计划。
需要强调一下,这份撤退名单上没有一家公司掉队。
这批公司在各自赛道里都有稳定的收入和清晰的商业模式,其中不少在A股已有估值锚,恰恰是这个锚让它们在港股面临两地估值倒挂的压力,国际配售一旦遇冷,只能靠压低发行价完成募资。
把名单摊开看,撤退的主体分属文旅、医药、电子、环保、具身智能等完全不同的行业,业绩和质地差异极大,唯一的共同变量是同一个时间窗口。变量只有一个时,解释就该往那个变量上找。
单价向上:微亿把增长卖的越来越贵了
回到微亿这家公司本身。收入从2023年的4.34亿元走到2025年的7.96亿元,后两年分别增长38.3%和32.5%。
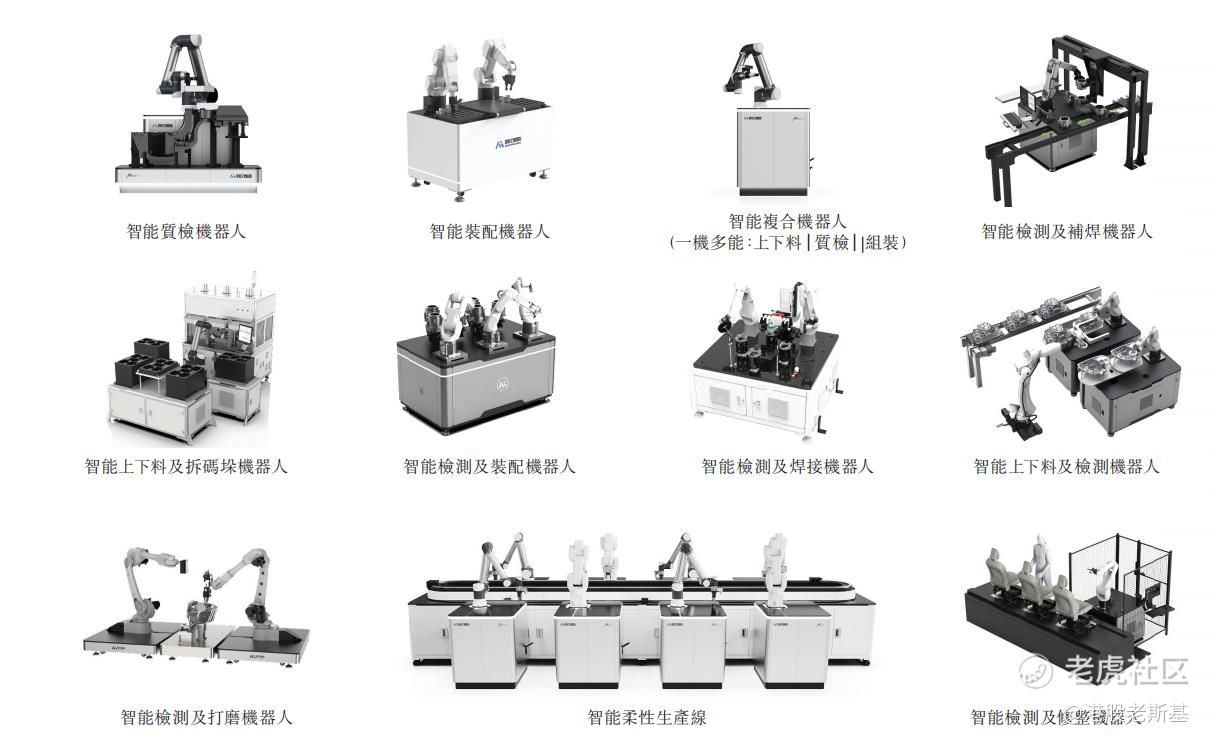
核心变量是EIIR(工业具身智能机器人):收入从1.14亿元升至4.53亿元,占比从26.3%提到57.0%;2026年前五个月EIIR收入2.60亿元、同比增长39.7%,占比升到61.4%,该业务毛利率由2025年全年的53.5%升至54.8%,带动整体毛利率站上48.4%。
按2025年收入计,微亿智造是中国最大的工业具身智能机器人产品提供商,份额约20.0%。
支撑这个份额的是超过23TB真实工业场景非结构化精标数据、16亿条精标记录,以及把AI模型、工业Know-how与真实数据揉在一起的"物理AI大脑",产品已在3C电子、汽车制造、新能源、快消品、半导体五个行业规模化落地,累计服务超过25家世界五百强和行业龙头。
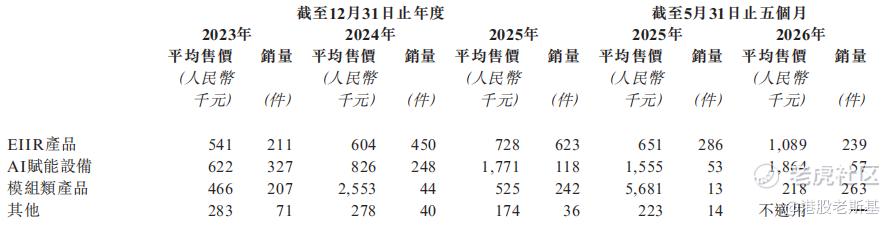
均价和现金流值得仔细盘剥。为了进一步满足一站式柔性制造需求,公司将多项功能整合为多工序集成工作站。虽然同期销量从286台降至239台,但EIIR整体均价从65.1万元升至108.9万元,涨幅67.3%——单价在往上走,总收入还在增长,这种增长来自产品价值量上台阶,靠堆量堆不出来。
现金流方面,2025年前五个月经营活动现金流净额净流出1.08亿元,2026年同期转为净流入1269万元,一家处在扩产和研发投入期的硬件公司完成这个切换,比任何订单数字都更能说明经营质量。
订单侧同样直接:2026年前五个月新获项目约5.30亿元、同比增长约49%,期末合同负债9490万元,较2025年末增长93.6%,客户愿意预付是需求侧最硬的印证;同期经调整净溢利(非国际财务报告准则计量)3384万元,同比增长41.5%。
具身智能行业过去两年经历了一次验收标准的切换,资金从为赛道空间支付溢价,转到看订单、看产能爬坡、看复购、看收入确认节奏。
微亿智造招股书上的每一项都在改善。
上市时机也是资本配置:窗口不成立,那这声锣不值得敲
打新做久了会明白一件事:发行价一旦形成,就是一个被公开市场盖章过的锚。
在45.2%破发率的窗口里,即便基本面稳健的公司,定价也会被投资者用"同类已经破发了多少"倒推出来。
这个价格形成之后,再融资、股权激励、并购定价都会被它拖住。修复一个被打低的市值锚,需要连续几个季度的业绩超预期叠加上窗口回暖,成本远高于把上市时间推后。
微亿智造本轮计划发行3727.58万股H股,招股价区间16.63至21.46港元,最多募资约8亿港元。
对于一家年营收接近8亿元、EIIR市占率约20%的公司,8亿港元属于扩张弹药、属于把研发和海外网络往前推一步的燃料,决定不了公司能不能活下去。这也是"暂缓"能成为主动选择的前提:公司不需要靠这笔钱维持运转,它要的是一个配得上基本面的定价窗口。
公告里那句话已经把财务含义说清——该决定不会对生产、业务造成影响,技术研发、客户合作均按计划推进。
上市时机的选择本身就是一种资本配置能力。窗口条件不成立的时候等一等,要的不只是判断力,还有撑得过等待期的现金流和相信窗口会回暖的业务底气。
这不是逃离,是一场盛大的撤退;而撤退,是为了更好的归来
微亿官方公告保留了一句关键表述:仍致力于适时完成全球发售及上市。
往后看,最好是关注以下三点:政策计划、市场温度以及产业催化。
第一是政策计划。具身智能已经被写进"人工智能+"行动的落地清单,2026 年是工业智能化改造补贴、首台(套)目录、地方机器人产业基金集中兑现的年份,政策节奏直接决定五百强客户下一轮产线资本开支排期。政策这条线是往前推的。
第二是市场温度。恒生科技能否重新站稳 3800 点上方,月度破发率能否从 45% 以上的高位回落,公开发售有效认购倍数能否从个位数回升——三个读数一起转暖,窗口才算真的打开。
第三是产业催化。海外头部厂商的量产确认、国产机器人的出货量爬坡、五百强产线的复购,都会成为公开市场重新给这条赛道定价的理由。微亿智造25 家五百强客户和多行业的规模化落地,本质上都是在等这一类外部信号把赛道估值重新点亮。
至于发行结构,以及季报对表的那几个数字——EIIR 收入占比能否往 70% 走、复合工作站均价能否维持上行、经营现金流能否延续净流入、海外 19 份合约 3570 万元的量级能否抬升——更像是窗口打开之后的确认项。
时间其实站在公司这一边。恒指和恒生科技的回撤幅度,已经把相当多的悲观预期计价进去了;产业侧的规模化落地在往前走,公司的订单和现金流也在往前走,交汇点就是下一次敲钟的窗口。
10月28日,港交所少了一声锣。一家EIIR市占率约20%、核心业务占比过六成、经营现金流刚刚转正、手里握着5.3亿元新获订单的公司,把定价权暂时收了回来。
窗口回暖时,这声锣会补上,音准会比现在好得多。
修改于 2026-10-28 10:39
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 互联网俊才·10-29 14:13$微亿智造(03275)$ 判断公司别被上市节奏带偏。微亿已完成从技术到产品、产品到规模收入、收入到利润现金流的三级跳。这种公司最怕的不是晚上市,而是冷窗口被迫压低发行价、引入一批只打新就砸的短线筹码,伤了长期股东结构。点赞举报