


以不变应万变:千呼万唤始出来,华勤超节点首次披露!
好了好了,千呼万唤始出来。
10月27日晚间,华勤技术股份有限公司(股票代码:603296.SH/03296.HK)发布2026年第三季度报告。
市场等了大半年的华勤超节点,酝酿了这么久,终于第一次在三季报里露了真身。从二季度小批量发货,到三季度进入批量交付,再到四季度继续释放规模,公司先发优势明显。
同时,这份财报也直接回复了股民最关心的几个问题。
关键信息有点多,今天就来好好聊一聊。
超节点从首发走向放量
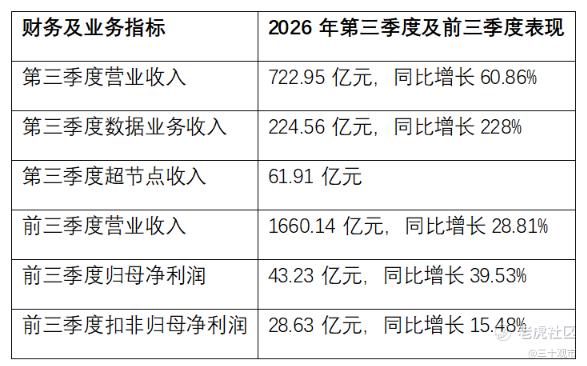
先看三季报里的几项核心数据:
近期,供应端的不确定性给算力赛道带来不小扰动,市场对交付和放量的担忧也在升温。这个时候,华勤技术交出的这份答卷,多少让大家心里的石头落了地。
数据中心业务第三季度实现收入224.56亿元,同比增长228%;其中超节点实现收入61.91亿元,全面进入规模化交付上量阶段。
公司此前披露,超节点Q2在国内头部互联网客户首发出货,是国内目前少有的实现批量交付的厂商之一;Q3开始大批量交付,从首发到批量交付,Q4也预计环比大幅增长。
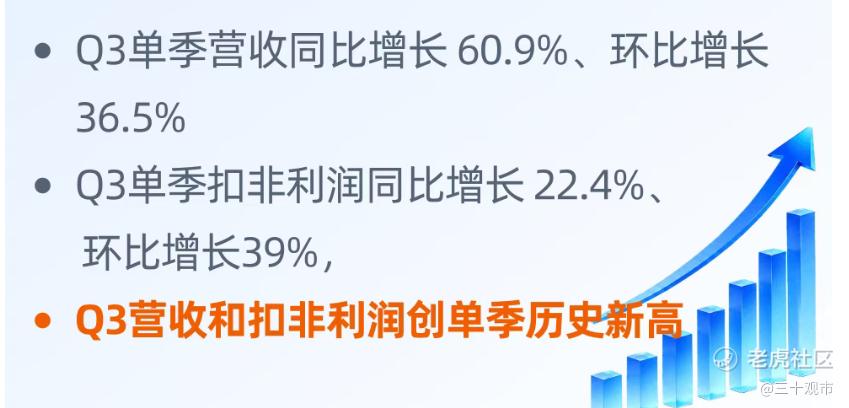
按照这个进度测算,公司此前给出的全年超节点收入超过100亿元的指引,完成起来我觉得应该问题不大。Q3单季已经贡献61.91亿元,再加上Q2首发出货,以及管理层预计Q4继续保持环比高速增长,最终结果大概率还会超过原来的目标。
同时,如果往后看,还有几个方向值得留意:
1、CSP的采购重心正在转向超节点
AI算力竞争逐渐从单卡性能走向系统效率,客户的采购单位也开始从单台服务器走向整机柜和大规模算力集群。
按照当前判断,明年超节点有望成为CSP客户的重要采购方案,在数据中心硬件采购中的占比还会继续提升。
2、华勤的稀缺位置
华勤是行业内极少数同时拥有计算节点、网络节点全栈设计能力的厂家,目前已经进入主要CSP的超节点研发及招标项目。
3、先发优势已经开始转成竞争位置
华勤较早参与国内主要CSP客户的研发和招标,如今又率先跑通规模化交付,产品、客户和供应链经验都积累在前面。下一代NPO产品也已进入验证,公司还在沿着后续架构继续卡位。
超节点项目进入批量采购后,客户更换供应商还要重新测试、适配和爬坡。华勤今年抢先跑通的这一步,很可能在未来几年的客户份额中继续获得优势。
所以,61.91亿元更像一个起点。
百亿元指引能否完成,悬念已经不大;按照行业估算,华勤技术或许有望成为今年出货最高份额玩家,这才是后面更值得关注的事情。
行业仍在承压,各条业务线却都在增长
如果把视线从超节点稍微拉开一点,你会发现,公司各业务线都在持续增长。
今年消费电子的大环境确实不轻松。
Gartner数据显示,2026年第三季度全球PC出货量约5540万台,同比下降22.4%,主要受到存储和其他零部件成本上涨影响。Counterpoint此前也预计,受存储成本上涨影响,2026年全球智能手机出货量可能下降13.9%。
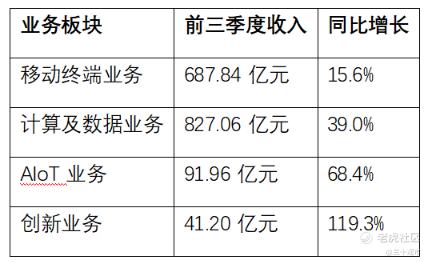
放在这个背景下看,华勤移动终端业务前三季度收入还能增长15.6%,PC业务继续提上行,说实话已经超过我的预期。
AIoT收入同比增长68.4%,创新业务增长119.3%。机器人也已经有数百台数据采集设备和数千台制造产品出货。虽然这些业务目前还没到决定公司整体增长的体量,方向已经慢慢跑出来了。
与此同时,国海计算机在三季报点评中也提到,华勤正在由传统智能终端ODM,向多元化智能硬件及AI算力基础设施制造平台拓展。
其背后的判断比较清楚:市场看华勤,已经不能只盯着传统消费电子了,数据中心和AI硬件正在成为越来越重要的增长来源。
在手机和PC行业承压、存储价格上涨的情况下,多条业务线仍能一起增长,这份稳健挺难得。
市场一直在变,我们能抓住的只有内部确定性
虽然未来还有很多不确定性,存储涨价、物料短缺和供应波动,都可能影响行业的成本和交付节奏。
好在超节点和AI服务器的核心物料较多由客户选型、采购,价格波动对华勤毛利额的直接影响有限;自采部分,公司也根据订单和行业周期提前做了战略储备。
物料紧张终究是阶段性的,研发、适配和大规模交付能力则要一代一代积累。国产GPU继续升级,互联方案仍在演进,单柜功率和散热要求越来越高,这些变化最后都会落到整机厂商身上。
就像董事长所说,外部环境永远充满变化,我们能做的,是建好内部的确定性:用组织能力应对业务的复杂性,用业务的复杂性应对外部的不确定性。
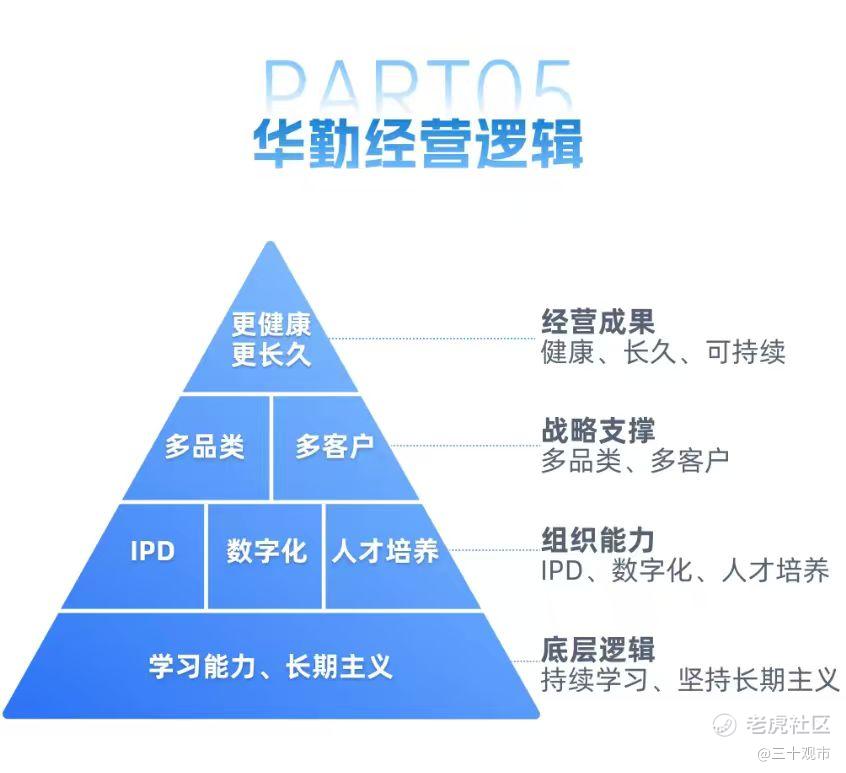
超节点从首发走向规模化放量,只是这轮增长的开始。按照目前的交付节奏,四季度还会继续往上,明年则会进入更大规模的放量阶段。华勤过去几年埋下的线,如今正在一条一条接上。
沿着这个方向继续走,我相信它还能走得更远。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
