


欧元沉浮三十年
文 | 陈宁迪、马行空
作为全球第二大货币的欧元一直被视为美元的最大竞争对手。2008年金融危机爆发前,欧元在全球外汇储备中的占比一度高达28%,大有与美元分庭抗礼之势。2010年欧债危机后欧元一路走低,全球外汇储备份额也随之跌落,并停滞在20%左右,而美元占比依旧超过半壁江山。今天我们就盘点一下欧元的历史,看看这两大货币之间的恩怨情仇。
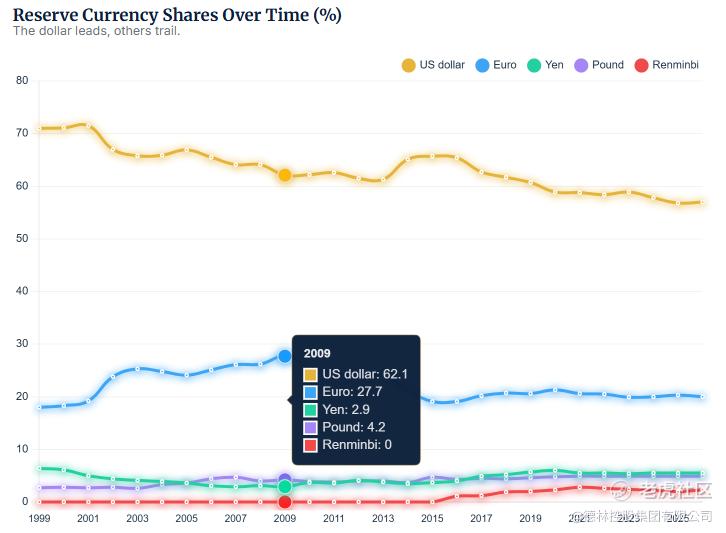
图1:欧元占全球外汇储备最高达28%,来源:businesstats
01
欧元问世即大幅下跌
在二战后美元在全球始终占据着无可撼动的统治地位。直到1999年1月1日,欧元面世才迎来一个合格的竞争者。首批加入欧元区的国家共有11个,包括德国、法国、意大利等,成员国合计拥有12445吨的黄金储备,超过美国的8137吨。这是布雷顿森林体系解体以来美元第一次面对如此强大的货币挑战者。
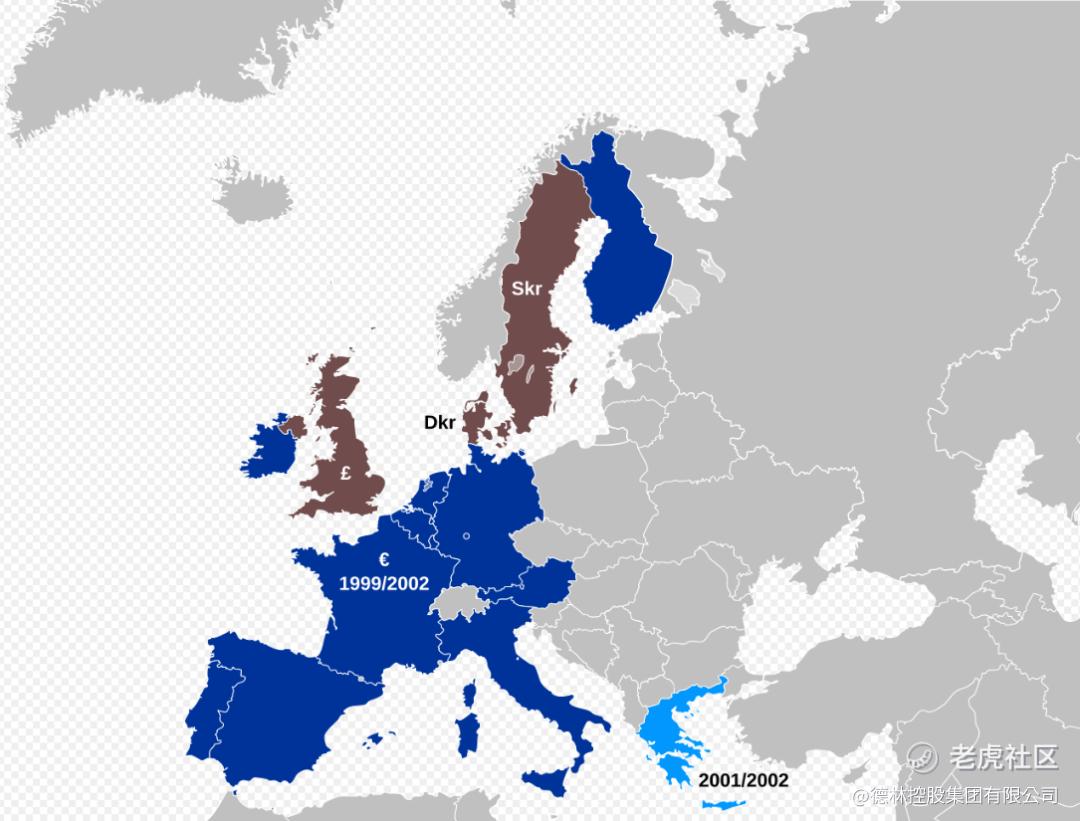
图2:最初加入欧元区的11个国家,来源:Wikipedia
1999年1月4日,欧元兑美元的开盘汇率定在1.1789。欧元诞生后的两年时间内一路下行,至2000年10月26日跌到了0.8252,跌幅高达30%。
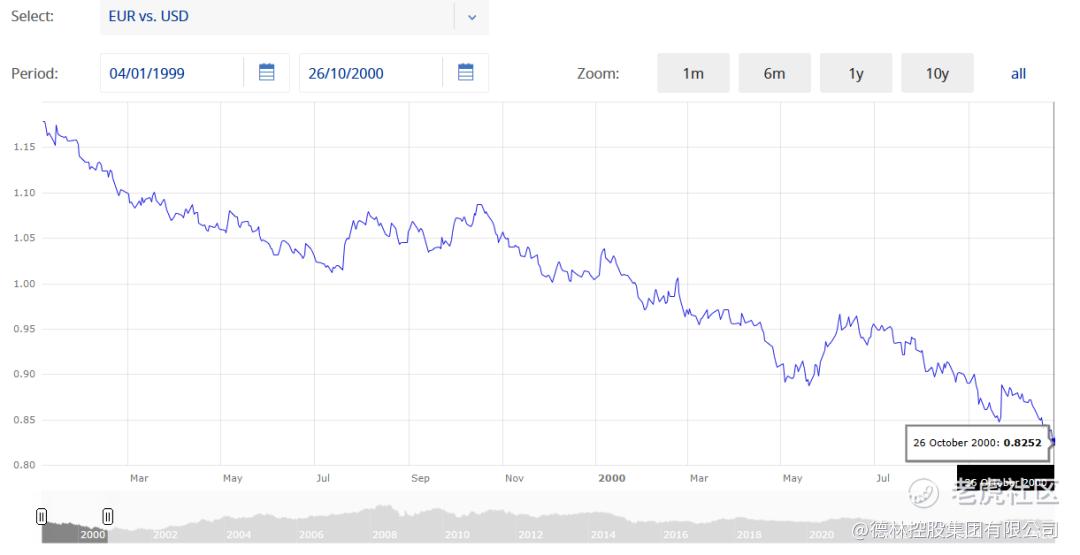
图3:欧元兑美元汇率自诞生之初一路下跌,来源:ECB
欧洲央行2000年的报告中给出的解释是,市场对欧美经济增长前景存在不同预期。当时正值互联网投资热潮,投资者十分看好美国引领的互联网技术,持续吸引国际资本流入美国。欧洲央行坦言,欧元区庞大的经济总量并不直接等同于欧元的吸引力,货币的国际地位需要由经济增长、投资回报以及制度信用共同支撑。
另一个重要原因是,在欧元发行两个月后,1999年3月24日即在欧洲腹地爆发了科索沃战争,市场避险情绪上升,大量国际资本逃离欧洲,欧元兑美元汇率在战争打响后迅速走低,并在2000年1月正式跌破1:1的平价大关。
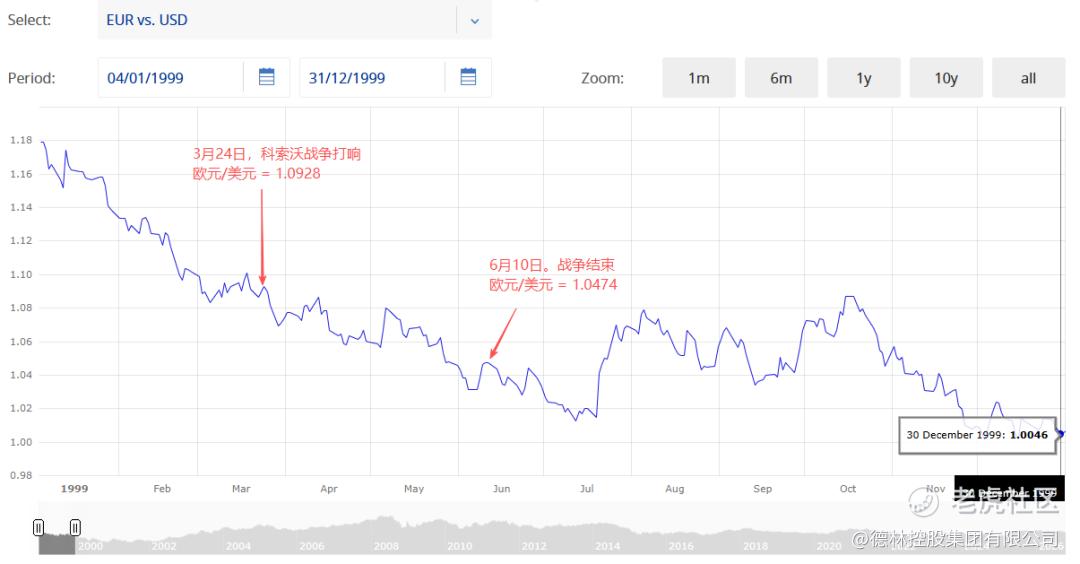
图4:科索沃战争冲击下,欧元诞生之初一路下跌,来源:ECB
02
石油欧元与欧元巅峰
从2000年10月的低点出发,欧元逐步进入升值阶段,到2008年7月15日,欧元兑美元最高达到1.5990。与2000年10月26日的0.8252相比,累计升幅约为93.8%,接近翻倍。
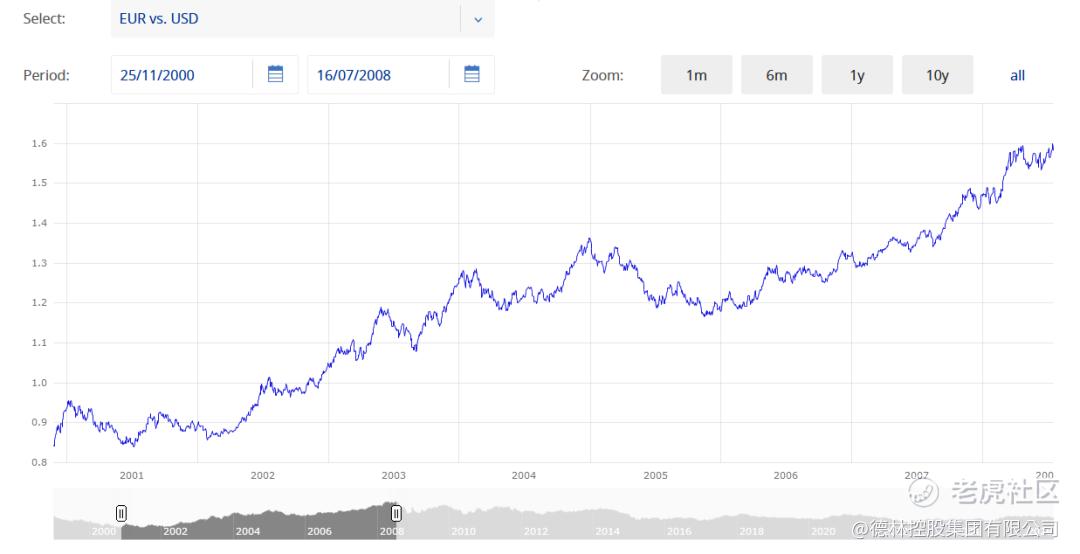
图5:欧元自2000年末开启长达八年的上升区间,来源:ECB
欧元的这一轮升值与“石油欧元”的兴起完全同步。2000年9月26日,伊拉克财政部长希克马特·易卜拉欣·阿扎维宣布,伊拉克将停止一切使用美元结算的交易行为,全面改用欧元,欧元随即停止下跌。
2002年4月,欧佩克的高级代表公开宣布将考虑以欧元计价原油的可行性,随后8个月欧元兑美元汇率持续上涨了24%。
2003年1月,萨达姆向全世界呼吁:所有石油需求国在向海湾国家买油时,不要再用美元,用欧元或者用其他货币都可以。此时欧元汇率已经恢复到了科索沃战争前的状态,欧元在全球外汇储备中的份额也从2001年的19.2%快速上升至2003年的25.3%。
自20世纪70年代以来,全球原油主要以美元计价与结算,这构成了美元国际需求的重要支撑。石油欧元的兴起直接动摇了美国的根本利益,因此美国很快便采取了行动。2003年3月20日,美国对伊拉克开战,4月9日美军攻占巴格达并控制伊拉克全境。伊拉克石油出口此后恢复以美元计价和结算,“石油欧元”的尝试由此终止。
鉴于科索沃战争对欧元的打击,法德意识到打击伊拉克可能再次沉重打击欧元。因此在2003年美国对伊拉克动武之前,法国和德国共同表示反对,但依然未能阻止战争爆发。
图6:2003年法德共同反对伊拉克战争,来源:The New York Times
但是美元并没有因为伊拉克战争而直接走强。因为2000年底互联网泡沫破裂后,美联储将联邦基金利率从2000年底的6.5%一路削减至2003年6月的1%,并维持了整整一年。无息可图的美元资金继续涌向收益率更高的欧元区,所以伊拉克战争没有直接推动欧元走低。
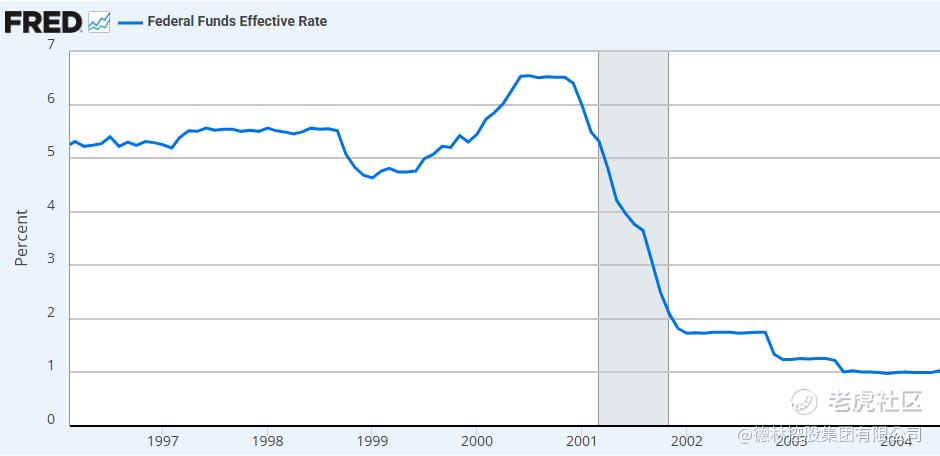
图7:美联储自2000年开启降息周期,在2003年联邦基金利率降至1%,来源:FRED
再加上2003年美国经常账户赤字达5418亿美元,占GDP比重飙升至4.7%的历史高位,贸易逆差屡创新高,市场对美元信用的信心下降。而且伊拉克战争的全额战费支出由美国负担,让本就高企的美国财政赤字雪上加霜。
所以降息、赤字、逆差这三座大山共同压低了美元,使得欧元被动受惠。欧元兑美元从伊拉克战争开打时的1.0592一路飙升至2003年底的1.2630,全年累计升值约19%。
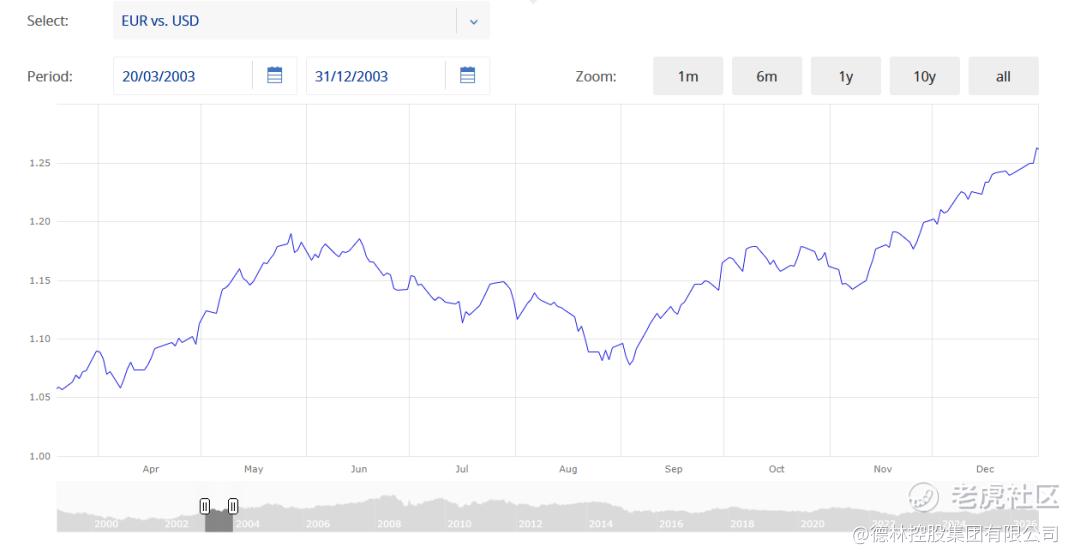
图8:伊拉克战争开打后,欧元汇率却持续走高,来源:ECB
2004年,欧盟通过了《欧盟宪法条约》,试图为欧元补齐财政统一的关键短板。然而2005年5月29日,法国举行全民公投,以54.68%的反对票否决了该条约。6月1日,荷兰紧随其后,又以61.6%的反对票否决。欧盟两个创始成员国连续说“不”,条约从此搁浅。受此政治危机冲击,欧元自2005年5月26日的1.2797一路下挫至11月15日的最低点1.1667,跌幅约为8.8%。
这次公投的意义远超汇率短线波动所表现出来的内容,宪法条约的搁浅意味着欧元区在可预见的未来无法建成财政联盟,而这正是四年后欧债危机中“成员国各自为政、谁也救不了谁”的前奏。公投失败第一次公开暴露了欧元区的结构性缺陷——货币已经统一,财政却无法统一。
不过2005年的这个插曲没有改变欧元的上行大趋势。因为美国次贷危机在2007年爆发了,美联储从2007年9月的5.25%高利率开始连续降息,一路狂降到2008年12月的0%-0.25%最低区间。美国储备货币的信用遭遇强烈动摇,全球“去美元化”讨论空前升温,国际资本加速逃离美国、转向欧元资产。2008年7月15日,欧元兑美元最高冲到1.5990,是欧元面世以来的最高峰。
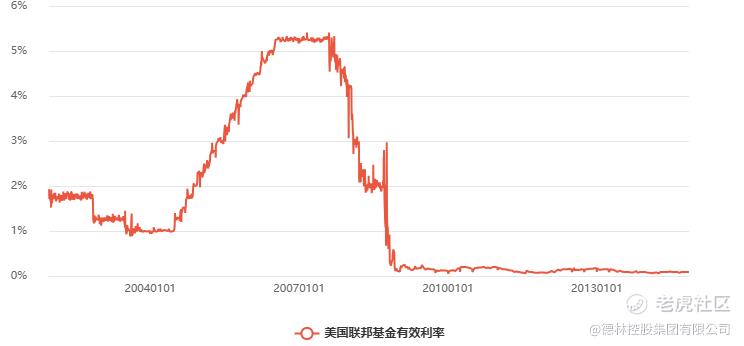
图9:美联储从2007年9月开始连续降息,来源:Macroview
03
金融风暴与欧债危机
2007年欧洲原本正处于经济增长最强劲的阶段,欧盟和欧元区的经济增长率分别为2.8%和2.6%,连续两年超过美国和日本。德国的经济表现更令人瞩目,当年出口增幅达到8.5%,失业率也降至14年来的最低点。
2007年4月,美国次贷危机显现后,美国总统小布什、财政部长保尔森等高层多次公开表示美国经济基本面稳固、房地产即将触底反弹。这种乐观言论一定程度提振了市场信心,促使全球资本特别是欧洲的主权财富基金和各大银行前赴后继赴美抄底。
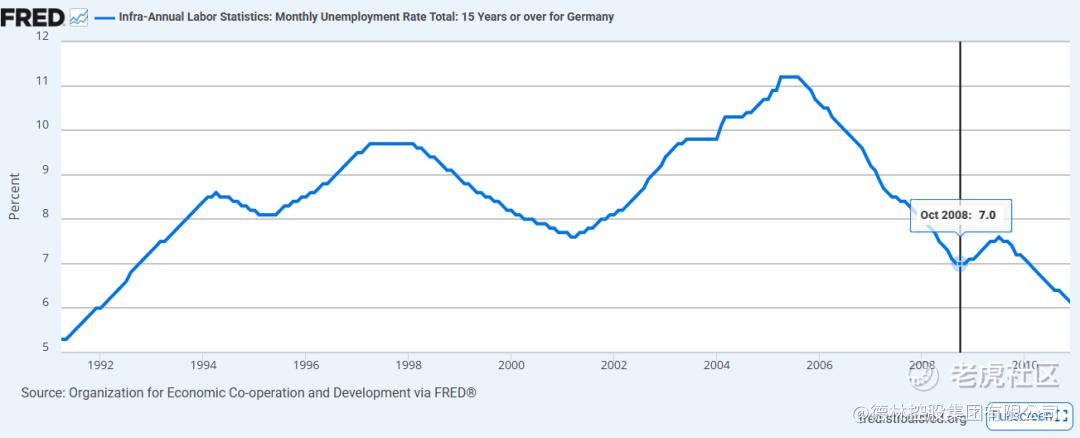
图10:2008年德国失业率降低至14年来新低,来源:FRED
2007年8月,信用紧缩蔓延至欧洲。欧洲各大银行因为持有大量美国次级抵押贷款支持证券(MBS),在危机中受到显著冲击。随着危机的全面爆发,这些买在高位的资产价值大幅缩水。
2008年8月, 欧洲主要金融机构的资产减记与信贷损失高达1449亿美元,瑞银、德意志银行等巨头集体遭受重创。2008年7月15日,欧元自1.599的历史高位开始下跌。
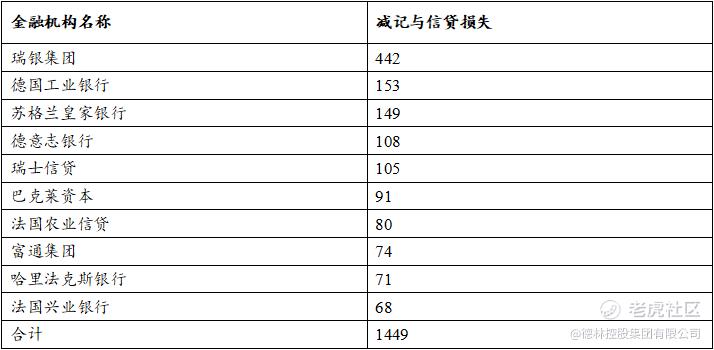
表1:2007年~2008年8月欧洲主要银行资产减记与信贷损失(单位:亿美元),来源:Bloomberg
2008年9月,次贷危机全面失控,雷曼兄弟申请破产,房利美、房地美被接管,美林证券被收购。10月,布什总统签署7000亿美元的《紧急经济稳定法案》用于救市。欧洲银行业损失惨重,欧元兑美元在10月27日跌到1.246,三个半月跌了22.1%。
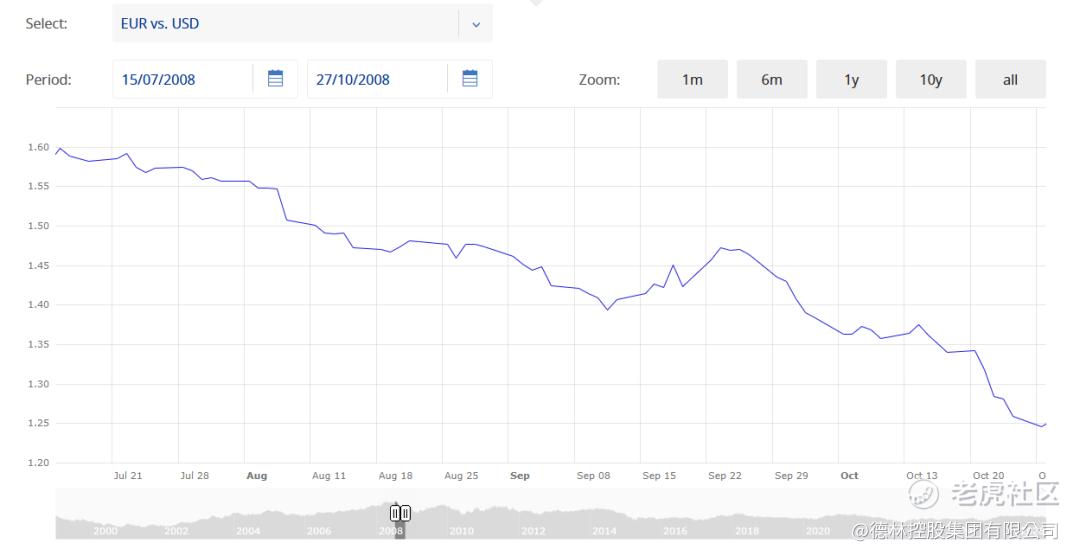
图11:欧元兑美元三个半月内暴跌22.1%,来源:ECB
为了防止银行体系瘫痪,欧洲各国政府将金融机构的坏账转嫁成主权债务,共花了近3.5万亿欧元救市。当欧元区政府的财政不堪重负之际,欧债危机的导火索被点燃了。2009年底,新上台的希腊政府公开指责前任政府瞒报财务数据。当市场对于这样的政治攻击半信半疑时,2010年2月21日,高盛在其官方网站上发表声明,公开披露并承认其在2000年底至2001年间通过“货币掉期交易”帮助希腊政府减少账面外币债务的事实。希腊的债务问题再也按不住了,其实际财政赤字率高达15.4%,远超欧元区《马斯特里赫特条约》规定的3%上限。由此欧债危机被点燃。
债务危机爆发后,标普、穆迪、惠誉三大评级机构先后将希腊、葡萄牙、爱尔兰的主权债务下调至垃圾级。欧洲主权债失控,希腊10年期国债收益率在2012年3月飙升至33.7%,葡萄牙10年期在2012年1月31日突破17.39%,意大利10年期在2011年11月超过7%,西班牙同年超过6.5%,并在2012年9月再破7%。
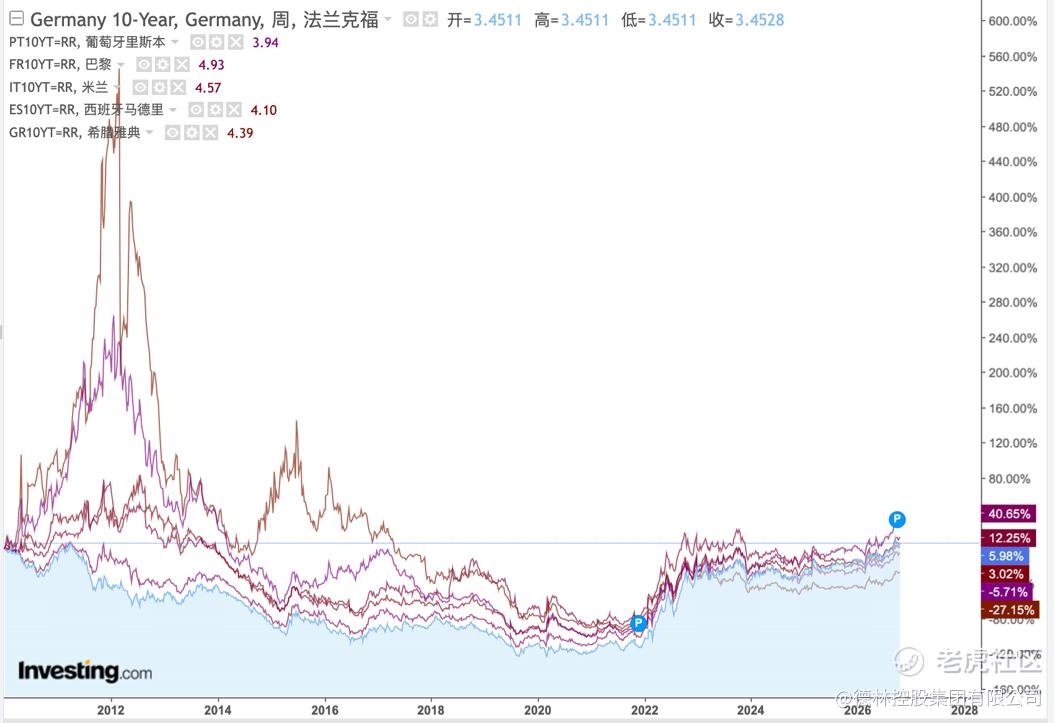
图12:欧洲主要国家10年期国债收益率失控,来源:investing
欧元汇率从2010年年初的1.44一路跌到6月8日的1.19,跌幅18%。2011年5月4日欧元反弹到1.4882,市场一度以为危机可以控制住,但当意大利和西班牙在11月被下调评级后,欧元年末跌回1.2939。
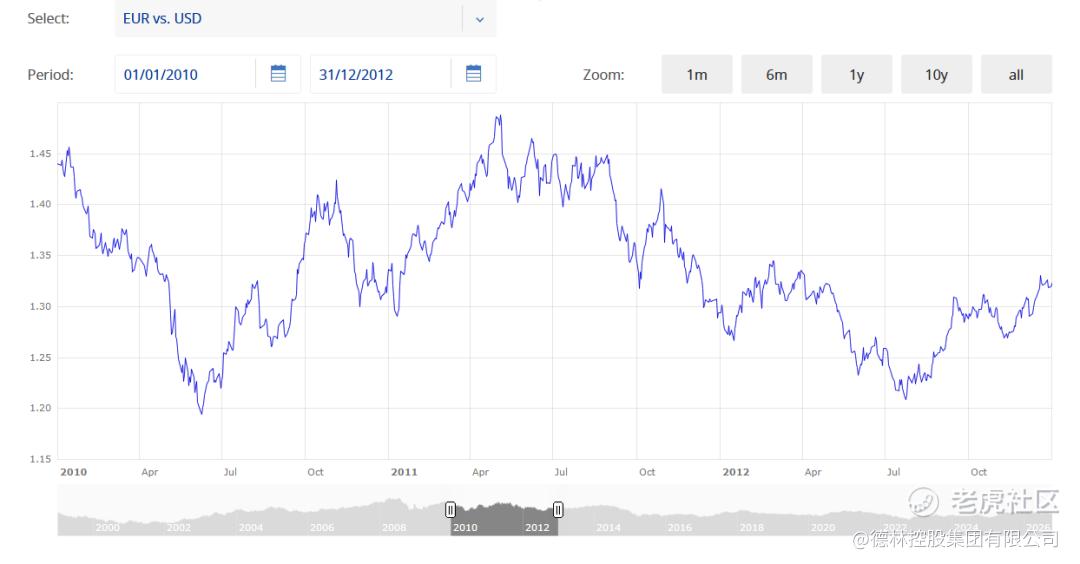
图13:欧元兑美元汇率在欧债危机初期剧烈波动,来源:ECB
随后欧洲开启了一场漫长而痛苦的自救。2010年6月成立了放贷能力达4400亿欧元的欧洲金融稳定基金(EFSF)。2012年10月正式启动最大借贷能力达5000亿欧元的欧洲稳定机制(ESM)。2012年3月希腊完成了私人部门债券减记,约1970亿欧元债券接受了53.5%的面值减记,直接削减了超1000亿欧元的债务。2012年7月26日,时任欧洲央行行长德拉吉公开承诺“欧洲央行准备好尽一切努力保全欧元”,随后推出的直接货币交易计划(OMT),在二级市场无限量购买欧元国债。市场信心随即逆转,欧元汇率从7月24日的1.2089回升,2012年年底收在1.3194。2013年年底欧元回到1.3783,2014年5月冲到1.3953,这是欧债危机后欧元最后一次像样的高位。
真正的转折点在2015年1月22日到来。欧洲央行宣布全面量化宽松,自当年3月起每月购买约600亿欧元国债,总规模超过1万亿欧元。这场姗姗来迟的大规模放水直接把欧元推向平价区,1月23日,欧元兑美元汇率从1.1618跳水至1.1198,单日下跌3.6%,2015年4月13日欧元跌至1.0552,年底收于1.0887。至此,欧元完成了从历史巅峰向平价区的跌落。
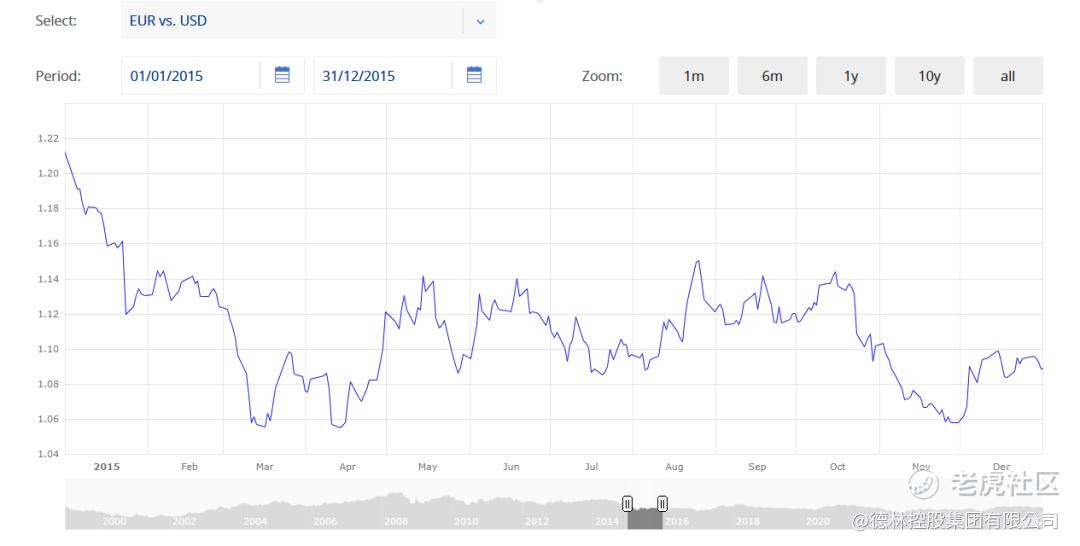
图14:欧元兑美元汇率2015年最低跌至1.0552,来源:ECB
欧债危机后,欧元兑美元汇率一直在1.05到1.15的低位,直到2017年,欧洲迎来了短暂的喘息期。一方面,5月7日法国大选中亲欧派马克龙击败极右翼代表勒庞,化解了法国可能“退欧”的政治风险,缓解了当时市场对欧元区面临解体的恐慌情绪;另一方面,欧元区经济迎来了一波温和复苏,全年经济增速达到2.4%,创下金融危机以来的最快纪录。伴随基本面的改善,10月26日,欧洲央行顺势宣布从2018年1月起将每月购债规模从600亿欧元减半至300亿欧元,标志着量化宽松正式步入退出通道。
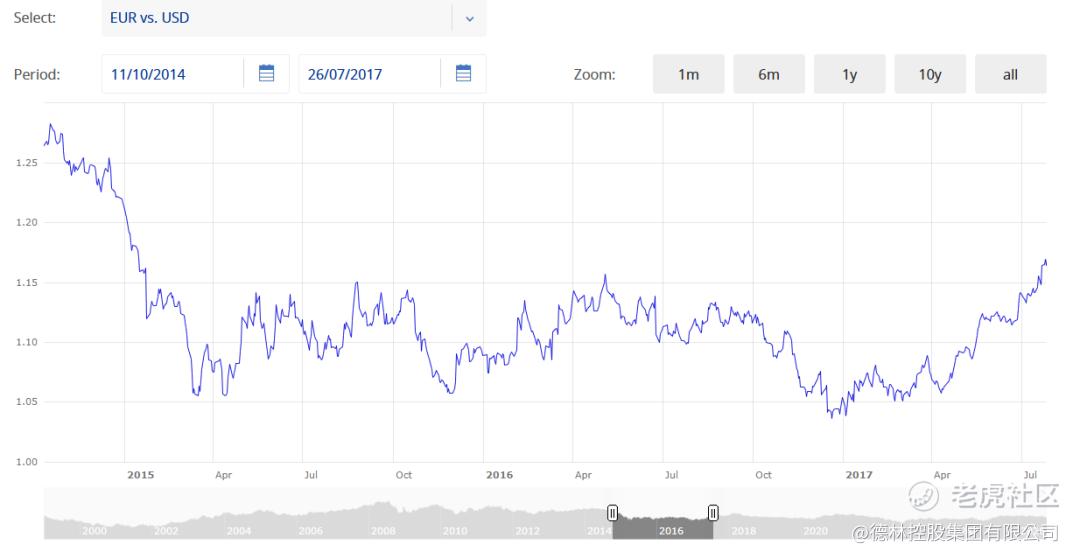
图15:欧债危机后2015年-2017年,欧元汇率一直在低位波动,来源:ECB
货币政策收紧的预期推着欧元一路上涨,2017年9月8日汇率达到1.2060,创下两年半以来的新高,最终2017年年末收在1.1993,全年涨幅高达15.5%,让外界一度产生了欧元重振雄风的错觉。
然而进入2018年 3 月 8 日,美国对欧盟的钢铁和铝产品加征 25% 和 10% 的关税,打击了以制造和出口为支柱的欧洲实体经济,再加上意大利组阁危机,欧元的上升势头停止了,此后的两年间,欧元汇率再无起色。
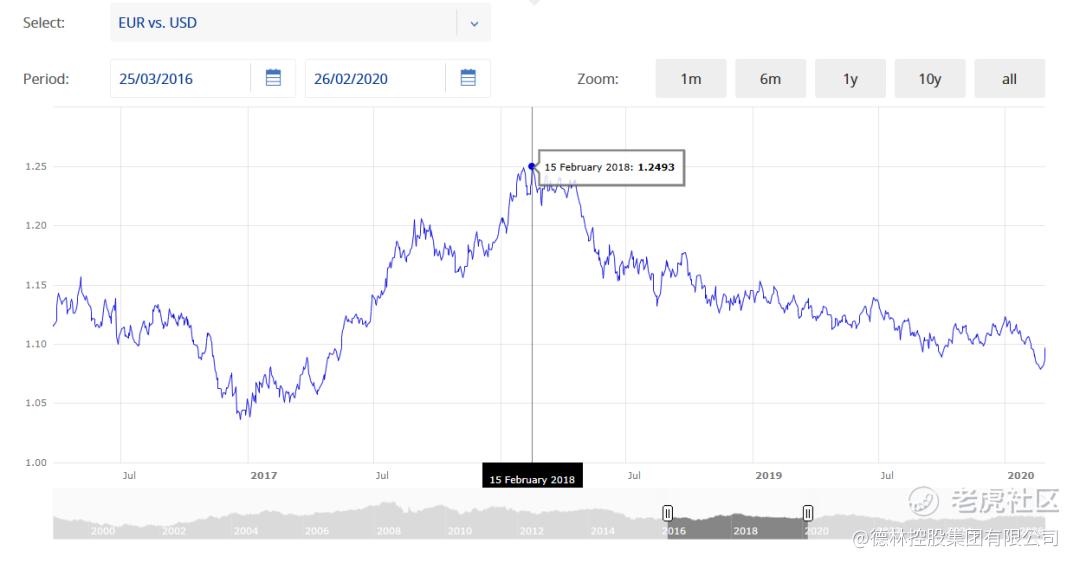
图16:欧元汇率在2018年创3年新高后震荡回落,来源:ECB
04
战争、能源与法债风波
2020年3月,在新冠疫情冲击下,全球金融市场发生流动性枯竭,美股在短短几周内出现4次熔断。美联储紧急行动,在3月两次降息将联邦基金利率打至0至0.25%的零利率区间,并于3月23日正式宣布无上限购买资产。
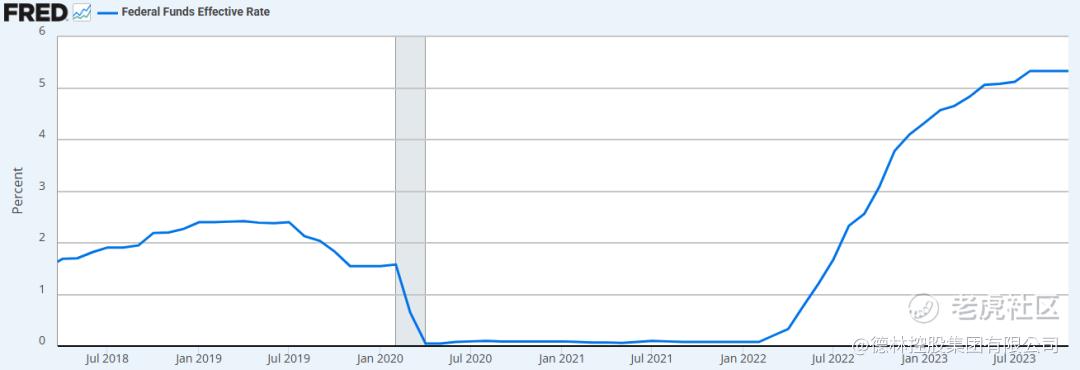
图17:美联储将基准利率降至零利率,来源:FRED
美元贬值预期之下,欧元掉头向上。2020年7月21日欧盟达成7500亿欧元复苏基金,这是欧元区第一次拿出联合财政工具,欧元当月升到1.18上方。到2020年12月30日,欧元涨到1.2281,2021年1月6日触及1.2338,从3月最低点的1.0707算起,涨幅约15%。
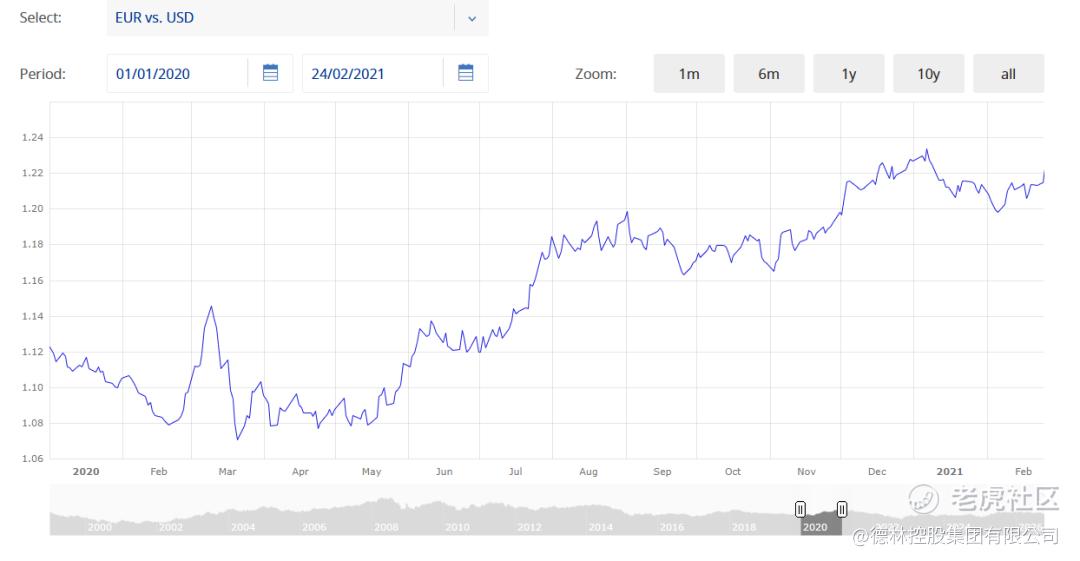
图18:2020年美元走弱,欧元走强,来源:ECB
然而,好景不长。随着美国国内通胀上行,美联储在2022年初开始加息,美元强势上行。和美国加息同时发生的是2月24日俄乌战争的爆发,欧元当天从1.1344跌到1.1163。
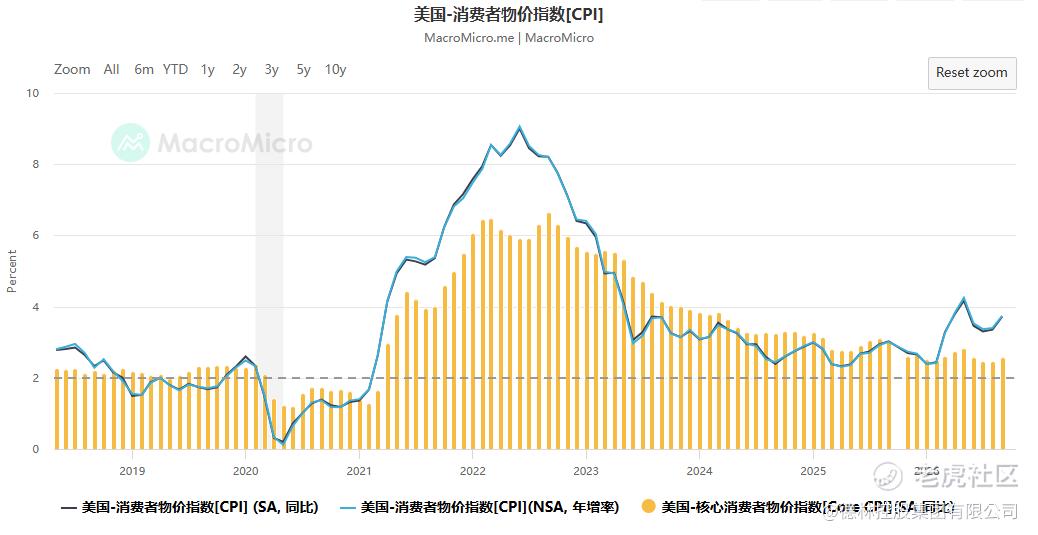
图19:美国2021年通胀失控,来源:MacroMicro
长期以来,欧洲对俄罗斯的能源供应高度依赖。2022年第一季度,俄罗斯占欧盟进口石油和天然气的份额分别达到25.9%和38.4%。随着俄乌冲突爆发能源供应中断,这两个数字在2023年中分别降至2.8%和14.6%,此后继续走低。能源缺口导致欧洲能源成本急剧飙升,并迅速传导至化肥、食品、制造业及居民供暖等各个领域。受此影响,欧洲通胀率显著走高,欧元区通胀率在2022年10月触及10.6%的高位,其中能源价格同比上涨达41.9%。
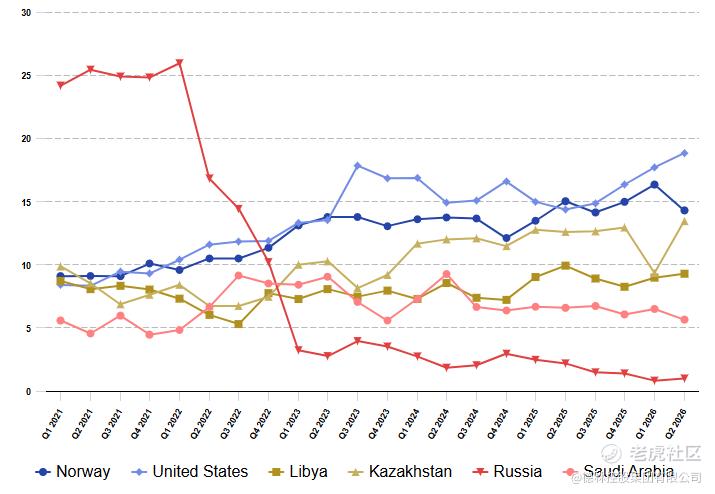
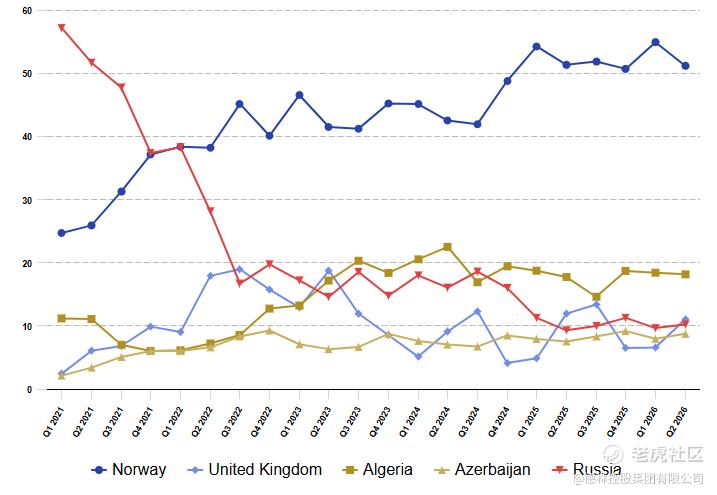
图20:欧盟从俄罗斯进口石油和天然气份额大幅降低,来源:eurostat
经济根基被动摇后,欧元一路狂跌,2022 年8月23日跌到0.9927,是2002年以来欧元第一次回到平价之下。
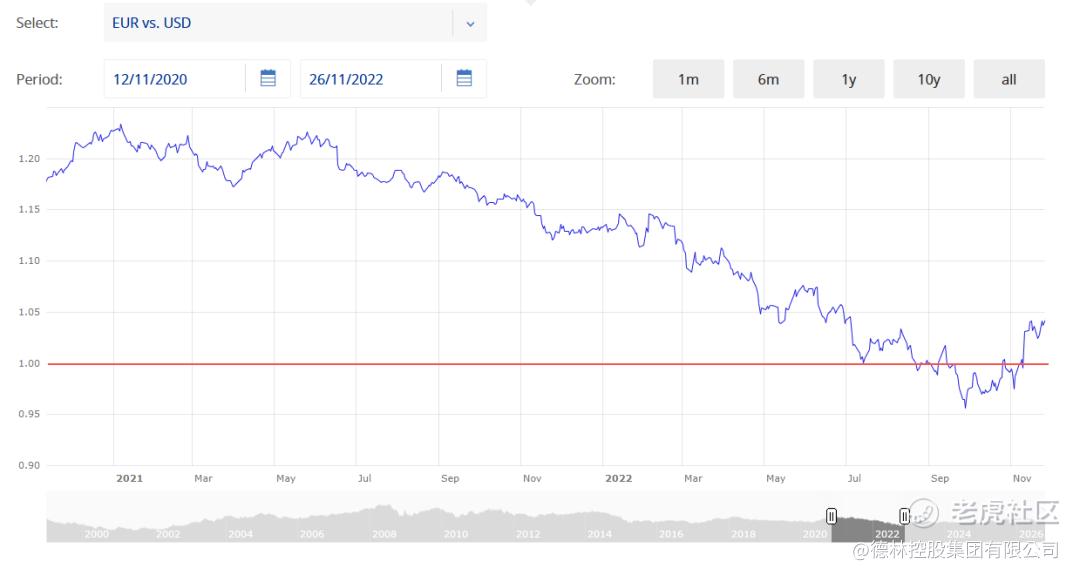
图21:欧元兑美元时隔20年跌破平价,来源:ECB
欧洲被迫采取了双管齐下的自救:抢购能源与快速加息。美国液化天然气对欧出口在2022年飙升近120%,其售价比俄罗斯管道气贵出3倍,每艘驶向欧洲的LNG船都能赚取超过1亿美元的利润。欧洲央行在2022年7月21日宣布加息50个基点,正式结束了持续近十年的负利率,此后连续十次加息共计450个基点,欧元存款利率在2023年9月推高至4%。
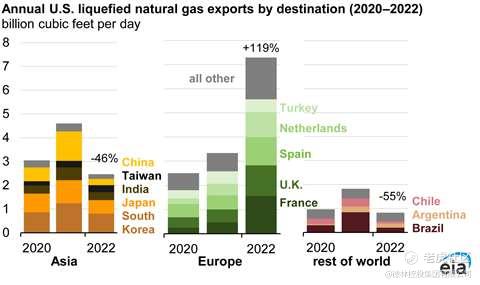
图22:欧洲能源短缺导致美国液化天然气对欧出口在2022年飙升近120%,来源:eia
在这套组合拳下,欧元从0.9565的低点缓慢上升,2022年年末回到1.0666,2023年7月到1.1255,年末收在1.1050,但无论如何,它再也没能摸到1.20的门槛。此后两年欧元继续在1.02至1.12的狭窄区间内疲弱波动。
2025年4月,美国政府再度发起全球关税战,金融市场剧烈震荡,美股在两天内蒸发了6.6万亿美元市值,美元指数从1月高点的110.18跌至100附近。借着美元被动走弱的东风,欧元迎来了一波反弹,在2025年9月17日摸到1.1837,年末收在1.1750。
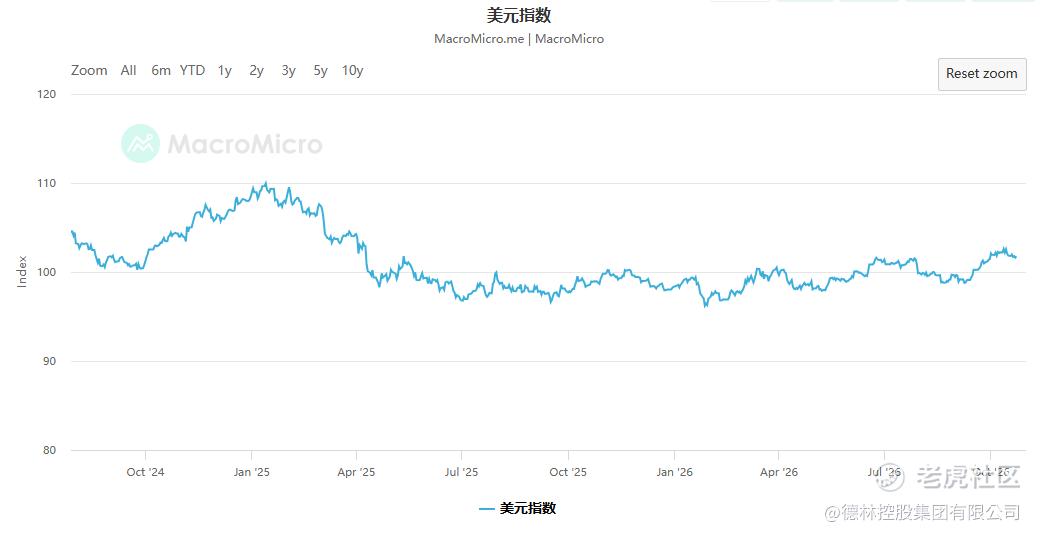
图 23:美元指数从2025年1月高点110回落,来源:MacroMicro
进入2026年,欧债危机的深层问题终于在核心大国身上爆发,法国的财政与债务危机将欧元汇率再次拉低。当前法国公共债务达到3.6万亿欧元,占GDP的119%,是欧元诞生以来最高水平;财政赤字2026年预计仍达5.4%。法德利差最高扩到173个基点,创欧元诞生以来最宽纪录。意大利和希腊等国的国债收益率利差也同步大幅走阔。
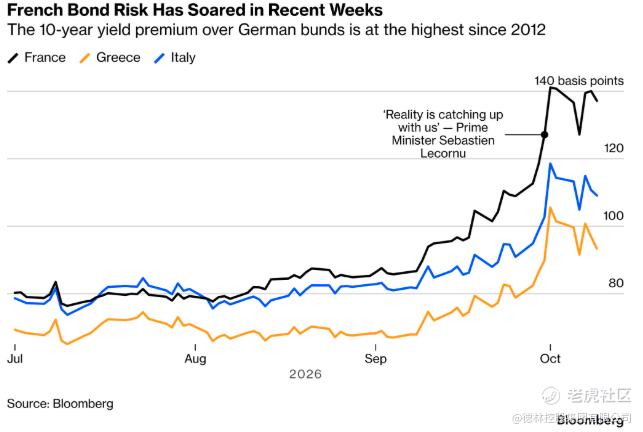
图24:法国与德国十年期国债利差扩大至173个基点,来源:Bloomberg
欧元汇率今年以来持续承压下挫,欧元兑美元汇率自1月份高点1.1974后一路走低,10月22日收在1.1205,累计下跌6.4%。但这远远不是本轮欧元下行的终点,毕竟法国债务危机还没有真的爆发。
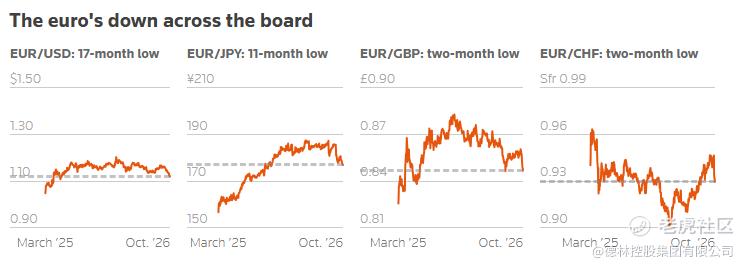
图25:欧元兑美元、日元等货币均创下数月新低,来源:LSEG
要知道法国不是当年的希腊,希腊GDP仅占欧元区约1.5%,欧盟可以组织救助和债务减记。法国是欧元区第二大经济体和核心成员国,其体量决定了,一旦法国国债被市场持续抛售,单靠欧元区内部的救助机制难以消化。如果法国国债收益率持续上行,持有大量本国国债的法国银行将面临资产减值,风险可能向欧洲银行体系传导。同时,如果评级机构下调法国主权评级,资本外流将加大欧元贬值压力。
法国的债务风险,本质上是欧元二十多年来始终没能解决"财政统一"问题留下的后遗症。而今天,它已经成了欧元躲不过去的一道必答题——回答得当,危机反而会加固欧元的根基;回答失当,十多年前的欧债危机很可能再次上演。
不论欧元怎么改革,我认为美元在未来很长时间内都看不到合格的挑战者。
05
总结
1. 欧元于1999年正式问世,但在地缘政治扰动与宏观预期分化下,经历了两年的开局下行期。
2. 2000年至2008年间,在美欧货币政策周期分化的背景下,欧元曾迎来长达八年的显著升值周期。
3. 欧债危机暴露了欧元区货币统一而财政政治未统一的缺陷,欧元在全球储备中的份额从高点一路停滞在20%,错过了挑战美元的关键窗口期。
4. 法国当下的危机是这个结构缺陷第一次在核心大国身上显现,其债务体量决定了欧元区无法再按希腊模式处理。
5. 欧元的未来取决于欧元区能否完成财政与政治整合:改革成功,欧元的根基会真正加固;改革停滞,欧债危机的历史可能重演。
6. 美元的国际地位非常稳固,在未来很长时间内都看不到合格的挑战者。
作者简介:
陈宁迪,毕业于芝加哥大学,获经济学及统计学(荣誉)学士学位,于环球金融行业有超过26年经验,先后创立德林证券及德林家族办公室,曾是香港证监会授予之第1、4、6号牌照持牌负责人。现任德林控股集团董事局主席、执行董事及首席执行官,香港有限合伙基金协会副会长,著有《财富聚变时代:发掘逆周期的生存智慧》。
马行空,本科毕业于香港中文大学,研究生毕业于清华大学,曾任《财经郎眼》总策划,现任德林控股首席经济学家、德林新经济研究院执行院长,香港证监会4号牌持牌人,著有《贸易能力塑造国家能力》、《你的投资机会在哪里》、《萧条下的希望》等畅销书。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
