


华尔街加速推进全球最大IPO,Anthropic估值狂飙背后:千亿算力账单拷问定价
**获悉,全球前沿AI模型公司Anthropic10月26日晚间已正式公开向美国证券交易委员会(SEC)提交S-1招股说明书,拟以股票代码ANT在纳斯达克上市。高盛、摩根士丹利、摩根大通等22家机构担任承销商。
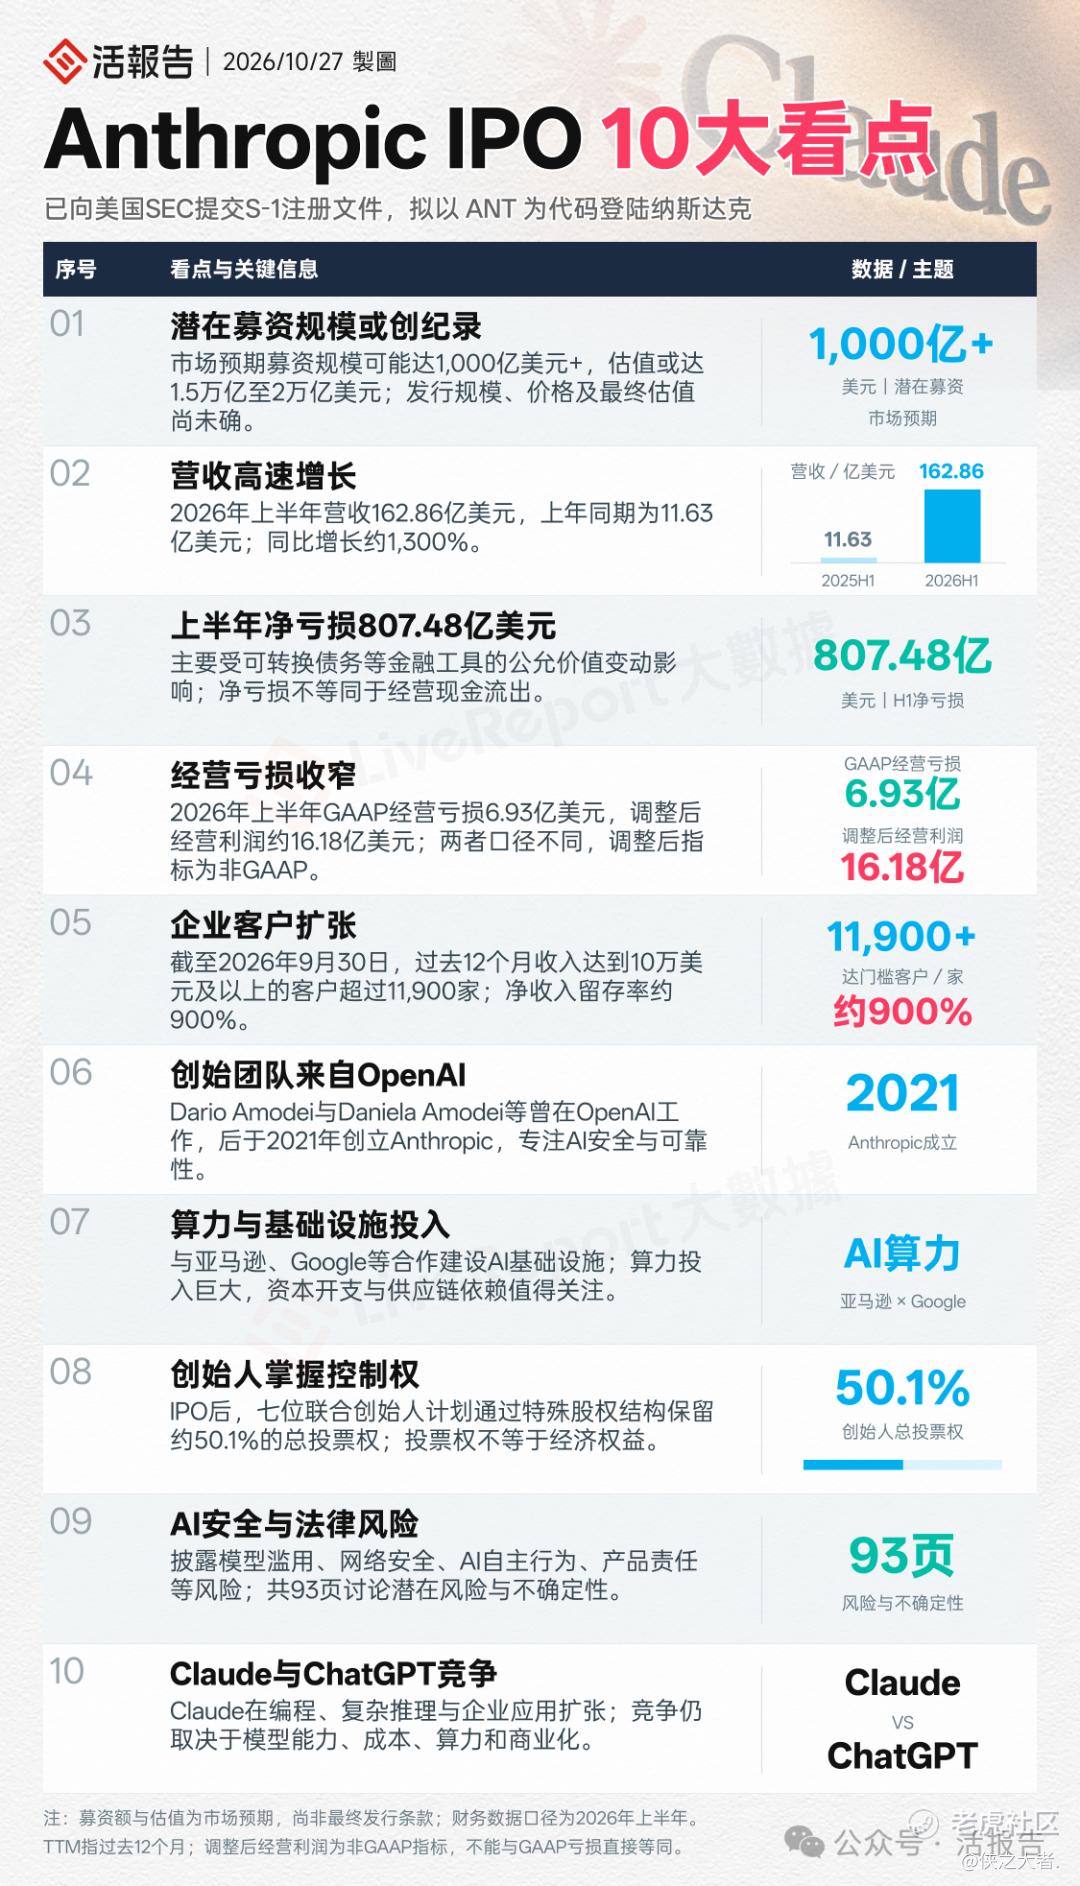
公司计划于11月16日当周启动IPO,募资规模最高可达1000亿美元,市场预期本次IPO对Anthropic估值可达1.5万亿美元及以上,不过招股书并未披露发行价区间。
但招股书揭示了一个极度割裂的财务现实:Anthropic在2026年上半年营收163亿美元,单季利润刚刚转正;但其背后,又有着数千亿美元不可撤销的刚性算力账单。所以说这场IPO的定价,本质上是资本市场在为“高增长能否覆盖重资产支出”的风险定价。而Anthropic上市后的表现,也直接反映市场对于AI未来增长预期的变化。
IPO招股信息与看点
Anthropic是全球估值最高基础模型创业公司。
2026年5月28日,Anthropic在官网披露,公司H轮投后估值为9650亿美元。目前,美国资本市场对其估值的预期在1.5万亿-2万亿美元之间。若按上限完成,Anthropic将超越SpaceX今年6月创下的862.5亿美元(含超额配售)募资纪录,成为按募资额计全球史上最大IPO。
发行股数、价格区间及最终募资规模均未在首版S-1中锁定,留待后续补充文件确定。高盛与摩根士丹利牵头承销,摩根士丹利另承担“稳定机制方”角色以抑制上市初期波动;摩根大通、花旗、巴克莱、美银、德银、瑞银等均在承销团之列。
时间节奏上,路演预计于11月9日当周启动,目标在11月16日当周完成IPO。
明星光环与资本狂欢下,估值实际略有退坡
这场IPO从一开始就自带“天团”光环。创始人Dario与Daniela Amodei等核心高管均有着深厚的OpenAI背景,他们带着对“AI安全与可靠性”的执念自立门户,创建Anthropic,凭借claude全球领先的能力与商业化,迅速在资本市场建立起极高的信任度。
不过,资本市场的情绪已发生微妙的变化。在私募市场(H轮)中,Anthropic的投后估值曾高达9650亿美元,原本市场期待其上市后能轻松突破2万亿美元大关。但随着近期公司收入增速放缓的信号显现,部分机构已悄然将参考估值区间下调至1.5万亿至2万亿美元。
这意味着,IPO的最终定价,本质上已经成为对“AI溢价”还能维持多久的一次公开压力测试。全球史上最大的IPO落地之后,市场何去何从?
卖水人的胜利:极高的粘性与直面巨头的竞争
支撑起万亿估值的,是Anthropic在商业路径上的差异化突围。与依赖C端订阅的竞品不同,Anthropic更像是一个企业级的“卖水人”,其80%的收入来自按API调用量计费。
这种模式展现出了惊人的客户粘性与扩张速度。2026年上半年,Anthropic的营收达到了162.86亿美元,同比暴增1300%。更令人瞩目的是其客户结构的演变:过去12个月内支出达到10万美元以上的企业客户超过11,900家,而剔除个人订阅后的净收入留存率(NRR)高达900%。
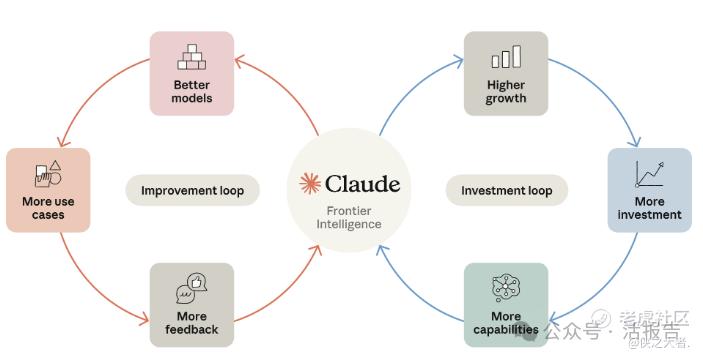
这意味着同一批企业客户在一年后的支出扩张了近9倍,这种类似于“棘轮效应”的生态锁客能力,是支撑其高估值的核心底座。同时,在与ChatGPT的正面交锋中,Claude凭借在编程、复杂推理等企业级应用上的优势,牢牢守住了85%至88%的超高毛利率,证明了其性能断层带来的定价权。
财务迷局:纸面巨亏、经营拐点与算力暗雷
招股书中最容易吓退普通投资者的,是高达807.48亿美元的净亏损。但在这个天文数字背后,隐藏着一个财务魔术:这笔巨亏主要源于H轮估值飙升后,早期可转换票据及衍生负债的公允价值变动,属于典型的非现金会计处理。
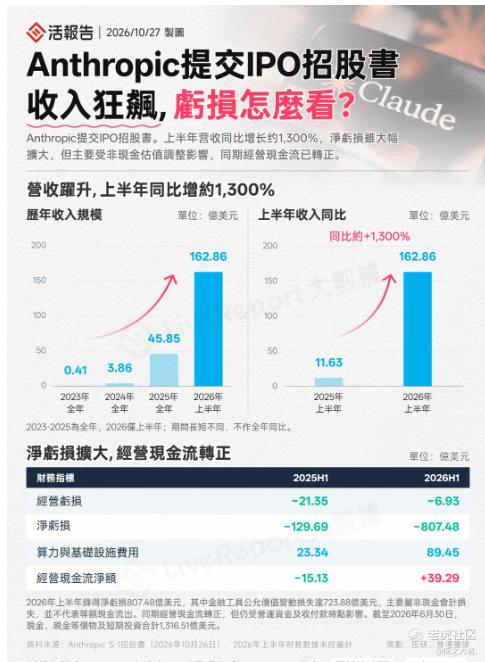
如果看真实的经营底色,Anthropic上半年的GAAP经营亏损实际上仅为约6.93亿美元,调整后的经营利润甚至达到了16.18亿美元。它已经跨过了最危险的“烧钱换规模”阶段,成为首家披露单季度GAAP营业盈利的基础模型公司。
但这并不意味着可以高枕无忧。在利润转正的背后,悬着巨大的算力暗雷。为了维持模型领先,Anthropic与亚马逊、谷歌等云厂商深度绑定。招股书披露的刚性算力采购承诺高达数千亿美元,叠加设备融资租赁等安排,构成了极其沉重的固定成本义务。
Anthropic的商业模式面临着最致命的期限错配:一边是按量计费、缺乏长期锁定承诺的弹性收入(当前剩余履约义务RPO仅108亿美元),另一边是“照付不议”的刚性算力账单。
如果未来收入增速无法继续跑赢算力账单的到期扣款,当前的营业利润转正可能只是一个短暂的窗口期。
创始人的铁腕与AI安全的伦理羁绊
在资本结构上,Anthropic展现了硅谷新贵典型的“防夺权”设计。通过特殊的双重股权架构,七位联合创始人以极低的成本保留了约50.1%的总投票权。无论是亚马逊还是谷歌,这些战略股东持有的均是无投票权股份。
这意味着上市后,外部公众资本几乎无法干预公司的战略走向,创始人团队拥有绝对的控制权。这种结构消除了“上市后战略摇摆”的风险,但也让公众股东失去了制衡其资本配置(尤其是数千亿算力采购)的能力。
此外,Anthropic的底色是一家注册为公益公司(PBC)的企业。其招股文件用了多达93页来讨论模型滥用、网络安全及AI自主行为等风险。公司明确将“预防性安全审查”和“自愿推迟发布”写入核心准则,这也意味着,在激烈的商业化竞争中,为了守住安全底线,Anthropic可能会主动放慢变现节奏,从而落后于不受此类约束的竞争对手。
预期差与未来的追踪锚点
当前市场的核心分歧,在于“Q2的营业利润转正,究竟是长期造血能力的起点,还是算力账单全面爆发前的短暂假象”。
多头相信算力成本占收入比的下行趋势可以延续;而空头则紧盯着那数千亿的刚性算力合同,认为按量计费的收入弹性根本无法匹配成本的刚性。
对于投资者而言,Anthropic上市后需要将目光锁定在几个关键锚点上。
-
首先是利润率的可持续性,后续财报中GAAP营业利润率能否在没有一次性因素干扰下维持正值,是验证商业模式跑通的关键;
-
其次是RPO(剩余履约义务)的变化,大客户盘子能否继续扩大、已签约收入能否快速增厚,将直接决定其能否覆盖未来的基建账单;
-
再者,其非标准锁定期意味着内部人士的减持压力将在2027年分批释放,供给面的冲击可能阶段性压制股价;
-
最后,竞争对手OpenAI的IPO节奏将作为最直接的“相对估值锚”,重新校准市场对Anthropic的PS倍数判断。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
