


「汇丰银行」股价重挫,发生了什么?
10月27日午时,汇丰银行(0005.HK)公布三季度业绩及10亿美元的股份回购,盘中股价一度重挫6.75%,到底发生了什么?
K线图上看,汇丰股价走出了一波极为陡峭的单边下跌趋势。从9月初高达167.90港元的高点,一路跌至10月26日的142.20港元,区间下跌15.31%。中午财报发布后,股价更是放量大跌,盘中一度触及132.60港元的低点,最终报收134.3.港元,收跌5.56%,较高位已回撤20%。这一盘面表现,与财报中“税前利润同比增长32%”的亮眼数据形成了强烈反差。
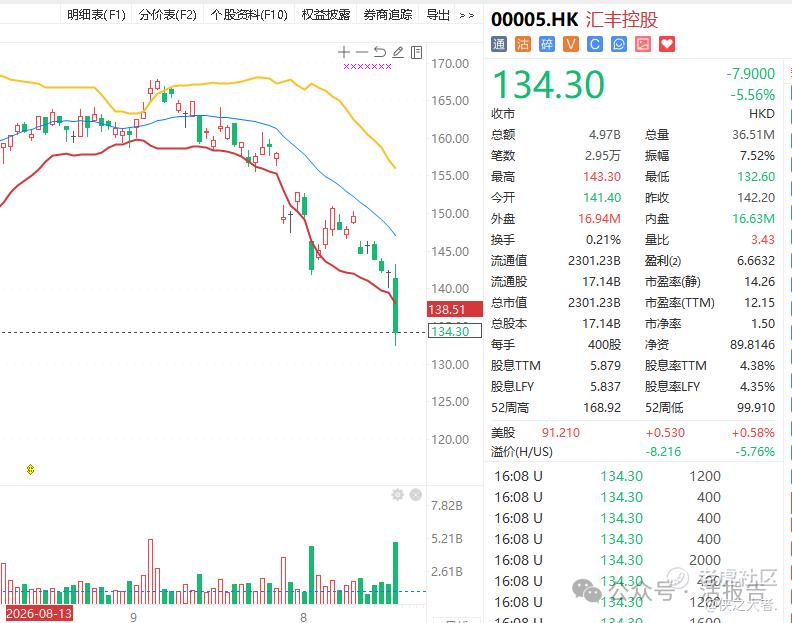
一、财报的“预期差”:微小的裂缝,巨大的抛压
单纯看基本面,汇丰三季度并未“暴雷”。公司第三季度的税前利润约96.3亿美元,同比增长32%;前三季度税前利润合计约291.54亿美元,同比增长26.18%,营业支出约88.22亿美元,同比缩减12.45%;此外,管理层还重申了2026至2028年ROTE至少17%的中期目标。
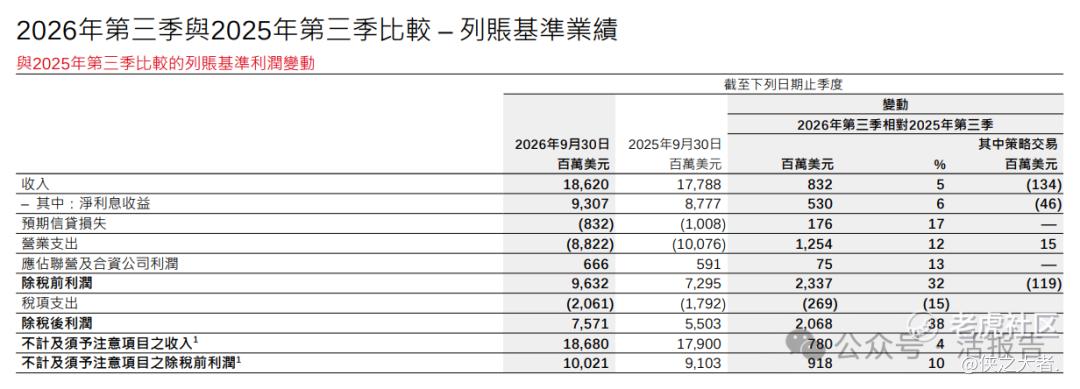
明面上看似乎问题不大,但市场是苛刻的。第三季度的96.3亿美元的税前利润,比公司汇总的分析师一致预期96.96亿少了近7000万美元;186亿美元的营收,比预期少了约3亿。 在经历了上半年的大幅上涨、且市场早已将“高息环境受益者”逻辑打满之后,任何不及预期的边际变化,都会成为高位获利盘了结的导火索。9月以来的单边下行走势,本质上是资金在财报发布前就已开始的“预期消化”与“避险撤退”。
二、回购与股息:对冲短期扰动,但难改周期担忧
为了稳住市场,汇丰同步抛出了“最高10亿美元回购”和“每股0.10美元第三次股息”的资本回报组合;九月底汇丰才刚完成上一轮最高达10亿美元的回购,这次再加码,确实说明汇丰的家底殷实、现金流充沛,也延续了管理层优化资本结构的承诺。
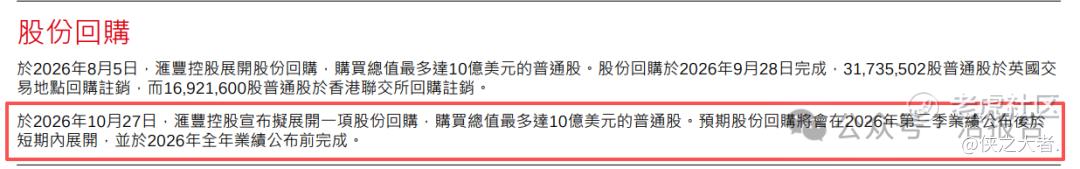
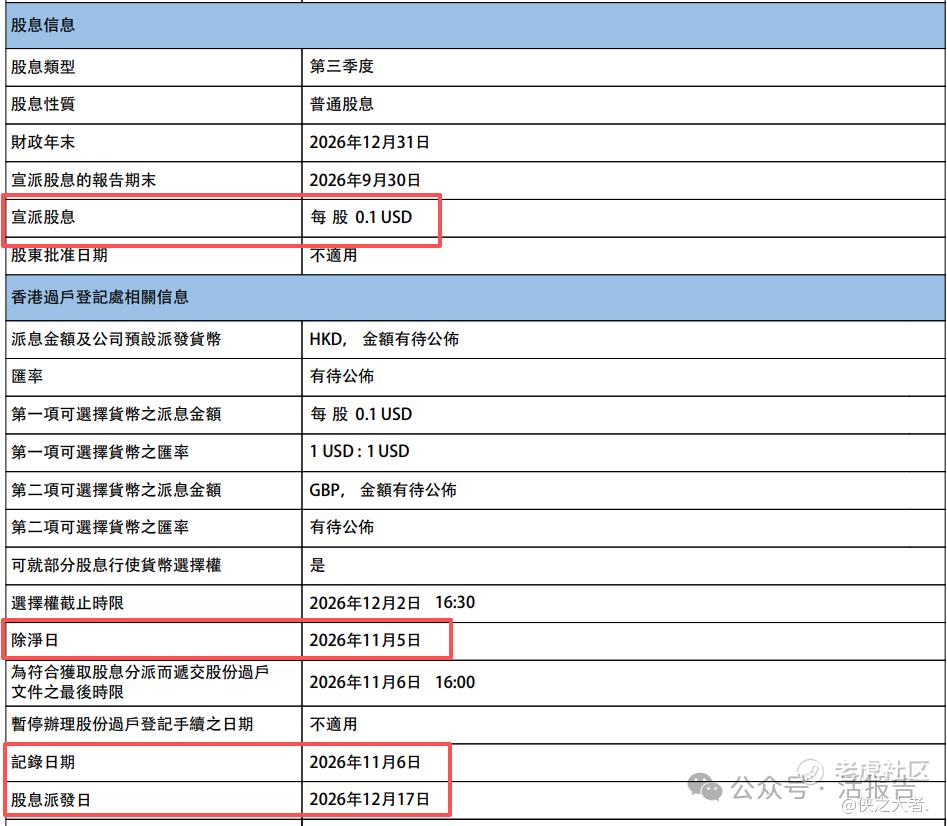
但在盘面上,今日这根放量的光头大阴线说明,10亿美元的回购规模并没有超出买方的胃口。部分投行此前预期规模会更大,而在单边下跌的通道中,短期的回购买盘犹如杯水车薪,无法对抗市场趋势。
更深层的担忧在于,一致预期的分歧点在于“高利率能撑多久”。当前市场对美联储的定价是12月大概率再加息,10年期美债收益率在5%以上运行(10月中旬一度触及5.31%,2007年以来最高)。汇丰维持全年银行业NII至少460亿美元的指引,反映其对高利率环境延续的判断。
真正的风险在于,若通胀黏性迫使美联储将高利率维持更久,全球信贷需求与财富管理资金流入会被逐步侵蚀;同时,结构性对冲在利率上行期会产生估值损失,削弱加息的NII收益。
三、一致预期:长期看好,短期谨慎
目前市场的一致预期,正处于一种“长期看好,短期谨慎”的博弈状态。10月中旬,高盛、摩根大通等大行依然维持“买入”评级,目标价远高于现价,核心逻辑是看重Elhedery上任后的重组红利,即出售新加坡保险、印尼及埃及零售业务,聚焦亚洲与财富管理。然而,重组是把双刃剑。剥离非核心资产虽然能提高ROTE,但短期会拖累营收增速,且“断臂”带来的阵痛需要时间消化。
整体而言,汇丰的三季报并非基本面恶化,而是“预期太满”后的正常回撤;10亿美元的回购与0.10美元的股息,虽然彰显了管理层的诚意,但不足以立刻扭转市场趋势。
对于投资者而言,短期的博弈焦点在于“跌多深”。未来的一致预期锚点,将集中在四季度净利息收入的韧性以及全年业绩时回购能否加码。长期看,聚焦亚洲财富管理的战略没有问题,但这轮由预期差引发的估值重塑,或许还需要未来四季度的财报来验证。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
