


从AI硬科技转向CXO、资源股,易方达杨宗昌三季报披露:仍看好AI长期前景,传统行业短期逆风或带来买入机会……
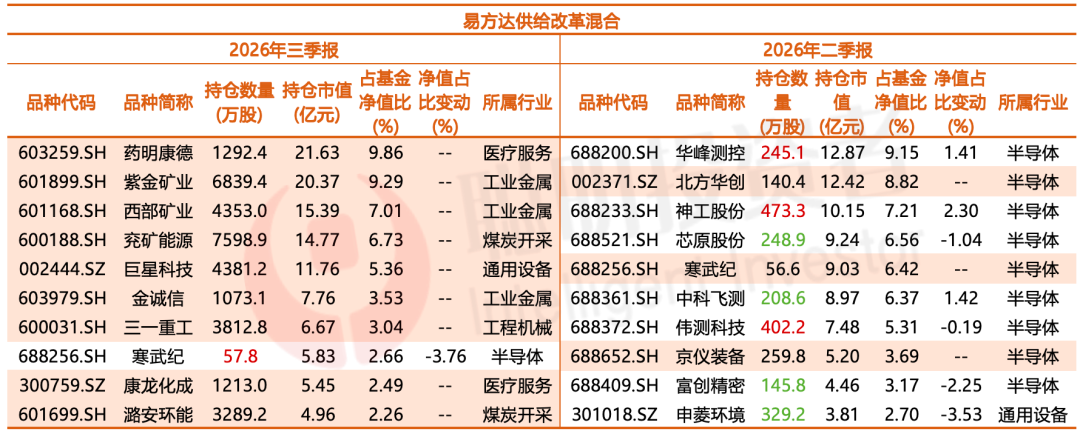
今年三季度的基金持仓中,杨宗昌的调整幅度比较大,不出意料。
上半年,他管理的易方达供给改革混合以138.11%的收益率,在主动权益基金中位列前茅,彼时的前十大重仓股,全部集中在半导体设备、材料、芯片设计等科技领域。
其中,华峰测控、北方华创、神工股份分别占基金净值比分别为9.15%、8.82%、7.21%,寒武纪、芯原股份、中科飞测等也是重要持仓。
除了寒武纪,其余公司全部退出前十大名单。
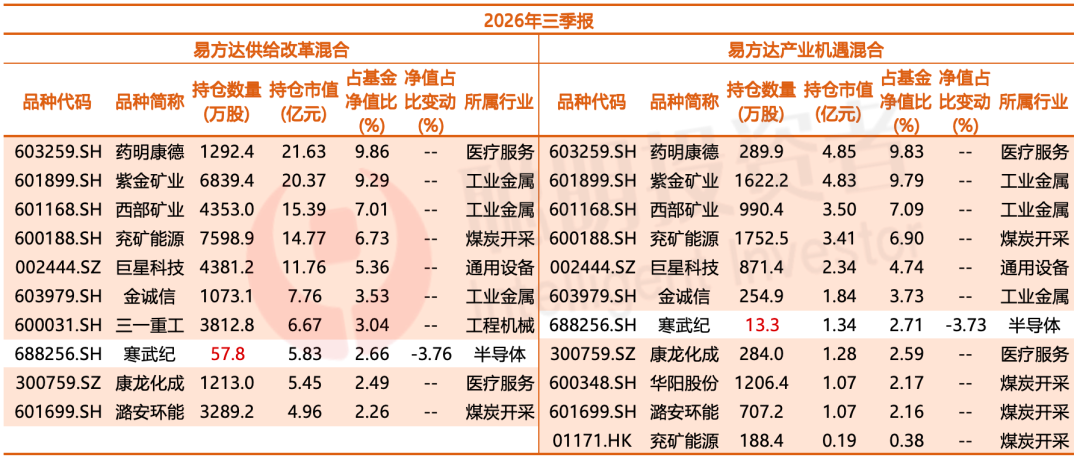
数据来源:Choice 截至2026年9月30日
药明康德、紫金矿业分别以9.86%、9.29%的净值占比,成为第一、第二大重仓股。此外,西部矿业、兖矿能源、巨星科技、金诚信、三一重工、康龙化成、潞安环能新近前十大重仓股。
另一只由杨宗昌独立管理的易方达产业机遇,也出现了相似的持仓变化。
科技股仓位明显下降,CXO、煤炭、有色、机械等行业的配置大幅提高。
之所以说不出所料,是因为早在7月初,我们就注意到杨宗昌管理的基金净值与此前的科技重仓特征出现背离,判断其可能已经调仓。如今三季报披露,基本印证了此前的观察。
其实他在二季报中就提到,随着市场对人工智能产业预期快速提升,在部分持仓股票估值大幅上行后,逐步进行了减持。
他当时特别提到了两个风险:大模型商业化的节奏,以及AI资本开支的波动。
不过,杨宗昌并没有因此改变对AI产业长期前景的乐观判断。
在最新三季报中,他仍然表示,将继续关注大模型技术和商业化进展,寻找合适的投资机会。
一个上半年深度参与AI行情的基金经理,在科技股大幅上涨后主动降低持仓,这样的投资取舍,挺值得研究。
把杨宗昌过去六七年的持仓翻出来看,类似的变化其实不止发生过一次。
从化工、煤炭、有色,到汽车智能化、半导体设备,杨宗昌管理基金以来,已经完成了多轮行业配置的明显转换。
既有相当成功的产业判断,也经历过2024年汽车产业链集中配置带来的冲击。
更有意思的是,他过去几年的投资重点看起来不断变化,但在基金定期报告中,关于企业竞争优势、供给格局、产业变化,以及个股风险收益特征的表述,始终反复出现。
这些关键词,或许比任何单一行业的持仓,更有助于理解他的投资方法。
从化工到资源:最早形成的供给侧思维
杨宗昌是一名化学博士,早年从事化工行业研究。
2019年4月23日,他开始担任易方达供给改革基金经理,最初与兰传杰共同管理;2020年8月22日起独立管理。
单独管理初期,化工显然是他最熟悉的领域。2020年中报,基金持仓高度集中于化工行业,宝丰能源、卫星化学长期出现在重仓股中。
化工行业很大程度上是研究企业成本曲线、供给格局和资本开支的生意。
尤其是在供给侧改革推进的背景下,环保、安全生产、落后产能退出等因素,改变了很多细分行业的竞争结构。当新增产能受到约束,具备成本优势和规模优势的企业,往往能够获得更好的盈利能力。
从杨宗昌早期的选股来看,他比较重视能够从供给格局变化中持续受益的竞争优势企业。
2021年下半年,化工行业经历此前一轮景气上行后,杨宗昌开始调整。当年三季报中,他明确写到,减少化工行业配置,增加金属材料、机械、煤炭等行业配置。
到2022年中报,煤炭已经成为组合第一大行业,配置比例达到26.28%。
这次转换取得了不错的效果。
2022年,沪深300指数下跌21.63%,易方达供给改革取得4.44%的正收益。
值得注意的是,煤炭、有色等资源行业与化工存在一些共同特征。这些行业都受到产能周期、资本开支和供给约束的显著影响,企业盈利虽然具有周期性,但在供给格局改善之后,部分优势企业可能获得更持久的盈利增长。
杨宗昌在当时的定期报告中,也多次强调资源行业产能周期、行业格局以及企业竞争力的变化。
从化工转向资源,虽然换了行业,但研究方法有不少相通之处。
2022年前后,他的组合开始出现另一条线索。汽车零部件的配置比例逐渐提高,尤其是轻量化、智能化相关公司。此后两年,汽车产业链成为他最重要的投资方向之一。
汽车产业链的集中投资,以及2024年的教训
2023年,杨宗昌的组合开始明显向汽车产业链集中。
2023年二季报中,他提到,“我们跟踪的持仓相关的商品消费数据低于我们的预期,而汽车总消费数据边际改善,另外此前导致汽车零部件股票调整的绝大部分担忧因素在本季度有所弱化。
在行业配置上,我们继续降低了对需求敏感度较高的周期个股的持仓比例,增加了汽车零部件个股持仓,增加的持仓主要集中在智能化相关零部件以及困境改善的白马型公司两方面。”
伯特利、德赛西威、旭升集团、文灿股份、星宇股份、爱柯迪等公司,先后成为重仓股。
相比于化工和资源行业,这些企业的投资逻辑有明显区别。
新能源汽车渗透率提高、自主品牌崛起,以及智能驾驶、汽车轻量化的发展,为国内汽车零部件企业带来新的增长机会。其中一些企业原本服务于传统汽车产业链,随着产品升级和客户结构变化,开始进入新的成长阶段。
杨宗昌看重的依然是竞争优势,但竞争优势的来源已经从成本、产能和资源禀赋,逐渐延伸到技术迭代、客户拓展和国产替代。
2023年末,易方达供给改革汽车行业持仓占比为41.83%,到了2024年中报,汽车行业持仓占比进一步达到60.28%。
2024年初,汽车产业链相关股票受到宏观预期、资金交易结构等因素冲击,上半年基金净值下跌13.02%。
杨宗昌在2024年年报中对此有比较坦率的回顾:“2024年初,我们的持仓有较大的权重建立在汽车国产品牌崛起、汽车智能化等这些中长期产业趋势上,并且持股集中度相对较高,因此在年初受到来自宏观叙事以及交易结构等因素的明显冲击。”
他随后根据估值、行业变化、公司基本面等因素,对组合进行了较多调整。
当年基金换手率有所增加,电子、传媒、快递、机械等行业配置提高,个股集中度下降,组合流动性也得到改善。
2024年全年,易方达供给改革收益率为-3.47%。
更值得关注的是,此后杨宗昌在组合管理上的变化。
2023年末,前十大重仓股合计占基金净值比为69.78%;2024年末下降到61.42%,2025年末进一步降至52.88%。
今年二季度,随着半导体行情发展,集中度一度重新提高到59.40%,但三季度末又降至52.23%。
杨宗昌并没有放弃集中持股,而是在保持重点配置的同时,开始更加关注个股集中度、行业分布以及组合流动性。
在之后的定期报告中,杨宗昌更加频繁地谈到根据估值水平、产业趋势和个股风险收益特征调整持仓。
当然,这些表述在他此前的投资框架中就已经存在,但从组合变化看,这一阶段确实是他投资管理经历中值得关注的转折。
从汽车到AI,研究范围逐步向产业链上游延伸
2024年下半年,易方达供给改革开始增加电子、传媒等板块配置。
真正比较系统的AI产业链投资,发生在2025年。
2025年一季度,杨宗昌在季报中提到,随着研究领域逐渐拓展,以及人工智能技术持续进步,继续增加电子、传媒等板块配置,方向更多围绕算力基础设施、国产算力及部分应用领域。
这一时期,兴森科技已经成为基金第三大重仓股。
兴森科技主营PCB、半导体测试板和IC封装基板等业务,受益于电子产业技术升级和半导体相关需求增长。
2025年二季度,杨宗昌的持仓进一步向数据中心、存储、电源等环节扩展,香农芯创、德明利、奥飞数据、科华数据、光环新网等公司进入前十大重仓股。
到了2025年下半年,组合又逐渐向半导体设备、检测、材料等更上游环节转移,长川科技、中科飞测、伟测科技、神工股份、京仪装备等公司开始占据重要位置。
2025年年报中,他对这一年的投资过程有比较详细的回顾。
从AI应用、国内IDC(互联网数据中心)产业链,到海外算力相关的液冷、电源、存储,以及半导体设备,基金根据估值水平和产业趋势强度,对不同细分行业和个股进行了持续调整。
考虑到新兴产业相关标的波动较大,下半年组合也增加了出海方向及煤炭板块的配置,对行业分布和个股集中度进行调整。
截至2025年末,电子行业占基金净值比为39.88%,煤炭作为第二大持仓行业占比为11.69%,电力设备占比11.45%。
对于半导体设备与材料,他特别关注下游存储客户扩产,以及国产替代渗透率较低的环节,在今年上半年,相关配置进一步集中。
截至今年二季度末,易方达供给改革前十大重仓股全部来自半导体及AI硬件产业链,电子行业配置占比为64.99%,机械设备、汽车合计占比10.44%。
其重仓企业在上半年股价普遍有较大涨幅,华峰测控二季度股价上涨99.81%,神工股份上涨218.37%,中科飞测上涨182.8%,且在股价上涨过程中,杨宗昌对其中部分公司仍然进行了增持。
以华峰测控为例,一季度末持有157.61万股,到二季度末增至245.15万股,占基金净值比例也从7.74%提高到9.15%,神工股份、中科飞测同样出现持股数量增加。
可以看到,如果产业趋势仍有足够吸引力,杨宗昌同样会在上涨过程中继续买入。
今年二季度末,相关股票经历一轮大幅上涨后,杨宗昌开始降低部分持仓。
他在二季报中明确表示,虽然继续看好人工智能产业长期前景,但开始更加关注大模型商业化进度和AI资本开支波动。
资源重新成为重要持仓,药明康德跃居第一
今年三季度,杨宗昌重新大幅增加资源股配置。
资源行业并非他的陌生领域,除了2021年以来在易方达供给改革混合中的布局,他还曾于2022年9月至2025年4月管理易方达资源行业混合,紫金矿业、西部矿业等公司都曾是其重要持仓。
从个股来看,两只基金的资源股布局高度相似。
数据来源:Choice 截至2026年9月30日
截至三季度末,易方达供给改革持有紫金矿业、西部矿业、兖矿能源、金诚信、潞安环能,分别占基金净值比9.29%、7.01%、6.73%、3.53%、2.26%。
这些公司最新披露的经营数据也提供了一些基本面线索。
紫金矿业今年前三季度实现归母净利润575.26亿元,同比增长51.93%;西部矿业前三季度归母净利润67.89亿元,同比增长130.50%;金诚信前三季度归母净利润24.86亿元,同比增长41.83%。
不过,不同资源企业的盈利驱动因素并不相同,有的主要受益于商品价格上涨,有的来自矿山产量增长和成本改善,有的则同时具有矿山服务和资源开发业务。
因此,不能简单将这次资源股投资理解为押注大宗商品价格上涨。
同样值得注意的,还有CXO。
药明康德成为两只基金的第一大重仓股,康龙化成也同时进入前十。
药明康德并不是三季度才首次买入。
今年中报显示,易方达供给改革已经持有药明康德267.17万股,占基金净值2.36%,位列第11大持仓。到了三季度末,持股数量增至1292.37万股,持仓比例已经提高到9.86%。
过去两年,药明康德经历了海外政策不确定性与全球医药投融资低迷的双重压力。
今年以来公司经营恢复明显。前三季度,药明康德实现营业收入455.37亿元,同比增长38.59%,其持续经营业务在手订单767.4亿元,同比增长36.4%,较上个季度环比新增一百亿元。
其中,化学业务增长同比增长51.5%,小分子工艺研发和生产业务,以及TIDES业务都有较好的收入表现。
从基本面来看,药明康德的投资吸引力来自企业经营恢复、订单增长,截至10月27日,药明康德A股年内涨幅达到56.09%。
但药明康德于2026年6月被列入美国国防部1260H名单(中国军工企业名单)提起诉讼,仍然面临海外政策及地缘因素带来的不确定性。
值得一提的是,据最新披露的公募基金三季报,今年三季度,药明康德位列公募基金第三大重仓股。
此外,巨星科技也很有意思。
二季度末,易方达供给改革就持有巨星科技345.17万股,占净值比0.76%,到三季度末,持股数量大幅增加至4381.25万股,占基金净值比例提高到5.36%,成为第五大重仓股。
而巨星科技三季度股价下跌约13.7%。
杨宗昌在股价回调过程中,明显提高了这家工具制造企业的配置。
规模快速增长,新的考验也开始出现
2026年上半年,AI成为A股最强势的投资主线之一,杨宗昌是这一轮行情中表现突出的基金经理之一。
进入三季度,随着前期强势板块回调,两只基金净值均出现一定回撤,易方达供给改革混合收益9.42%,易方达产业机遇混合A类下跌8.72%。
截至10月27日,易方达供给改革混合今年以来的收益率回落至97.48%,全市场最后一只年内收益翻倍的主动权益基金正式消失。
但其管理规模仍大幅增长。
截至2026年三季度末,易方达供给改革混合、易方达产业机遇混合的规模分别增加78.67亿元、43.29亿元,两只基金合计增加121.96亿元。
从申赎情况看,三季度规模增长主要来自资金净申购。
易方达供给改革混合三季度净申购11.57亿份,期末基金份额达到27.61亿份;易方达产业机遇净申购14.8亿份,两只基金单季度合计净申购约26.37亿份。
管理规模快速增长,也让杨宗昌过去的投资方式面临新的考验。
回顾杨宗昌过去几年的投资操作,可以发现几个比较鲜明的特点:股票仓位较高、个股持仓相对集中,以及阶段性的高换手。
易方达供给改革虽然是一只灵活配置混合基金,但杨宗昌独立管理以来,股票仓位整体长期保持在80%左右,在今年三季度末,股票仓位下降至77.24%,三季度进行较明显的股票仓位调整。
其次,他的持股集中度并不低,即使今年三季度进行了明显分散,前十大重仓股合计仍然占净值52.23%,药明康德、紫金矿业两家公司占比接近20%。
从换手率来看,2021年和2025年,易方达供给改革均出现超500%的换手率;2023年则明显降低。
2025年,他参与的AI细分方向很多,从数据中心、存储到半导体设备与材料,持仓调整也相当频繁。
从过往来看,当新的产业机会出现或者原有资产的风险收益特征发生明显变化时,杨宗昌会进行积极的组合调整。
只是今年二季度提前减持部分科技股、三季度重新配置资源和医药,事后看取得了比较好的风险控制效果,但一次成功的调整,并不足以证明持续、稳定的市场择时能力。
2024年汽车产业链集中持仓受到冲击,同样说明了这一点。
更重要的是过去基金规模相对较小时,调整个股和行业配置的交易压力较小。但如今,杨宗昌的在管基金总规模达到268.78亿元,按易方达供给改革混合三季度末219.43亿元的规模计算,单只股票配置5%,对应的持仓市值就接近11亿元。
如果是交易活跃的大市值公司,买卖相对容易;但对于流动性有限的中小市值公司,大额建仓和减仓可能需要更长时间,也容易对股价产生冲击,过去依靠积极换仓捕捉产业机会的操作难度可能提高。
在细分行业公司中,能否找到足够大的投资机会,并以合理的成本完成建仓和减仓,将成为新的考验。
写在最后
回看杨宗昌2019年担任基金经理以来的经历。
化学博士出身,依托化工研究形成了对供给格局、产业周期和企业竞争优势的理解。
之后能力圈从化工延伸到煤炭、有色,再到汽车零部件。
2024年以后,又将研究范围逐渐拓展至AI算力、半导体设备、材料和检测等领域。
这些行业之间并没有特别清晰的风格标签。
如果一定要寻找共同点,更接近于杨宗昌反复提到的几个因素:企业竞争优势、产业变化、内生增长,以及估值和风险收益特征。
但是同行业里判断企业竞争优势,与跨行业识别竞争优势,难度并不相同。
从化工、资源到汽车,再到半导体和医药,产业链结构、竞争壁垒、企业经营模式都存在很大差异。能够在不同领域持续找到好的投资机会,对基金经理的研究、学习能力提出了较高的要求。
过去几年,杨宗昌完成了几次重要的产业配置转移,也取得了突出的阶段性收益。
高度集中的产业投资能够带来较大的收益弹性,但是当产业预期、估值和市场交易结构发生变化时,同样可能带来较大波动。
而越来越大的管理规模,又对这种投资方法提出了新的要求。
对于一个产业的长期看法,与阶段性是否愿意继续持有相关股票,是两个不同的判断。
从过去六七年的投资经历看,杨宗昌对于这两者的区分,正在成为其组合管理中越来越鲜明的特点。
至于今年三季度的调整判断是否还能在未来重现,还需要更长时间检验。
—— /Cong Ming Tou Zi Zhe/ ——
编辑:关鹤九
责编:艾暄
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
