


博通63亿融资拆解:卖芯片的人,成了借钱买芯片的人的担保人——风险最后落在谁身上?
一、先把这张结构图画出来。
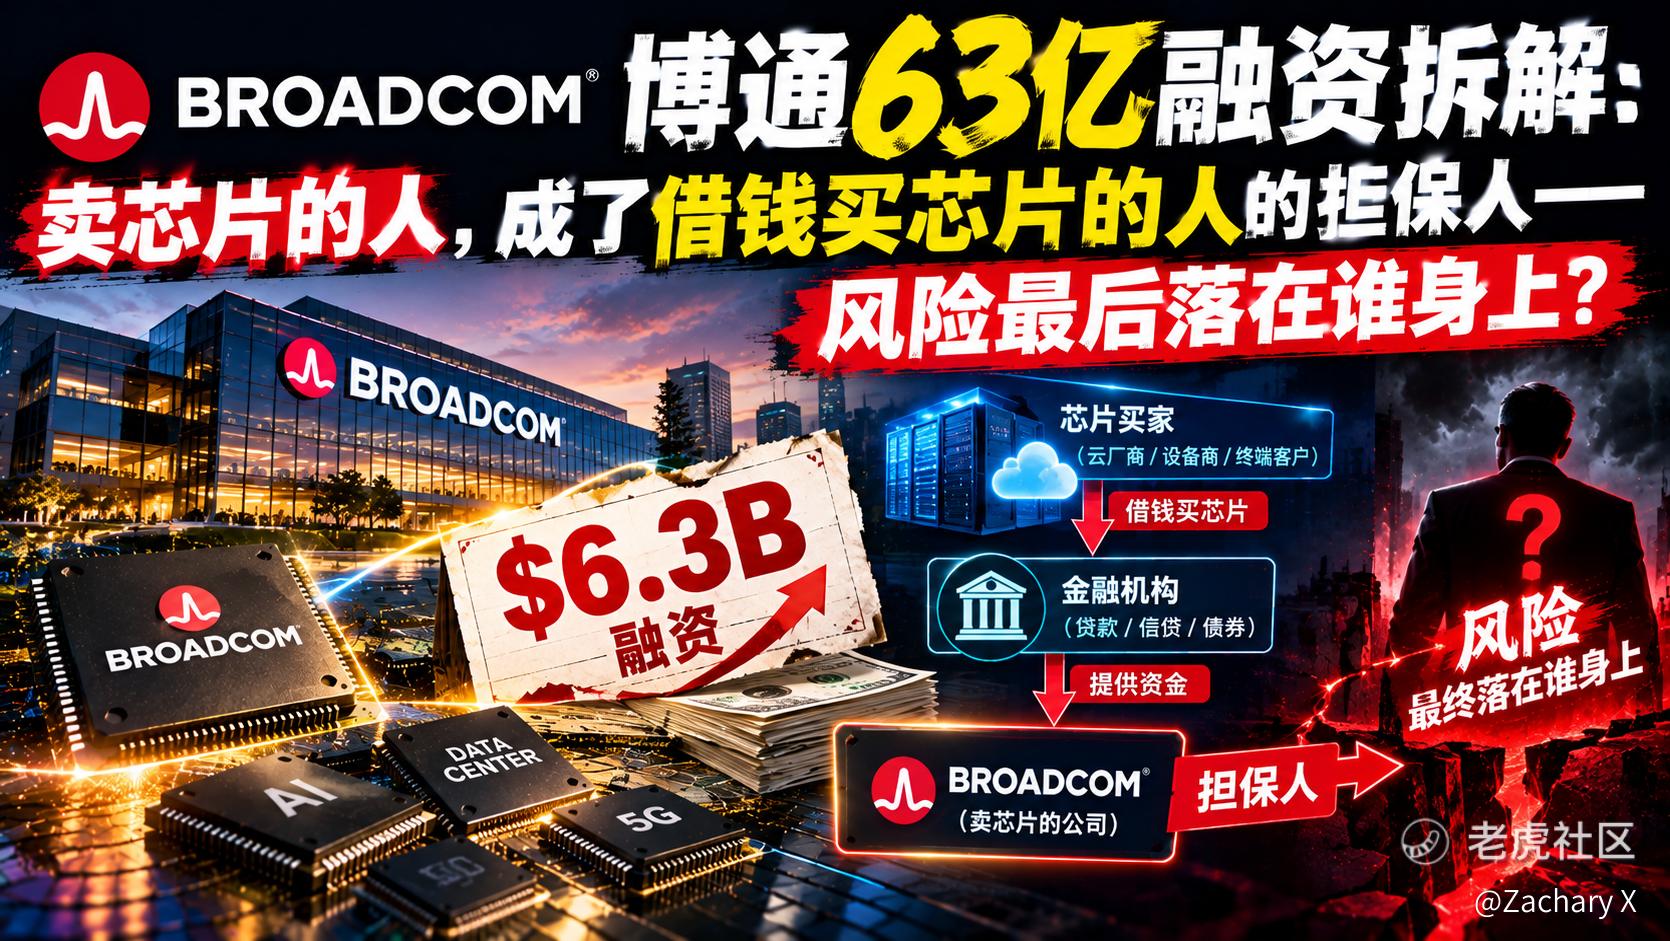
这笔交易的核心是一个特殊目的载体(SPV)。美国银行、花旗、摩根士丹利和黑石,向这个SPV提供63亿美元融资。SPV拿这笔钱,去买博通的定制XPU加速器和网络设备,然后租给Anthropic。交付从2027年开始。
拆开融资结构,三层:
第一层,435亿美元优先担保贷款,占总融资的69%。这部分由美银、花旗、摩根士丹利安排,黑石提供第二留置权融资。lenders对SPV的资产有第一求偿权。
第二层,博通的残值支持担保,金额恰好也是435亿美元。博通向优先贷款人承诺:如果Anthropic付不出租金,或者芯片的残值跌到贷款额以下,博通来补这个缺口。
第三层,420亿美元可转换票据工具和15亿美元延迟提款定期贷款。惠誉在评级报告里把这三项放在一起看,总名目下博通涉及的租赁融资交易超过700亿美元。
一句话总结这张图:银行借钱给SPV买博通的芯片,博通为银行的贷款兜底,Anthropic负责付租金。博通既是卖方,又是担保方。
二、风险落在谁身上?惠誉已经开始算账了。
惠誉在10月27日维持了博通A-的评级,展望正面。但正面展望的背后,惠誉做了一件事:把这笔表外担保,计入博通的调整后债务。
惠誉的计划是:2027财年末,把约40亿美元加进博通的调整后债务;到2029年,在加速折旧模型下,这个数字会扩大到约150亿美元。惠誉同时设定了一条红线:如果担保调整后的净债务超过1500亿美元,展望可能从正面调回稳定;如果硬件价值急剧恶化,1850亿美元是潜在降级的门槛。
这意味着什么?意味着博通账面上看起来只是卖芯片,但信用市场已经在按它承担了435亿美元的残值风险来给它定价。惠誉的原话很精准:AI建设正在越来越依赖供应商、实验室和第三方资本提供者之间的循环商业和融资关系。如果超大规模厂商的capex或前沿实验室的流动性出现实质性回落,博通的现金储备将需要吸收更广泛的行业逆风。
风险没有消失,它从Anthropic的资产负债表,搬到了博通的信用评级里。
三、这不是孤例:供应商融资,正在变成AI资金链的标配。
把博通的63亿,和同一天发生的另外两件事放在一起看,趋势就出来了。
英伟达和AMD,联手向Meta的股权增发投入了40亿美元。英伟达出30亿,AMD出10亿。Meta同时宣布了约950亿美元的融资计划,用来支撑AI基础设施。Barron‘s的标题一针见血:英伟达和AMD买Meta的股票,是在对抗定制芯片的威胁。卖芯片的人,开始买客户的股票。
SpaceX的AI业务,通过Apollo主导的五年期设备租赁安排,为英伟达GPU集群的部署融资。PIMCO吸收了40亿美元私募A2档。
博通的63亿SPV、英伟达AMD的40亿股权投资、SpaceX的设备租赁——三笔交易,同一个模式:AI基础设施的钱,正在从用经营现金流买,切换到用结构化融资借。博通的角色最微妙:它不只是供应商融资的参与者,它是担保人。当一家公司既确认芯片销售收入,又为买家的租金兜底时,它的收入质量,就需要用比毛利率更严格的尺子来量。
四、回到今晚的谷歌和微软:NXP和希捷已经把及格线划好了。
博通的融资结构,是AI资金链的一个切片。今晚谷歌和微软的财报,是同一个命题的另一面:云收入增速,能不能跑赢资本开支增速。
NXP和希捷昨晚给了最残酷的示范。希捷双超预期,指引也超预期,股价跌6%。NXP营收超预期,但Q4指引大致符合预期,跌9%。市场这一季看的是你下一场打算怎么做。
谷歌今晚的及格线:Google Cloud增速预期已经被推到95%左右(二季度82%),摩根大通甚至把预测从88%上调到了100%。但Alphabet 2026年capex指引已经是1950亿到2050亿美元,市场预计2027年进一步达到3118亿。上半年capex 806亿,二季度自由现金流已经是负59亿。云增速95%是底线,capex不再往上修是及格线。两条同时满足,才算过关。
微软的及格线:Azure预期增速47.7%(上季度43%),但微软2027财年capex一致预期已经升到1966亿美元,本季度资本开支预计超过500亿。Azure的增速上限被产能锁住了,所以市场的容忍度不在Azure超多少,在capex有没有失控到让自由现金流加速恶化。
博通的63亿和谷歌微软的财报,考的是同一道题:AI的钱,到底是谁在出,出的人能不能收回来。博通的答案是银行先出,我兜底;谷歌微软的答案,今晚揭晓。
用“担保敞口”和“capex/云增速比”两个指标,替代“AI叙事”
第一,把表外担保加进你对芯片公司的信用评估。博通的435亿残值担保,惠誉已经在2029年计入150亿美元的调整后债务。你的AI持仓里,如果有公司既卖产品又给客户做融资担保,问一句:它的表外担保敞口,相当于它几年的自由现金流?博通FY2026税后自由现金流预计超过300亿美元,435亿的担保敞口约等于1.5年的FCF。这个比例,在芯片公司里算健康的。但比例更高的公司,信用风险会被放大。
第二,盯capex增速 vs 云增速的差值,不是绝对数字。谷歌云95%的增速,对应的是2027年3118亿的capex预期。如果今晚capex指引再往上修,95%的云增速就不够看了,市场会自动把及格线抬到100%以上。这个差值,才是决定盘后方向的东西。
第三,NXP和希捷的超预期仍跌,是本周的评分规则。别用EPS超预期来预判谷歌微软的盘后方向。指引的方向,比历史的数字重要十倍。如果谷歌说2027年capex继续显著增长,同时云增速只是符合预期,那就是Meta剧本的重演。
第四,对A股机器人链,今晚的信号是方向在,但节奏被拉长。博通的SPV融资和英伟达AMD投资Meta,说明AI硬件的需求是真实的,但融资结构的复杂化意味着交付节奏会被资金到位的时间表拉长。A股机器人链的预期定价,如果只交易特斯拉Optimus投产,不交易周产2万台至少还要一年,明天可能会面临一次预期差的修正。有订单能见度的环节,和纯靠标签上涨的环节,会在这个信号下分层。
博通的63亿告诉我们一件事:AI的钱,越来越多是借来的;借来的钱,越来越多是需要担保的。今晚谷歌和微软的财报,考的就是借来的钱,能不能变成跑赢借款成本的收入。这个答案,比任何一份EPS都值钱。
 今晚谷歌和微软,你觉得谁的“云增速 vs capex”更可能过关?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
