


美股前瞻10.28,AI决战夜,美联储+微软+谷歌轰炸,存储绩后分化!
大盘:
标普500涨0.60%,收于7722.60点;
纳指涨1.18%,收于26477.81点;
道指微涨0.03%,收于52377.57点。
纳斯达克100涨约1.29%,费城半导体指数涨3.60%,30只成分股全部收涨。
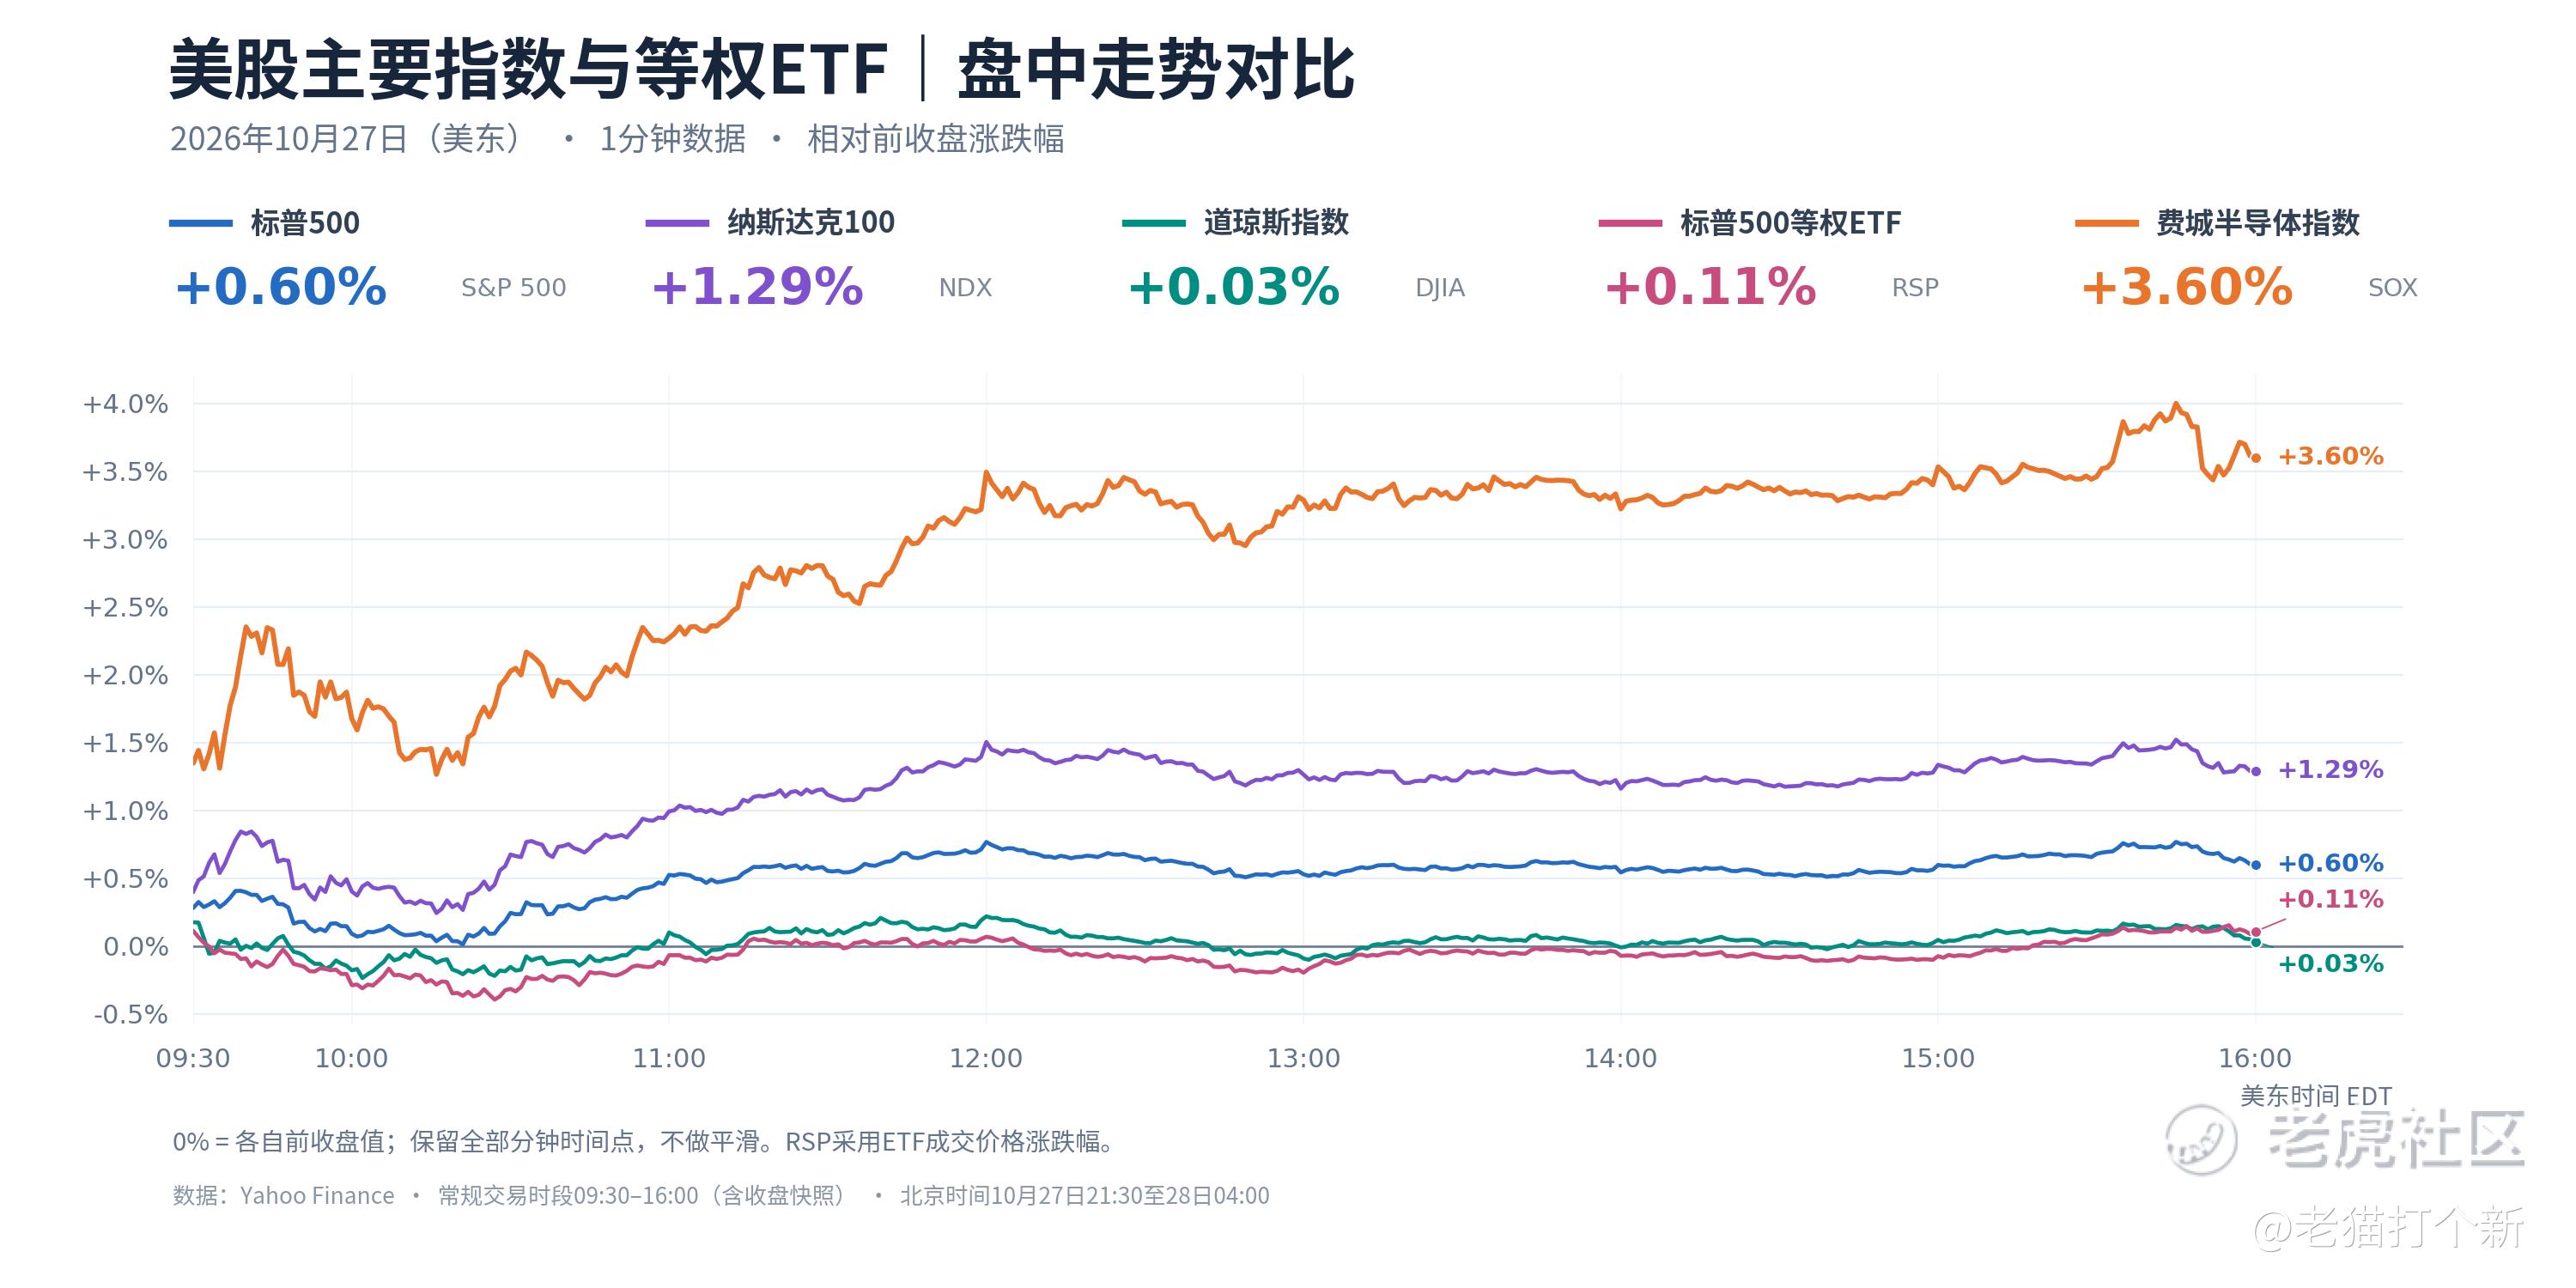
资金继续沿AI产业链回流,费城半导体回踩MA250反弹2日,目前仍是小反弹。
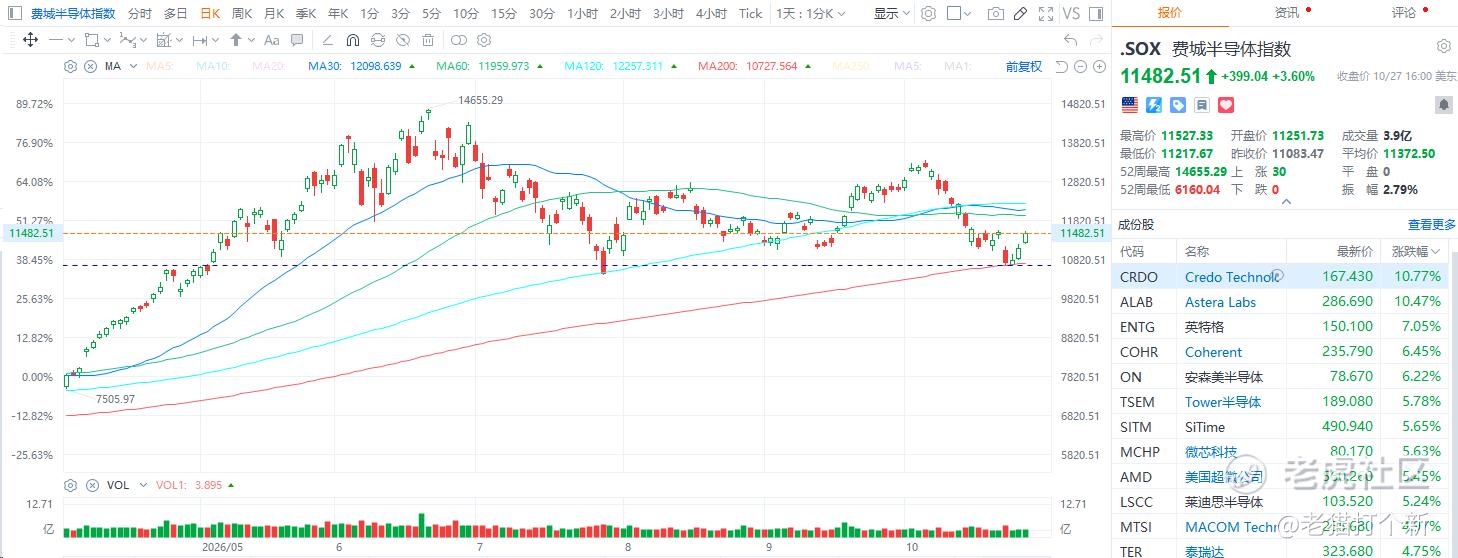
AMD涨5.45%、博通涨4.00%、美光涨2.77%;
西部数据涨6.95%、希捷涨3.67%、闪迪涨3.92%;
Coherent涨6.45%、Lumentum涨5.88%。
前期融资压力较大的新兴云服务商也出现反弹,Nebius涨11.22%、CoreWeave涨7.94%、IREN涨7.90%。
过去两天,Anthropic招股书、Meta股权融资与博通算力融资安排,缓和了部分大额采购的资金来源担忧。昨夜盘后希捷交出增长和强指引,股价仍承压;今早海力士则用创纪录经营业绩强化需求判断。今晚再叠加美联储、微软和谷歌,反弹能否延续,取决于盈利与资金成本能否同时给出支持。
美联储:10月不动的预期较充分,12月路径才是波动来源。
北京时间10月29日凌晨02:00公布利率决议,02:30举行记者会。本次会议没有新的经济预测和点阵图,政策声明与记者会将承担主要的信息增量。
维持利率不变仍是市场基准情形,但12月进一步加息的预期并未消失。昨夜耐用品订单和消费者信心偏强,也意味着增长放缓与需求韧性仍需一起评估。今晚重点看三处变化:通胀风险的措辞是否调整、委员会如何评价就业与需求,以及政策沟通会不会抬高或压低12月紧缩预期。
对美股而言,单纯宣布“不动”,未必能继续推动估值修复。如果声明或记者会令短端收益率上行,高估值股票仍会承压;若紧缩预期减弱,随后公布的云厂商财报就更容易成为市场关注中心。决议后的2年期美债收益率、美元及纳指期货,需要结合观察。
Meta:普通股发行扩大至250亿美元,资金支持与股东成本同时明确。
Meta普通股远期发行规模由225亿美元扩大至250亿美元,发行价625美元;同步发行的强制可转换优先股股息率为6.50%。与昨天的融资计划相比,今天新增的信息是发行规模和价格条件逐步明确。
资金渠道增加,有助于维持基础设施建设,但融资普通股与优先股未来还涉及摊薄,市场反应较差。
甲骨文:英伟达部署继续扩大,TPU与其他架构同时进入云端。
甲骨文扩大与英伟达的合作,计划把Vera Rubin服务器部署推进至多吉瓦级别;同时宣布在OCI提供谷歌TPU,并引入Cerebras等计算方案。谷歌TPU预计2027年开始在OCI供应,Cerebras部署计划指向2027年上半年。
云厂商继续增加可获得的算力,同时按训练、推理、吞吐量和成本配置不同芯片。英伟达部署扩大与其他架构进入,可以同时发生。
海力士财报:长期协议改善能见度,高利润率仍要接受周期检验。
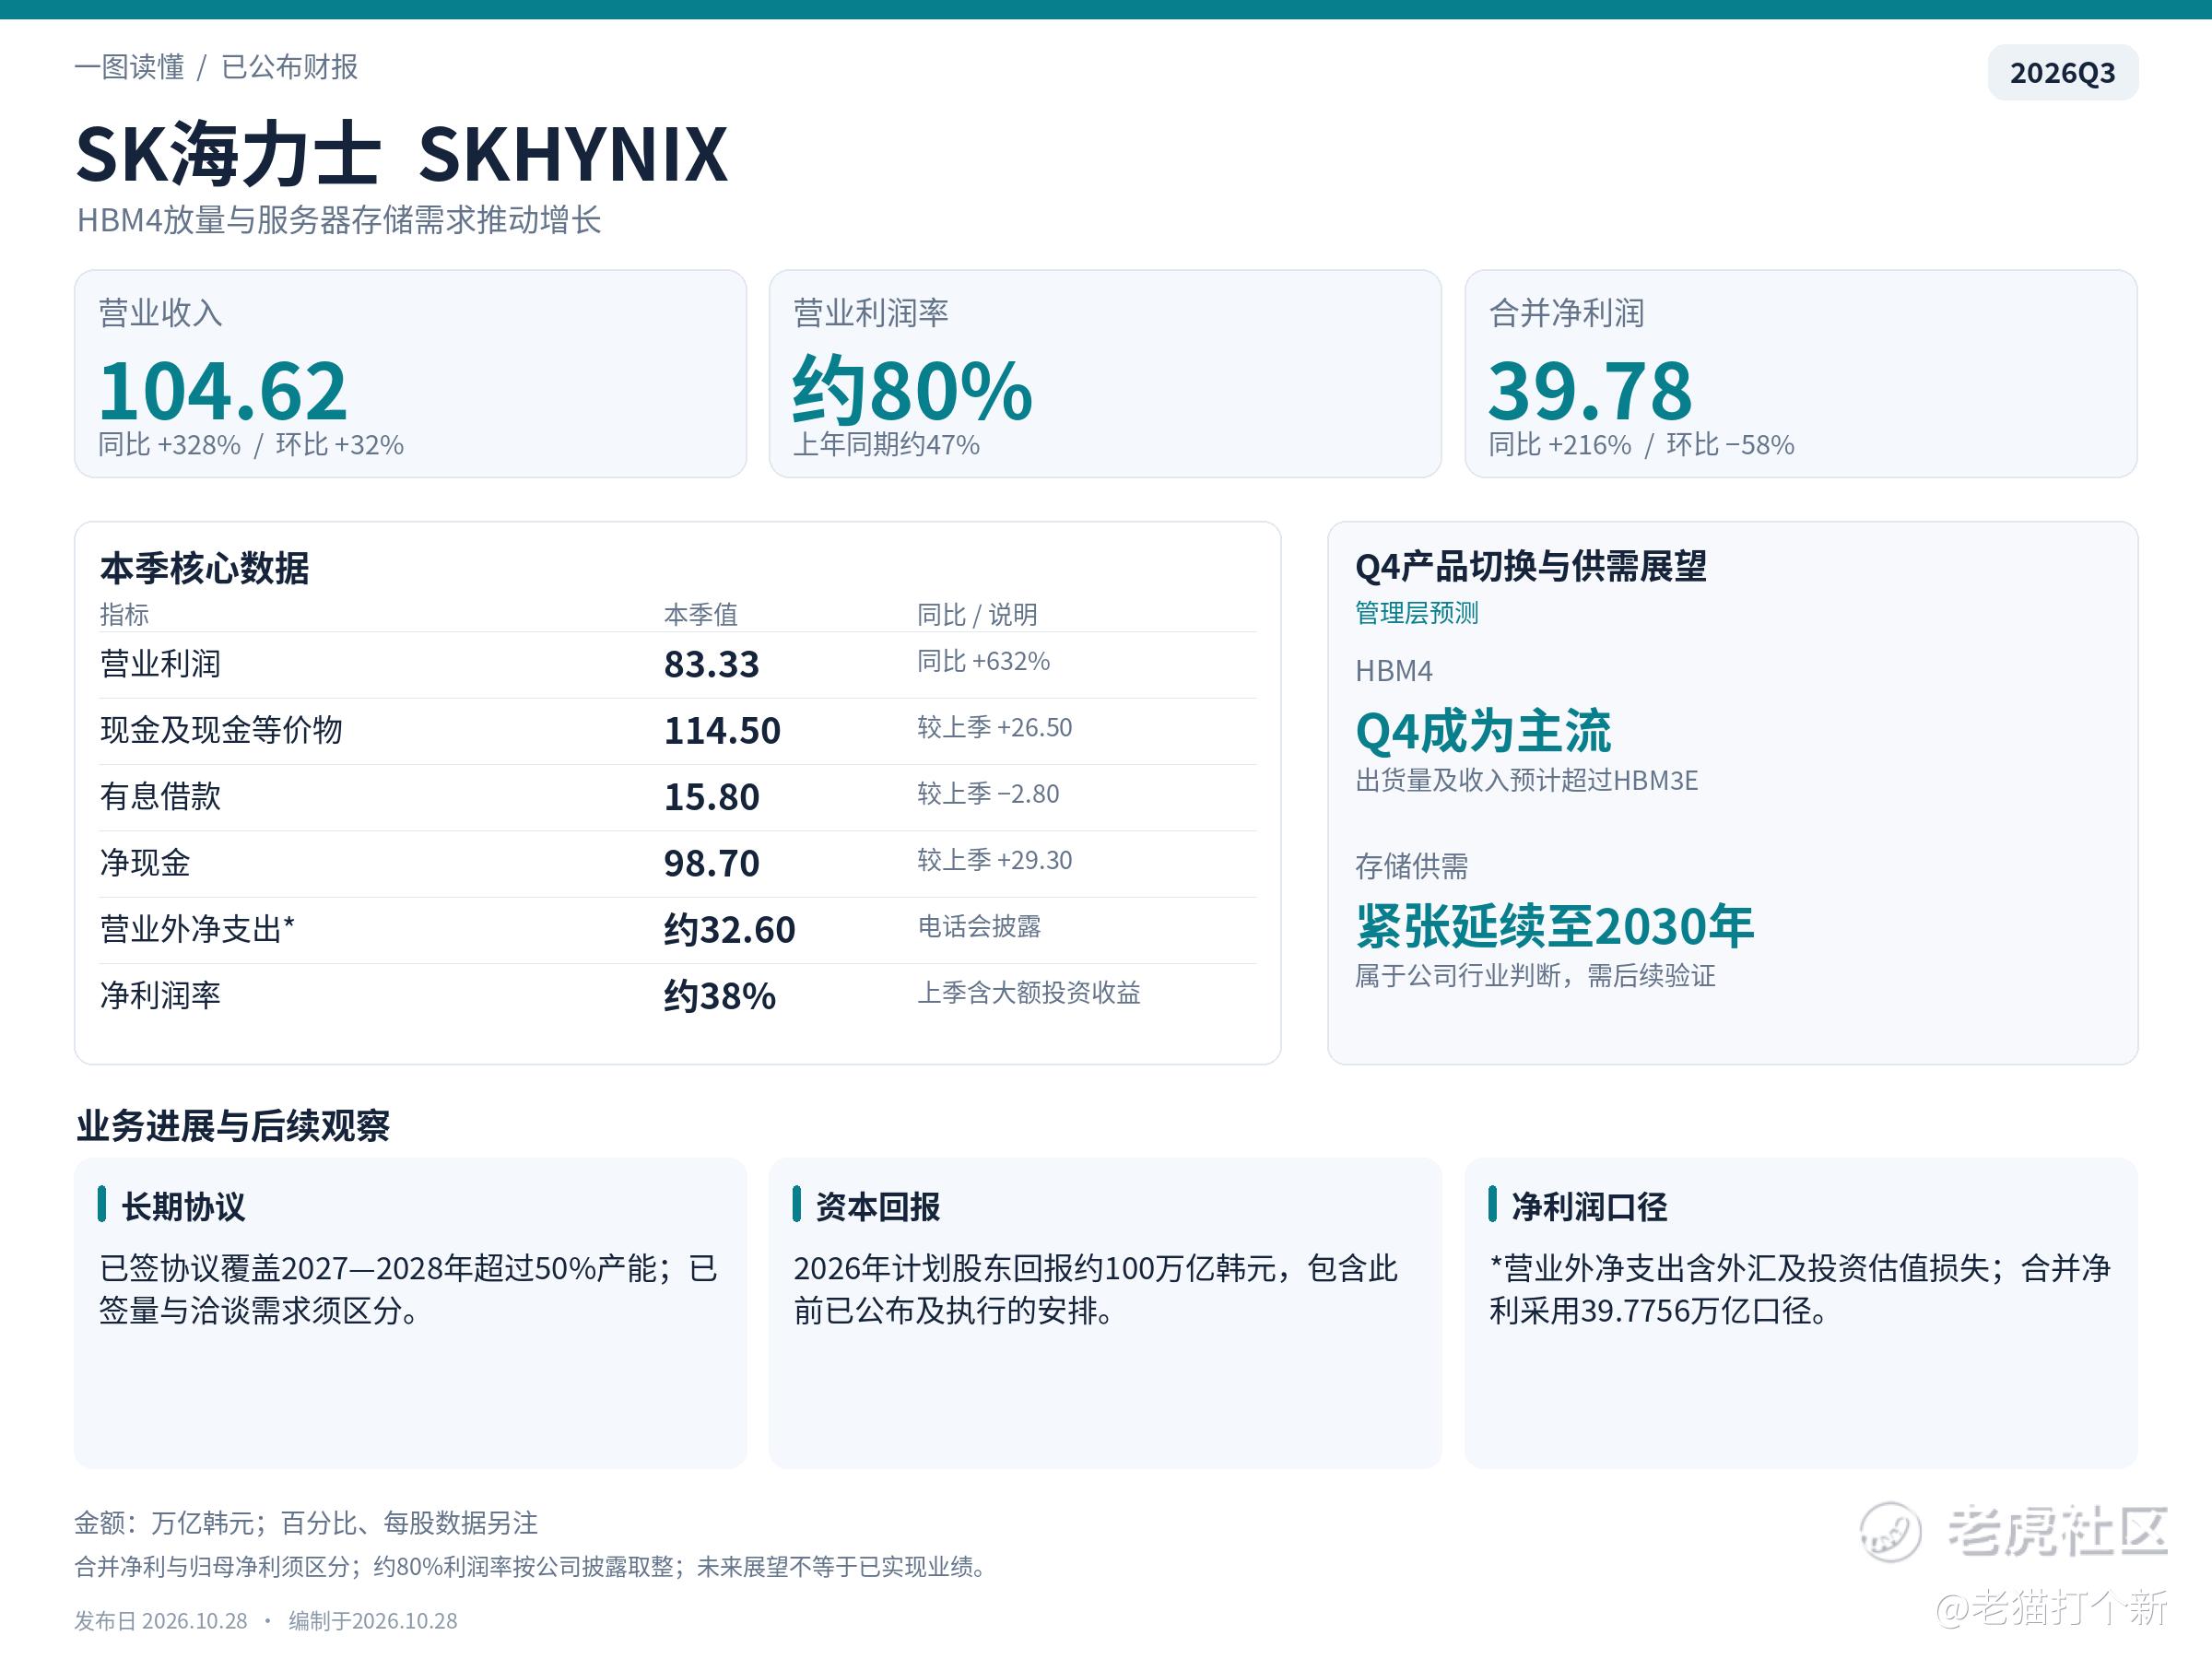
营收和营业利润双超预期,约80%的营业利润率反映HBM4、服务器DDR5及企业级SSD需求仍强;净利润受到汇兑和投资估值损失拖累。投资核心是长期协议同时改善订单能见度与盈利稳定性:2027—2028年过半产能已锁定。
且Q4 HBM4预计在出货和收入上超过HBM3E,约100万亿韩元股东回报计划进一步增强回报预期。财报支持上修经营盈利预期,估值空间则取决于高盈利的持续时间,以及2027年扩产后的现金回报。
希捷:强业绩与强指引之外,市场仍在提高兑现要求。
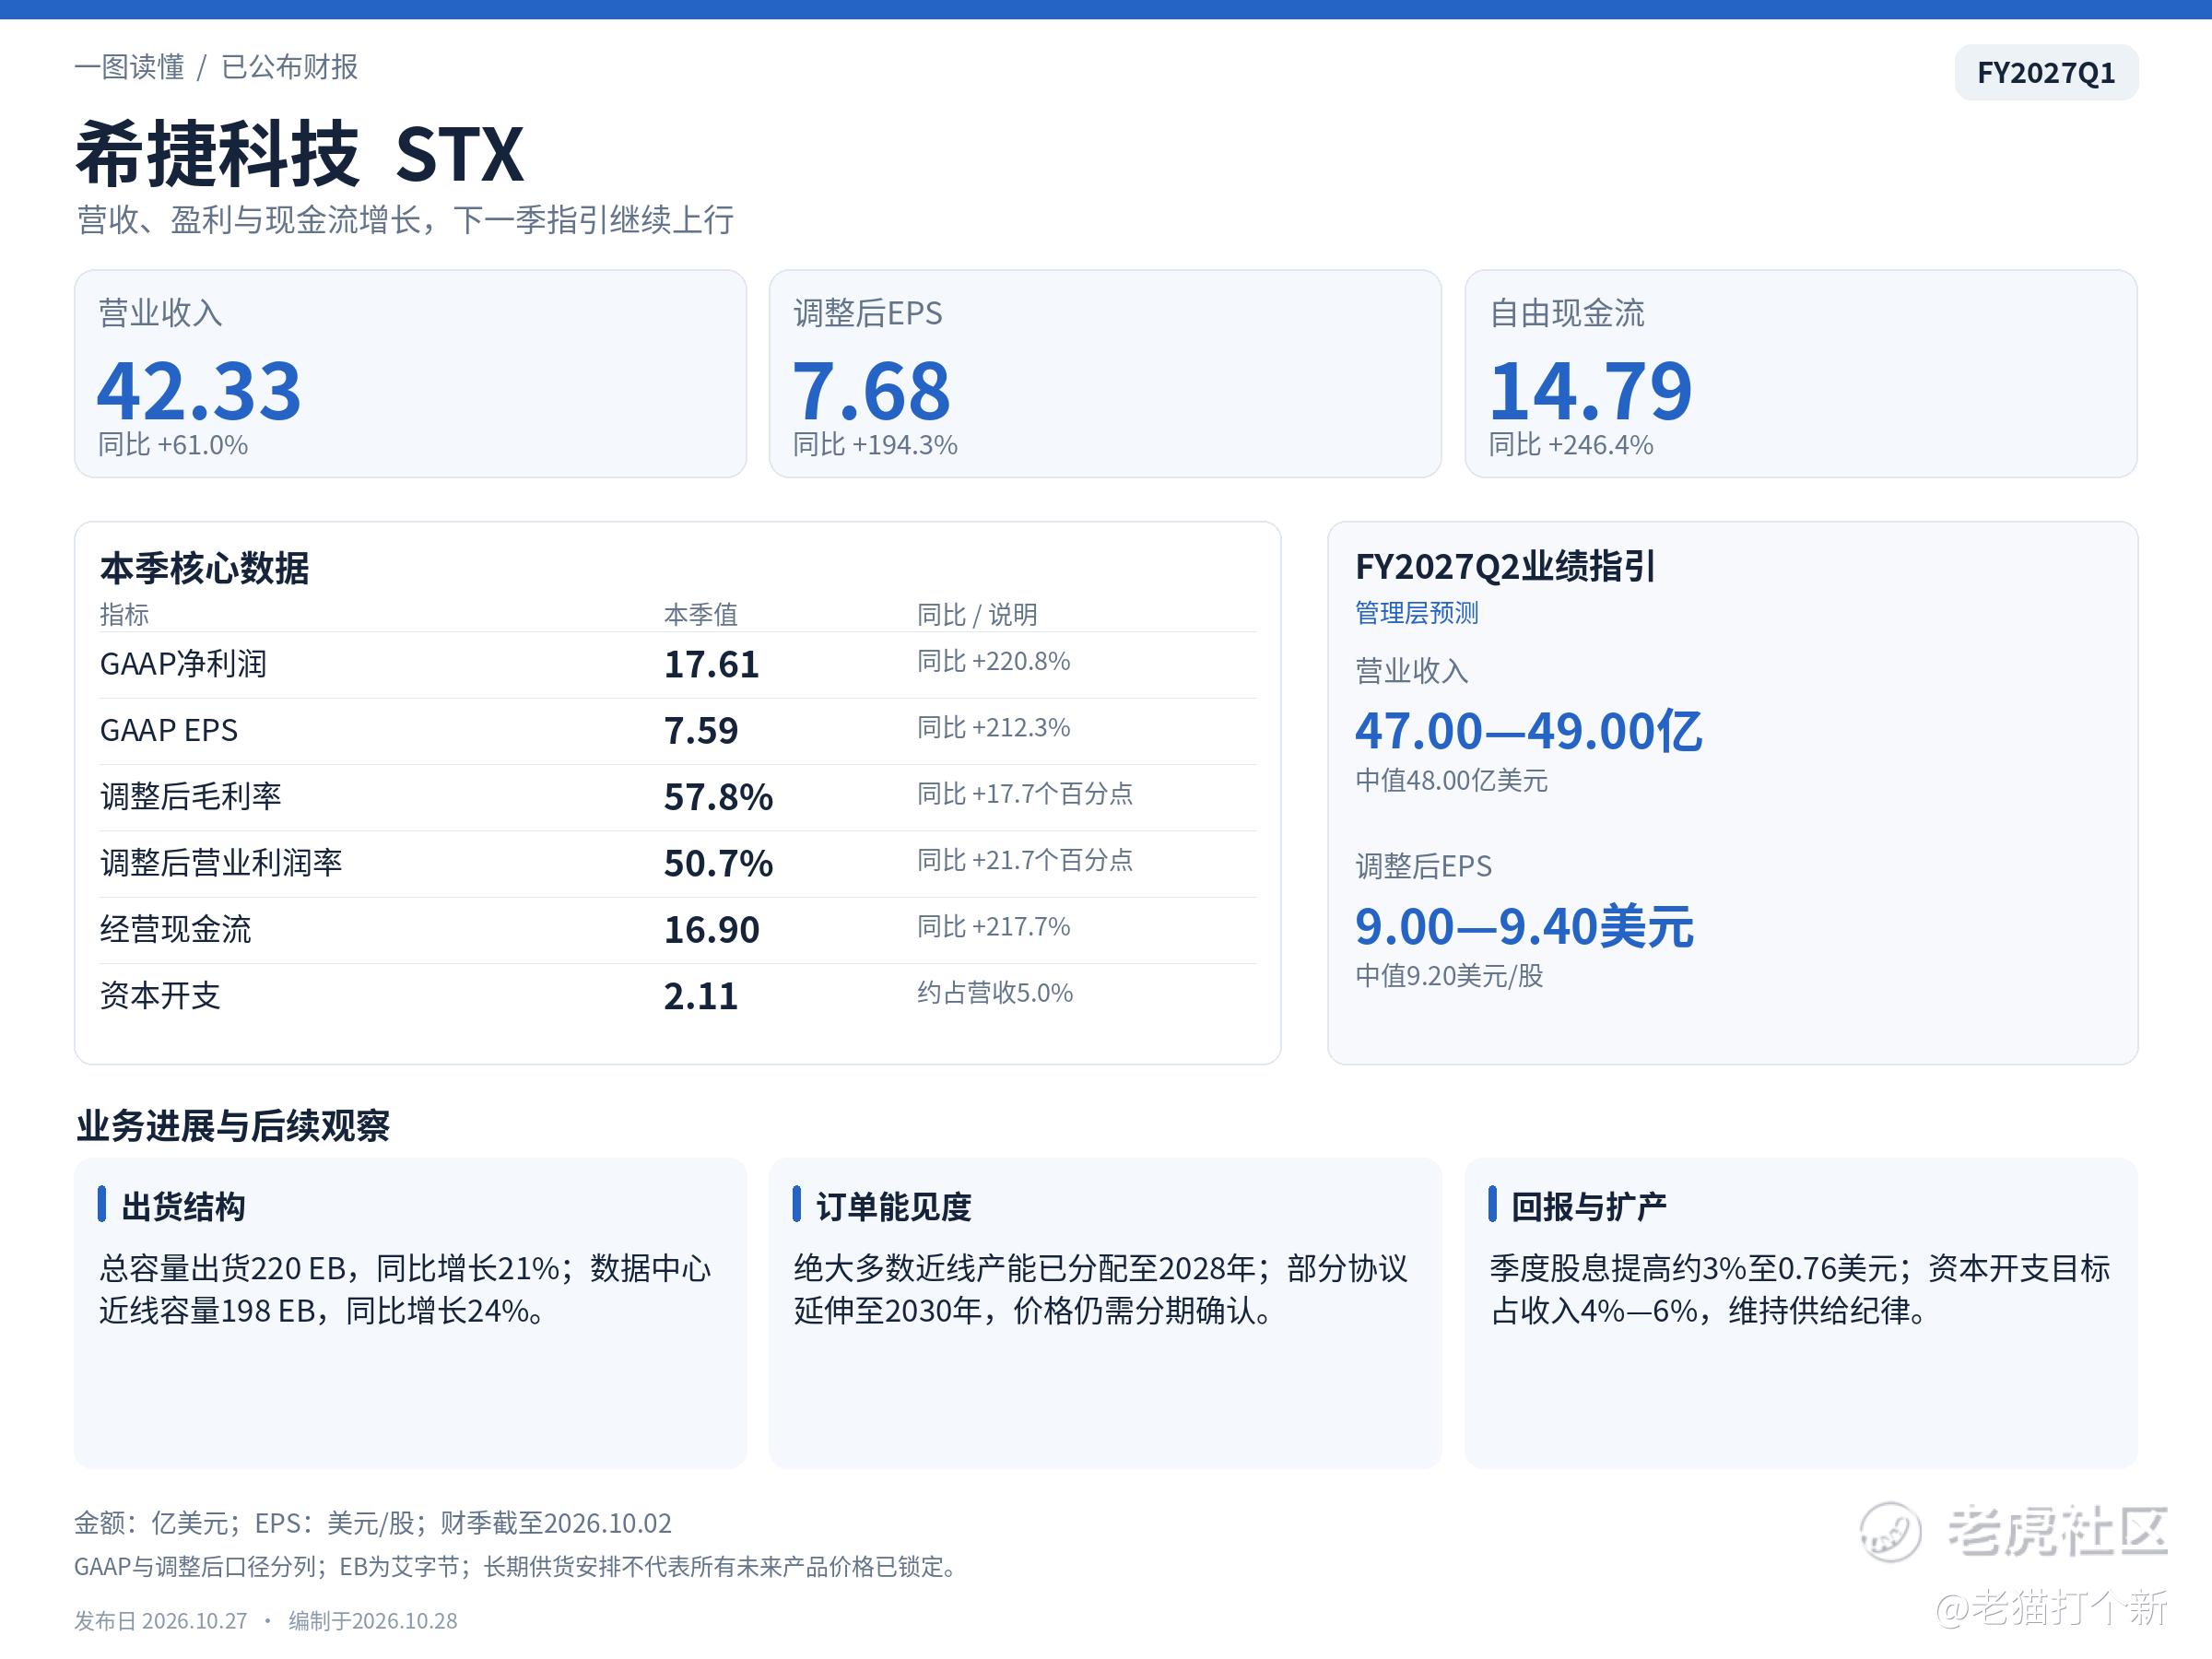
营收增长61%、调整后毛利率升至57.8%,下一季收入和EPS指引均高于公开共识。投资核心是HAMR和价值定价提升盈利,约5%的资本开支强度又支持现金回报。
但本季EPS超预期幅度约4%,较上季约12%收窄;近线容量出货环比基本持平,增长更依赖价格与产品组合。
绩优仍跌,市场要求更大的盈利上修。毕竟是HDD这个赛道的,这个水平的毛利率很高,周期性担忧更大。下一步最关键的是Mozaic 4认证和下一季出货提速能否兑现,让增长从价格驱动获得更多销量支持。
康宁:光连接需求落到收入,扩产风险开始由客户共同承担。
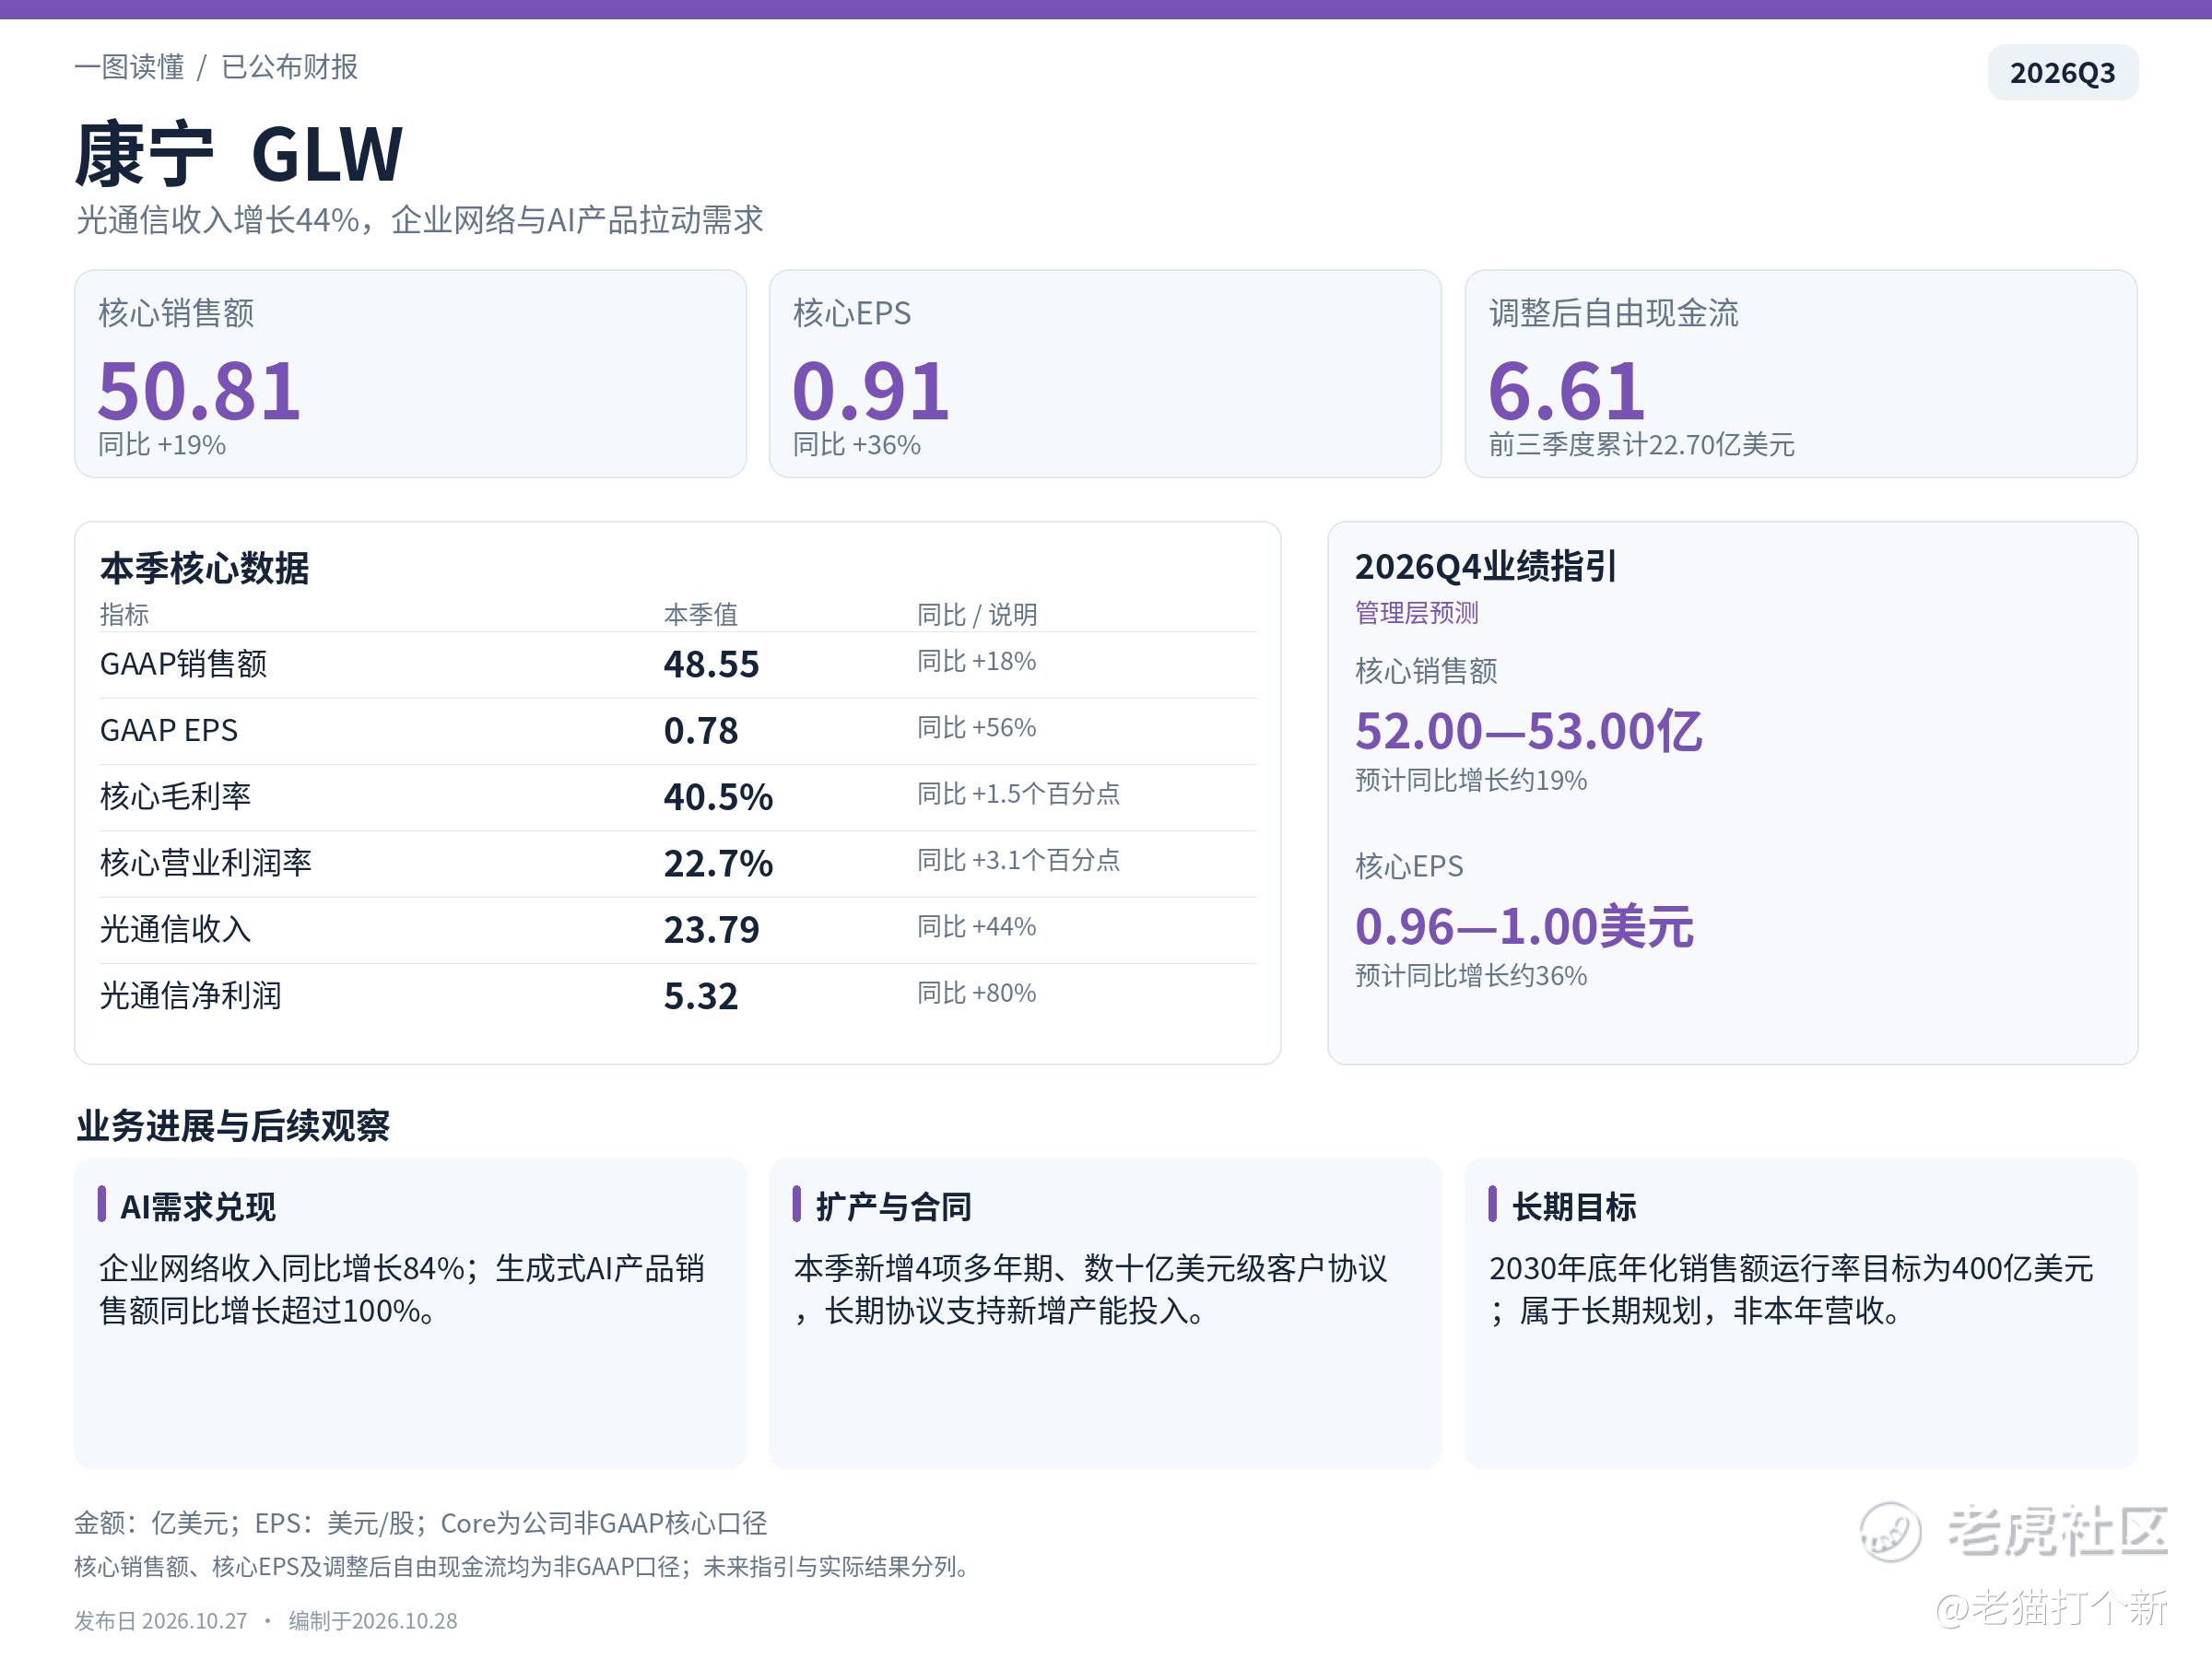
光通信增长为AI建设提供了更直接的经营证据,也说明高速连接和高密度产品的价值量正在提升。多年期协议与客户预付款,有助于支持扩产,减少供应商独自承担前期投入的压力。后续仍要观察新增产能投放与现金回收是否匹配,以及其他业务对整体利润的影响。对光模块、光器件公司,康宁提供的是需求线索,具体盈利弹性仍取决于各自产品、客户份额和交付节奏。
恩智浦:收入指引略弱
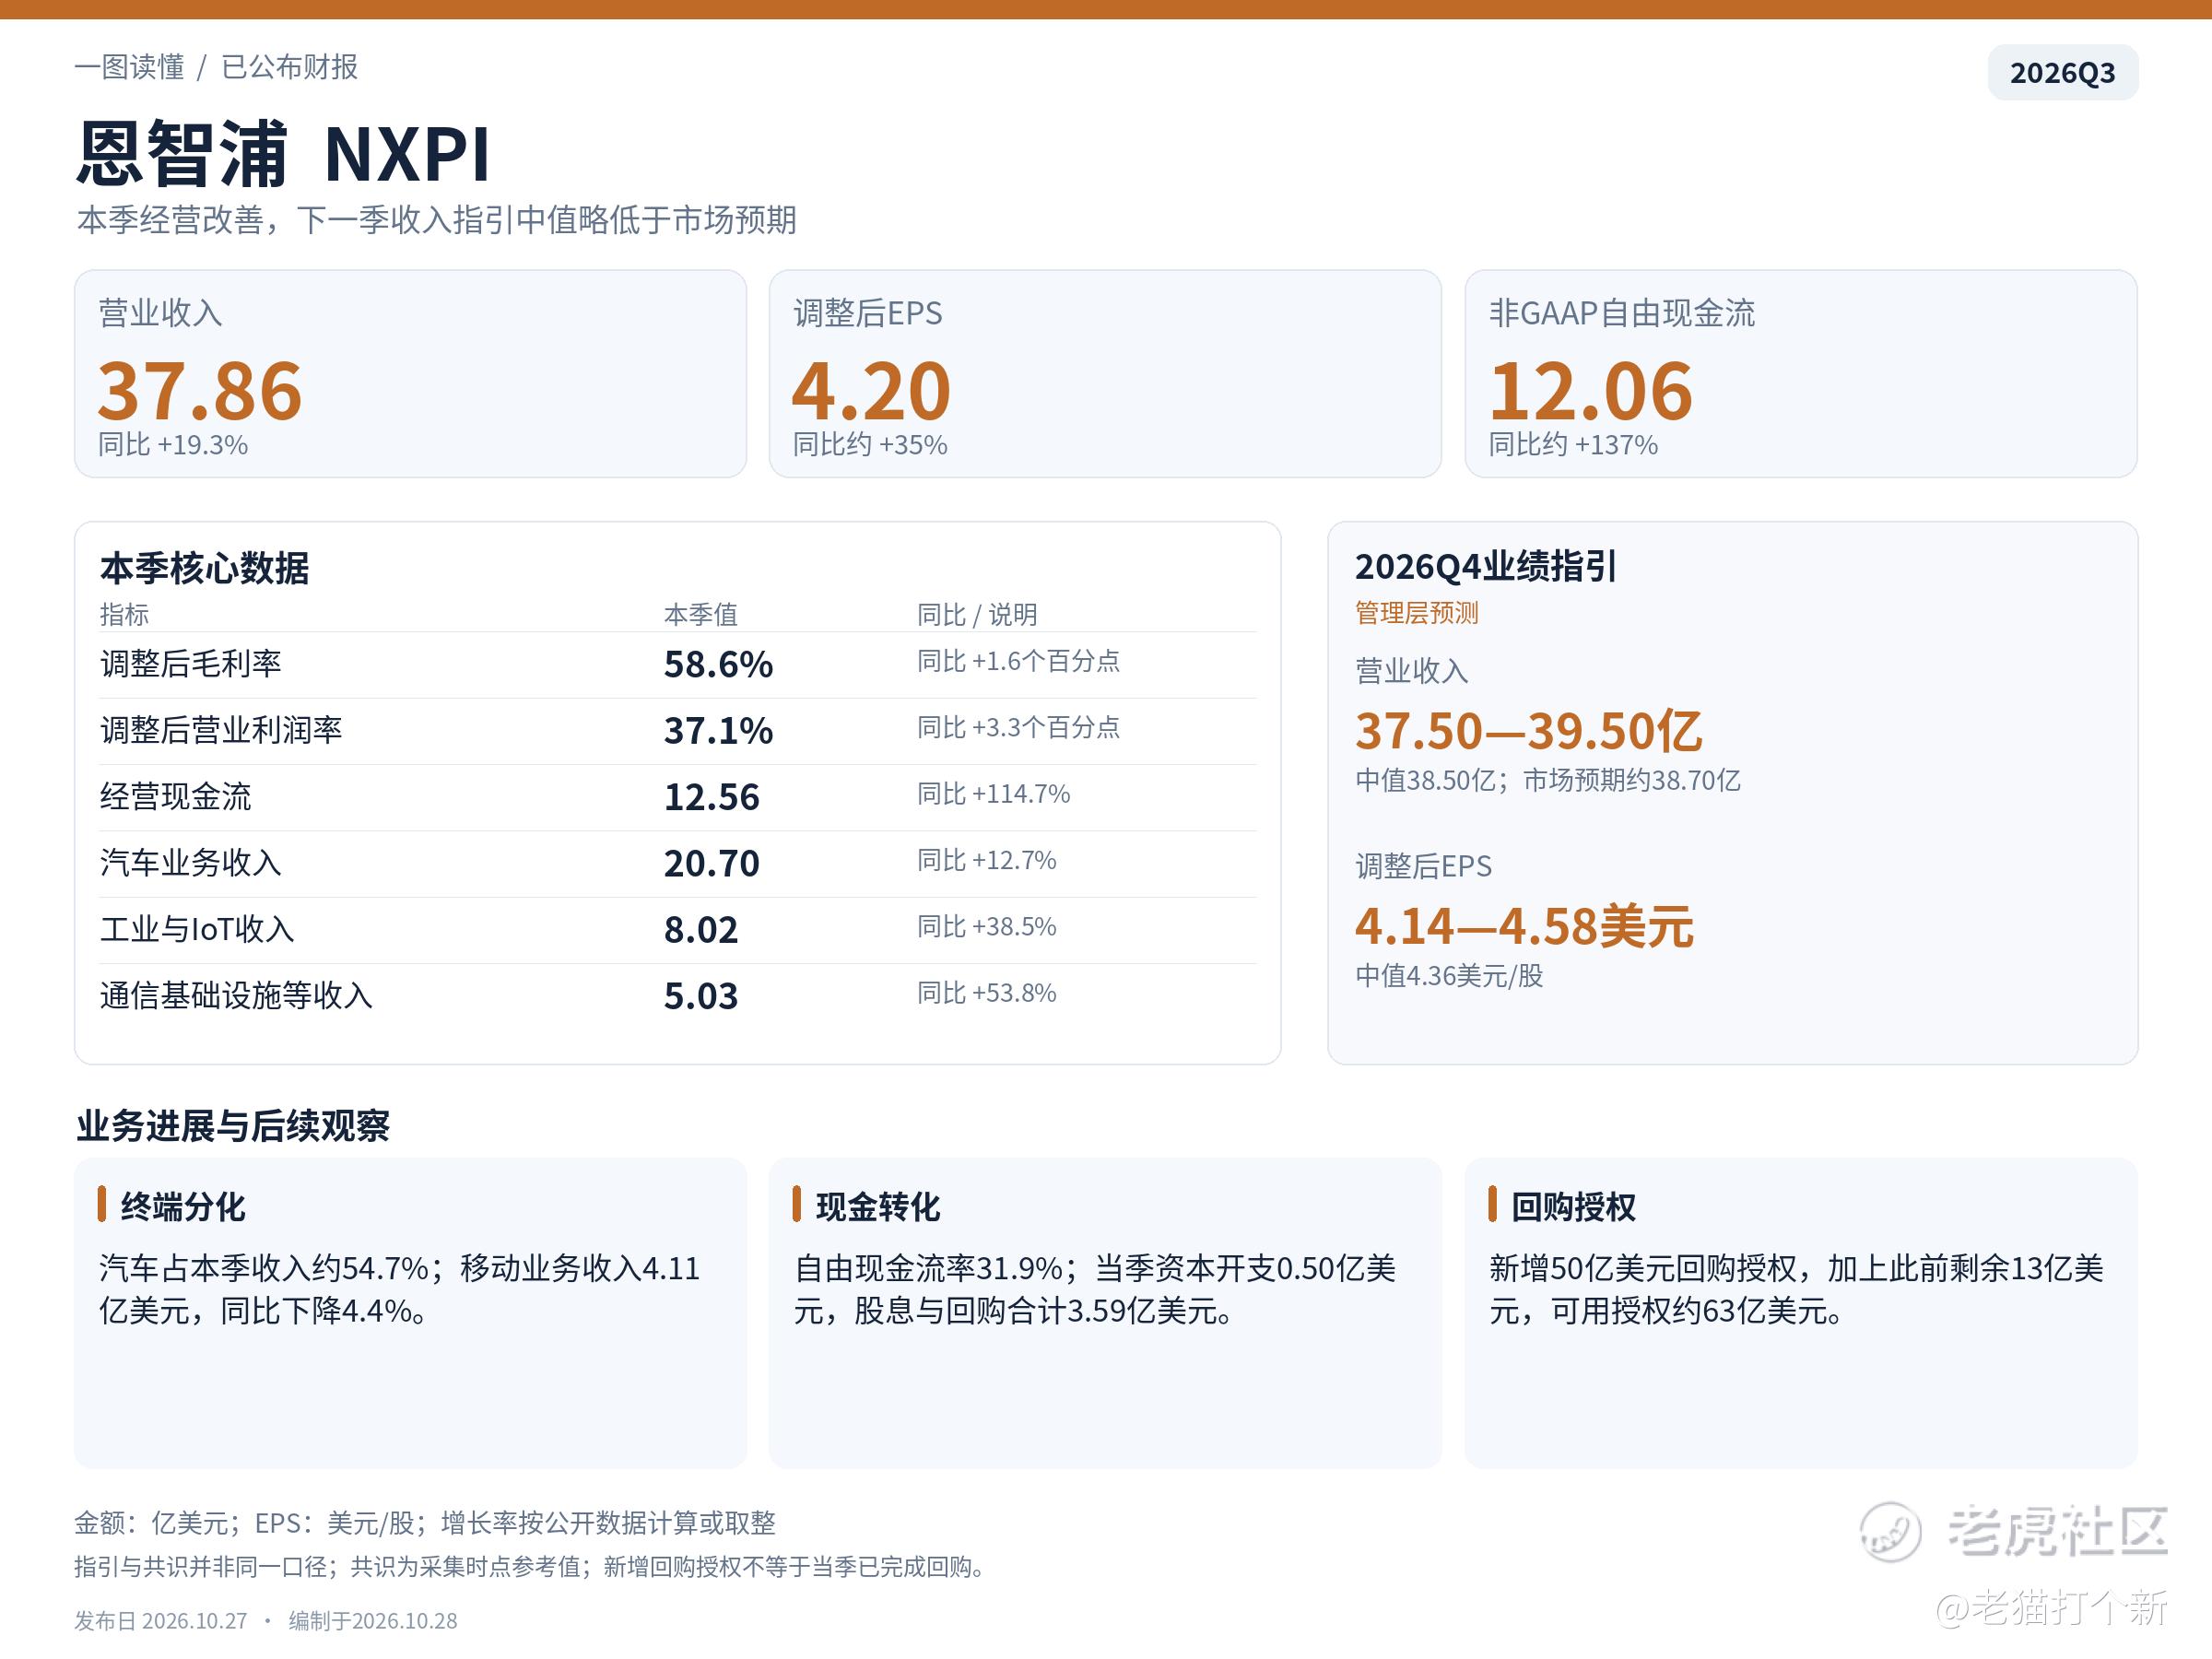
营收增长19.3%、自由现金流率升至31.9%,工业与IoT、通信基础设施收入分别增长38.5%和53.8%,复苏已经体现在经营数据。Q4营收指引中值仅低于共识约0.5%,调整后EPS中值反而略高。
核心在于工业与数据中心业务能否持续增长,同时带动盈利和现金回报。 汽车仍占收入约55%,其需求决定整体增长能走多快。
盘后下跌,毕竟这次有小幅指引缺口。
Robinhood:新业务抵消加密降温,变现率和费用成为下一道检验。
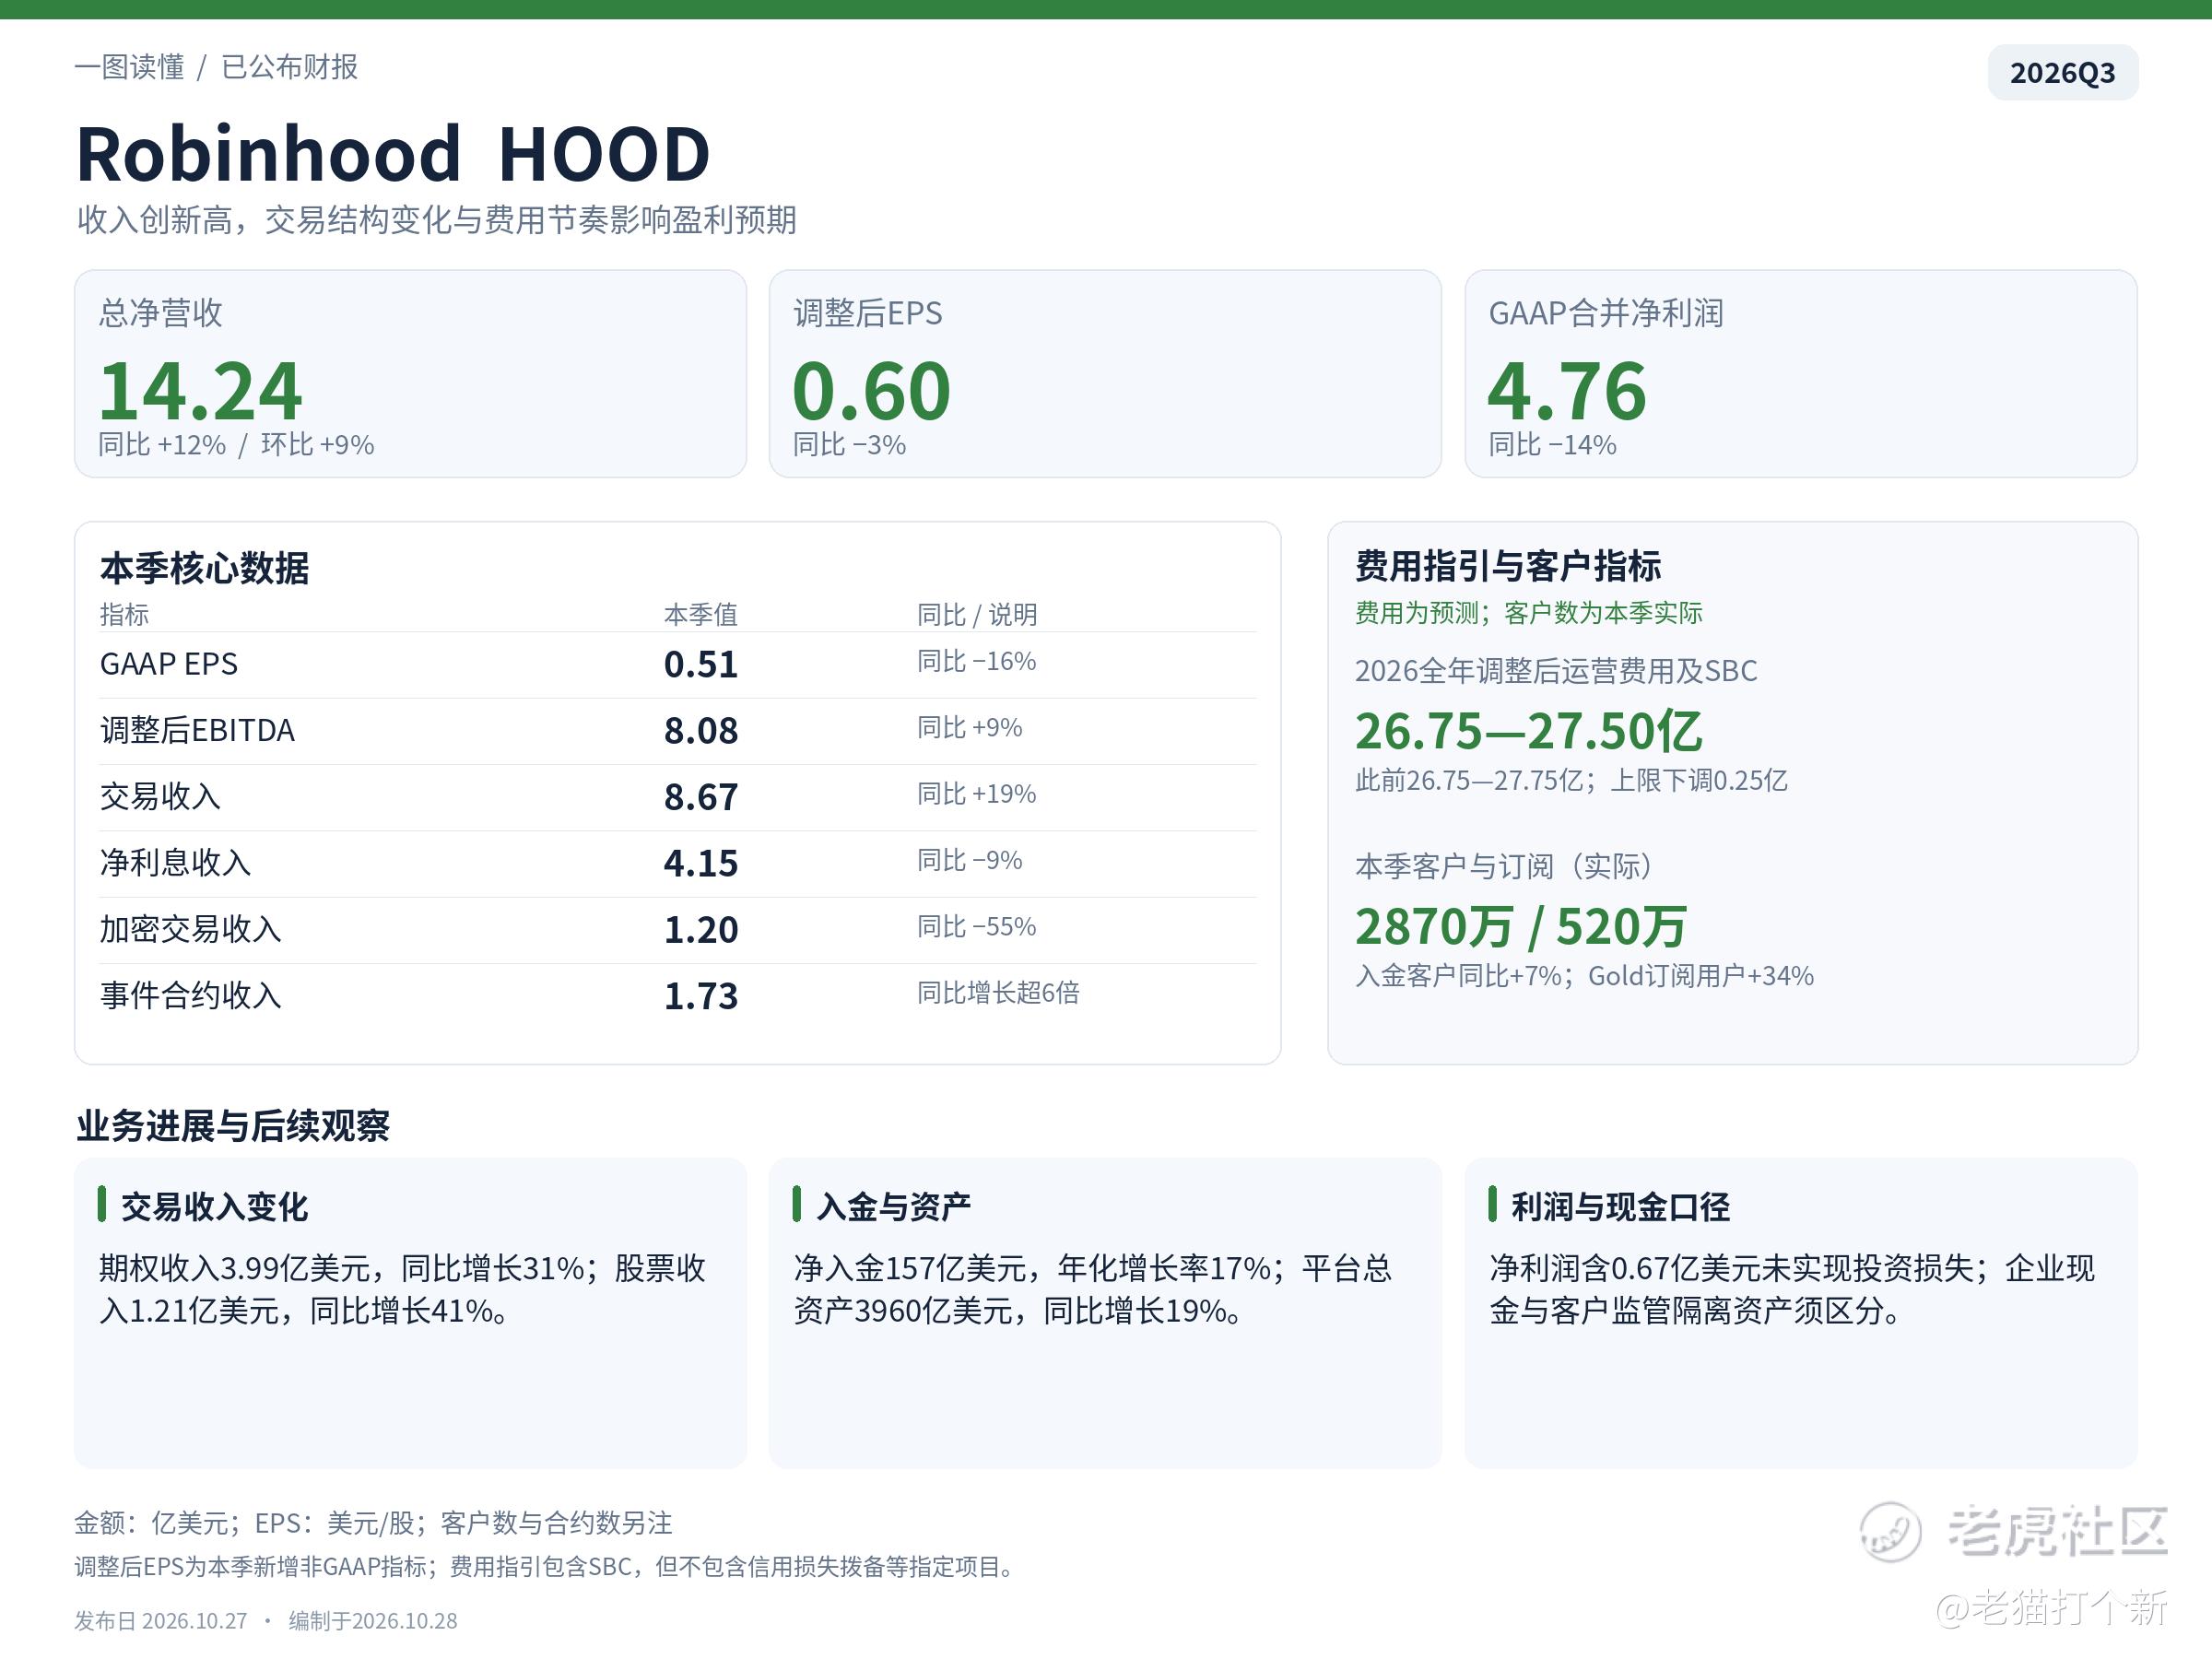
总收入创新高、调整后EPS高于共识,事件合约收入已超过加密交易收入,验证了收入多元化。但总收入仍略低于预期,管理层提示10月股票、期权和加密日均交易量较Q3低约5%;按全年费用指引中值推算,Q4调整后费用及SBC较Q3可能增长约21%。
关注新业务能否带来持续的有机入金和收入变现,而非仅扩大交易量。 眼前的矛盾是部分交易活动降温、投入却增加,盈利增长和高估值因而同时面临检验。
Visa:消费支付保持韧性,续约与客户激励影响增长质量。
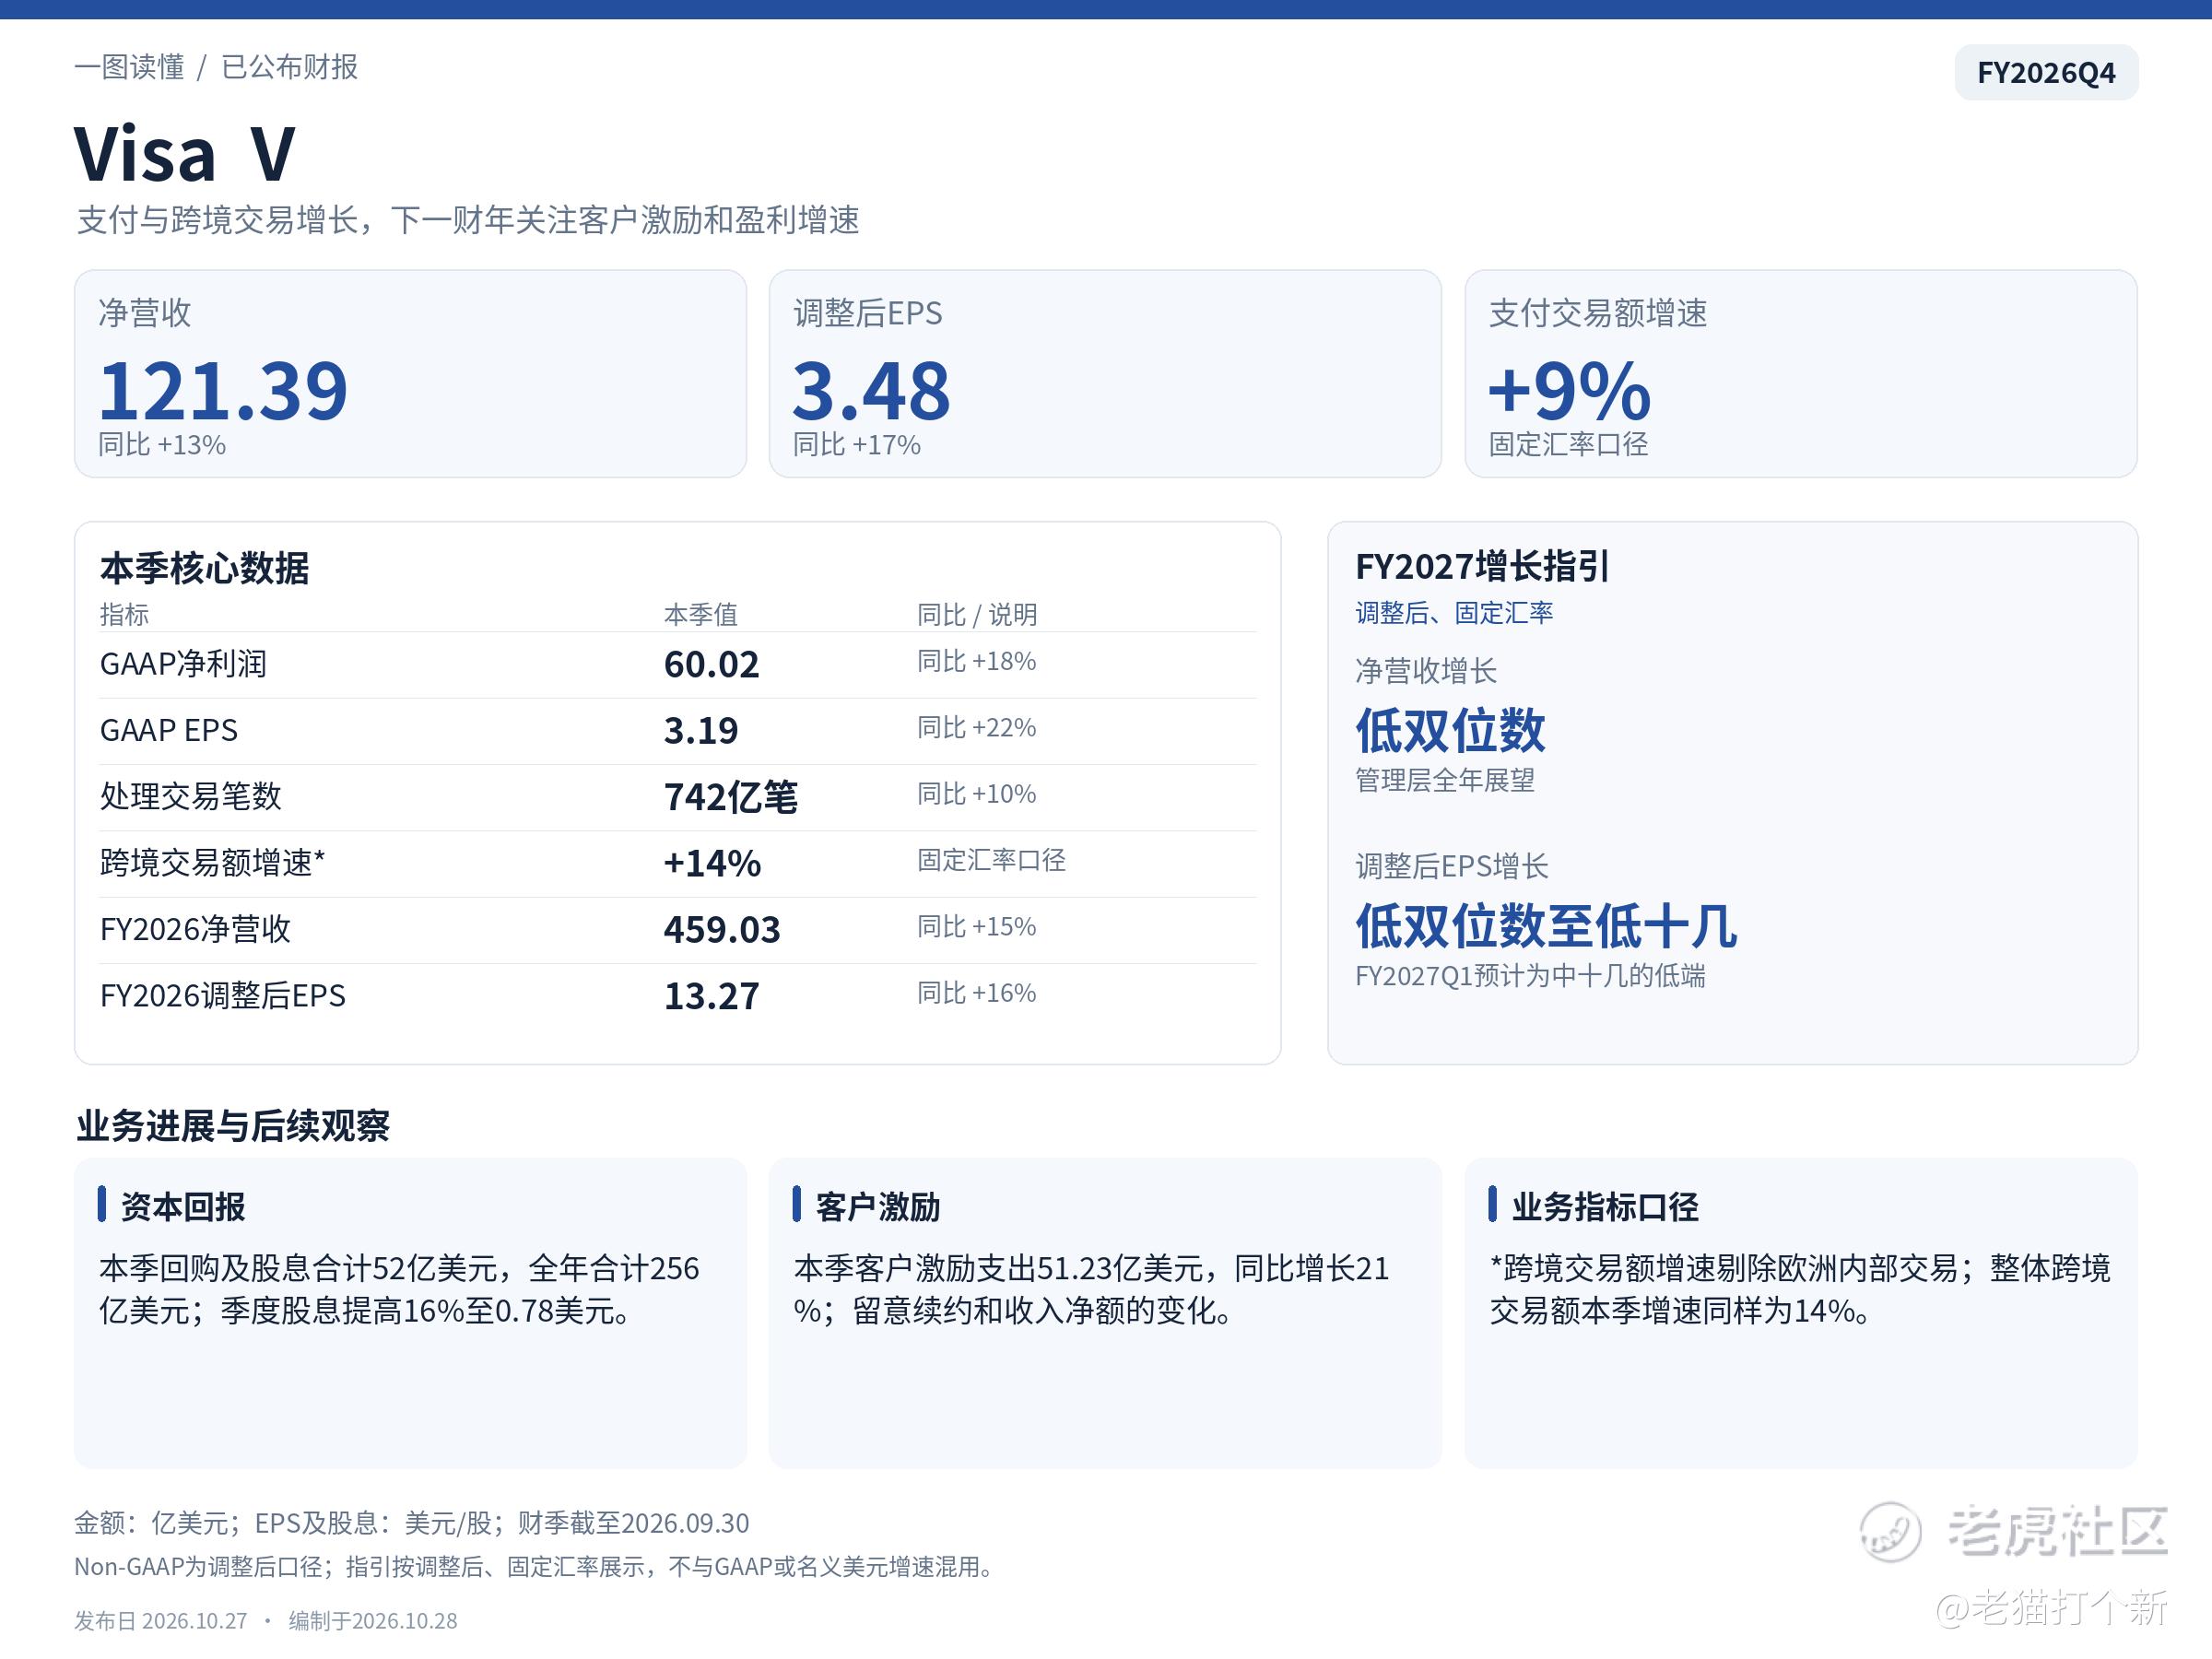
净营收增长13%、调整后EPS增长17%,支付交易额和跨境交易额分别增长9%和14%,消费支付仍有韧性。客户续约和激励安排,能否让交易增长持续转化为净收入与每股盈利。 本季客户激励支出增长21%,快于净营收;下一财年调整后、固定汇率EPS指引为低双位数至低十几增长,盈利增速预期趋于温和。提高股息与回购支持股东回报,更大的估值推动力仍需要来自增值服务增长及后续盈利上修。
微软:Azure增长之外,算力投入与利润率一起看。
微软今晚美股盘后公布FY2027Q1业绩。重点看Azure增长和下一季指引、算力交付、Copilot商业化,以及资本开支、云业务利润率和自由现金流。更高投入若能带来更快交付和收入增长,市场较容易接受;若费用与折旧先增加,收入兑现却滞后,估值就需要重新计算。
谷歌:Genie 4与TPU拓展机会,今晚财报仍看搜索和云。
谷歌昨晚发布Genie 4世界模型,支持实时交互和同步音视频生成,目前面向可信测试者开放研究预览。
今晚盘后财报的主要检验,仍是搜索广告、Google Cloud增长与利润率,以及资本开支和现金流。TPU对外供应扩大了商业化路径,最终要看订单、部署与收入确认。
今晚宏观日历:先看欧洲与加拿大,再等美联储。
以下均为北京时间,跨日事件标明日期。
10月28日20:30左右,英国公布年度预算案,关注税收、支出及融资安排对英债和全球长端利率的影响。
21:45,加拿大央行公布利率决议与货币政策报告;22:30举行记者会。同一时间,美国公布截至10月23日当周EIA库存数据。
10月29日02:00,美联储公布利率决议;02:30举行记者会。 这是今晚宏观端的核心事件,重点观察声明、政策沟通及短端收益率变化。
今晚财报日历:盘前看电力与散热,盘后看云与软件。
盘前重点是GE Vernova GEV、Vertiv VRT、安费诺APH。
GEV看燃气轮机、电网设备订单与交付;
VRT看供电、散热及液冷项目的订单转收入、利润率与现金流;
APH看高速连接产品需求及增长结构。
ADP、波士顿科学BSX、GE医疗GEHC、Phillips 66 PSX、泰科电子TEL和联电UMC等也在盘前披露业绩。
盘后重点是微软MSFT、谷歌GOOGL/GOOG、ServiceNow NOW和科磊KLAC。 微软与谷歌检验云需求和建设回报;
NOW看订阅增长、剩余履约义务及AI产品商业化;
KLAC看设备订单与客户资本开支。
另关注Fortinet FTNT、福特F、T-Mobile TMUS、Chipotle CMG及MGM。
今晚的观察顺序很明确:
盘前电力、散热和连接设备先检验建设需求;
美联储决定利率预期如何变化;
微软与谷歌再回答云收入和现金流能否支撑投入。
美股后续怎么走,70%就是看今晚盘后!
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
