


寿险业再入“水逆”,稳健的资产、负债让中国平安能够从容应对挑战
大家看了三季度A股走势以及网络上的“风声”,应该都能猜到保险股三季报利润不会太好看。今天中国平安三季报正式披露后,相较于一些知名投行针对寿险行业做出的“主要险企三季度单季亏损”的预判还是要乐观一些。
01 寿险高基数叠加银保渠道费用政策过渡期,负债表现进入阶段性低谷
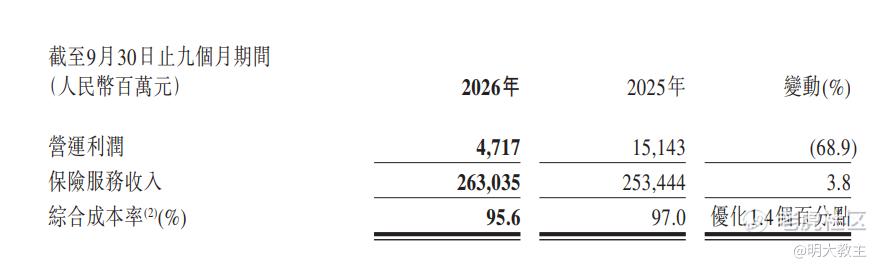
金融监管局公布数据显示,今年前9个月,我国保险业总保费收入5.26万亿元,同比微增0.9%。其中财产险1.12万亿元,同比减少0.56%。在车险本就是大头,以及前9个月乘用车销量同比有6.1%下滑的情况下,农险等增量业务补位,财产险收入整体仅微降已属不错。 $中国平安(601318)$ 前三季度财产险原保费收入2652.15亿元,同比增长3.5%,跑赢行业大盘的同时也优于太保1.9%的增速。
(中国平安三季报)
至于财产综合成本率同比下降1.4个百分点,总保费规模还没减少,营运利润却比中报时还少了40亿,就没法用夏天的几场台风说事了。更可能是所得税或者“其他收支净额”导致财产险营运利润的下滑。
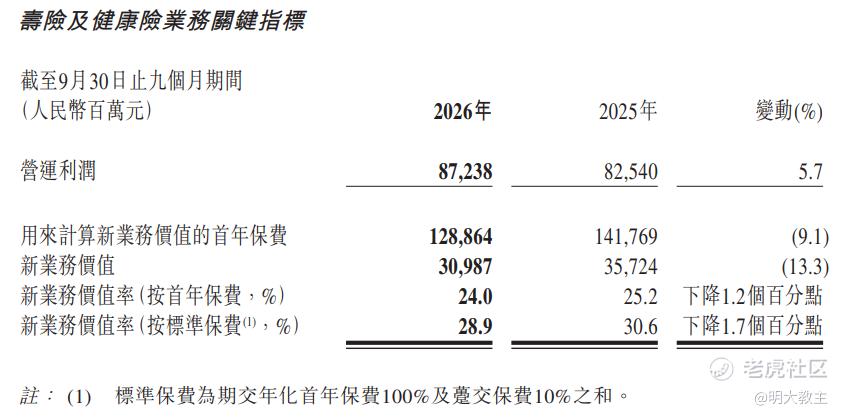
前三季度我国人身险保费收入4.14万亿元,同比增长1.3%。拆分来看,寿险3.2万亿元,同比增长0.94%;健康险8666亿元,同比增长2.8%。 $中国平安(02318)$ 前三季度寿险新业务价值309.87亿元,同比减少13.3%(太保下滑6.5%)。中国平安乃至整个寿险行业新业务价值走弱主要受以下几点因素影响:
(一)去年9月预定利率下调,7月、8月寿险销售基数较高。今年7、8单月寿险原保费收入下滑幅度都在13%+。
(二)3月下发的《关于进一步加强银行代理渠道费用管理有关事项的通知》于7月正式执行。《通知》落地后,银保渠道整体费用水平再次下降,直接触达客户的银行柜员收入有所减少,柜员开单热情阶段性消退。中国平安银保渠道覆盖最广,料受上述政策影响最大。个人预计平安银保渠道用于计算新业务价值的首年保费或下降20%,平安未披露Q3寿险及健康险原保费收入规模或与此有关。
加之三季度以来部分银行上调3年期、5年期定期存款利率,大额存单等产品投放规模亦有所增长,对银保渠道分红险形成竞争。尽管分红险保底收益率就有1.75%,但一些看重机会成本的投资者不愿长期锁死流动性,加之网点银保柜员无法较好地向客户说明保险的收益和权益,便会使潜在客户选择定存或银行理财产品。
(三)7月普通型人身险预定利率研究值为1.94%,较上季度上升1个基点,料年底前应不会再调整预定利率。加之监管层面在明年“开门红”产品上架前后,出台了针对“快返型”产品的文件,各渠道均需改变原以收益率为卖点的话术。预计年内负债端难有显著改善。
(中国平安三季报)
因各保司极力扩大分红险规模以应对利差损,中国平安上半年新业务价值率降至29%(按标准保费计)。Q3平安新业务价值率28.9%,环比基本持平。其他保司应也大差不差。
说完了行业及政策影响,平安各渠道也不乏亮点。三季度末,平安个代32.3万人,环比下降2000人左右。不出意外中国平安个代将稳定在30万+水平。三季度末,平安个代中大专以上学历占比51.3%,同比提升2.1个百分点。今年前三季度增员的66.3%都是大专以上学历。平安前三季度个代渠道长交产品占比还增加10个百分点!
瑞银1个月前的研报预计中国平安前三季度寿险新业务价值下降15%,实际是13.3%,符合机构预期。
随着银保渠道降费用逐步被消化、“高基数”成为过去、寿险从比拼收益向比拼长期服务过渡后,9月我国人身险原保费收入2912亿元,同比增长10.5%!料短期因素释放后中国平安明年新业务价值会重归两位数增长。
02 A股降重心让投资端再受波及,均衡配置让中国平安“逆来顺受”
今年三季度,权益市场表现是2024年9月以来最差的。不仅成长型股票重挫,沪深300都有12.49%的下跌。在负债端水逆期里,权益市场的弱势决定了保险股利润必然承压。
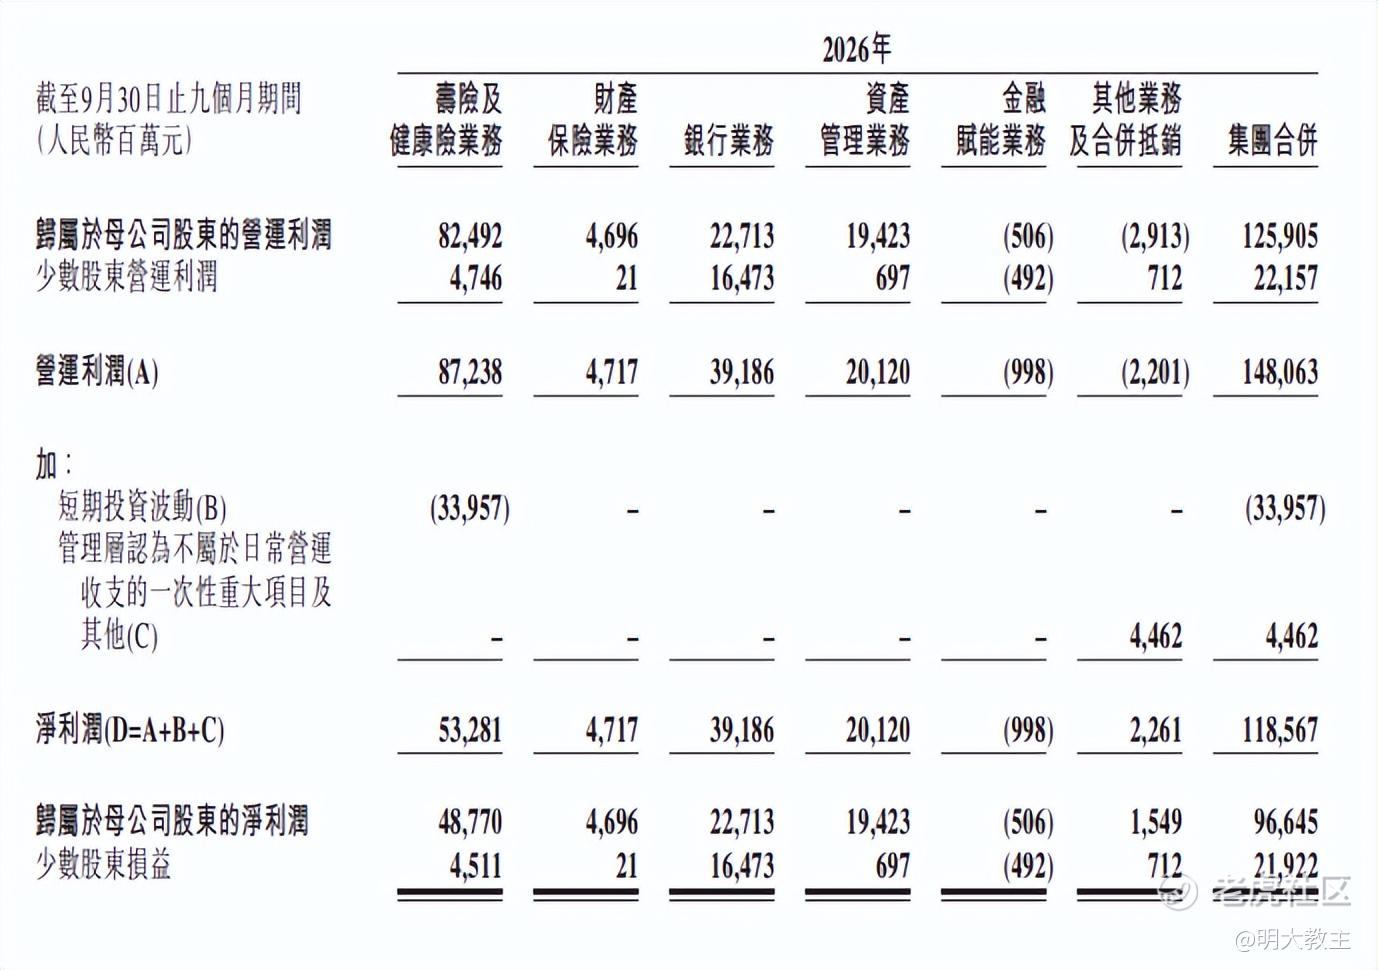
前三季度中国平安净利润966.45亿,同比减少27.3%。
(中国平安2026Q3营运利润表)
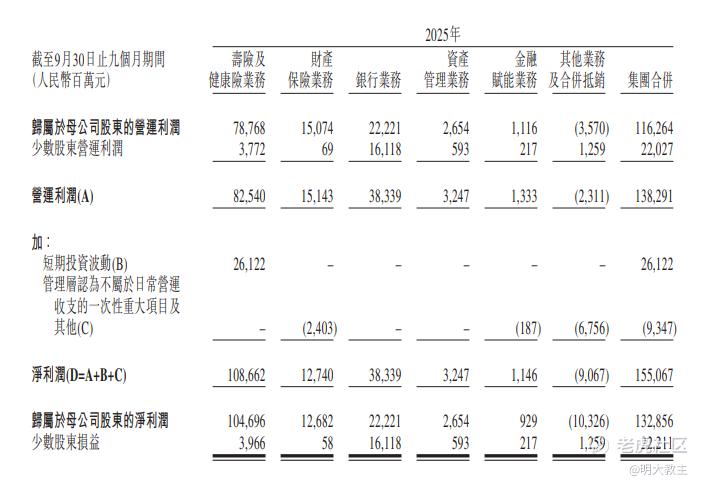
(中国平安2025Q3营运利润表)
对照今年和去年Q3的营运利润表,一眼可见仅“短期投资波动”就差出600亿,这点是一些投资者认为中国平安三季报“暴雷”的主要原因。但前几天我自己算过一笔小账,平安三季报公布的利润数据完全在预期之内。
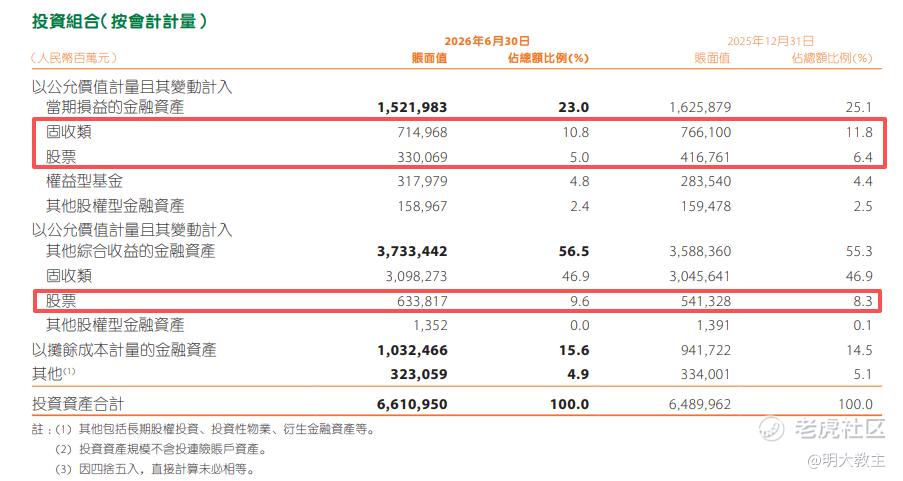
(中国平安中报)
三季报不披露各类资产持仓,只能通过中报的看。
中报时平安“以公允价值计量且其变动计入当期损益的金融资产”中有3300亿股票,Q3沪深300下跌12.49%,大概有412亿的负向影响。“权益型基金”和“其他股权型金融资产”中报约4760亿,按平安以前的路数持有的基金风偏会比自持的股票高,按平均回撤15%计会产生714亿的负向影响。而7150亿的可交易债这块三季度为平安贡献了正向净利润。Q3十年期国债我记得上涨0.93%左右,贡献了66亿多的利润。此消彼长之下,平安短期投资影响应该比去年少1060亿左右,但实际只差600亿。或许是平安Q3延续了减仓成长股以及增加了可交易债配置的原因。我不觉得平安利润表现差,甚至大类资产配置上还有些亮点。毕竟比平安资产配置更保守的太保Q3净利润也有20%+的下降。
中国平安中报有6300多亿持仓是持股收息的股权,Q3红利低波指数上涨约9.81%,众多银行股创出新高。这部分公允价值变动是未计入当期净利润的,如果计利润也能正向贡献个600多亿。这块只能从平安净资产同比增长4.4%看出端倪,也是平安营业收入下降但净资产增长的核心原因。
当然机构们并不傻。三季度A股四大人身险企业中国平安、太保、国寿、新华股价变化率为13.6%、13.1%、5.56%和-2.33%,就反映了四家险企资产配置的不同。资产配置更审慎的平安和太保涨幅更大,风险资产配置高的新华较为一般。
前三季度中国平安净投资收益率2.5%, $中国太保(02601)$ 是2.4%。未来权益市场若出现“非理性”走势,各集团难免受其波及。中国平安侧重配置而非交易,更均衡的资产配置会是中国平安的安全垫。
8月金融监管总局发布《保险公司资产负债管理办法》,明年1月起实施。《保险公司资产负债管理办法》中提出了“净投资收益覆盖率”最低100%以防范利差损,另有“综合投资收益覆盖率”约束成本收益匹配。在“净投资收益覆盖率”强约束下,红利低波风格股短期将迎来增量资金。这或是银行股基本面未见明显上行拐点,工行、中行等银行股股价却接连创出新高的关键原因。
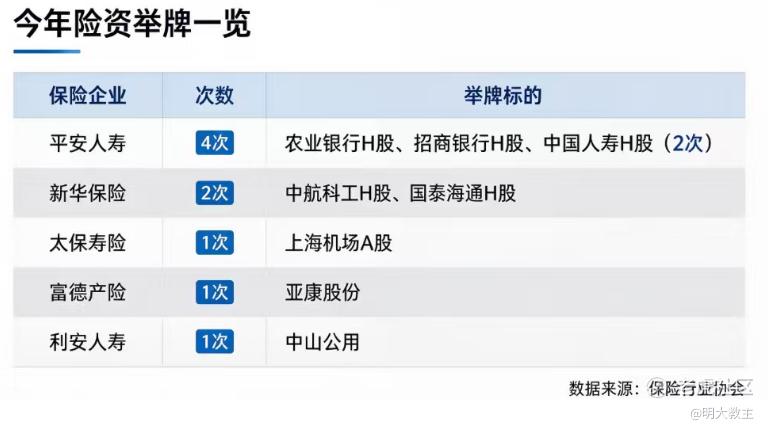
而红利风格占优的逻辑放在保险股身上同样适用。今年前三季度,险资举牌次数同比有所减少,但中国平安依旧举牌大行+国寿(H股),国寿也在中国平安A股前十大股东中,平安还持有超20%的太保H股。保险集团的“交叉增持”或正在发生。
03 “高股息”是保险集团最稳妥的保护色
中国平安披露2025期末派息1.75元/股,今年中期派0.98元/股,合计2.73元/股。按28日收盘A股52.31元/股股价计算,股息率5.21%。纵观保险业分红史,中国平安派息成长性最连贯,可预测性最强。
派息率是股票弱势时的“保护色”,中国平安股息率5%+,权益资产也以高股息为主,逆境中的防守能力强。在A股一张一弛的过程中,中国平安或是人身险行业中波动率最低的持股收息标的。
在公用事业股2024年先一步上涨,银行股股息“洼地”逐渐被填平后,中国平安A股5%+的股息稀缺性已相当明显。
寿险改革个代脱落的深水期、资产包减值引发的动荡期、新财务准则落地叠加线下医养机构大额投入带来的偿付率担忧期均已成为过去,实际利率下行的影响也有预定利率调整足以对冲······随着永续债发行和资产重分类,今年中期平安寿险的核心偿付能力充足率提升至134%,集团自由现金创下820亿元人民币的历史新高,集团真实基本面较4年前夯实了不少。且进入老龄化社会后,人身险政策面属中性偏暖,医养业务既有望成为新增长曲线,也有助于提升新业务价值率。
就中国平安自身而言,上半年资管业务盈利同比已大幅转暖(Q3平安资管业务营运利润194.23亿,大幅优于去年Q3的26.54亿)。银保渠道在新政落地后,其对定存的替代效应仍能支持新业务价值长期增长。
04 中国平安中期利好、利空分析
2014年那波牛市,保险是紧随券商后上涨的“先锋旗手”。本轮自2024.9.24以来的行情中保险板块几乎没怎么上涨,指数回撤时保险的被动抛压也相对可控。
由于三季度权益市场走势和相关政策是明牌,几家人身险企业三季度股价也走出了差异化走势。现中国平安三季报靴子落地还略好于瑞银之前研报假设。料现阶段疲弱业绩已反应在股价中,除非权益市场再度出现非理性波动。
前三季度平银营业收入同比增长2.4%,净利润同比增长2.2%,净息差企稳回升。后续平银归母营运利润也会朝着有利方向发展。
另需注意的还有以下几点:
(一)保险+医养是中国平安未来的“重头戏”。尽管平安好医生在过去12个月内服务的付费企业客户超8100家,同比增长近60%,AI医生使用人数近1300万人,获得居家养老服务资格的客户超32万人等实打实的数据确实亮眼,但医养业务收入体量较小。平安好医生前三季度收入35.08亿元,减少5.8%(净利润2.48亿,同比增长35%;经调净利润2.58亿,同比增长19.5%),其净利润改善可能主要还是降本的功劳,保险+医养协同的巨大想象空间还需更多经营数据佐证。
(二)近期国内权益市场表现明显弱于全球平均水平,长牛尚无法被期待。在保证流动性、偿付率等指标的同时,如何尽可能提升投资收益率是对全体国内保险集团的考验。
(三)我在前两次季报文章中“暗示”过投资者,中国平安最好的买点是牛转熊第一波回撤过后。现科技成长第一波调整基本完成,中国平安A股最大仅回撤到50元/股附近,好于我原本预期。打开股东名册一看,两大证金三季度没继续卖出中国平安(至中报期末,中国平安前十大股东中证金仍持有约6.4亿股平安)。但不得不说,证金持仓的保险股中,中国平安是持仓比例靠前。在A股短期“动荡”结束后,证金这部分带有“特殊使命”的资金会不会继续离场存在不确定性。后续能不能拿到性价比筹码还得靠证金。至于中国平安经营方面的不足,从三季报披露数据看没多少毛病可挑的。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
