


滴滴股东希望企业OTC转战港股
2022年从纽交所正式摘牌后,滴滴全球(DIDIY)始终在美国OTC粉单市场维持公开交易。
2026年10月最新股东调研结果显示,99.3%的受访者支持企业赴香港联交所上市。
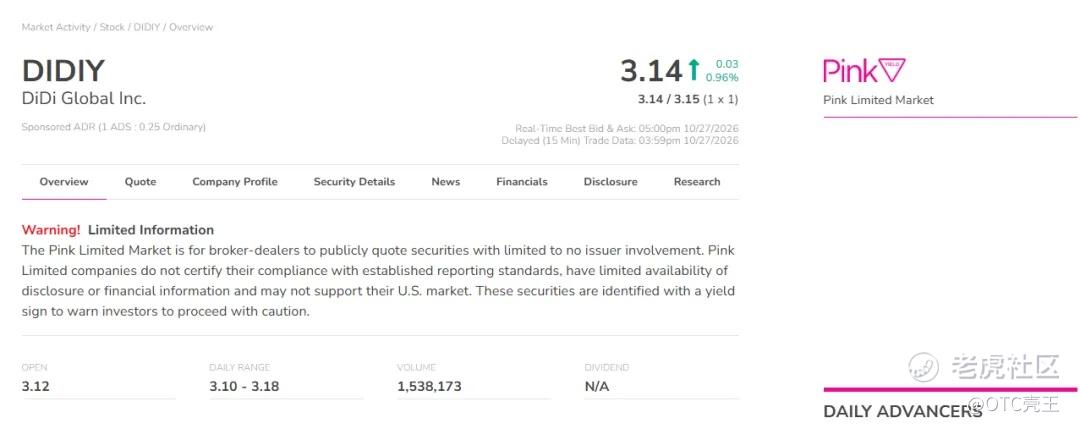
回顾滴滴上市历程,是头部中概股退市过渡的典型样本。
2021年6月滴滴登陆纽交所,发行价14美元,市值一度突破800亿美元;
但仅156天后,企业便宣布启动美股退市程序,核心触发因素是国内网络安全与数据合规审查要求;
2022年6月,滴滴ADS正式从纽交所摘牌,转入美国OTC粉单市场交易,代码DIDIY,为存量股东保留了公开交易通道。
站在OTC的节点上,滴滴有两条向上路径:
一是从粉单升级到OTCQB/OTCQX,再申请升板纳斯达克或纽交所;
二是转向香港联交所上市。如今股东用投票给出了倾向,背后是多重现实因素的共同作用。
1,数据安全红线
滴滴作为掌握亿级用户出行数据的平台型企业,数据安全与网络安全审查是不可逾越的境内监管红线。
即便从OTC升板纳斯达克,依然属于境外公开发行上市范畴,同样需要完整履行网络安全审查、数据出境评估等境内监管程序,核心障碍并不会因为交易板块升级而消失。
而港股市场作为中国资本市场的国际化窗口,在数据合规、境内监管适配性上更具确定性,更贴合数据密集型企业的监管要求。
2,美股监管环境
美国端,《外国公司问责法案》(HFCAA)、PCAOB 审计核查、中国发行人穿透审查等规则持续收紧,中概股整体面临的监管不确定性始终存在。
3,业务与资本的匹配度
滴滴的核心业务市场集中在中国及亚太地区,出行赛道的商业逻辑、估值体系,更易被港股及亚太投资者理解。
滴滴的案例容易被误读为“OTC不行”。它真正说明的是:OTC的价值有清晰的边界。
对于滴滴这个体量的公司,OTC粉单的流动性深度、机构准入和指数规则,已经装不下它的估值修复需求。它需要的是一个能让全球主流资金重新参与定价的主权级别市场,而港股是当前监管环境下最匹配的选择。
但对于体量有限、暂时无法一次性跨过纳斯达克门槛的中小企业,OTC恰好“够用” ——它提供了一个合规的SEC报告身份、可交易的股票代码、以及一段可以用来完成审计建设、备案准备和投资者培育的时间窗口。
声明:本文信息均来源于公开资料,对上述信息的来源、准确性及完整性不作任何保证,在任何情况下,本文中的信息仅供参考。图文来源网络,如有侵权,可及时联系进行处理。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
