


关于摩尔线程三季报里面的重要信号
最近大A又开始进入结构性分化行情,主线逻辑不够清晰。像上半年半导体、算力芯片等涨幅超过100%的亮眼板块,到三季度末明显降温。截至10月28日,科创半导体ETF近一个月下跌28.16%,近三个月回撤31.67%。前期涨幅较大的科技板块,正在经历一轮明显的估值消化。
前期大涨到最近的回调,市场接下来会更看重实际业绩兑现,特别是收入放量、利润改善和估值之间的关系。摩尔线程最新三季报恰好提供了一个观察样本:Q3收入15.52亿元,同比增长1773.92%,环比增长55.43%,归母净利润4926万元,扣非净利润2007万元,首次实现单季度扣非盈利。
摩尔线程第三季度收入15.52亿元,同比增长1773.92%,环比增长55.43%,归母净利润4926万元,扣非净利润2007万元,首次实现单季度扣非盈利。
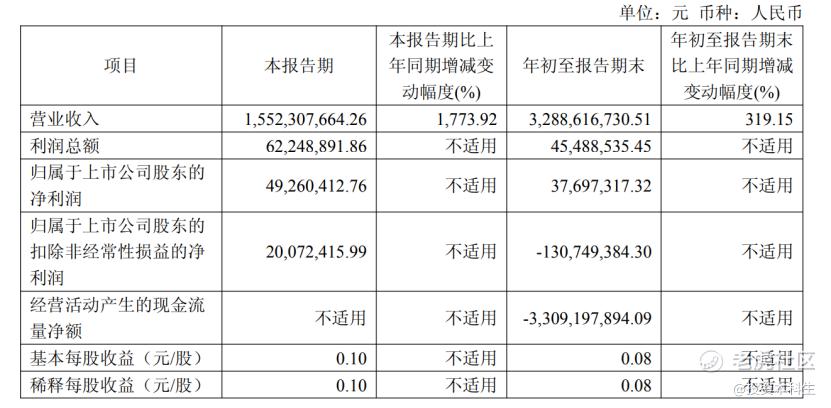
前三季度收入32.89亿元,同比增长319.15%。收入快速放量,利润端也有实质性改善,商业化进展比此前市场预期的节奏更快。
收入放量,利润弹性或将释放
先看收入,今年前三个季度分别实现7.38亿、9.99亿、15.52亿元,Q3单季收入已经接近上半年总和。
增长背后有具体业务支撑,公司在三季报中提到,MTT S5000在互联网、云服务商、词元服务商、运营商及智算中心等场景加速落地。
国产GPU正在从早期适配验证,逐渐进入实际部署和规模采购阶段。中泰电子在财报后点评中也强调,摩尔线程Q3收入和利润同环比改善,后续要重点关注产品放量。
Q3毛利率50.09%,环比提高约0.83个百分点,单季毛利约7.78亿元,较Q2增加2.86亿元。
同期研发投入5.71亿元,环比增加约1.71亿元,但研发费用率降至36.79%。
新增毛利覆盖新增研发投入,且在研发继续增加的情况下,实现扣非利润转正。
对于GPU公司来说,前期研发投入很重,一旦产品进入规模交付,收入增长快于费用增长,利润弹性就可能逐渐释放。
参考寒武纪,2024年四季度首次实现单季度归母盈利,扣非仍小幅亏损约250万元。到了2025年一季度扣非净利润转正,随后收入持续放量,2025年全年收入64.97亿元,扣非净利润17.70亿元。
现在摩尔线程也开始出现类似的经营杠杆。
国内出货进入前列,估值正在被收入增长消化
此前IDC有个统计,2026年上半年中国数据中心AI加速器总出货量约200.8万颗,其中摩尔线程出货5.6万颗,市场份额2.8%,排名第七。
这里面英伟达和**分别占33.8%、28.5%,合计超过六成。摩尔线程目前份额达到2.8%,属于国内主要厂商行列。随着后续国产算力采购扩大,摩尔线程的增量将会非常明显。
对应到估值方面,截至2026年三季度摩尔线程TTM收入达到约40.10亿元。按10月28日约1793亿元总市值测算,PS约44.7倍,这还是公司刚刚进入扣非盈利阶段,如果未来几个季度保持增长,对应PS(TTM)收入分母扩大,估值会被业绩持续消化。
另外这次报告看,股东名单也有一些变化。三季报前十大无限售流通股东中,摩根士丹利、瑞银、高盛和摩根大通四家国际金融机构同时出现,合计持有约227.62万股。其中瑞银持股从半年末约16.74万股增至52.12万股。
外资布局大A是强趋势,芯片行业是重点投资对象,摩尔线程已证实被外资看好,相信后续还会吸引新的资金。
从Token商业化到物理AI
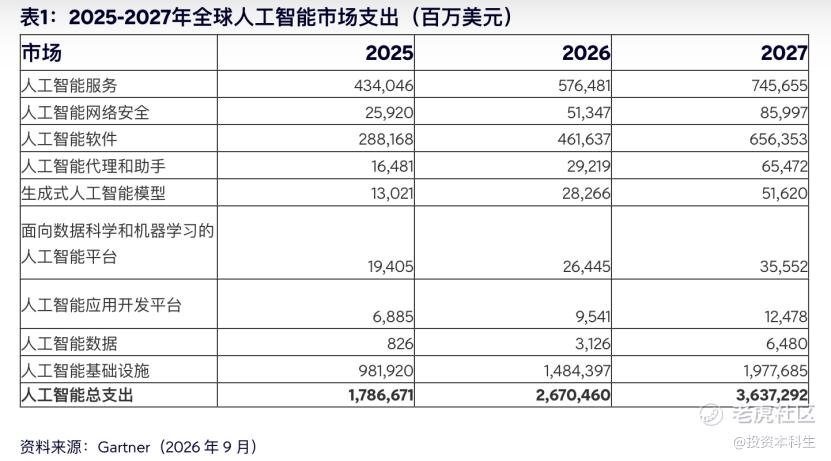
目前整个行业大盘需求还是高速扩张。Gartner预计2026年全球AI支出约2.67万亿美元,同比增长49.5%。
对摩尔线程来说,除了现有智算业务,有两个值得关注的方向,一个是Token商业化,另一个是物理AI。
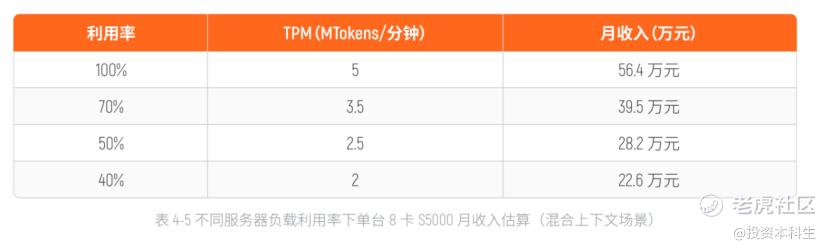
现在不能空谈GPU性能,客户方很在乎Token处理量跟潜在商业回报的联系。此前摩尔线程给S5000的测算:单台8卡S5000服务器,在64K输入长度、满载等特定条件下,理论月收入约64.6万元,Agent混合负载场景下,按40%利用率测算约22.6万元。
另外物理AI方面。中泰电子在财报后点评,认为机器人训练高度依赖物理仿真和合成数据,摩尔线程全功能GPU能够同时支持AI计算、图形渲染和物理仿真。
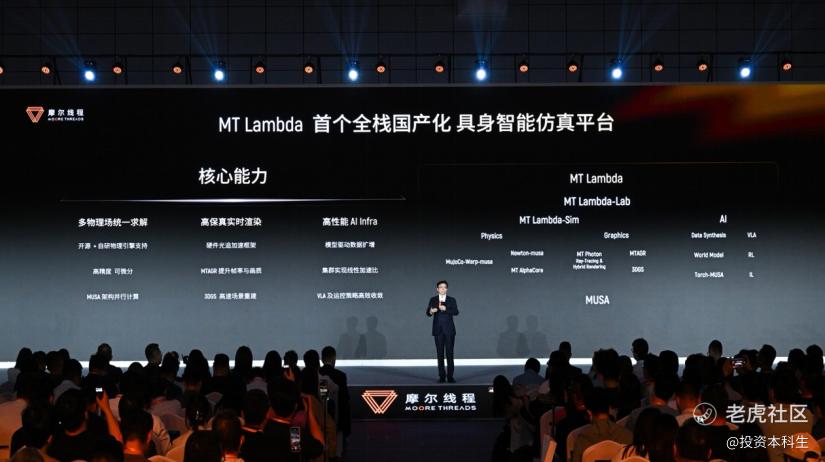
目前公司已推出MT Lambda具身智能仿真平台,10月RLinf工程报告也验证了S5000在世界模型强化学习任务中的适配能力,未来有机会延伸至机器人训练等新场景。
中泰电子判断,国产GPU经过前期导入和今年的商业化爬坡,2027年有望迎来进一步放量。
当前的摩尔线程收入和盈利已经出现拐点,S5000持续交付,新一代GPU加快研发,Token服务和物理AI提供新的增长空间。随着收入继续增长、毛利保持稳定,备货逐步转化为回款,当前估值仍有进一步消化和重估的机会。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
