


美股前瞻10.29,美联储暂停,谷歌重挫微软逆涨,Marvell抢“光”,今晚PCE+亚马逊接力!
大盘:三连涨之后,AI交易开始按现金回报分层。
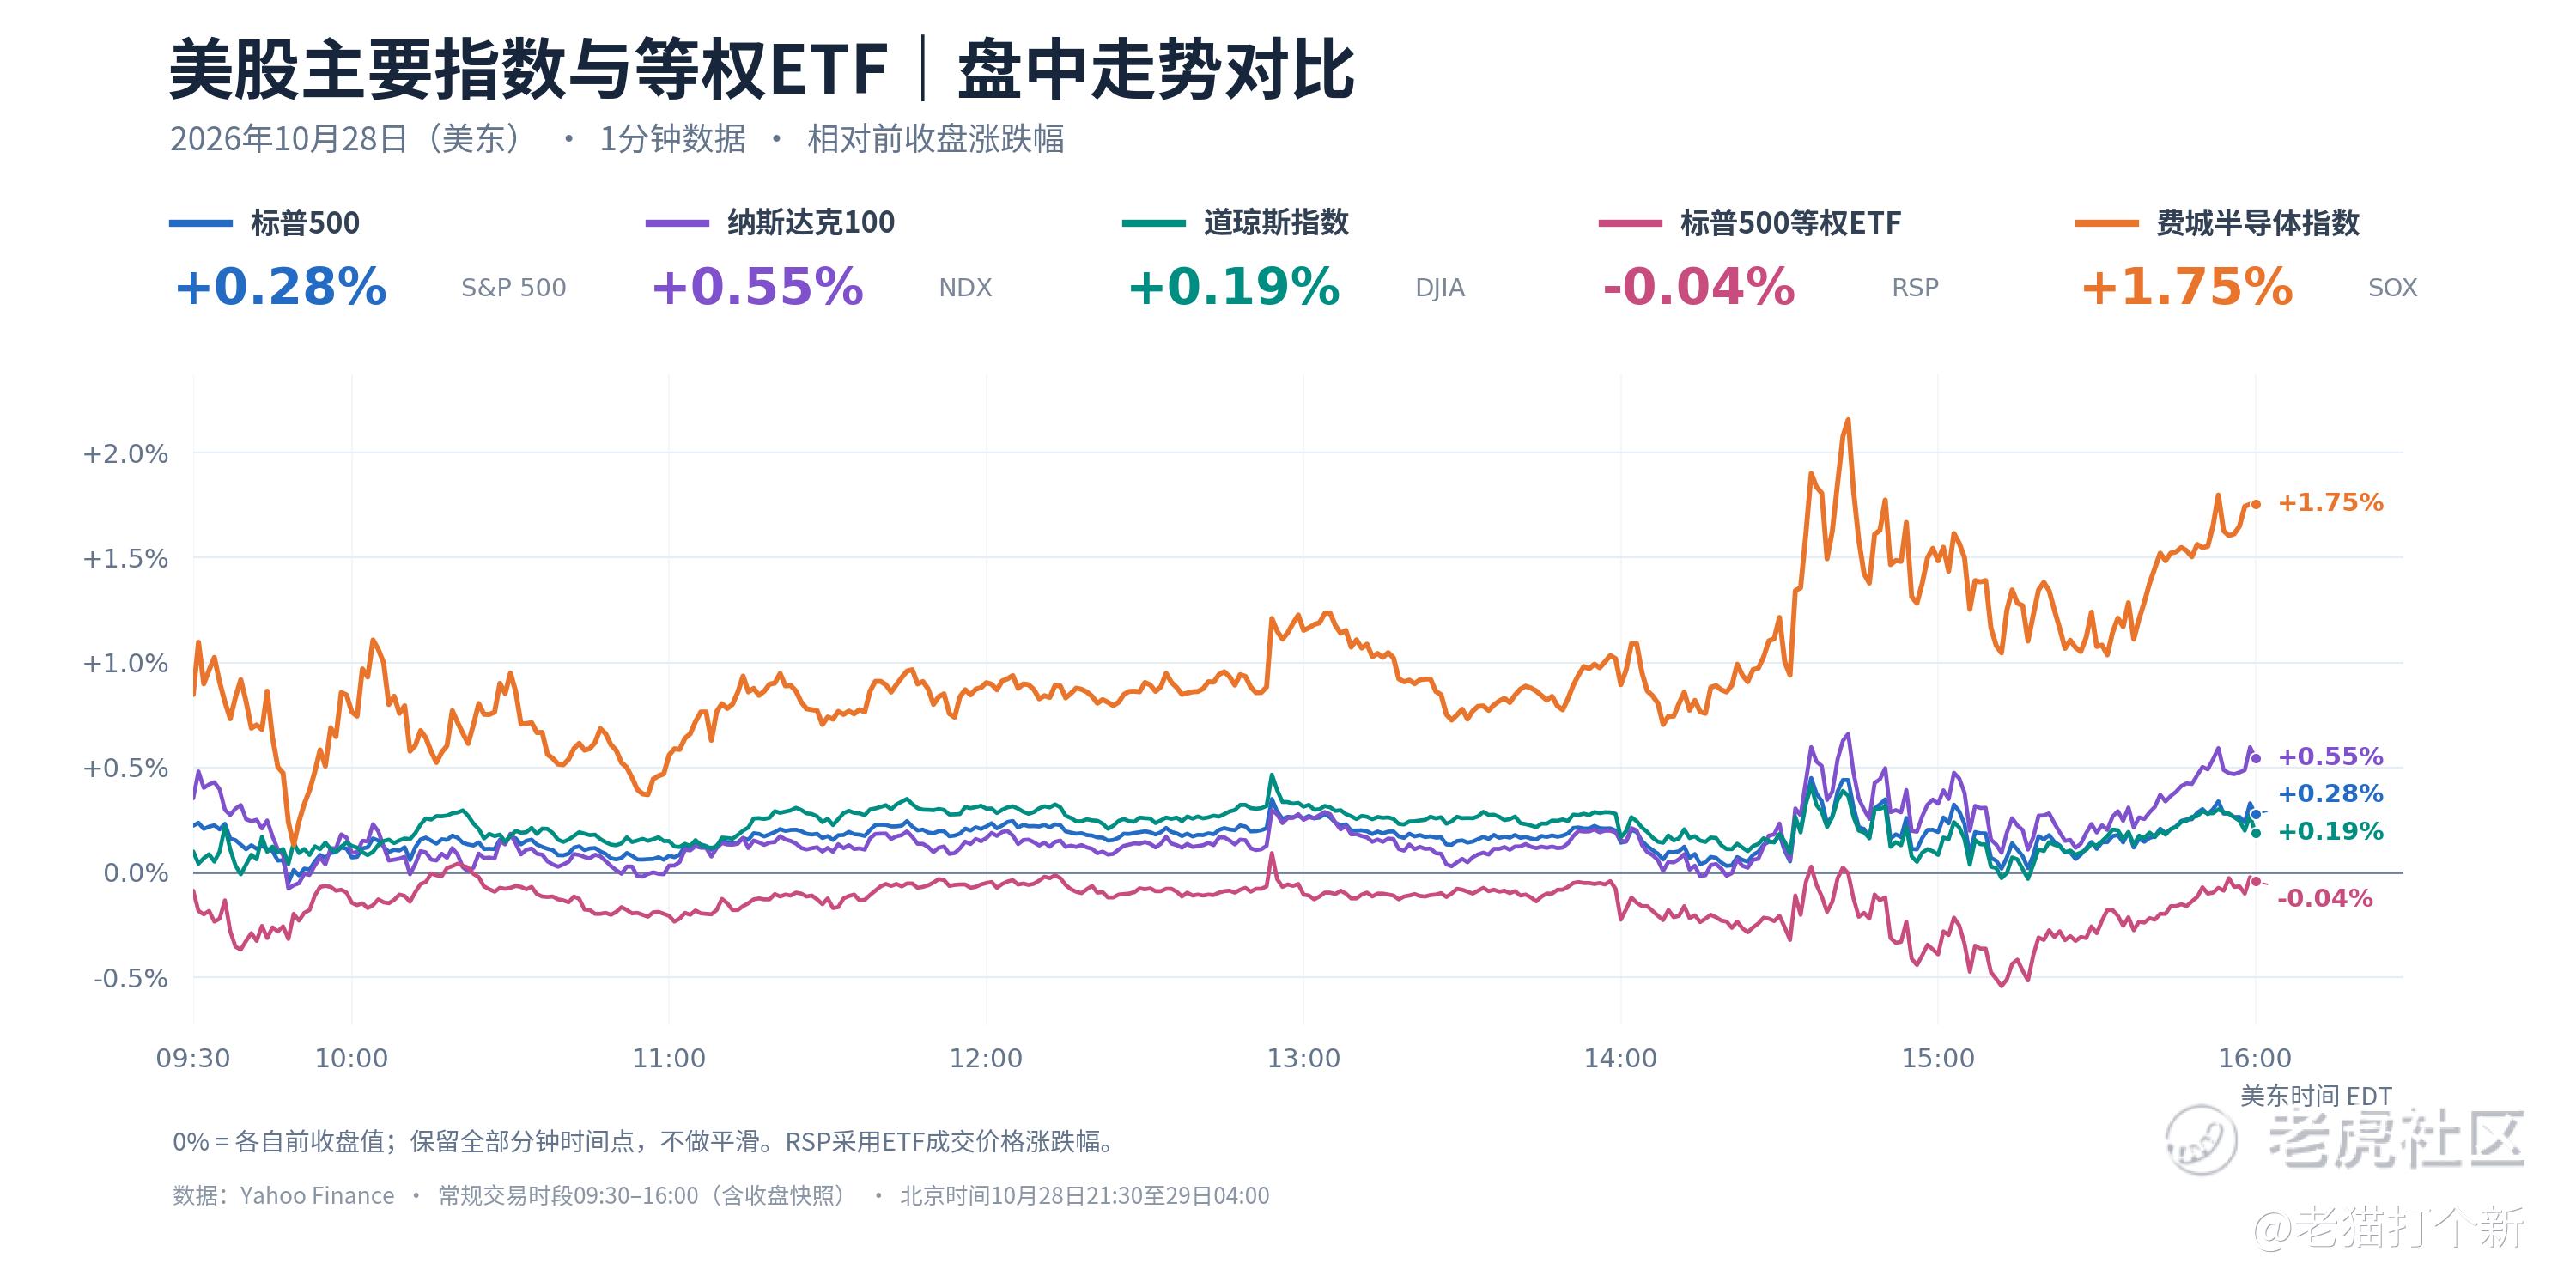
周三美股三大指数连续第三个交易日收涨:标普500涨0.28%,报7743.98点;纳指涨0.27%,报26549.85点;道指涨0.19%,报52475.10点。纳斯达克100涨约0.55%,费城半导体指数涨1.75%。但标普500等权ETF RSP微跌0.04%,指数与普通成分股的表现仍有距离,反弹尚未形成全面普涨。
资金继续集中在AI硬件与云基础设施。SK海力士涨超13%,闪迪涨7.66%,美光涨近6%,希捷和西部数据涨超4%;甲骨文涨约11%,CoreWeave和Nebius涨约7%。光通信同步走强,Lumentum涨超5%,AAOI涨近7%,Credo、Astera Labs和康宁涨近4%。
利率端却没有配合全面宽松:10年期美债收益率回到约5.02%,2年期降至约4.70%,美元指数回落至102.12附近。短端下行、长端上行,意味着市场下调了部分后续紧缩预期,但长期融资成本仍高。高估值资产获得的利率支持有限,财报需要拿出更扎实的回报。
盘后,微软上涨、谷歌一度跌超10%,ServiceNow也大幅下挫,纳指期货随之承压。同样投入AI,市场已经开始区分收入兑现、现金回收和未来融资需求。 今晚GDP、PCE与亚马逊财报接力,检验的是这轮反弹能否同时承受高利率和高投入。
美联储:暂停加息,12月选项仍然敞开。
美联储以10比2维持联邦基金利率目标区间在3.75%—4%,库克与哈马克主张加息25个基点。声明把经济增长评价由“稳健”上调为“强劲”,同时强调等待更多信息,以判断确保通胀回到2%所需的政策立场。沃什拒绝预判12月决定,后续加息仍取决于数据。
这次会议的新增信息还包括制度调整:每年八次会议总数保持不变,2027年其中一次改为战略讨论,不进行利率投票、不发布政策声明;2028年增至两次。减少的是常规利率决策次数。沃什反对在正常时期提前承诺利率路径,也意味着市场更需要随经济数据调整预期。
对美股,暂停提供了观察窗口,却没有确定融资成本已经见顶。沃什同时强调,AI投资也会受到利率影响。云厂商的债券融资、租赁承诺和硬件供应商的估值,都要接受资金成本的约束。今晚PCE能否缓和通胀压力,比单独重复“美联储不动”更有交易价值。
微软:Azure继续加速,现金回报支撑正面重估。
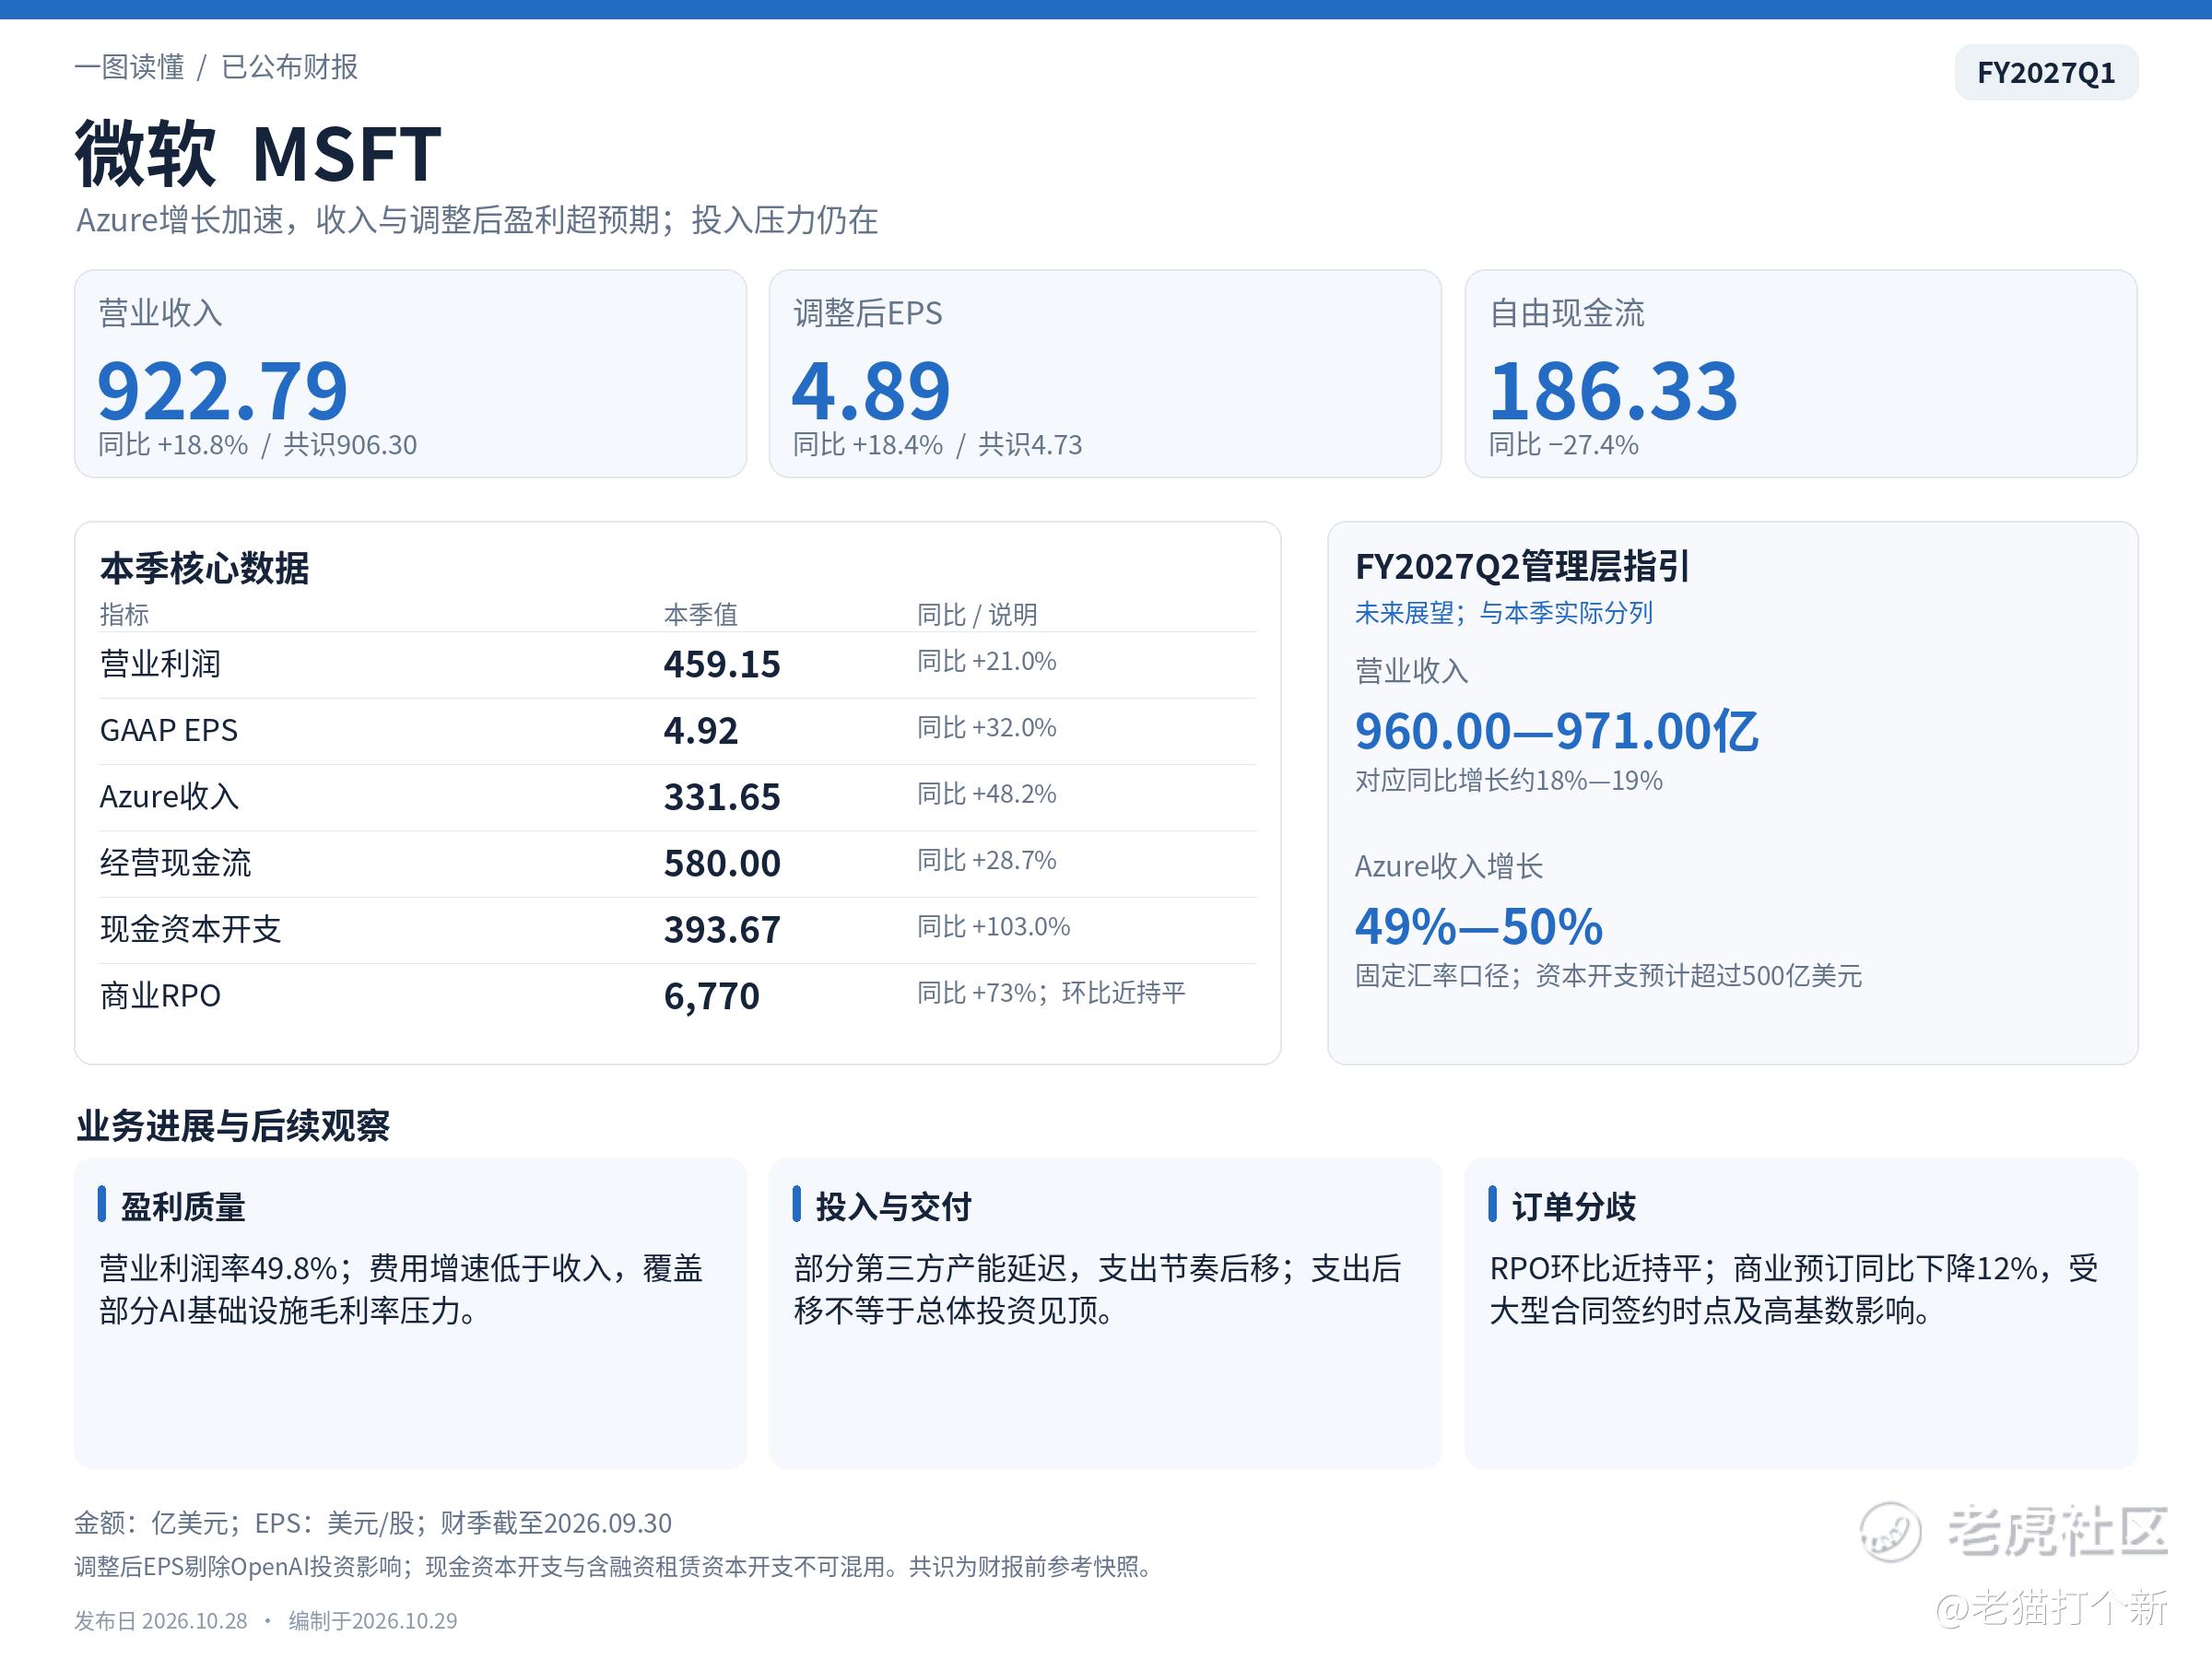
营收与调整后EPS均超预期,Azure增长48%,较上季43%加快;下一季Azure固定汇率增长指引为49%—50%。投资核心是云需求正在转成收入和利润,且仍能留下正自由现金流。 本季自由现金流186亿美元,虽同比下降27%,仍为后续投入提供支持。不过,现金开支低于预期部分涉及产能延迟,商业RPO环比近持平、新增预订承压,尚不足以确认投资高峰已过。微软获得的估值支持,来自已经兑现的增长与现金回报,持续性仍要由订单补充和后续交付验证。
谷歌:云翻倍,广告与现金流缺口仍让市场失望。
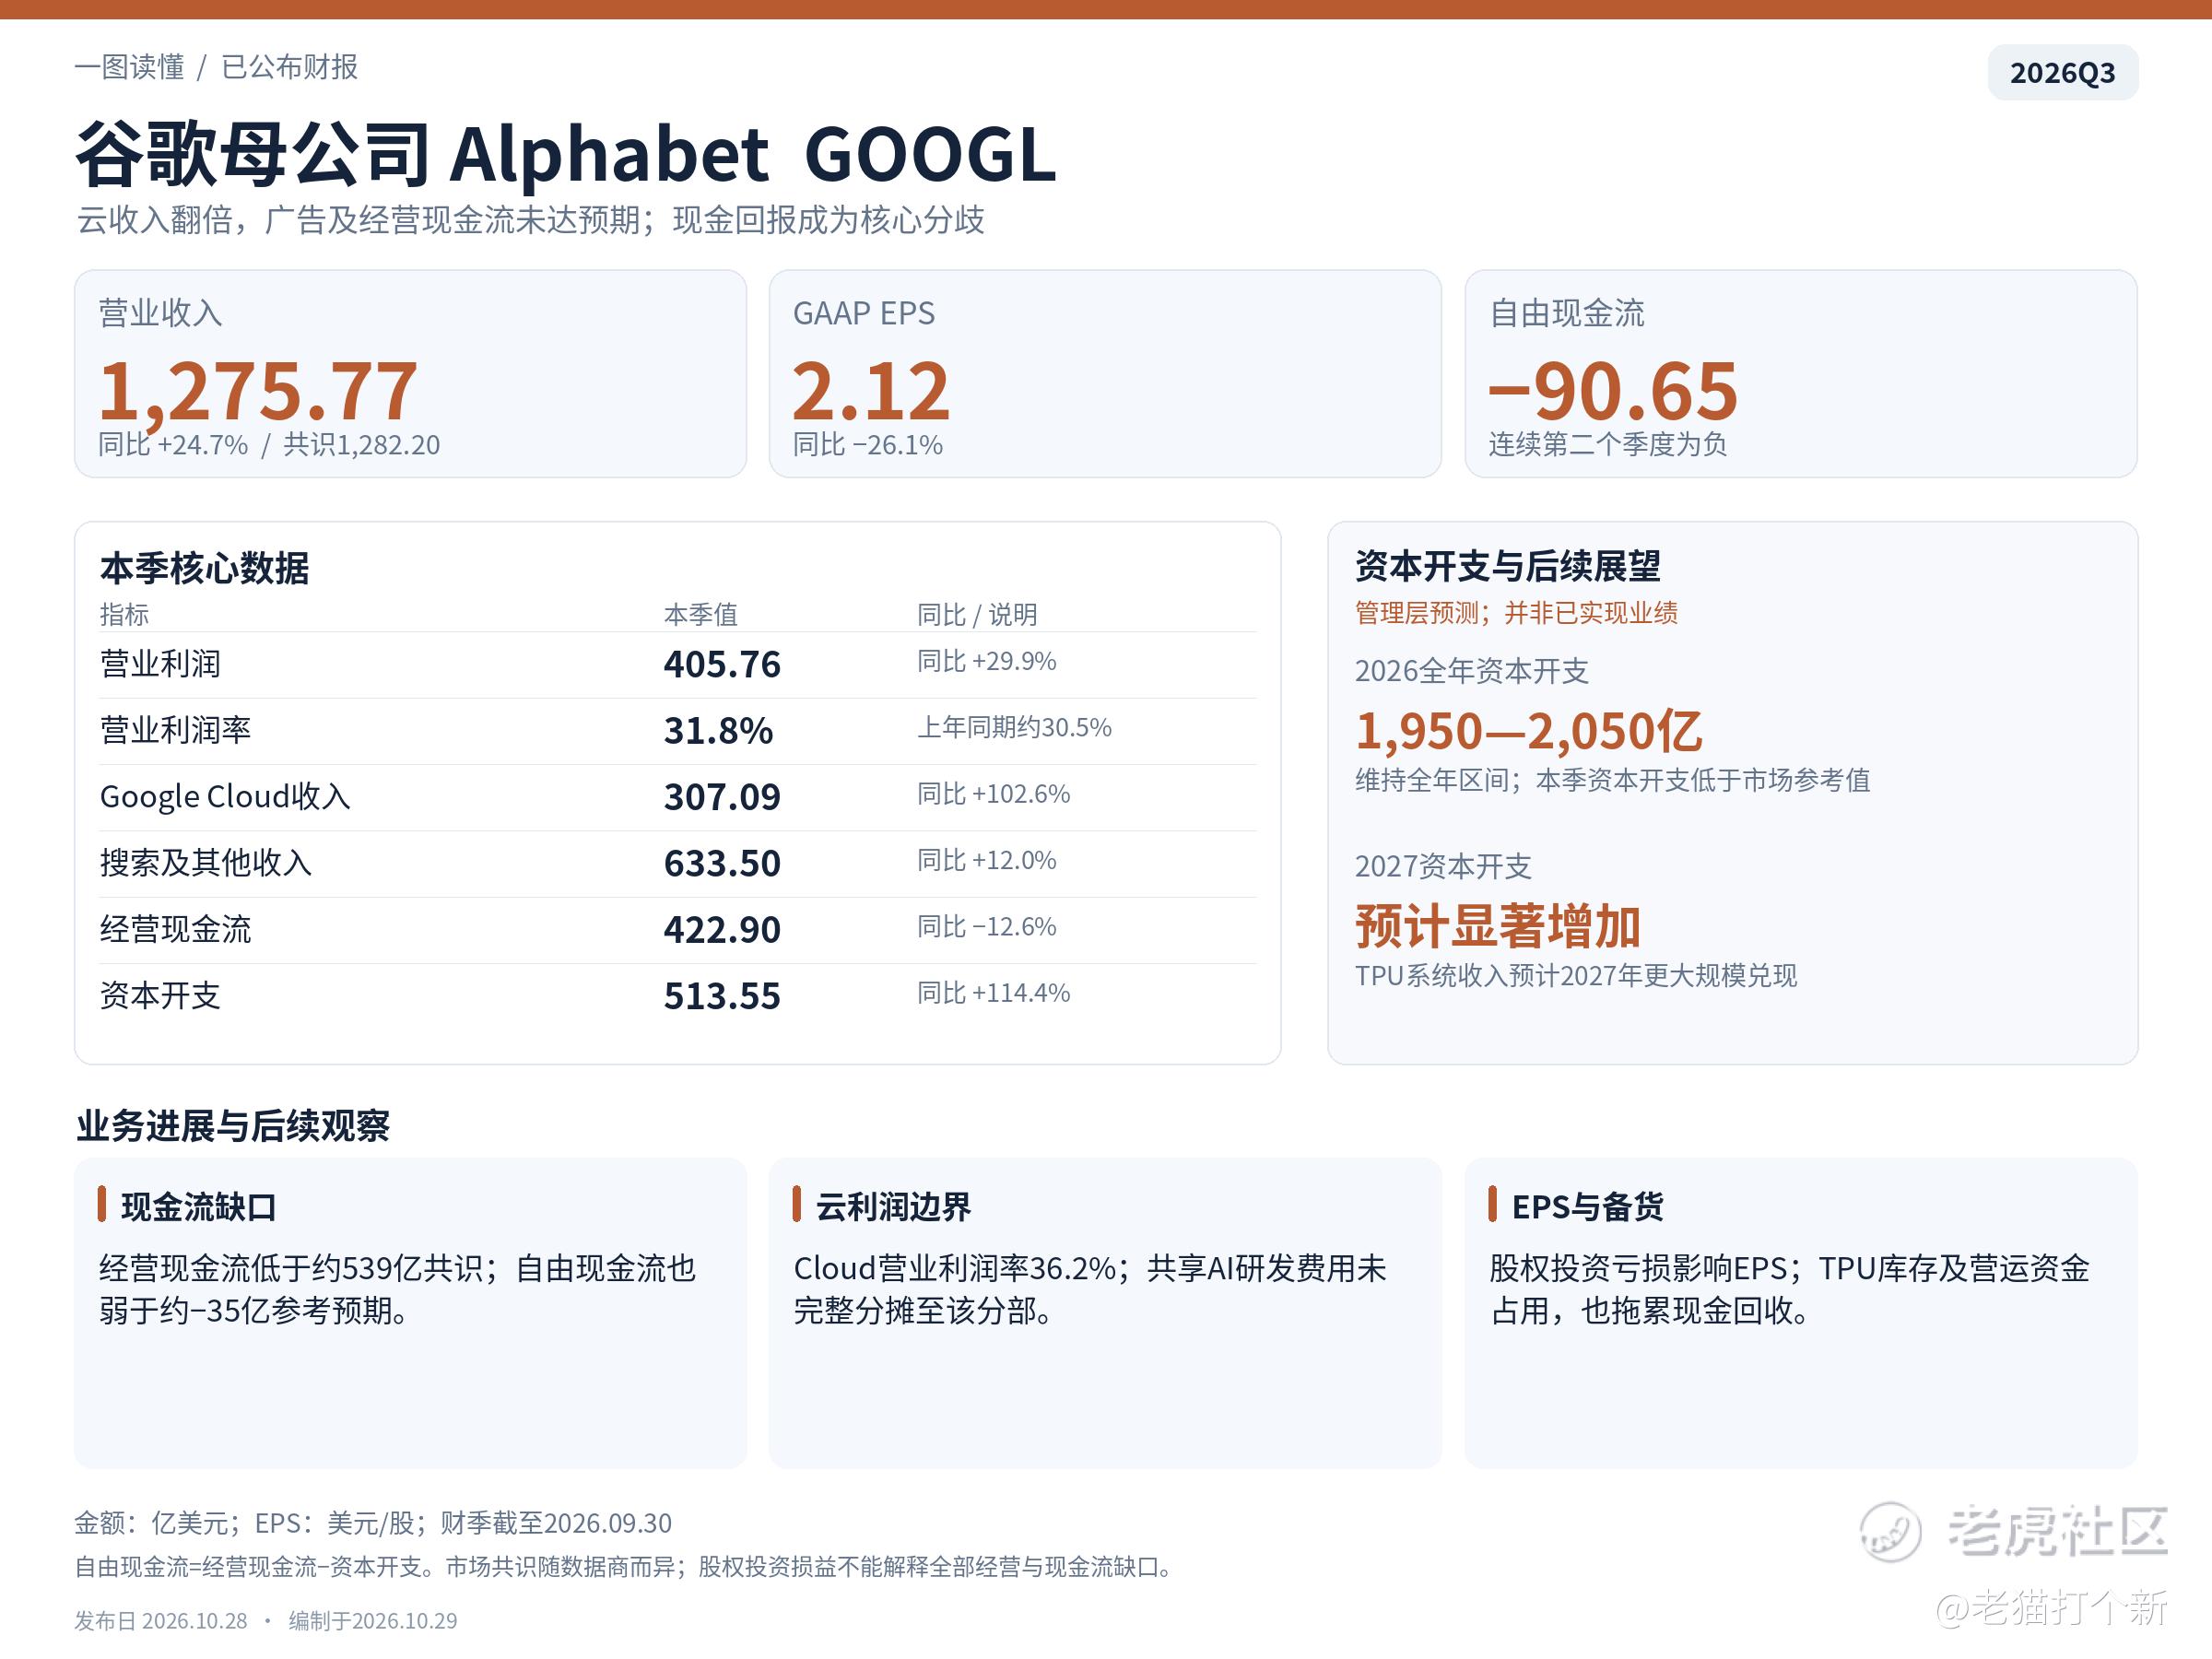
营收增长25%,Google Cloud增长103%,但搜索广告、集团营业利润和经营现金流均低于预期,自由现金流连续第二季为负。投资核心是广告现金牛能否继续支持AI扩张,以及TPU备货何时转成回款。 本季资本开支低于预期,自由现金流却更差,经营现金流不足是重要原因。股权投资亏损拖累EPS,也无法解释全部经营缺口。云分部利润率升至36.2%,但共享AI研发费用未完整计入;集团层面的投入回报,仍需要搜索变现和现金回收共同证明。
甲骨文:明确现金流转正时间,先缓解融资焦虑。
甲骨文预计2028财年下半年自由现金流转正,2029财年至少达到300亿美元;2027—2030财年投资周期额外融资预计不超过200亿美元,不含已有债务再融资和此前已完成的增发。公司同时预计资本开支在2027—2028财年达到高位,之后回落。
这份展望给出了市场此前缺少的两项信息:资金缺口可能延续多久、还需要筹集多少资金。它有助于缓解持续增发和举债的担忧,也解释了云基础设施股票白天的强势。
但这些仍是远期目标,执行依赖数据中心按期上线、客户用量兑现和回款。与谷歌放在一起看,市场关注的已从“建设规模多大”,进一步转到“建设之后每股能留下多少现金”。
Marvell与Lumentum:抢占光器件产能,交易代价先被市场计入。
Marvell正就收购Lumentum深入谈判,最快可能下周宣布,尚未达成最终协议。消息后Lumentum盘后上涨、Marvell明显下跌,交易价格、支付方式与最终条款仍待披露。
两家公司的能力具有互补性:Marvell提供定制芯片、网络及光互连信号处理芯片,Lumentum提供激光器等光学器件。这些器件负责将电信号转换为光信号,让数据在AI集群内部及数据中心之间传输。取得光侧产能,有机会改善供货保障并拓展整套互连方案。
这笔潜在交易的投资核心是稀缺产能的控制权,以及取得控制权的成本。 Lumentum可能获得收购溢价;Marvell股东则要承担融资、摊薄和整合的不确定性。已有客户的供货安排能否延续、独立供应商地位如何保持,也会影响收购后的实际回报。光通信产业价值被重估的同时,各家供应商能分到多少利润,仍取决于产品和客户位置。
ServiceNow:收入仍增两成,后续合同增速与盈利质量遭重估。
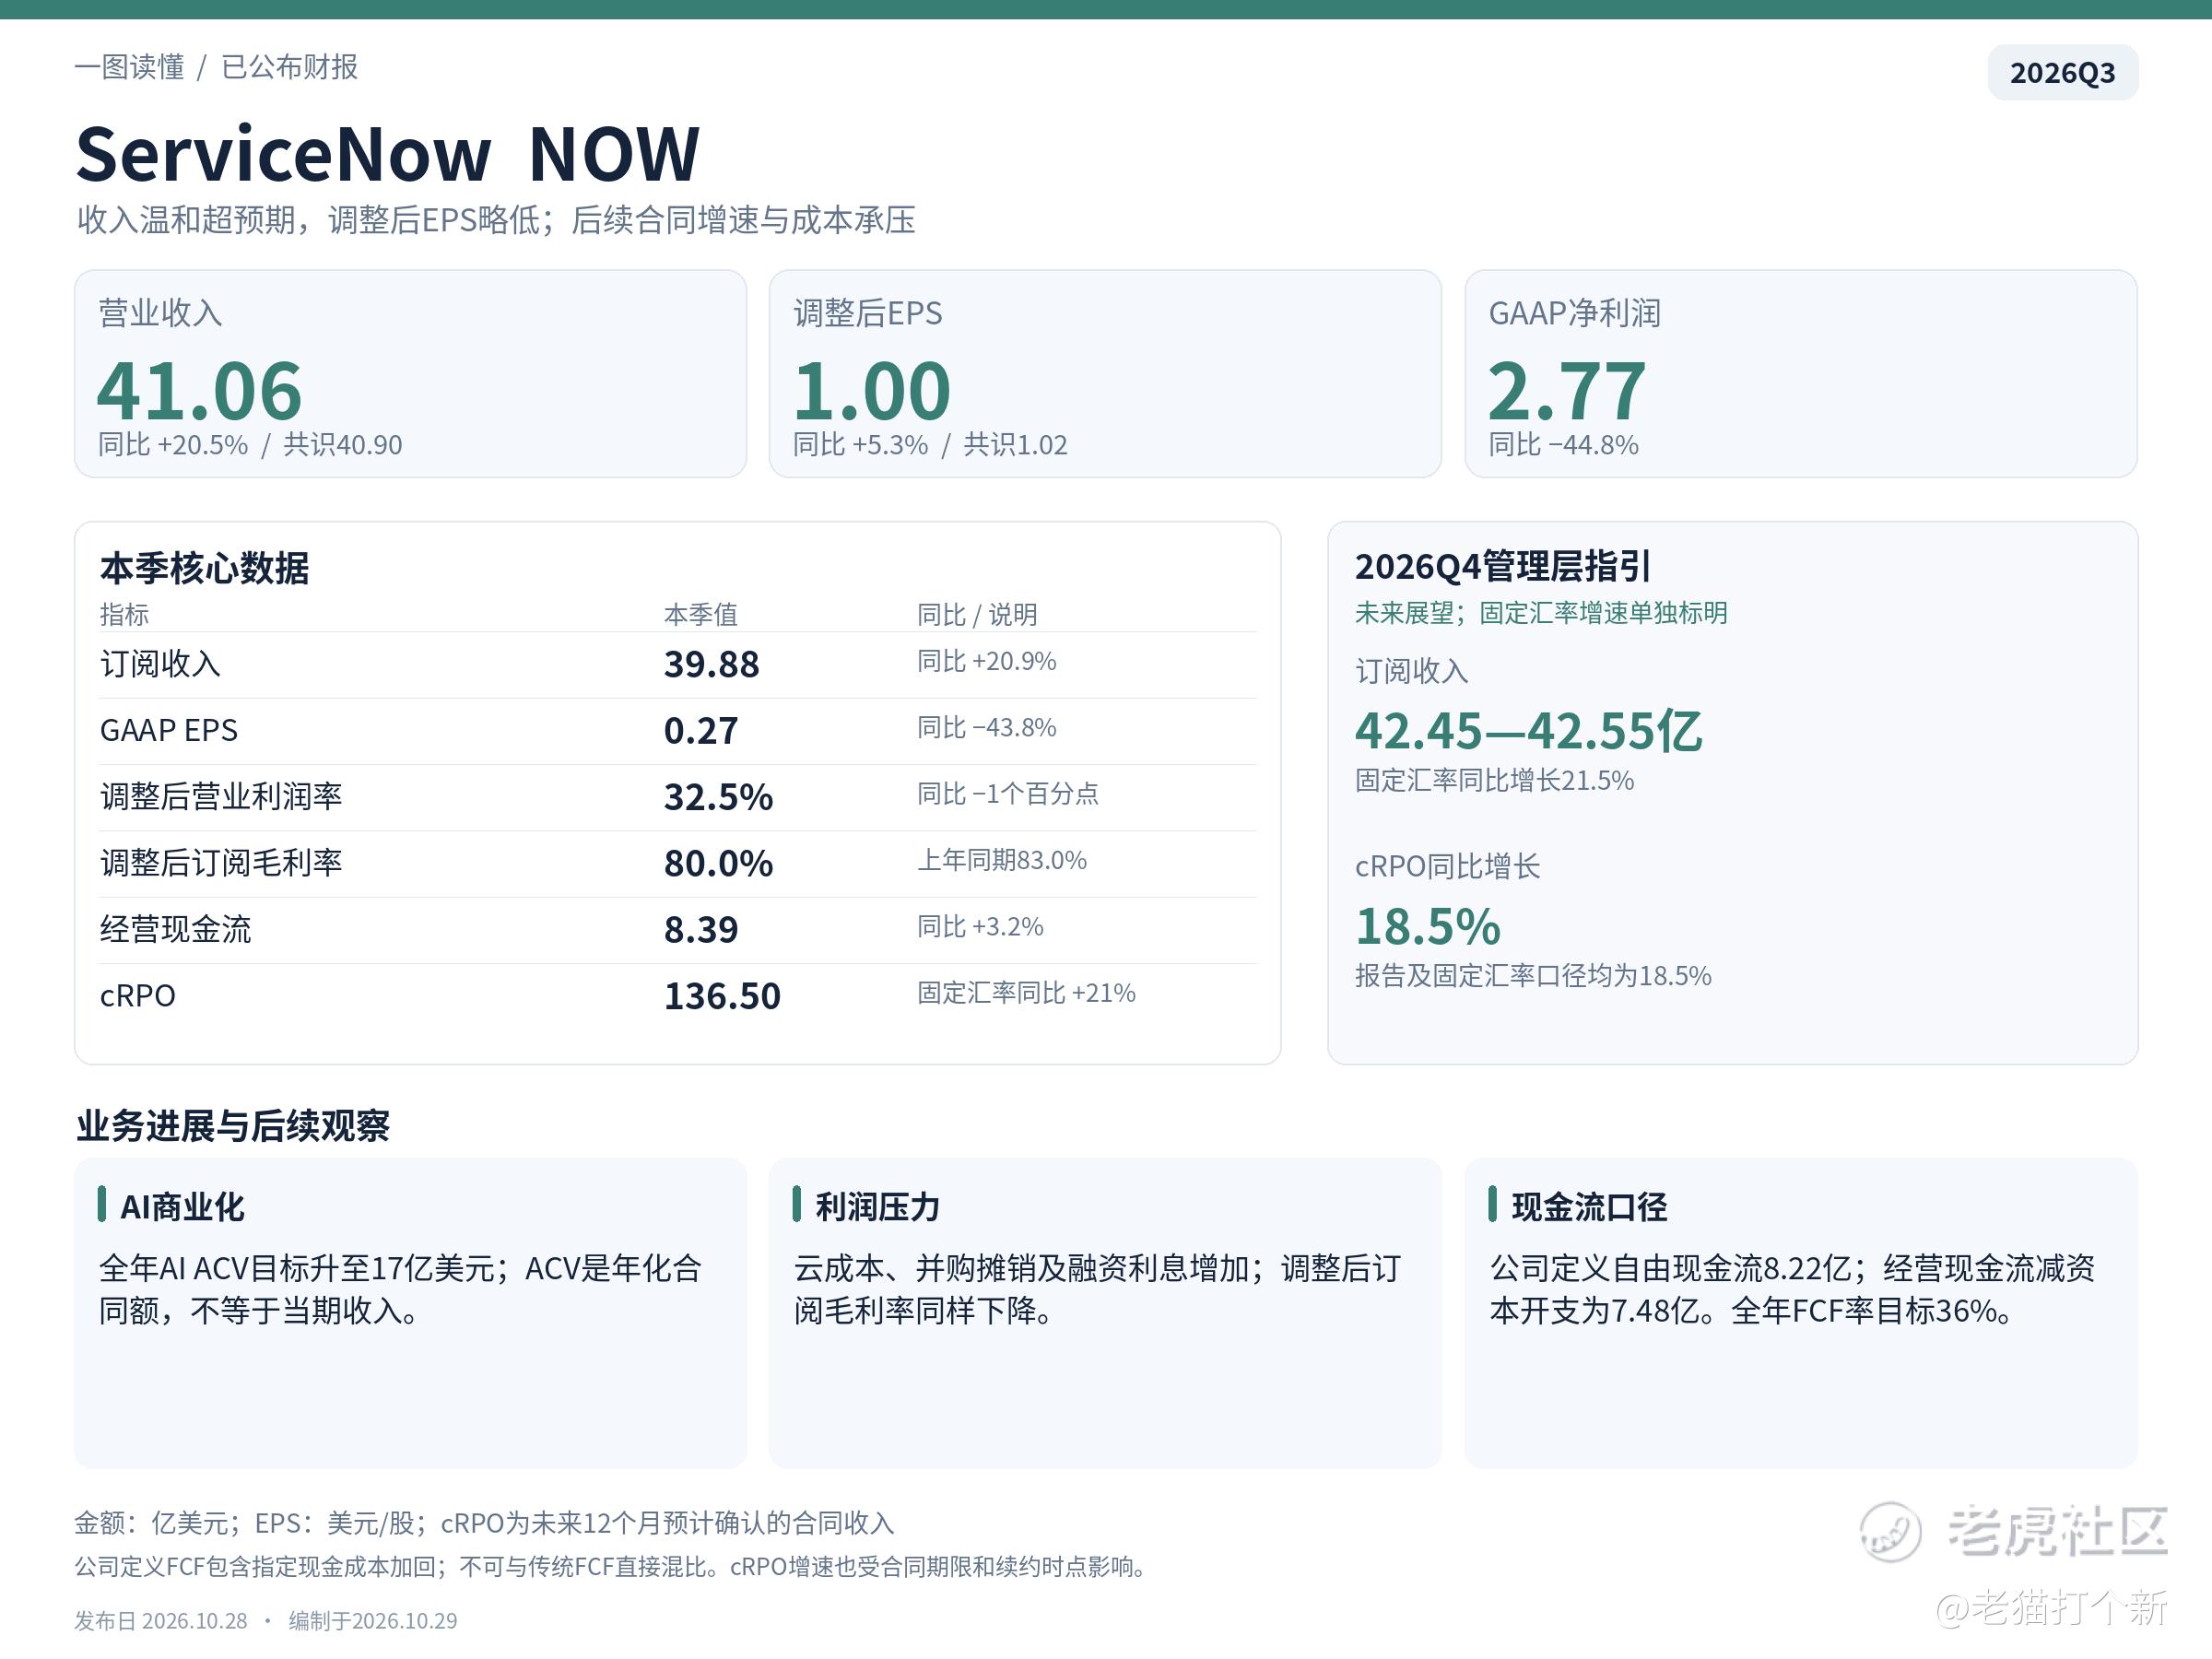
营收增长20.5%、略高于预期,调整后EPS为1美元、略低于共识;Q4 cRPO固定汇率增速指引降至18.5%,低于本季21%。投资核心是AI合同能否推动后续收入加速,并覆盖云成本与并购融资成本。 AI年化合同额目标上调至17亿美元,续约率也保持强劲,但调整后订阅毛利率下降,盈利增速落后于收入。盘后大跌反映市场同时下调增长与利润预期。公司定义自由现金流还包含指定费用加回,现金回报改善的力度需结合经营现金流判断。
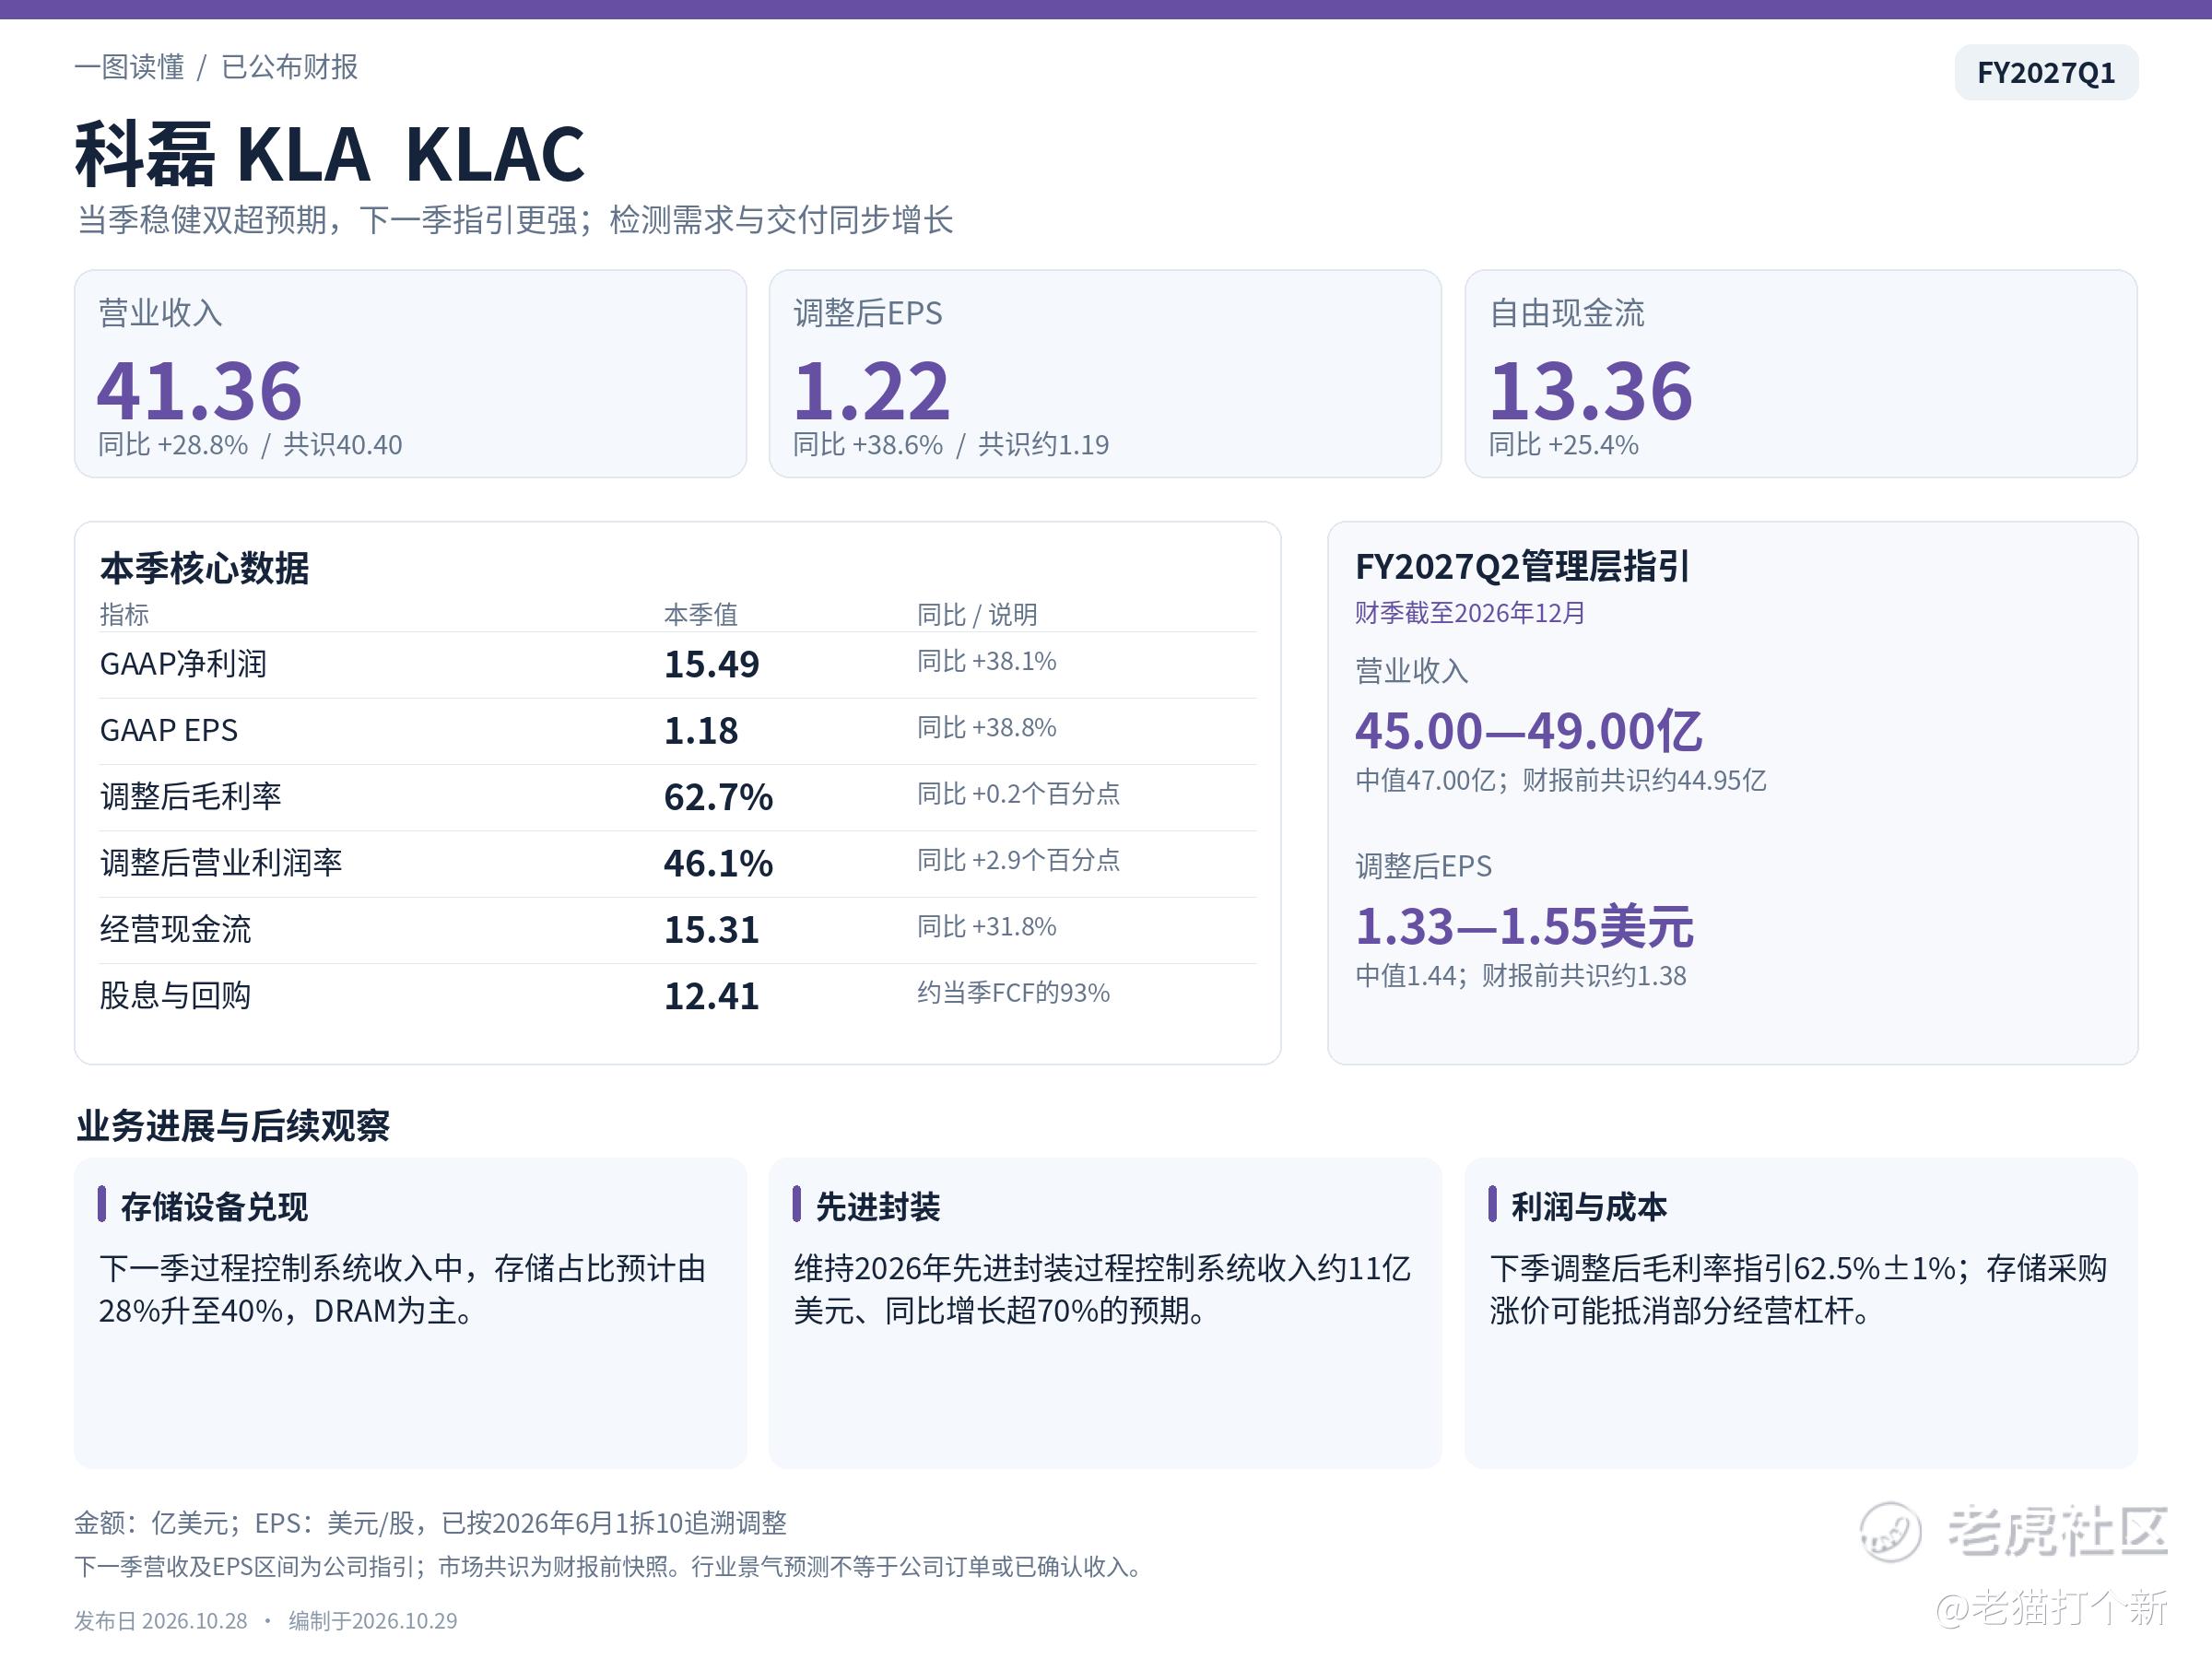
科磊:当季小幅超预期,下季指引推动盈利上修。
营收和调整后EPS温和超预期,下一季收入指引中值47亿美元、高于约44.95亿美元共识,调整后EPS中值也高于预期。投资核心是先进逻辑、HBM和封装复杂度提高,正在增加检测需求并转为设备交付。 本季调整后营业利润率达46.1%,下一季过程控制系统收入中的存储占比预计由28%升至40%,增长来源进一步扩大。主要制约是存储采购涨价带来的成本压力,以及备货能否顺利转为交付和现金;行业高景气仍需持续兑现为公司盈利。
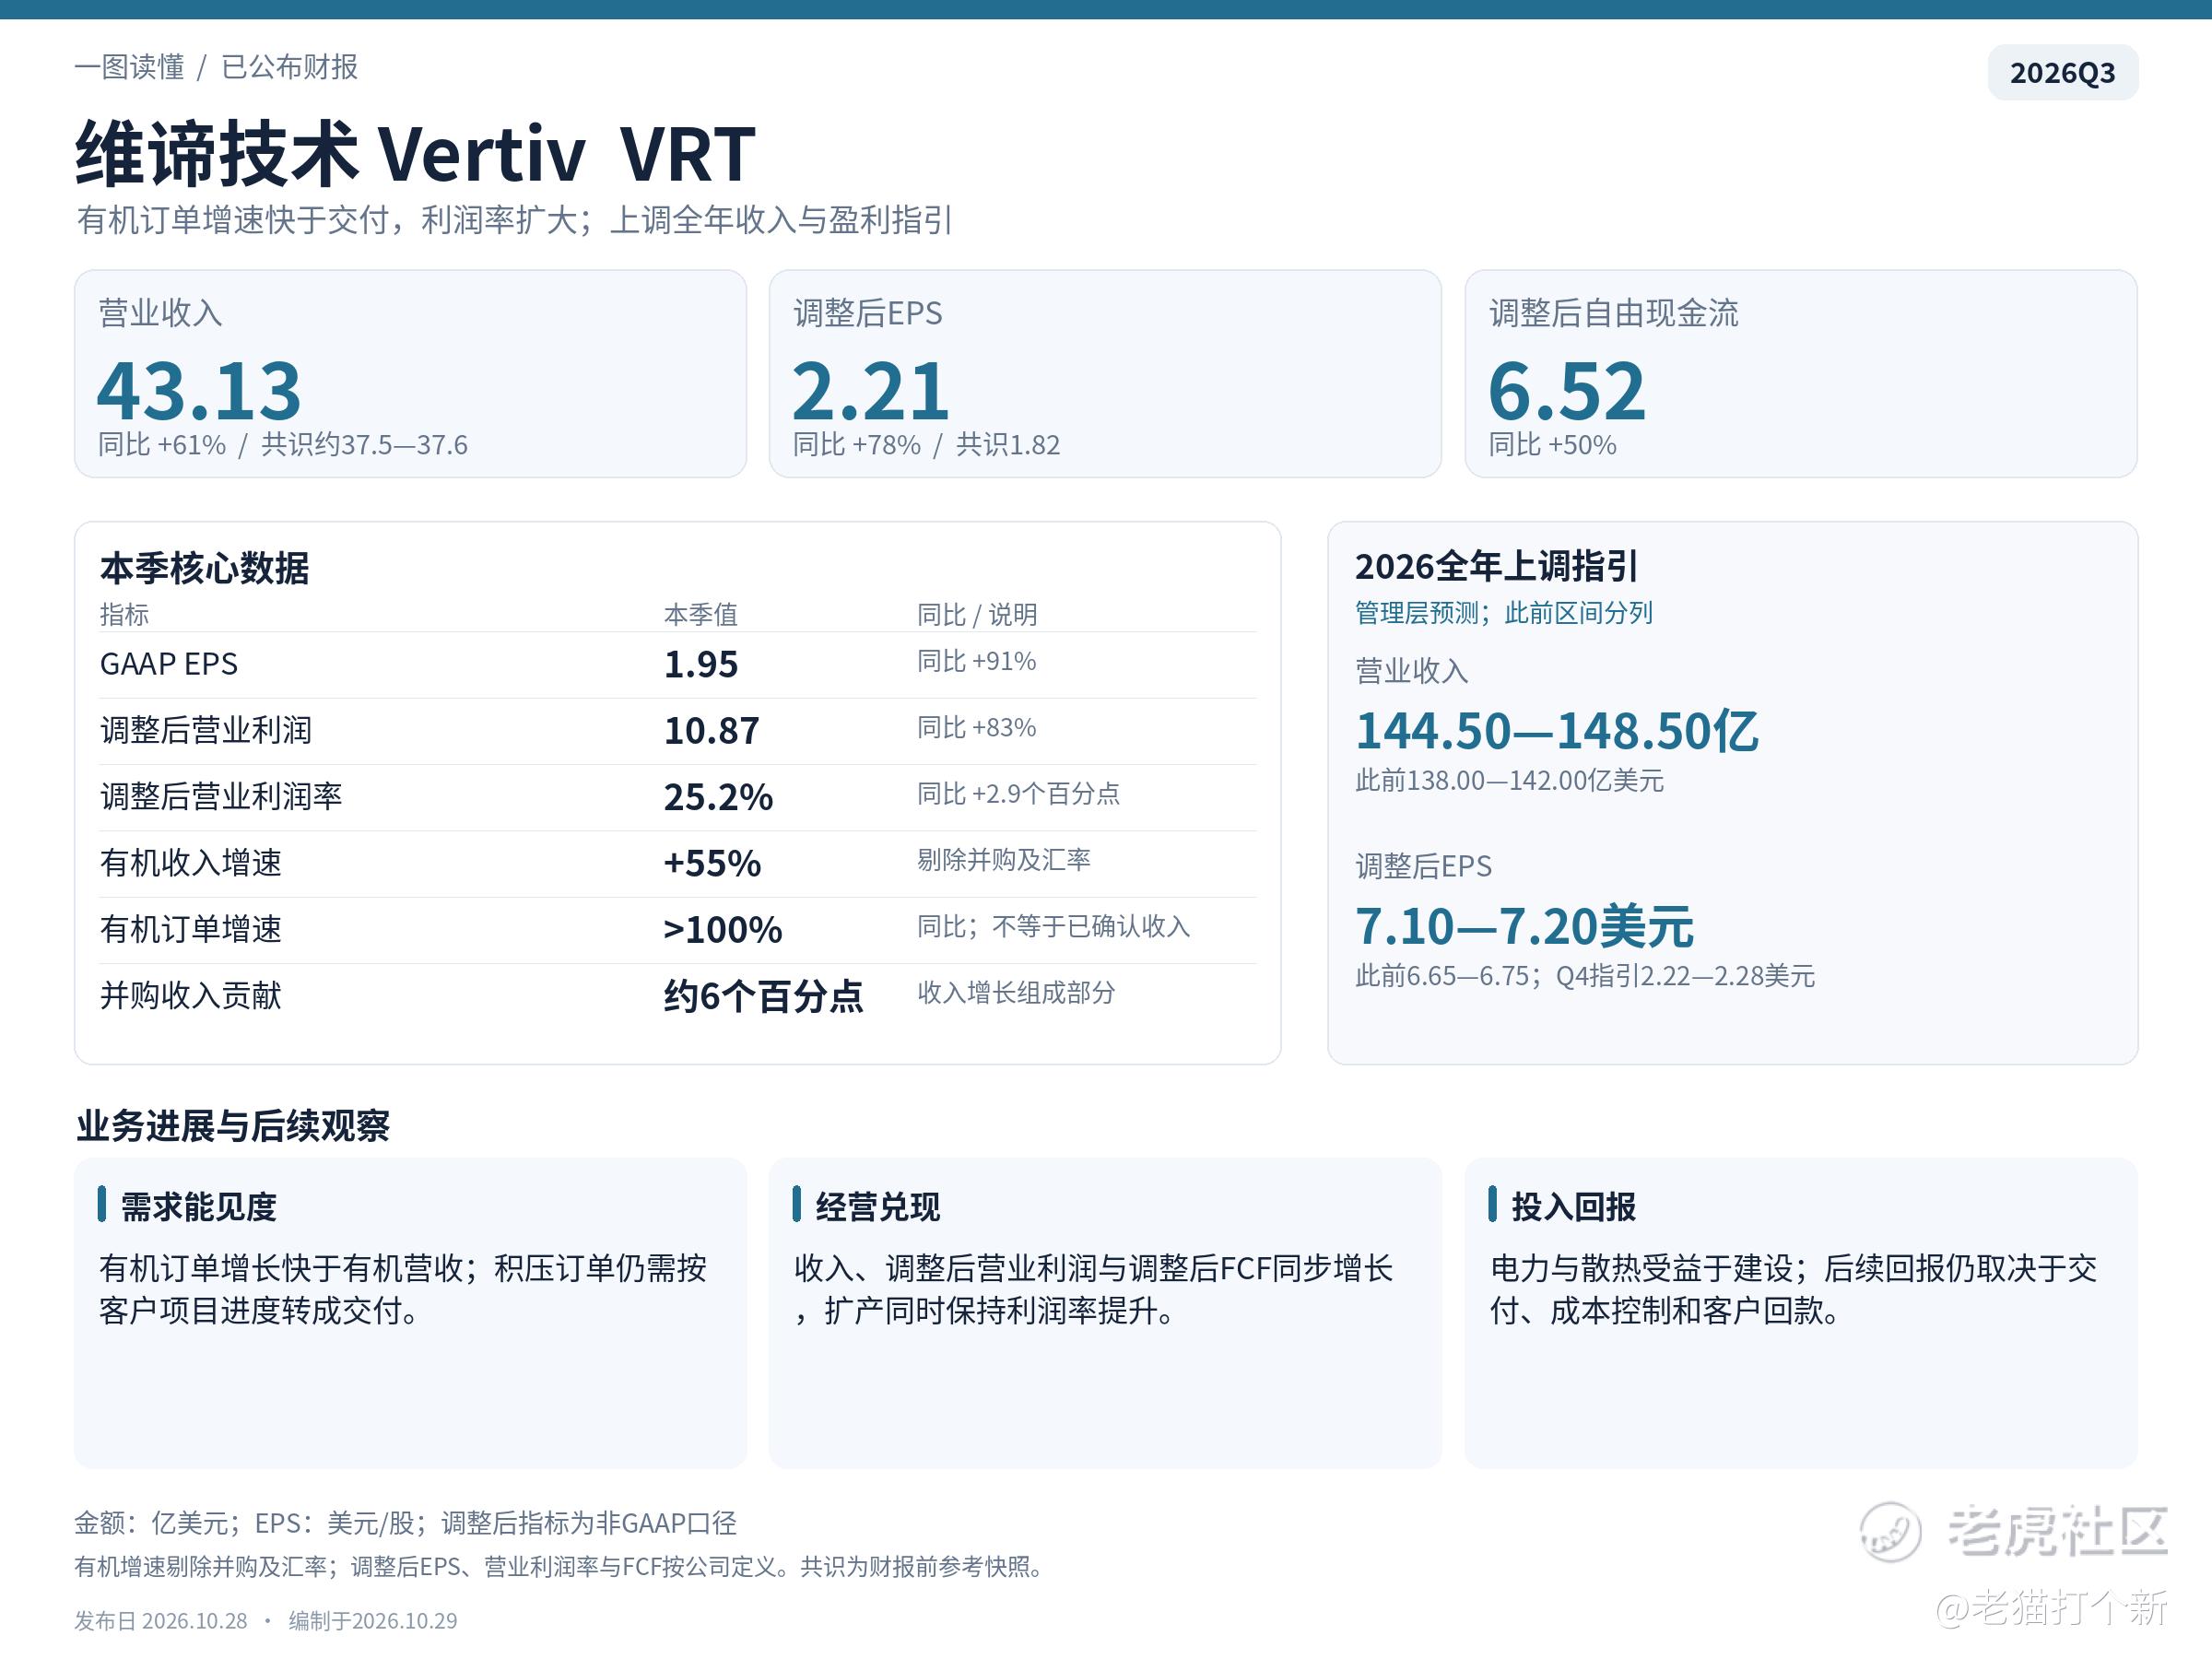
维谛:订单、利润和现金同步增长,电力散热需求继续兑现。
营收增长61%、调整后EPS增长78%,均明显超预期,公司上调全年收入与EPS指引。投资核心是有机订单增速超过100%,快于55%的有机收入增速,后续交付仍有支撑。 调整后营业利润率升至25.2%,调整后自由现金流增长50%,说明建设需求已转化为经营回报。相较单纯增加订单,这种收入、利润与现金同步改善更有说服力。后续价值取决于产能扩张能否保持交付效率,以及客户项目推进时持续收回现金。
存储:强业绩支撑反弹,今晚闪迪检验NAND需求。
海力士财报与长期供货安排继续提振板块,昨夜存储股普涨。但HBM、普通DRAM、NAND和HDD的产品周期各不相同,海力士的强势不能直接替代闪迪的盈利判断。
闪迪今晚盘后放榜,重点是企业级SSD增长、NAND价格与出货组合,以及下一季指引。涨价能否持续转成毛利和现金,是这轮反弹的重要验证。云厂商投入增加支持存储需求,但供应商盈利能维持多久,还受到新增产能、库存和客户采购节奏影响。
今晚宏观日历:GDP与PCE同场,增长和通胀一起验。
以下均为北京时间,按公布时间排序。
20:30,美国第三季度实际GDP初值、9月个人收入与支出、PCE及核心PCE物价指数,同时公布当周初请失业金。 GDP要拆消费、企业投资、库存与净出口;PCE重点看核心环比及服务通胀。强增长若伴随通胀回落,有利于盈利预期;若需求与通胀同步偏强,12月紧缩预期可能回升,反过来压制科技股估值。
21:15,欧洲央行公布利率决议;21:45,拉加德举行记者会。 欧洲已进入冬令时,本次北京时间较夏令时晚一小时。关注政策路径对欧元、美元与全球债券收益率的影响。
今晚财报日历:盘前看医药、支付与工业,盘后聚焦亚马逊、闪迪和英特尔。
盘前重点:礼来LLY、万事达MA、卡特彼勒CAT。 礼来看减重药放量、产品组合和全年指引;万事达看消费及跨境支付,与Visa形成对照;卡特彼勒看电力需求、订单与工业终端表现。默沙东MRK、百时美施贵宝BMY、林德LIN、特灵科技TT和奥驰亚MO也在盘前披露。
盘后重点:亚马逊AMZN、闪迪SNDK、英特尔INTC。 亚马逊需要同时回答AWS增长、算力交付、资本开支和自由现金流;闪迪检验NAND与企业级SSD景气;英特尔看服务器需求、毛利率、代工亏损与先进制程进展。另关注星巴克SBUX和吉利德GILD。
上述盘后财报对应北京时间10月30日凌晨04:00之后。亚马逊、英特尔电话会在05:00,闪迪电话会在04:30。今晚先由PCE影响利率定价,再由亚马逊回答另一家大型云厂商能否将AI需求转成现金回报。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
