


谷歌云利润翻三倍,股价却跌近10%:AI开始算现金账
10月28日,Alphabet公布第三季度财报,Google Cloud收入307亿美元,同比增长103%,营业利润111亿美元,同比增长209%,利润率达到36.2%。
云业务交出这样的成绩,Google股价盘后却跌了近10%。
另一组数字更能解释市场反应:当季资本开支514亿美元,经营现金流423亿美元,自由现金流为负91亿美元。其中52亿美元是当季支付的欧盟罚款,仅这一项就超过缺口的五成——缺口并不全部来自AI投入。管理层还预计,2027年资本开支将继续显著增加。
把微软和甲骨文放在一起看,这次分歧就很清楚了。三家公司都在扩大AI算力投资,但现金回收的节奏已经不一样。
云收入翻倍,TPU改变了增长结构
Google Cloud一年前的季度收入为151.6亿美元,营业利润35.9亿美元;如今收入翻倍,营业利润超过111亿美元,确实已经成为Google的重要利润来源。
但103%的增速里包含了TPU系统销售。云服务主要按客户使用量收费,TPU整套系统则涉及提前备货、设备交付和集中确认收入,两者的现金流周期、利润率及估值方式都不同。
Google并未单独披露TPU系统销售额,因此不能把103%直接理解成传统云服务收入翻倍。不过需求有支撑:Cloud积压订单达到5610亿美元,管理层预计其中略高于55%将在未来24个月确认收入。
问题在于交付。Google仍受到算力供应约束,需要采购第三方计算资源来满足客户需求,这部分成本可能压低后续季度利润率。
所以Cloud接下来不只是看增长快不快,还要看新增收入中有多少来自持续使用的云服务,以及自有算力投产后能留下多少利润。
Google的底牌,仍是用户入口和自研算力
搜索及相关业务本季收入634亿美元,同比增长12%,低于上一季度17%的增速。管理层表示,汇率是增速放缓的最大因素;与此同时,搜索查询量的同比增速却达到五年来最高。
AI Mode正在改变这门生意。更长的查询、更复杂的推理意味着更高的计算消耗,而目前AI Mode广告变现效率仍低于传统搜索。用户使用量增长,未必马上转化成同等比例的利润。
但Google的优势也在这里。Gemini已经拥有十亿级用户,背后还有Search、Chrome、Android和YouTube这些成熟入口。模型能力可以被追赶,全球规模的用户关系和广告分发渠道没有那么容易复制。
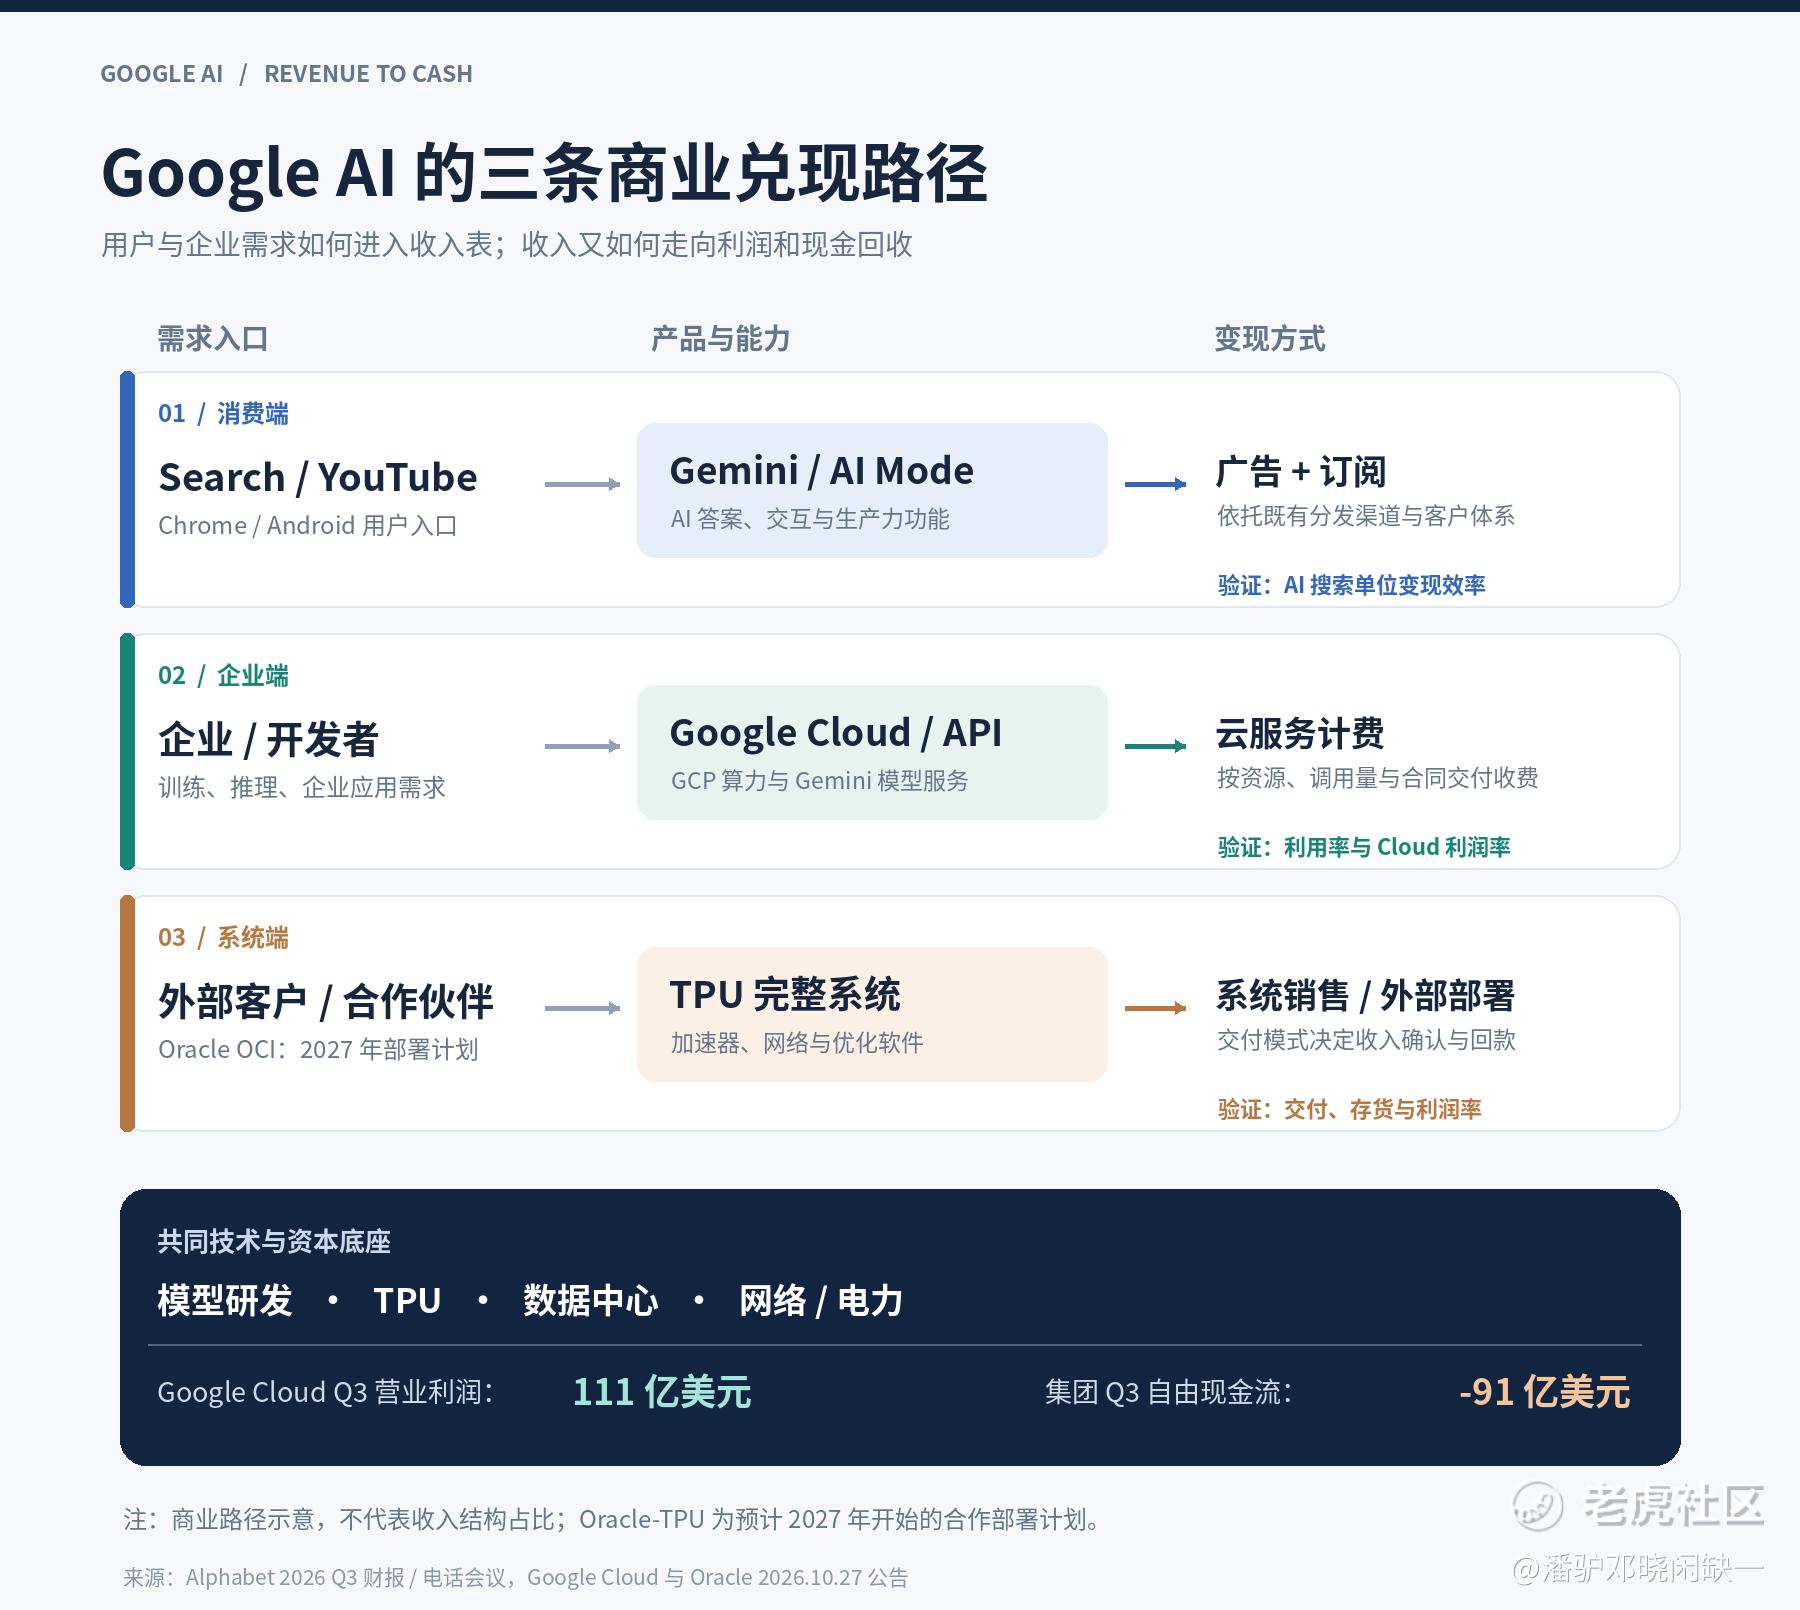
TPU则让Google在算力侧多了一条商业路径。10月27日,Google与甲骨文宣布合作,计划从2027年起在Oracle Cloud部署Google TPU。两家公司在云市场竞争,但Google又可以通过对外提供计算系统,参与甲骨文的AI基础设施建设。
Google既能向用户和企业出售AI服务,也开始向外部客户提供TPU系统。不同业务的回款方式各异,却共享模型、芯片和数据中心投入。
三家公司都在投入,谁还能留下现金?
从最近一季看,微软自由现金流+186亿美元,Google为-91亿美元,甲骨文为-54亿美元。图中同时列出了各家的经营现金流和现金资本开支。
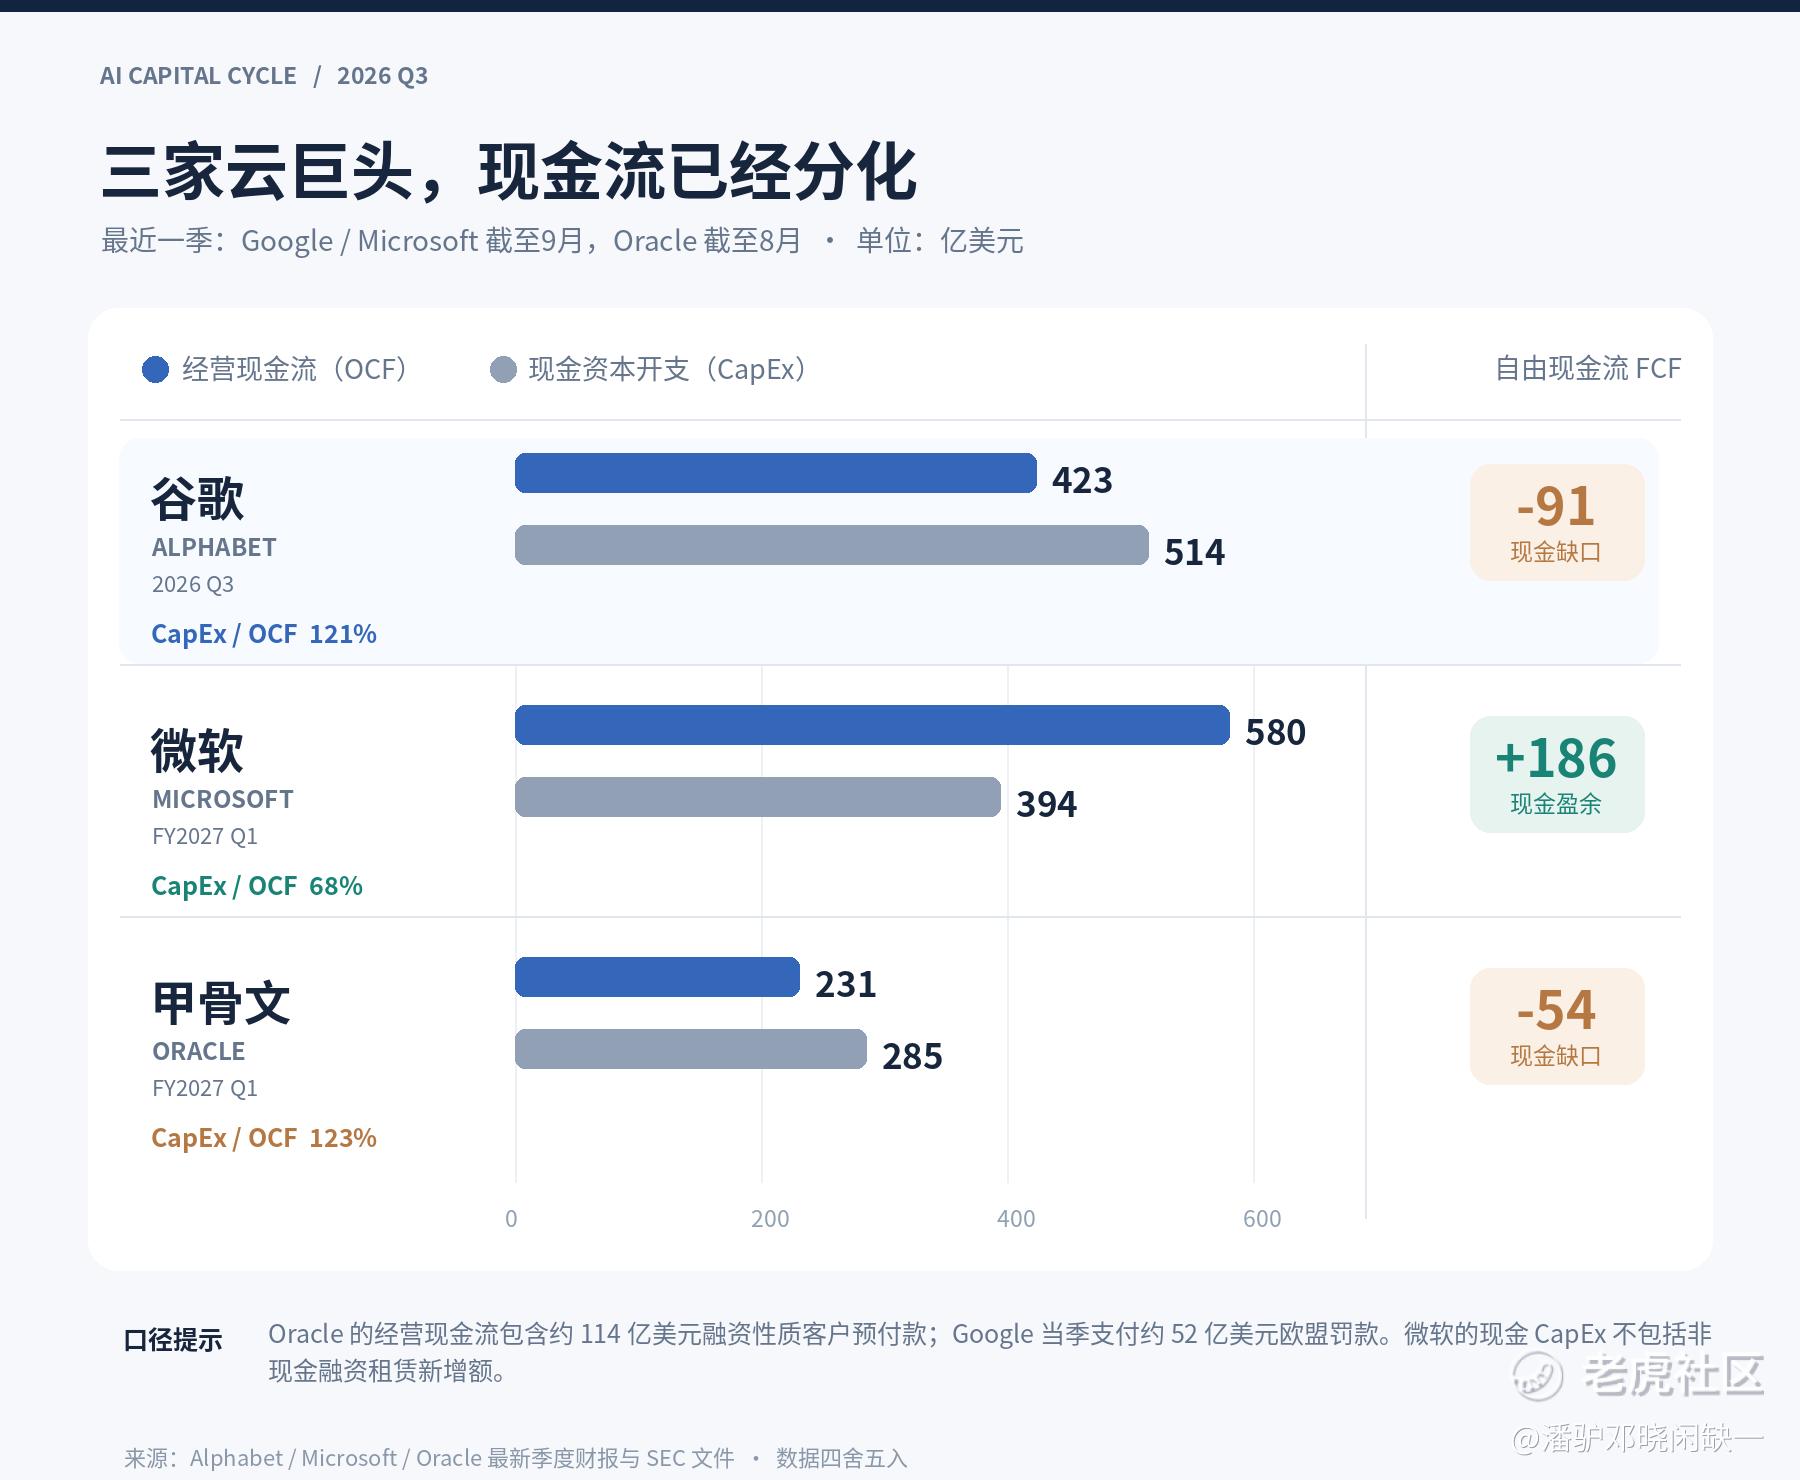
微软拥有Microsoft 365等成熟订阅业务,虽然Azure仍以48%的速度增长、AI投入很大,集团现金流目前仍能覆盖当期现金资本开支。
Google的情况要复杂些,91亿美元现金缺口包含当季支付的52亿美元欧盟罚款,以及TPU系统销售所需的提前备货;不能把这笔负自由现金流直接等同于AI业务亏损。剔除罚款后仍为−39亿美元,TPU系统备货的具体金额公司未披露。但公司今年1950亿至2050亿美元的资本开支指引并未降低,未来服务器折旧、供电和运维成本也会逐步体现。按同一资本开支规模、6年折旧估算,稳态下每年新增折旧约325亿至342亿美元,相当于Cloud当前年化营业利润(约444亿美元)的七成以上。折旧不消耗现金,但会直接压低GAAP利润和Cloud的营业利润率。
甲骨文的OCI收入增长121%,订单储备庞大,但当季231亿美元经营现金流中,包含约114亿美元具有融资性质的客户预付款。客户提前付钱有助于建设数据中心,却不代表这些合同已经完成交付并赚到了相应利润。按公司自己“具有融资性质”的归类把这块剔掉,当季自由现金流约为−168亿美元,而不是−54亿美元——三家当中现金缺口最大,也最依赖“客户先付钱”来完成建设。
甲骨文在10月28日投资者日提出,目标是在2028财年下半年恢复正自由现金流,并在2029财年达到至少300亿美元。这仍是管理层计划,需要后续合同交付和融资安排来验证。
三家公司不能简单按FCF正负排高下:云业务范围、季度期间和融资租赁口径并不完全一致。但区别已经足够明显,微软当前现金回收更稳定,甲骨文更依赖未来合同与融资兑现,Google则用强大的广告业务支撑新一轮算力扩张。
股价跌了10%,Google就便宜了吗?
对Google的中长期竞争力仍然偏积极。Cloud利润已经兑现,Gemini掌握消费端入口,TPU也从内部芯片逐渐走向外部客户,这几条收入路径能够相互补充。
Google过去12个月(TTM)自由现金流只有约197亿美元,明显受到资本开支高峰期影响。另一方面,集团GAAP净利润还受到SpaceX等股权投资公允价值波动干扰,单看历史PE也容易失真。
更合理的做法,是把未来Cloud营业利润、AI搜索变现效率、新增折旧和资本开支放在一起估算,而不是仅凭股价盘后跌幅或某个PE倍数得出低估结论。
对上游芯片和光通信供应商来说,Google加大资本开支通常意味着订单;对Google股东而言,设备买回来之后,还要经过部署、计费和现金回收,投资才算真正完成。
这次调整更像是市场重新给AI资本回报周期定价,并不足以说明Google的长期商业逻辑被推翻。
资料来源:Alphabet 2026年第三季度财报及电话会议、Microsoft FY2027 Q1财报、Oracle FY2027 Q1财报及10月28日投资者日公告、Google与Oracle 10月27日合作公告。文中预测均为管理层目标或基于公开数据的分析。仅供学习研究,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
