


百奥赛图三季报:营收增长近五成,扣非净利润增长307%
近期医药板块的资金关注度有所回升,创新药出海、CXO需求修复和科研服务上游景气度都在改善。这轮调整后,板块大概率会寻找有业绩支撑的新主线,百奥赛图刚发三季报,值得看一看。
先简单看看财务表现
百奥赛图前三季度,营收14.03亿元,同比增长49.09%,归母净利润3.12亿元,同比增长173.77%。扣非归母净利润2.35亿元,同比增长307.62%。
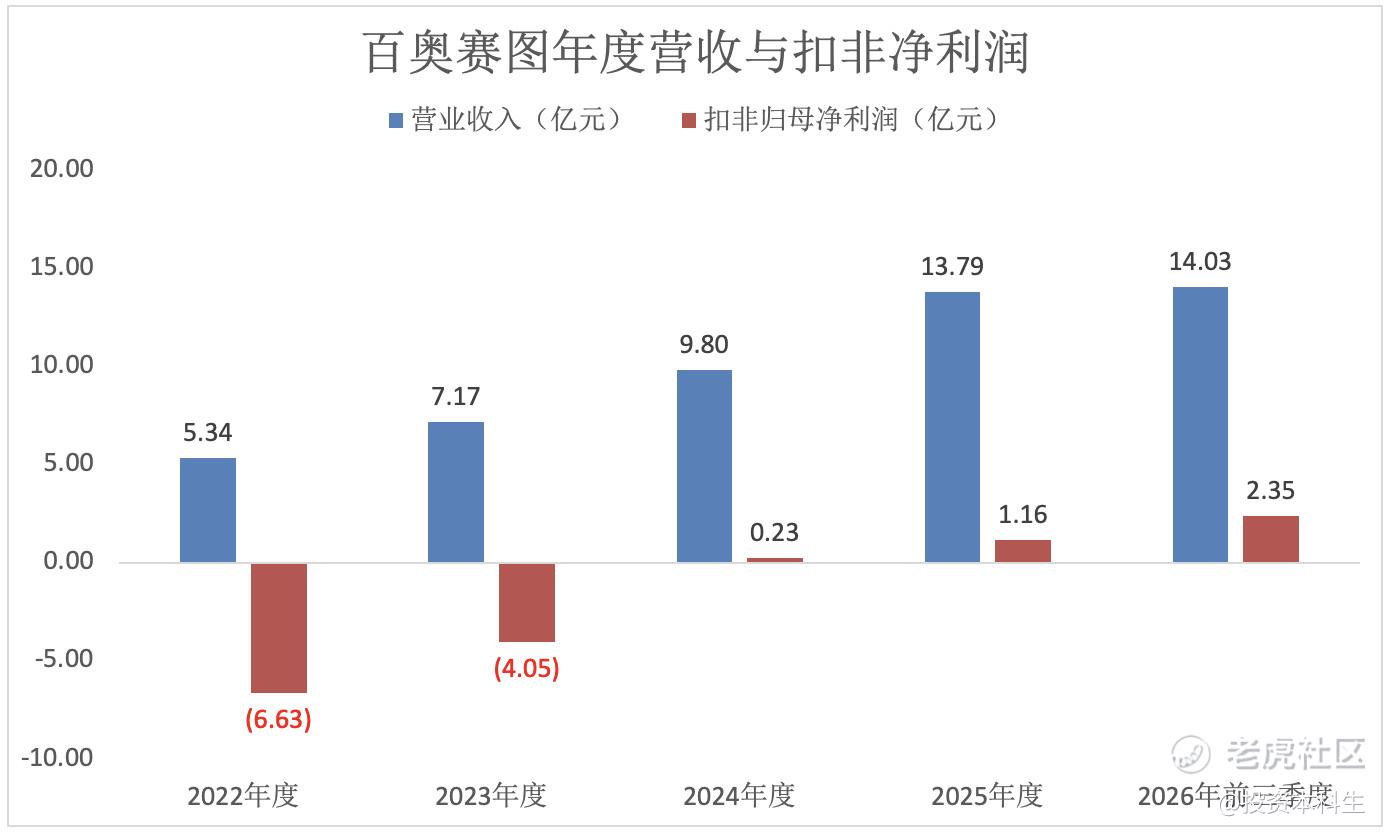
毛利方面,前三季度毛利约10.95亿元,同比增长55.35%,毛利率提升至78.06%。营业成本增速约30.40%,明显低于收入增速。研发投入4.42亿元,同比增长41.32%,研发费用率降至31.54%。
研发投入也没有压缩的情况下,能做到更快的收入增长,且毛利率持续提升,增长质量非常高,等于是进一步放大了公司技术平台的规模效应。
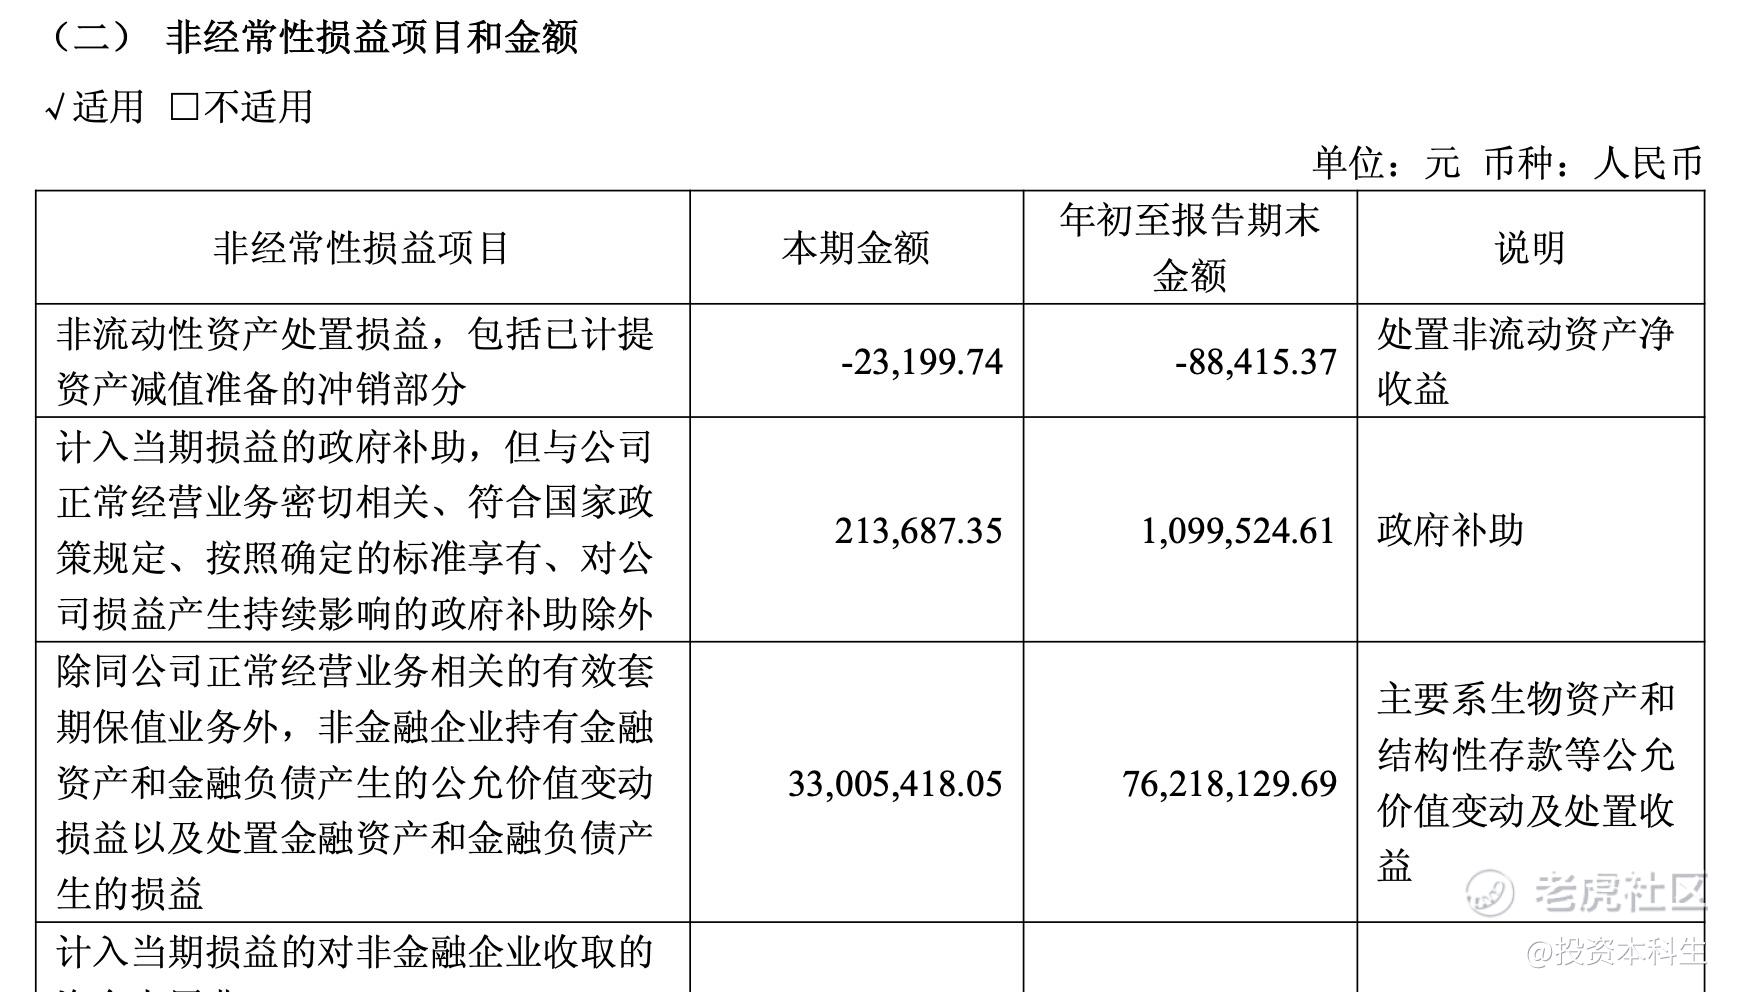
扣除生物资产、结构性存款等公允价值变动及相关收益,扣非净利润同比增长307.62%,进一步印证了公司高质量增长逻辑,主营盈利能力快速改善,业绩成色不错。
现金流方面,前三季度经营活动现金流净额4.22亿元,同比增长60.54%,约为归母净利润的1.35倍。与此同时,公司前三季度投资活动现金净流出约5.65亿元,公司长期资产购建支出约3.50亿元,9月底货币资金约9.09亿元。
资金投入方面主要是跟海门新动物房陆续投产有关。
主营业务和增长空间
百奥赛图这次财报比较直接的增长支撑是来自临床前业务。季报没有分部业务细节,不过从公开资料看,创新药研发向双抗、多抗等复杂分子拓展,对动物模型和药理药效评价提出了更高要求。
百奥赛图在模型资源、基因编辑和配套服务上的积累,正好对应这一需求变化,业务向临床前 CRO 服务向药理药效、PK/PD、病理毒理等高附加值环节延伸,服务链条的深度在增加。
另外海门新动物房投产进一步扩大了供给能力,按照公司此前提出的“未来2-3年供应能力充分保障”规划,目前已经形成北京、海门、波士顿三地梯度化的产能布局,公司增长逻辑会很快从从技术和产品积累,延伸到实际业务放量。
抗体发现这块业务,属于公司更长期的业务空间。截至今年6月底,公司累计签署超过455项药物合作开发、授权及转让协议,上半年新增超过105项,已有超过10个候选分子进入临床试验阶段。
今年公司还发布了RenSuper Workstation,把真实全人抗体序列数据、AI分子筛选和自动化实验结合起来,把抗体发现这事儿往更高效的平台化模式走。随着后续合作项目积累,首付款、里程碑付款和销售分成有望成为未来收入的重要增量。
据国家药监局披露,2026年上半年中国创新药对外授权共81笔,交易总额约1100亿美元,已经达到2025年全年总额的80%,再创历史新高。行业景气度在线。
市场资金偏好,三季度医药板块机构配置关注度回升,创新药和CDMO仍是资金重点关注的方向。
市场此前对成长股的定价,往往更关注研发投入和远期空间。百奥赛图兼具技术平台积累、临床前业务高增长和利润持续改善,既有成长空间,也有业绩支撑。随着海门扩产逐步释放、抗体平台持续推进,看好公司的长期增长潜力,有望成为这轮医药行情受益标的。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
