


沃什的“不给指引”:10-2投票里的两张加息票,已经把12月的答案写在了桌面上
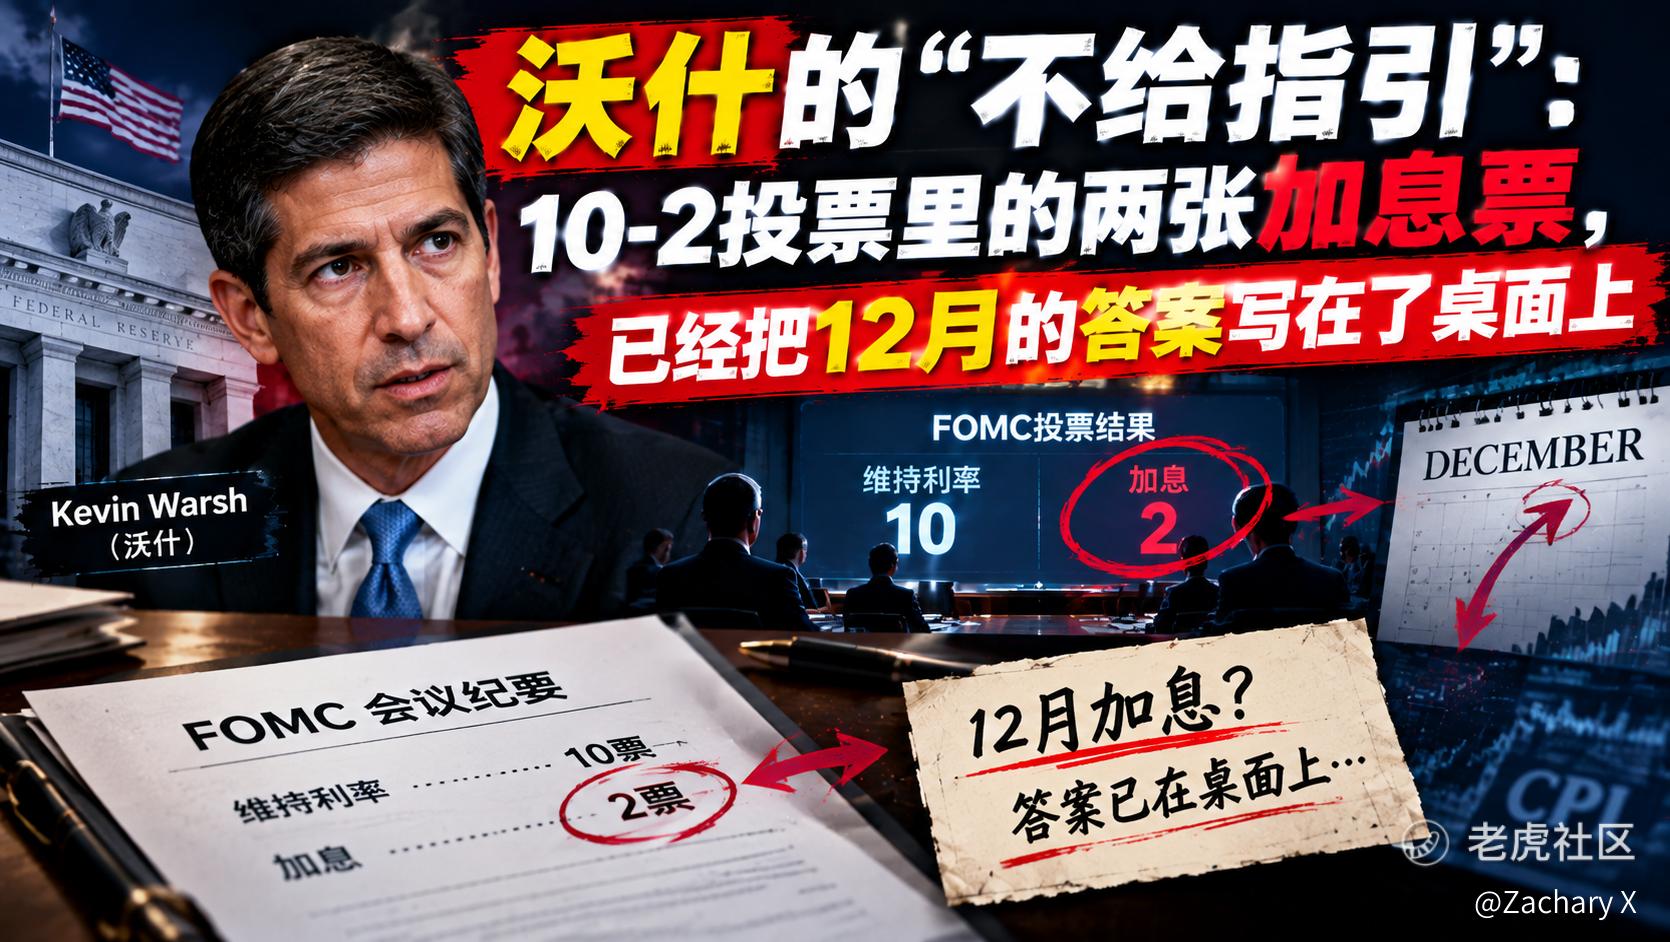
10月FOMC落地了。利率维持在3.75%–4.00%,10-2投票。市场对12月加息的定价,在83%到86%之间浮动。10年期美债收益率在5.04%附近,长端纹丝不动。
但今天要聊的,不是加不加。聊一个更底层的切换:沃什正在用不给指引本身,当作一种指引。
一、10-2投票:两张加息票,一张是预期内,一张是意外
10-2的票型,表面看是多数派按兵不动,少数派想加。但拆开看,两张反对票的成色完全不同。
Hammack的反对票,是预期内的。她今年4月和7月都投了加息反对票,是委员会里最稳定的鹰派票仓。
Cook的反对票,才是这张表里真正的新信息。Cook加入美联储超过四年,此前从未在利率决策上与委员会多数派投过反对票。她的倒戈,意味着鹰派压力不再局限于大家都知道的那几个人。KPMG的定性很直接:Cook的异议是她加入董事会以来的第一次,标志着12月是活的。
两张加息票放在一起,传递的信号不是有分歧,而是想加息的人,比市场以为的要多。而且,Logan和Kashkari这些长期警示通胀的鹰派,这次投了赞成票——不是因为她们不想加,是因为她们预期12月会加。暂停,是战术性的忍耐,不是战略性的转向。
二、沃什的不指引,本身就是一种指引
沃什上任后干了一件美联储历史上极其罕见的事:系统性拆除前瞻指引。
他的第一份政策声明只有约130个词,而鲍威尔时期的典型声明超过300词。UBS的统计更扎眼:沃什第一次记者会中,只有5%的内容直接与货币政策相关,而鲍威尔时期是27%。他拒绝把自己的预测放进点阵图,并明确说过:前瞻指引太常被误解为对未来某个具体决策的承诺。
这个做法的表面逻辑是让市场看数据,而不是看美联储的脸色。但在10月这个节点上,它产生了一个极其现实的效果:市场失去了央行承诺这个锚,只能自己去推导沃什的反应函数。
而沃什在记者会上给出的推导素材,方向极其清晰。他开场就列了一组强劲的经济数据:上半年GDP上修至2.4%,三季度增速在3%以上,商业投资双位数增长,失业金申请接近历史低位。然后他说了一句关键的话:让通胀降下来是我们的责任。FOMC过去几天的讨论,主要集中在物价稳定这一侧。
他不告诉你12月加不加,但他告诉你经济足够强,可以专心打通胀。BNY Investments的Vincent Reinhart把这种沟通方式翻译得很到位:他在为更多紧缩做铺垫,但同时也在暗示,不需要加太多。
不需要加太多+12月是活的,组合起来就是:12月加一次,是基准情形;加完之后停不停,取决于数据。市场定价的83%-86%,是在用他给出的经济数据,自己算出来的。
三、PCE三档情景:0.2、0.3、0.4,分别对应什么
今晚的9月PCE,是12月会议前最后一份核心通胀数据。市场共识:整体PCE环比0.5%,同比从3.4%升至3.7%;核心PCE环比0.3%,同比从3.0%升至3.1%。
三档情景,对应三种定价方向:
情景一:核心PCE环比0.2%。这是低于共识的鸽派意外。它会说明9月CPI和PPI的飙升,更多是能源价格的脉冲,而不是核心通胀的扩散。12月加息概率会从85%附近回落,长端利率有下行的窗口,对利率敏感的资产会获得喘息。但注意:0.2%不会让12月加息消失,因为沃什的框架锚定的是通胀水平仍远高于2%,不是单月环比。
情景二:核心PCE环比0.3%。这是共识兑现。它不会改变12月加息的基准方向,但会让市场把注意力从加不加切换到加完之后停不停。10年期美债在5%附近的反应,比加息概率本身更值得盯。如果0.3%兑现后,10年期收益率继续上行,说明长端在定价不止一次;如果收益率反而回落,说明长端在定价12月加完就结束。
情景三:核心PCE环比0.4%。这是最鹰派的读数。9月PPI环比1.3%,创2022年3月以来最大单月涨幅,上游价格压力已经有迹可循。如果核心PCE也加速到0.4%,市场会认为通胀正在从能源向更广泛的服务和消费扩散,12月加息的概率会从85%向90%以上靠拢,10年期美债可能重新测试5.2%以上的区间。届时,对高久期资产的压制不是一次性的,而是结构性的。
Natixis的Christopher Hodge说了一句很务实的话:8月的数据非常令人鼓舞,即使9月偏热,也只部分抹去那部分好消息。需要出现远超出共识的读数(比如核心PCE环比0.1%或0.5%),才能大幅改变叙事。0.3%是基线,不是分水岭。真正的分水岭在0.4%那一侧。
四、一个被忽略的长期变化:会议少了,每一句话更值钱了
沃什在10月会议上还宣布了一件事:2027年利率决策会议从8次减到7次,2028年进一步减到6次,腾出的会议用于长期战略讨论。
这件事短期看起来只是日程调整。但它和取消前瞻指引是同一条逻辑线的延伸:减少政策信号的频率,提高每一个信号的权重。
在旧框架下,市场一年有8次机会去校准对美联储的预期,每一次会议之间还有大量的官员讲话和点阵图更新。信号多,噪音多,但市场有足够的数据点去平均。在新框架下,信号被系统性压缩,每一次利率决策、每一句记者会措辞、每一份通胀数据的边际变化,对定价的冲击都会被放大。
这意味着两件事。第一,12月会议的分量比以往更重,因为它是年内最后一次利率决策,也是沃什不指引框架下第一次真正的用行动说话。第二,市场的波动结构会变:在会议之间,数据驱动的波动会更大;在会议本身,因为缺乏前瞻铺垫,意外冲击的幅度也会更大。Former Fed staffer Steve Friedman的判断是:反应函数的清晰度下降,对拥有自己宏观框架的投资者来说,可以成为alpha的来源。翻译过来:看不清美联储的人会被反复打脸,看得清数据的人会拿到更大的定价权。
总结
沃什的10月会议,表面上是按兵不动,实际上是一场沟通范式的交接。他拿走了市场的确定性承诺,换成了你自己去看数据。
第一,盯核心PCE环比,0.3%是基准,0.4%是警报。0.3%兑现,12月加息的方向不变,但加完停不停的定价会开始分化。0.4%兑现,12月加息的确定性从高变成极高,长端利率的上行压力会重新主导资产定价。
第二,盯10年期美债在5%上方的反应,而不是加息概率的小数点。83%和86%之间的差距,对资产价格的边际影响极其有限。但10年期收益率在5.04%的基础上继续走,还是掉头回落,决定了高久期资产是短暂承压还是持续重估。
第三,把两张加息票当作底线信号,而不是噪音。Hammack的票是常规鹰派,Cook的票是增量信息。如果12月会议出现更多加息票,哪怕最终决定是加息,市场也会开始定价2027年还有下一次。沃什把会议次数减到7次和6次,意味着每一次票型的分量都在上升。
$道琼斯(.DJI)$ $纳斯达克(.IXIC)$ $标普500(.SPX)$ $半导体指数ETF-HOLDRs(SMH)$ $标普500波动率指数(VIX)$
 今晚核心PCE,你押哪一档?(单选)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- Zachary X·10:22天塌了!忘记点发布了!点赞举报