


吉利认真做油混,是在延长一门好生意的生命力
吉利一边推兆瓦级智充,一边给中国星普及i-HEV,我觉得这步棋的价值被低估了。纯电争取新增需求,油混让已有的产品、渠道和用户基础继续创造价值。技术投入因此多了一个回收出口。
汽车企业比较难受的局面,是新业务需要持续投入,老业务却只能靠降价维持销量。两头挤压,利润就容易受损。中国星做混动和智能化升级,相当于主动延长既有业务的竞争周期,让它继续参与增长。
消费者也有这样的需求。没有固定充电条件、经常跑长途的家庭,依然看重加油方便。如果保留原来的使用习惯,同时改善油耗和平顺性,这种升级就更容易被接受,用户不必先改变生活方式。
截至9月,吉利i-HEV车型累计销量接近6万辆,已经覆盖帝豪、星瑞、博越L、星越L等主销产品。吉利披露,其销量**国品牌HEV油混车型超过40%,并将其归入全球HEV销量第一梯队。相比排名,我更关注技术已经进入销售环节,开始接受真实市场的检验。
中国星前三季度销量87.4万辆,说明吉利有一个规模不小的既有市场可以承接升级。原有渠道、品牌认知和用户基础都能继续利用,推广混动不必完全从零开始。后续HEV占比提高,有机会给这块业务增加新的成交理由。
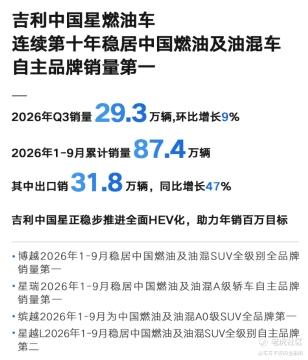
当然,电池、电机和控制系统也会增加成本。体验升级能否支撑成交价格,规模能否摊薄投入,决定了混动最终能留下多少利润。卖得更多,只是商业兑现的一部分。
把视线放到极氪,这套布局就更完整了。极氪8X、9X搭载全栈900V混动系统,争取高端市场的性能与补能差异;中国星通过i-HEV服务主流需求。两条路线各有任务,共同扩大技术成果的使用范围。
智能化又为不同产品提供了共享空间。Flyme Auto、千里浩瀚,以及后续全域AI 2.0的跨品牌应用,有机会减少重复开发,也让油混用户获得持续更新的体验。动力形式不同,不妨碍底层研发成果被更充分地利用。
经营上已经有一些积极信号。吉利前三季度收入2726亿元,同比增长13%;核心归母净利润149亿元,同比增长41%;单车核心归母净利润约6664元,同比增长37%。这些包含高端化、海外业务和整合的贡献,不能全部归给技术,但利润增长明显快于销量,是值得继续跟踪的变化。
把这些信号连起来看,吉利这轮技术投入的关键,不是多了一个技术标签,而是它开始被既有业务接住,并进入可验证的经营环节。油混延长既有业务的竞争周期,高端产品争取高价值收入,跨品牌智能化减少重复开发,最终都要回到成交、单车利润和研发效率上。也正因如此,再看吉利,更值得重新审视的不是某项技术纪录,而是技术投入与盈利业务正在形成更紧密的联系。中国星延续既有业务价值,极氪争取高价值收入,AI跨品牌应用则增加后续增长的可能。
这让估值讨论有了更扎实的基础。市场既可以看当期盈利,也可以看技术能否持续转化为产品和回报。如果混动升级、技术复用与高端化继续兑现,吉利就有机会获得超出单纯销量增长的价值认可,单车利润和研发效率将是最直接的支撑$吉利汽车(00175)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
