


摩尔线程三季报之后,再讲下国产GPU投资逻辑
最近科技股的行情有个明显变化,资金开始对AI产业链重新定价。三季度公募基金持仓显示,电子板块遭到减持,但中际旭创、新易盛等算力龙头仍位居重仓股前列,机构对AI的长期判断没有改变,只是开始更重视业绩兑现和估值。
海外同样如此。10月28日,微软和谷歌相继交出财报,微软Azure增长48%,自由现金流达到186亿美元;谷歌虽然云业务高增,却因资本开支和现金流压力,盘后一度大跌近10%。市场对AI投资的态度越来越明确,算力需求依然旺盛,但巨额投入必须逐步转化为收入和利润。
作为国产GPU五小虎之一的摩尔线程,近期发了三季报,收入15.52亿元,同比增长1773.92%,环比增长55.43%,扣非归母净利润2007万元,首次实现单季度扣非盈利。前三季度收入32.89亿元,同比增长319.15%。
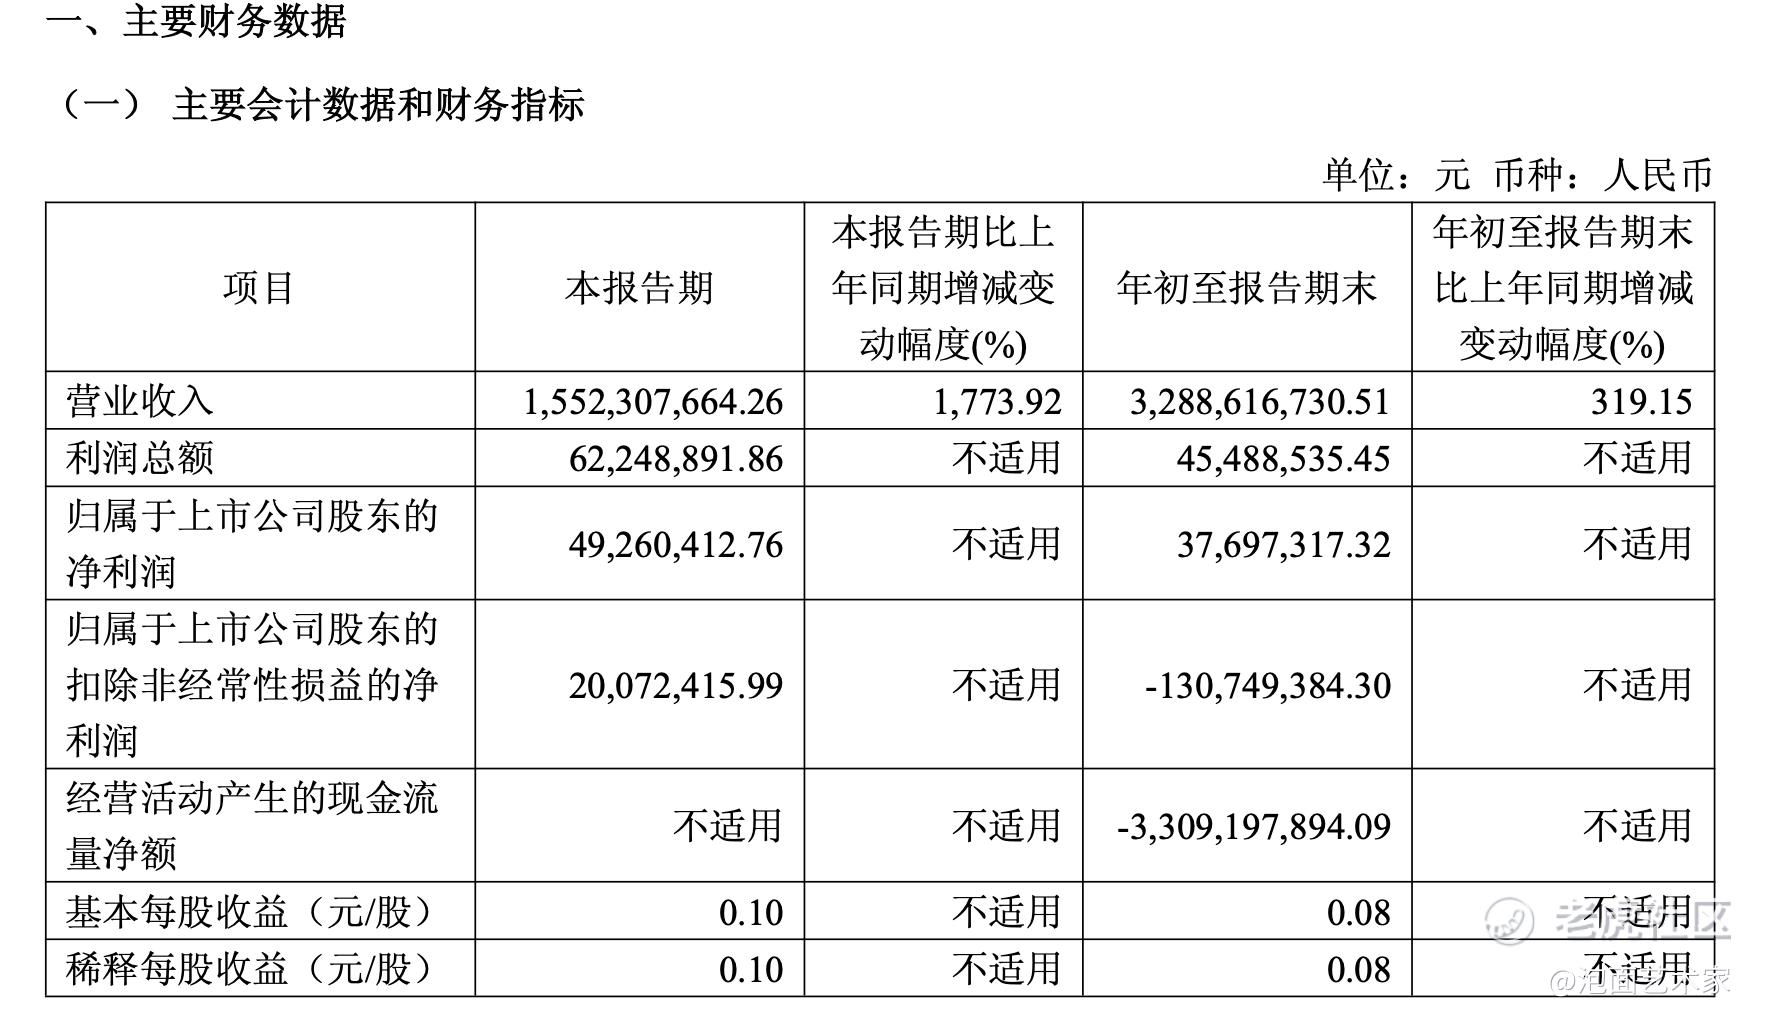
收入加速、研发费用率下降、单季扣非转正,三个信号同时出现,讲道理业绩不错。而且作为国产GPU阵营,开始从产品验证向规模化交付、经营杠杆释放过渡的阶段。无奈市场不配合,现阶段A股还是情绪主导。
从国产GPU投资逻辑本身,再复盘下摩尔线程在这一轮AI基础设施建设中占据什么位置。
AI基础设施远没到终局,算力走向规模化应用
回头看蒸汽机、电力和互联网,每次技术革命都需要先建设基础设施,再靠应用扩散释放价值。到了AI时代,算力芯片、服务器、数据中心和软件平台这些,属于新一轮技术革命的底座。
IDC预计,2026年中国AI加速器出货量将增长19%。全球方面,美国银行研究部门10月23日预计,全球数据中心支出2026年将达到1万亿美元,2028年进一步增至2.1万亿美元。高盛则将2026—2031年AI基础设施投入拆成计算、数据中心和电力,累计估算约7.6万亿美元。
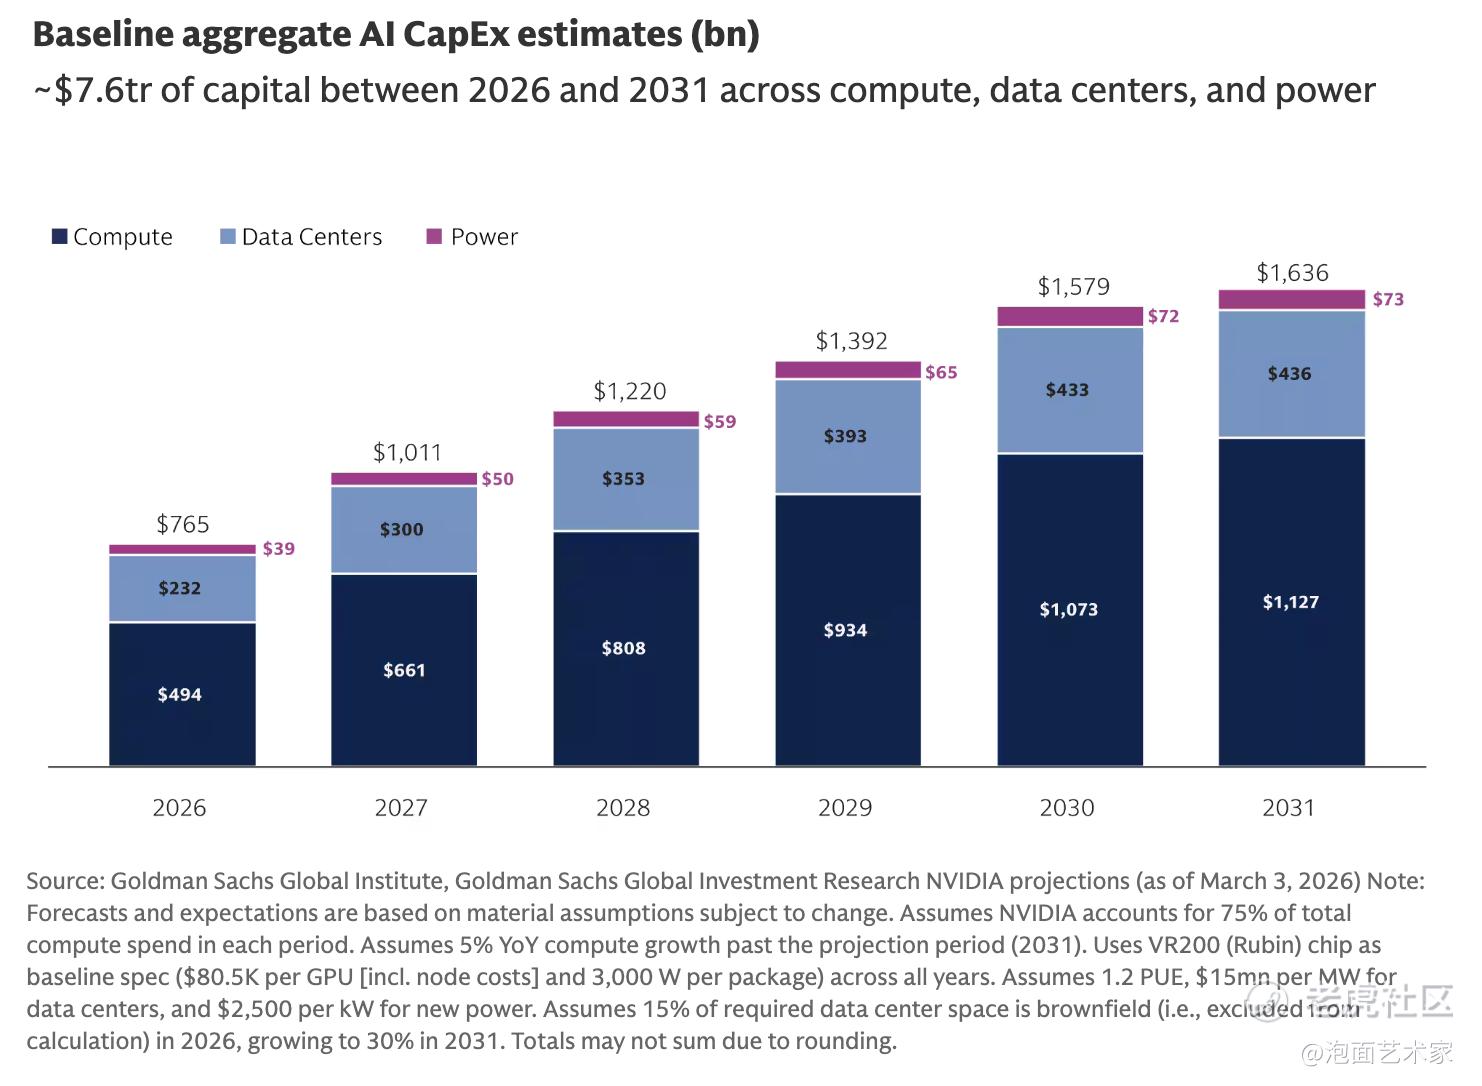
多家机构统计口径稍有差异,但都说明AI带动的基础设施建设仍在加速。
结合目前AI应用侧来看,总体市场规模还没有超过基础设施投入。所以我对这个行业的判断是,AI基础设施远没到成熟期,需求还在扩张,但竞争可能已经开始从堆算力转向比效率、比应用、比投资回报。
Gartner在10月发布的研究提出,如果AI基础设施投资持续按照当前速度扩张,到2030年,超过3.5万亿美元的相关支出可能面临减值风险。
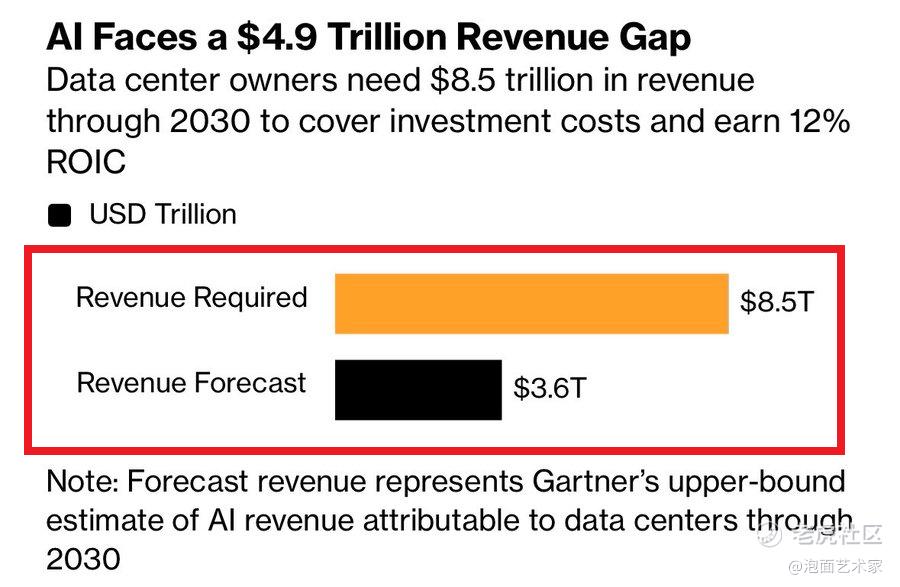
算力需求仍在增长,但资本市场会越来越看重投资回报,单纯拥有算力供给已经不够。
这也引出了当前算力厂商的解法,市场对算力的需求开始变化。过去市场主要关注大模型训练,现在推理、智能体正在把AI带入编程、办公和企业业务。包括未来机器人、自动驾驶、工业仿真,还需要大量模拟、训练和验证,这些都属于物理AI的范畴。
这个逻辑下,只要未来AI的应用边界越大,算力需求就越有机会从一次性训练投入,延伸到持续运行的计算服务。
国产替代的核心,在于可持续的供应体系
国产GPU的投资逻辑,通常包含两部分,一部分来自AI算力需求增长,另一部分来自国产化带来的供应链重构。
IDC数据显示,2026年上半年中国数据中心AI加速器市场总出货量200.8万颗,其中摩尔线程出货5.6万颗,市场份额达到2.8%,排名第七,在国产GPU厂商中仅次于**、阿里平头哥和寒武纪。
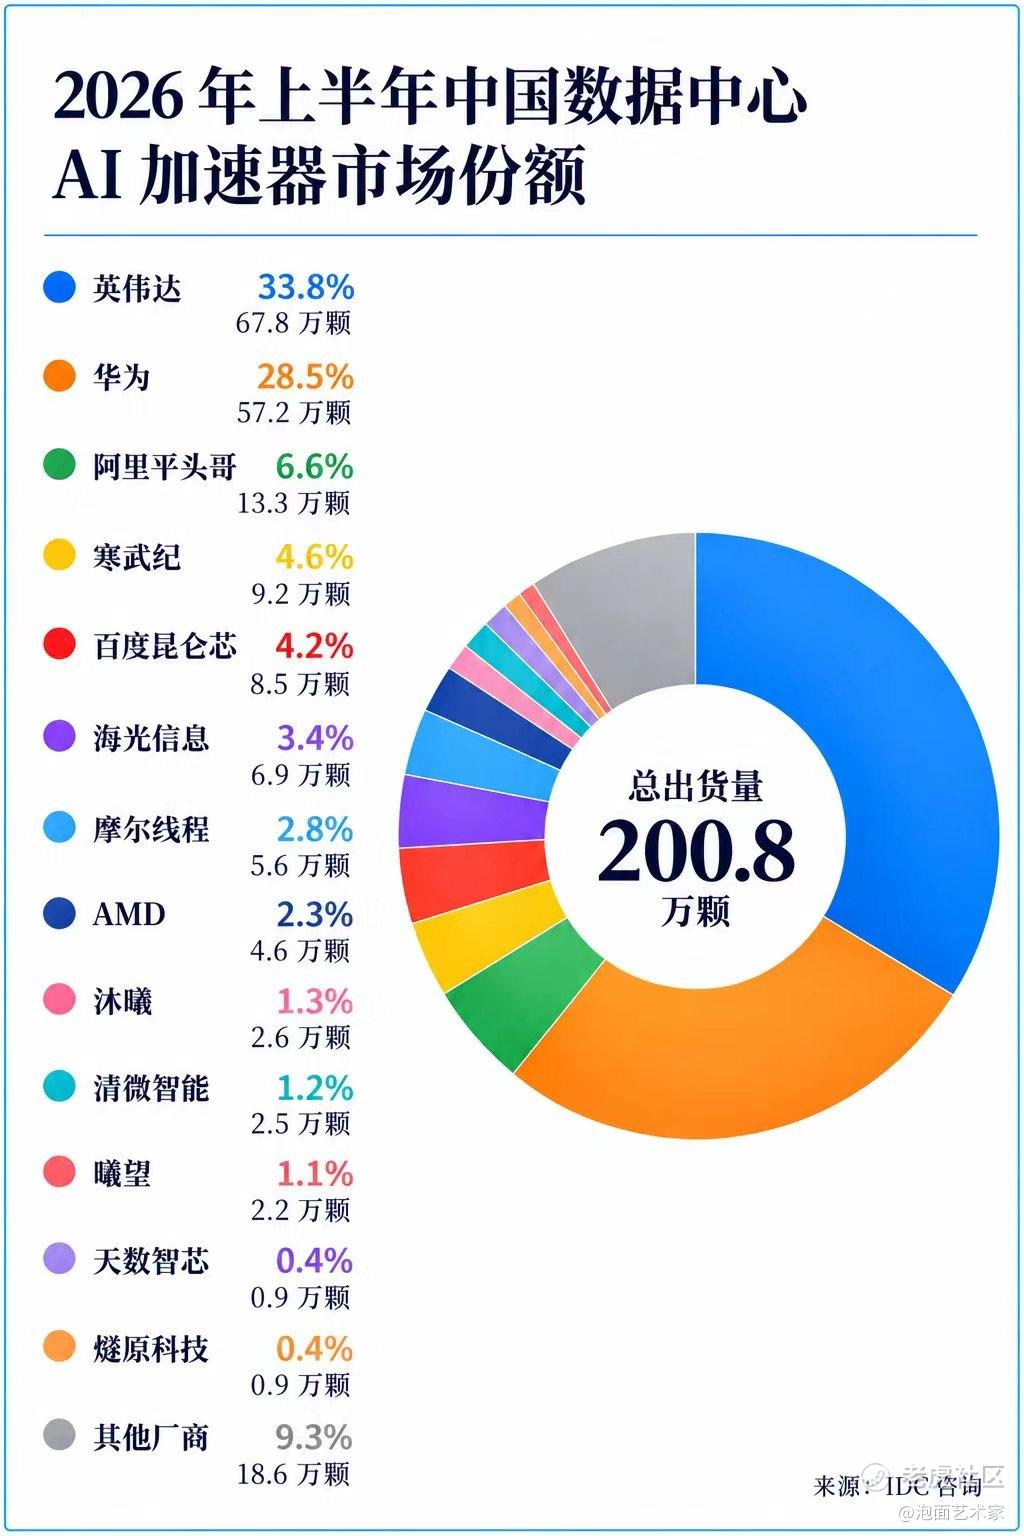
英伟达在中国数据中心AI芯片市场的出货份额降至34%,**达到28%。同期,中国非GPU类AI加速器出货量同比增长近80%。国产算力的增长已经不只发生在GPU内部,专用芯片也在快速争夺市场。
当然了,对国内客户来说,选择国产算力平台,考虑的也不只是采购价格和单卡性能。供应链稳定性、技术支持、软件适配、数据安全以及长期供货能力,都可能进入决策体系。
从测试验证到小规模部署,再到生产环境使用和大规模采购,中间有一系列门槛。客户需要确认业务能稳定运行,开发团队需要适应软件环境,集群需要经受持续负载考验,供应商还要保证交付和售后。
因此,国产GPU的商业化我倾向于认为要走过四个阶段:技术可用、客户验证、规模部署、持续复购。每向前走一步,商业价值的确定性都会有所提高,但各阶段所需时间并不相同。结合摩尔线程、沐曦股份等国产GPU公司三季报情况来看,目前刚刚来到规模部署阶段。
一个典型的案例就是,摩尔线程今年与京东云合作建设十万卡国产智算集群的计划。这个项目是以摩尔线程GPU作为算力底座,围绕京东JoyAI大模型开展全栈协同,打通数据生成、模型训练、仿真和部署等环节,直接服务京东的物理AI战略。这属于大型云平台对国产算力的探索,进而推动物理AI的布局落实,意味着国产GPU开始进入更大规模的基础设施规划。
从国产替代角度看,这类客户开始愿意长期使用,完成软件迁移、运维和业务适配成本逐步下降,反而像摩尔线程这类企业则会形成长期增量与供应绑定。
GPU门槛,在于整套计算平台
GPU的商业化是一条很长的产业链。上游涉及芯片设计、晶圆制造、先进封装、显存和其他关键器件。中游涉及GPU模组、服务器、集群组网和数据中心部署。下游则包括云服务商、模型公司、科研机构和各类企业用户。贯穿其中的,还有驱动、编译器、开发工具、计算库和应用软件。
最后决定客户是否愿意大规模采购的,是这些环节能不能共同工作,变成可长期使用的算力。英伟达的竞争力就是一个典型例子,CUDA、开发工具、主流框架和成熟的集群方案共同构成了生态壁垒,客户采购的其实是一整套能跑起来、能扩展、能持续迭代的计算平台。
国产GPU要追赶,至少要看四个方面,芯片性能、软件生态、集群扩展和交付能力。摩尔线程目前已经有了一些值得关注的进展。
第一,芯片性能要能落到实际任务。 摩尔线程的MTT S5000支持FP8至FP64全精度计算,面向大模型训练、推理和高性能计算。公司披露,在2节点16卡配置下,S5000完成了Wan2.1视频生成全模型训练验证,训练达到61.83 samples/s,模型算力利用率达到51%。
第二,软件生态决定客户迁移成本。摩尔线程的S5000基于第四代MUSA全栈平台,适配PyTorch、Megatron-LM、vLLM和SGLang等主流框架。10月,RLinf还公布了S5000运行世界模型强化学习任务的验证结果,特定实验中训练曲线与A100对照接近。
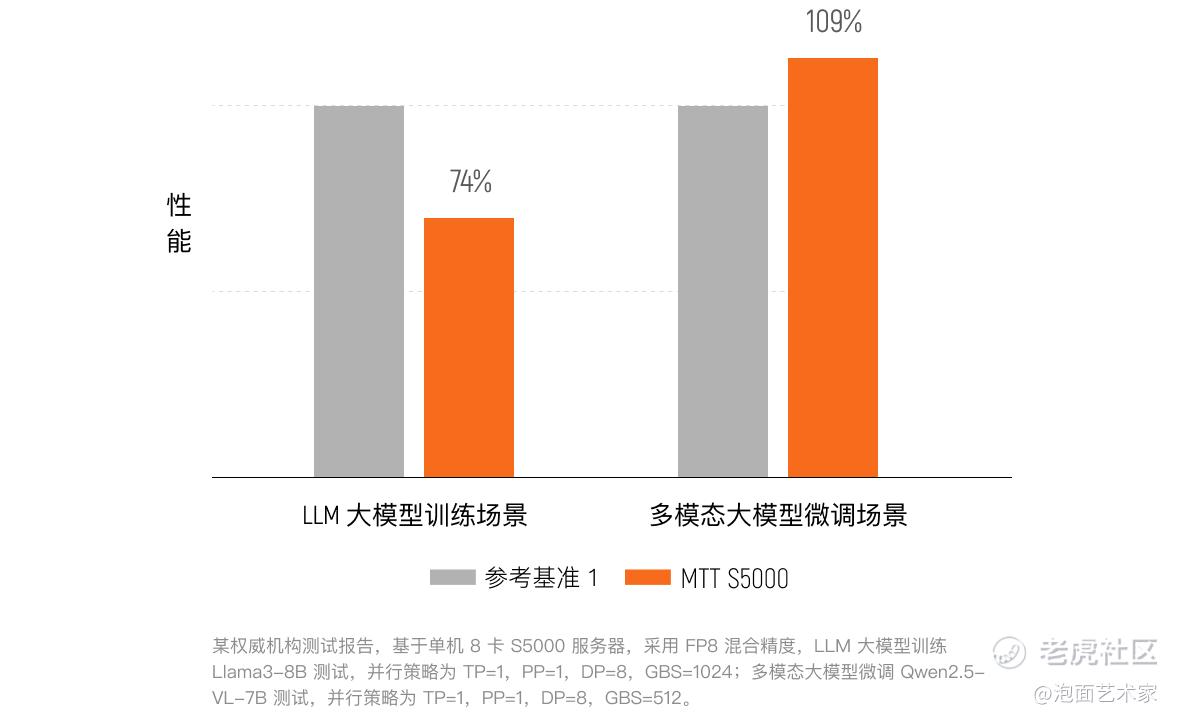
这说明国产GPU正在积累真实的软件适配经验,但生态成熟度仍需看更多模型、开发者和生产环境的持续使用。
第三,集群能力决定规模化上限。今年6月摩尔线程投运的无锡(惠山)国产智算中心,一期部署2000张S5000,两个月内实现满载,已有20多家客户开展测试或正式业务。摩尔线程已经参与到整套集群的部署和运行中。
第四,交付之后还要持续提高算力利用率。在这方面,摩尔线程发布的S5000推理技术白皮书,专门研究长上下文场景下Prefill与Decode的资源分配问题。
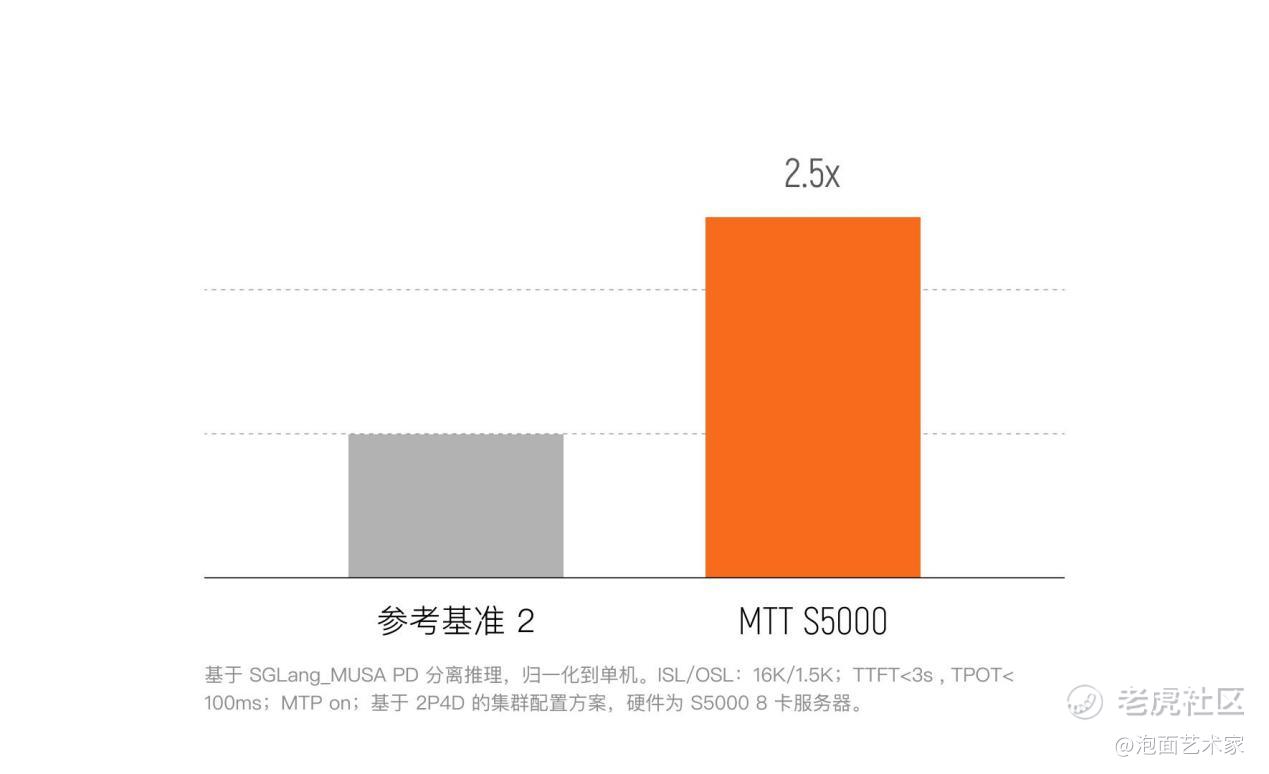
比如在16K长序列输入测试中,S5000单卡Prefill量达到特定参考产品的2.5倍。这个切入点很实际,讲清楚同样一批GPU,能否减少资源闲置、提高有效,直接影响客户的单位计算成本,也影响算力服务商的投资回报。
摩尔线程的全功能GPU与AI计算平台
摩尔线程的一个特点,是从一开始就坚持全功能GPU与MUSA软件平台协同推进,覆盖AI计算、图形渲染、科学计算和视频处理等场景,而非只围绕某一种AI计算任务设计专用芯片。
这条路线的好处,是有机会服务更广泛的计算需求,并通过相对统一的硬件和软件体系拓展场景。代价则是研发范围更广、技术复杂度更高,需要长期投入。
自2022年至2026年前三季度,摩尔线程累计研发费用已达64.55亿元,接近65亿元。仅今年前三季度,公司研发投入就达到13.40亿元,同比增长55.72%。值得关注的是,前三季度毛利约17.66亿元,已经超过研发投入,随着收入快速放量,研发费用率也降至40.75%,叠加Q3单季度扣非净利润转正,规模效应开始显现。
正向的研发飞轮转起来之后,公司开始在拥有GPU芯片设计能力基础上,尝试将硬件、软件和集群服务整合成一套计算平台。公司围绕自主研发的全功能GPU布局AI计算、图形渲染和科学计算,并通过MUSA软件体系支持开发和应用迁移。随着AI算力需求扩大,公司又进一步布局夸娥智算集群,以及模型训练工厂、词元生产工厂和智能体生产工厂等业务方向。
这些布局的意义,在于公司希望从单一芯片供应商,逐步发展为能够提供计算基础设施的厂商。如果客户只采购单卡,竞争很容易集中在价格、性能和供货。如果公司能够提供经过验证的服务器、集群、软件工具和持续服务,就有机会提高客户使用黏性,并参与更多计算基础设施价值。
这里还有一个更长远的观察方向,物理AI。
中泰电子在摩尔线程三季报后的点评中指出,国产GPU有望在2026年下半年至2027年迎来放量,并特别强调了物理AI带来的增量空间。机器人开发需要通过仿真生成海量合成数据,摩尔线程的全功能GPU能够整合AI计算、物理仿真与图形渲染,并通过具身智能仿真平台打通训练、仿真和部署链路。
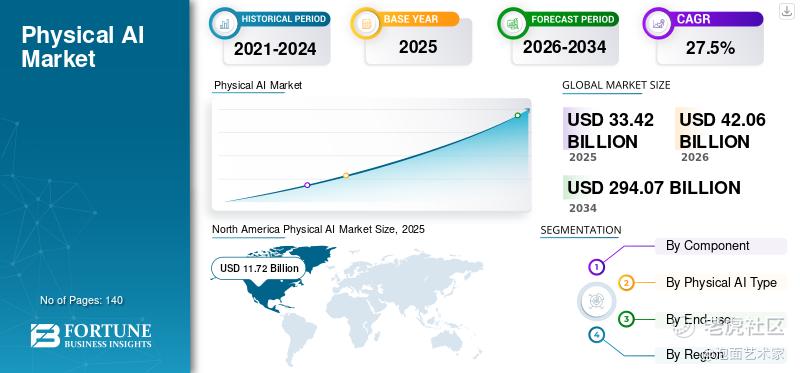
Fortune Business Insights 预计,全球物理AI市场规模将从2026年的420.6亿美元增长至2034年的2940.7亿美元,年复合增速约27.5%。
物理AI为摩尔线程打开了大模型训练与推理之外的第二增长空间,全功能GPU则是承接这部分需求的重要技术基础。 随着AI从数字世界走向物理世界,摩尔线程的业务边界也有机会从传统智算中心进一步拓展至机器人、世界模型和工业仿真。
好公司与好价格,始终是两件事
公司能走多远,取决于技术与商业化。投资能赚多少,最终还取决于买入时付出的价格。
摩尔线程的长期逻辑是比较清楚,现在三季报出来,全功能GPU和软件平台也已经有了收入放量、单季度扣非转正的实际支撑。
截至10月29日,公司总市值约1570亿元,按前三季度收入32.89亿元年化计算,摩尔线程对应收入约43.85亿元,PS约35.8倍。
同样口径下,沐曦股份约48.6倍、寒武纪约45.2倍,摩尔线程当前估值已处处于相对低位。
另外从远期估值看,国金证券此前预测摩尔线程2027年、2028年收入分别达到59.44亿元和89.74亿元。以目前1570亿元市值静态测算,对应PS将降至26.4倍和17.5倍。
按照现有节奏发展,摩尔线程未来两三年的收入增长和盈利释放,远期PS会快速下降消化估值。
行业景气度高,不代表所有相关公司的股价都会一直涨,市场有效理论下,公开信息会不断进入股价,现实市场又会受到资金偏好、风险情绪和预期变化影响,短期价格未必总能准确反映长期价值。
面对这轮波动,更好的做法是用时间换空间。
经授权转载
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
