


美股前瞻10.30,谷歌重挫之后,亚马逊、英特尔再承压!科技退潮,资金转向哪里?
大盘:指数下跌,等权上涨,资金正在重排仓位。
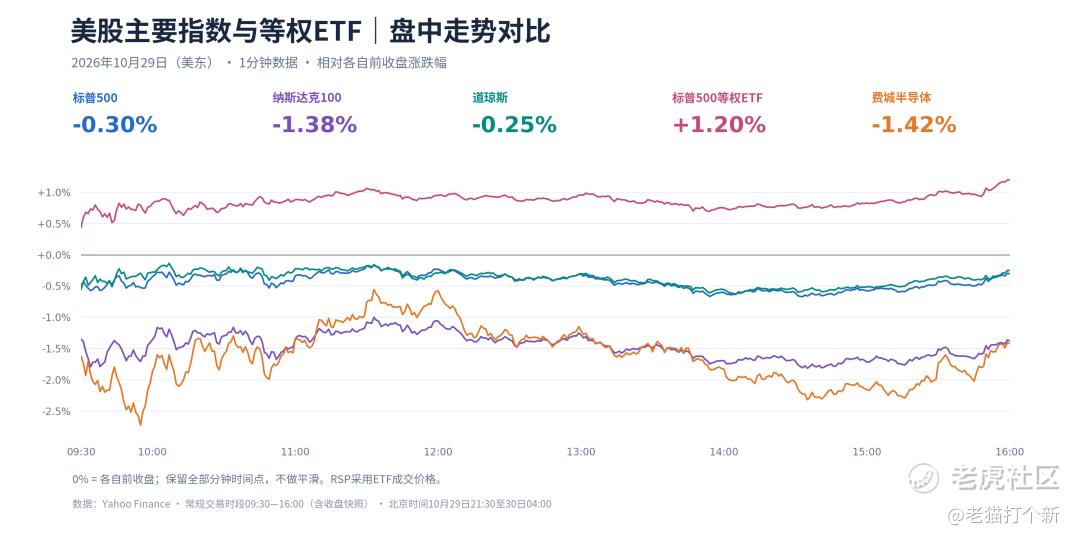
周四美股结束三连涨:标普500跌0.30%,收于7720.39点;纳指跌1.38%,报26184.72点;道指跌0.25%,报52342.56点。纳斯达克100跌约1.38%,费城半导体指数跌约1.42%。但标普500等权ETF RSP涨约1.20%,罗素2000涨1.01%,市场的实际结构比纳指表现更有层次。
压力集中在科技权重。谷歌跌12.64%,ServiceNow跌26.95%,Fortinet跌20.09%;新兴云服务商也回吐此前涨幅,Nebius跌5.68%、CoreWeave跌4.99%、IREN跌8.98%。另一边,医疗板块涨2.50%,礼来涨6.57%、默沙东涨3.83%,资金向盈利兑现更明确的公司和其他板块轮动。
债券提供了一些缓冲:10年期美债收益率降至约4.97%,2年期降至约4.64%,美元指数回落至102.03附近。利率下行与科技股下跌同时发生,说明压制科技股的主要问题已落到企业自身:盈利预期、现金回报和融资需求。
盘后又添一轮压力。亚马逊因广告、现金流与投入回报问题下跌,英特尔因第四季度弱指引一度跌超20%,闪迪交出强业绩后也未能摆脱板块压力。今天要观察的是:资金轮动能否继续承接科技股抛压,还是科技权重的下跌会进一步拖累风险偏好。
宏观:GDP强、PCE升温,加息约束仍在。
美国第三季度实际GDP初值按年化季环比增长3.4%,高于3.2%的预期;9月整体PCE物价指数环比上涨0.5%、同比上涨3.6%,核心PCE环比上涨0.3%、同比上涨3.1%。增长保持韧性,但通胀没有提供明确降温信号。
这组数据对企业收入有支持,对估值却未必友好。需求和投资强劲,有助于维持订单;通胀黏性则限制美联储快速放松的空间。昨夜美债收益率回落,不能直接推导为通胀问题已经解决,债券还受到风险偏好、仓位调整及月末资金流影响。
今晚的就业成本指数ECI因此值得重点跟踪。它衡量工资与福利成本,可帮助判断劳动力成本压力是否延续。若薪酬成本仍偏强,市场需要继续面对“收入有增长、资金成本也难降”的组合;若成本趋缓,才更有利于缓和后续紧缩预期。
日央行:暂停一步,正常化方向仍未改变。
日本央行今日以8比1维持政策利率在1.25%,高田创主张提高至1.50%。日央行上调部分通胀预测,并保留继续提高利率的立场。市场需要同时跟踪日元、日债收益率和全球利率变化,不能把美联储与日央行本次按兵不动,直接解读为全球融资环境转松。对美股,高估值与较重融资负担的公司,仍需要用盈利和现金回报抵御资金成本压力。
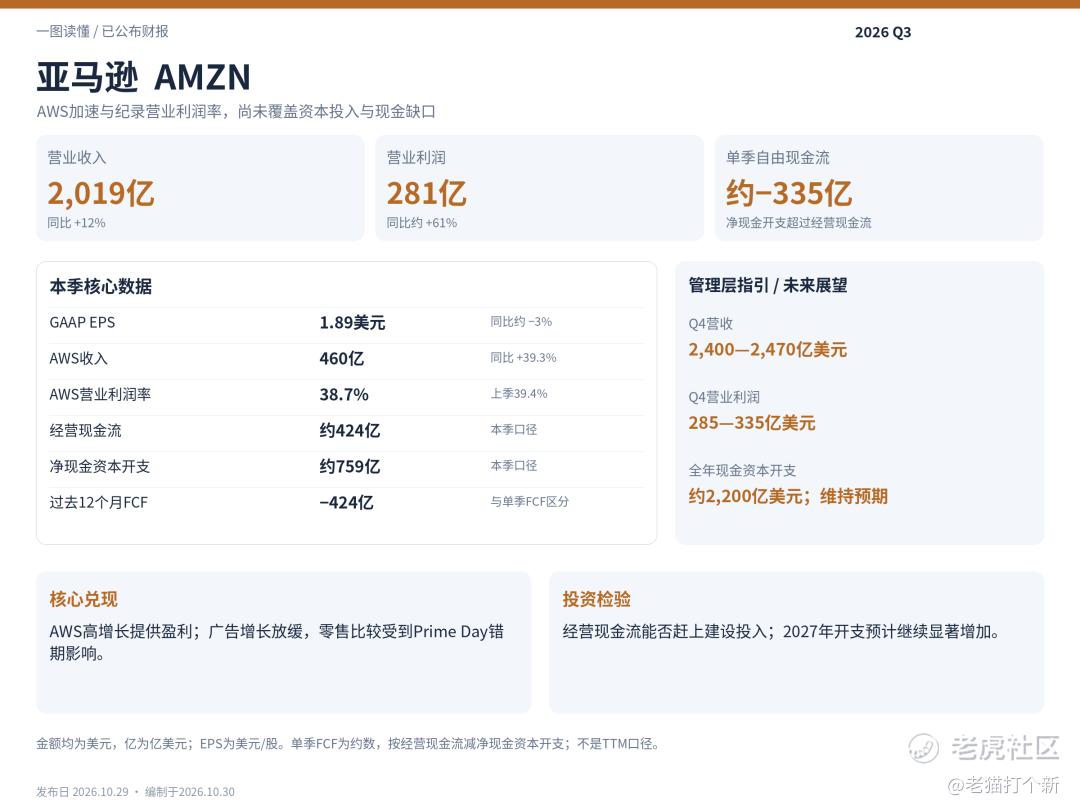
亚马逊:AWS加速,广告与现金缺口压住估值。
AWS收入增长39.3%,集团营业利润率创纪录,但广告增长明显放缓,Q4收入指引中值大致贴近共识,未能抵消现金流担忧。投资核心是AWS的高增长,何时能覆盖基础设施投入并恢复自由现金流。 Q3经营现金流约424亿美元、净现金资本开支约759亿美元,形成约335亿美元缺口;过去12个月自由现金流为负424亿美元。Prime Day错期影响零售和广告比较,不能直接认定终端需求失速。但2027年投入还将增加,市场要求验证的不只是云订单,还包括广告恢复与现金回收。
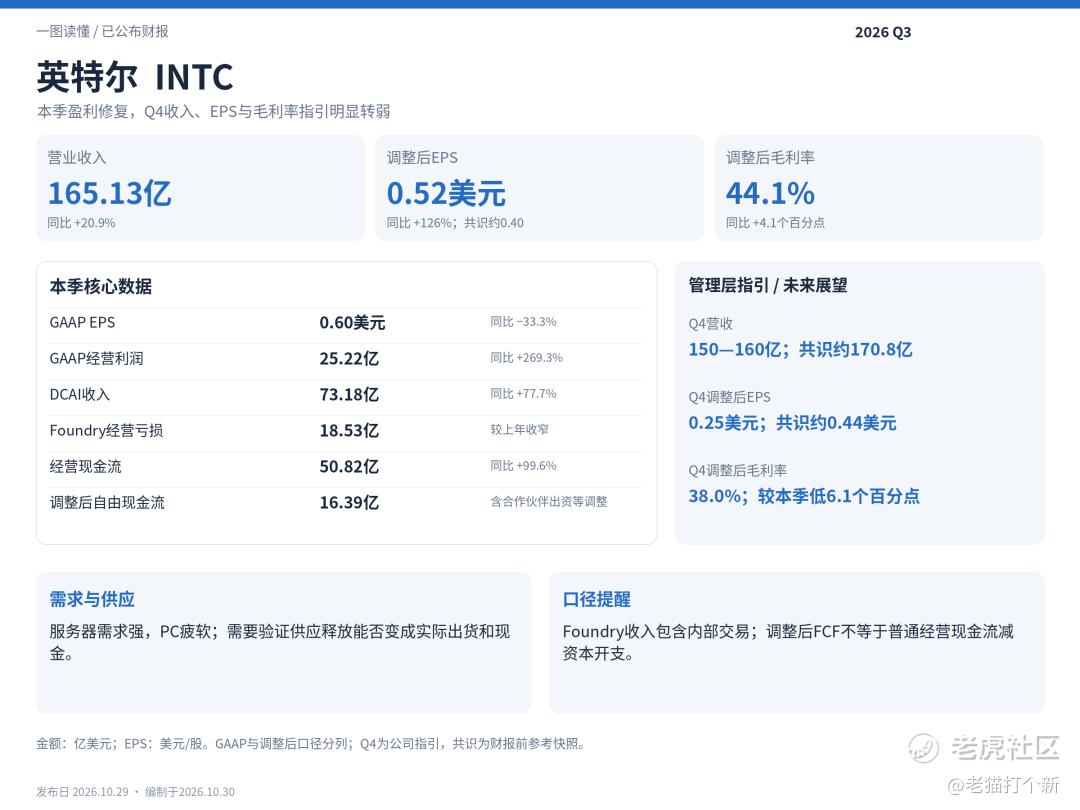
英特尔:当季修复真实,下一季指引打断盈利上修。
Q3营收基本符合共识,调整后EPS明显超预期,数据中心业务表现强劲;但Q4营收指引中值低于共识约9%,调整后EPS指引低约43%。投资核心是服务器需求能否转成可交付收入,并抵消PC疲软与制造投入。 下一季调整后毛利率指引由本季44.1%降至38%,比单纯收入缺口更伤盈利修复预期。代工亏损收窄值得肯定,但分部收入含内部交易,不能等同外部客户突破。盘后大跌主要交易未来盈利下修,后续要看供应释放、产品组合与成本改善能否重新对齐。
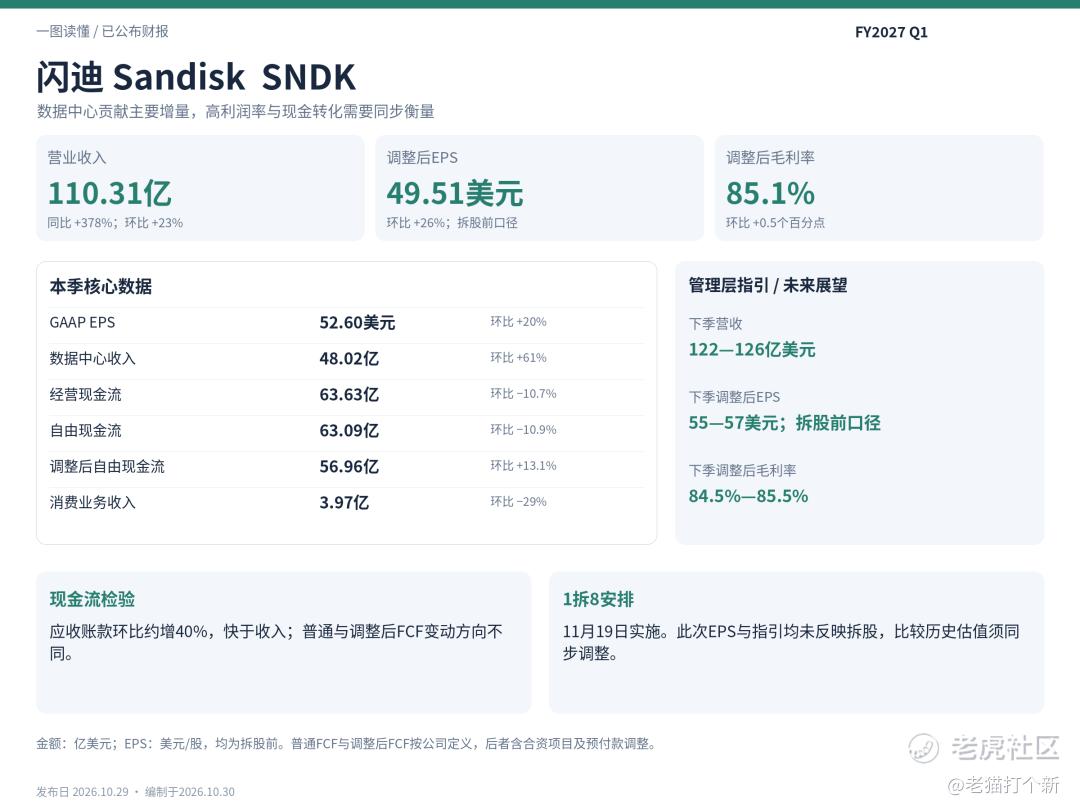
闪迪:数据中心拉动兑现,市场开始衡量高盈利能维持多久。
本季营收和调整后EPS超过原指引,下一季收入与EPS指引继续增长;数据中心收入环比增长61%,贡献主要增量。投资核心是企业级SSD需求与长期供货安排,能否支撑高利润和持续现金回报。 调整后毛利率达85.1%,但应收账款增速快于收入,普通自由现金流环比回落,调整后口径则增长,需要一起看。财报支持盈利上修,不能机械将单季EPS年化。公司另宣布1拆8,本次披露EPS及下一季指引均为拆股前口径,比较估值时必须同步调整。
微软发债:优质公司也在增加融资,区别在资金成本与回报能力。
微软宣布发行250亿美元高级无担保票据,预计11月4日完成,资金可用于资本开支、营运资金、回购、收购和偿债等一般公司用途。公告不能简单改写成“250亿美元全部用于AI”,但它确实反映大型科技公司在基础设施扩张期间增加了资金来源。
对微软而言,正自由现金流和较高信用评级提供融资弹性;对整个AI产业链,持续发债意味着项目回报需要覆盖更多利息和长期投入承诺。昨天财报验证了Azure收入增长,今天的融资进一步提示:收入增长、自由现金流和股东回报,仍是需要分别评估的三件事。
发债本身不构成偿债危机。更有价值的比较是融资价格、到期结构、租赁承诺,以及新增算力投入后能产生多少经营现金流。不同云厂商的现金实力和资金成本差异,可能继续放大股价分化。
英伟达与Nscale:订单要兑现,项目融资先过关。
英伟达正讨论为Nscale位于西弗吉尼亚州、拟由Anthropic使用的数据中心提供信用支持,安排仍处讨论阶段,具体金额与条款尚未公布。潜在担保规模、数据中心建设成本和客户算力合同规模,需要分开看。
这条消息把AI交易的另一层问题摆上台面:终端客户有需求、供应商有订单,项目仍需要解决建成、通电和交付前的资金缺口。信用支持若落地,有机会帮助建设推进、支持设备采购,同时也可能让上游供应商承担更多项目风险。
需求能见度与融资可得性要一起评估。 对新兴云服务商,合同期限、客户回款、建设进度和融资成本,决定订单最终能否变成股东现金回报。尚在谈判的支持安排,也不能当作资金已经到账。
光通信:并购预期之外,业绩与现金兑现开始分层。
Marvell昨夜跌13.24%,Lumentum涨0.61%。收购谈判仍未等于最终协议,市场继续在买方融资与摊薄成本、卖方潜在溢价之间分别定价。
中国光模块链的三季报也提供了新的检验。中际旭创收入、净利润继续环比增长;新易盛净利润环比下降,同时存货增加、经营现金流承压。汇兑和投资损益会影响利润比较,备货也可能服务后续交付,不能仅凭单季归母净利润判断订单拐点。
接下来需要拆清经营变化:产品交付与毛利率是否改善,利润落差有多少来自非经营损益,应收和库存能否在后续季度转回现金。云厂商建设计划支持行业需求,供应商的投资回报仍取决于自身产品、客户份额与现金转化。
医疗与消费:资金有承接,持续性仍靠盈利验证。
医疗成为昨夜最强板块,礼来和默沙东的财报及指引提供了具体催化。部分消费股也逆势走强,与等权指数、小盘股上涨共同说明,资金仍在股票市场内寻找新的盈利来源。
这有助于限制科技权重下跌对大盘的冲击,但单日轮动还不足以确认新主线。今晚艾伯维等公司放榜,将继续检验医药公司的产品增长与盈利指引。若这些板块能以盈利上修支撑上涨,市场结构更容易保持韧性;若只有短期避险买盘,承接力度就需要重新评估。
今晚宏观日历:重点看ECI,欧洲数据与月末资金流同样重要。
以下均为北京时间,按时间排序。
17:00,德国第三季度GDP初值;18:00,欧元区第三季度GDP初值及9月失业率。关注欧洲增长对企业盈利、欧元与全球风险偏好的影响。
20:30,美国第三季度就业成本指数ECI,同时公布加拿大8月GDP。 ECI重点看季度薪酬成本、工资与福利分项,判断服务通胀的成本压力。昨晚GDP和PCE已经发布,不再列作今晚待公布事件。
21:00,德国10月CPI初值;21:45,美国10月芝加哥PMI。欧洲通胀影响后续政策预期,芝加哥PMI则提供制造业与企业活动线索。
今晚还是10月最后一个交易日。月末再平衡、获利了结与风险敞口调整可能放大尾盘波动,单日资金流需要结合下周表现判断。
今晚财报日历:盘前聚焦能源与医药,盘后缺少同量级科技催化。
盘前重点:埃克森美孚XOM、雪佛龙CVX、艾伯维ABBV。 XOM与CVX重点看产量、炼化利润、资本开支和股东回报;ABBV重点看核心产品增长、产品组合与全年指引。另关注高露洁CL、Cboe CBOE、邱奇与德怀特CHD、道明尼能源D及Exelon EXC等公司的业绩。
电话会方面,ABBV在21:00,XOM在21:30,CVX在23:00。上述为电话会时间,业绩公告可能提前发布,不能混为同一时点。
盘后未见与本周云巨头同量级的重点科技财报。 市场将更集中消化亚马逊、英特尔和闪迪的新指引,以及盘前能源、医药公司的表现;不把本周已发布的财报重复列入今晚。
最后提醒时间变化:美国将于11月1日结束夏令时,下周美股常规交易时间改为北京时间22:30至次日05:00。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
