


港股打新:和美药业-B 申购分析
和美药业是一家2002年在江西赣州成立、按18A章上市的自主创新药企,专注自身免疫性疾病与肿瘤的小分子药,目前几乎全部估值都压在唯一获批、今年 7 月才开始卖的核心产品Mufemilast上——一款口服 PDE4/PDE4B 双靶点抑制剂,2025年9月获国家药监局批准治疗中重度斑块状银屑病,白塞病与溃疡性结肠炎正在 III期,此外还有5个早期候选药物。
公司核心产品和候选药物研发状态:
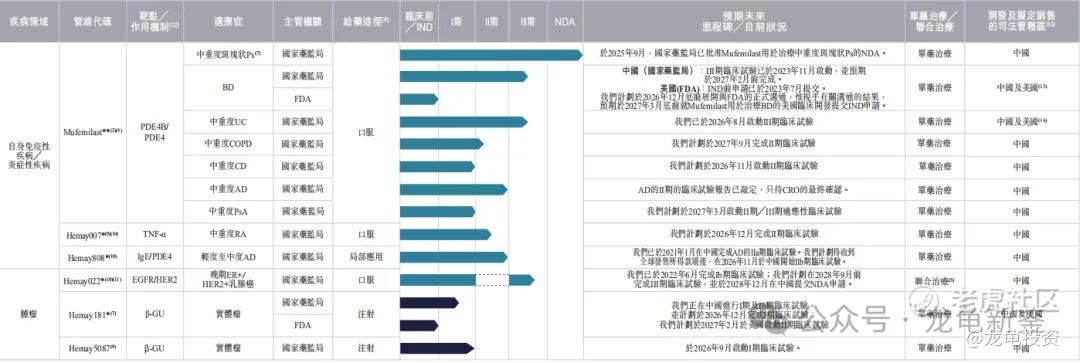
和美药业本次募集资金净额8.79亿港元,资金分配如下:55.5%用于核心产品Mufemilast研发+商业化;4.5%用于关键产品Hemay022研发(中国III期);20%用于关键产品Hemay181研发;10%用于其它管线;10%用于一般公司及营运资金。
招股信息:
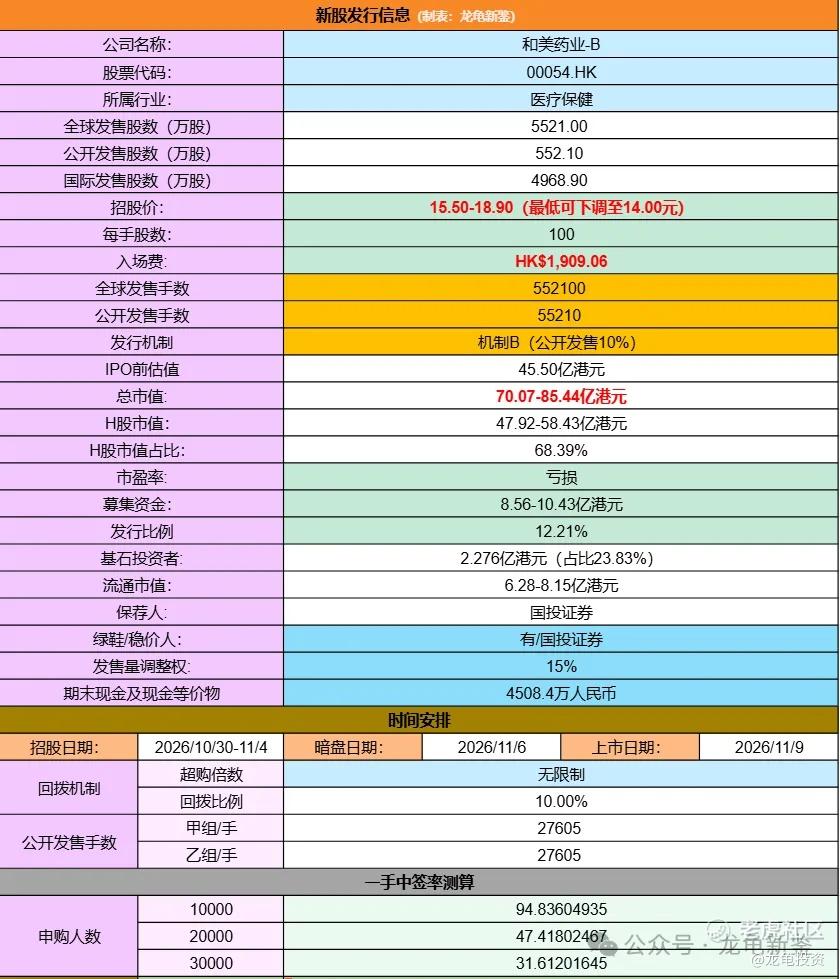
本次全球发售股数5521万股,每手股数100股,招股价15.50-18.90元,入场费1909.06元,采用机制B发行,预计1-3万人参与,一手中签率50%左右,申购3手稳一手。
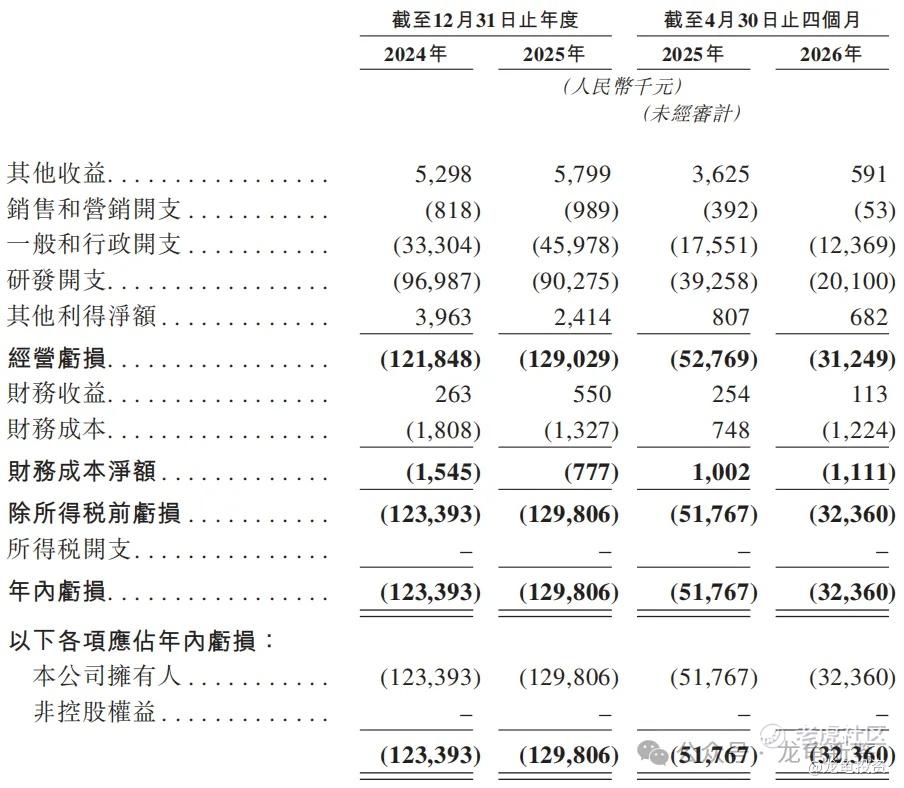
财务情况:
生物B公司基本处于研发烧钱阶段,其他收益来源于政府补贴。24年和25年收益别为529.8万、579.9万。研发投入在逐年下调,而24、25年总亏损分别-1.23亿、-1.29亿。
行业及竞争对手速览:
公司心产品Mufemilast,口服小分子,PDE4/PDE4B 双重抑制。2025年9月拿到国家药监局批准,适应症是中重度斑块状银屑病。
关键III期(306人,第16周)交出的是这样一组数:
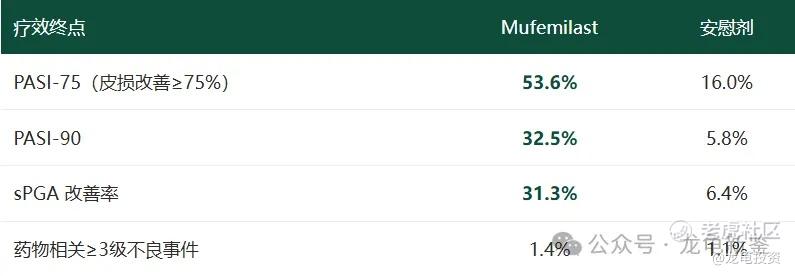
什么水平?阿普米司特当年的关键III期,PASI-75 大约三成。Mufemilast 做到 53.6%,高出一个台阶,已经接近 TYK2 抑制剂的水准——而且它是口服的,不用打针。
但真正值钱的不是银屑病,是第二条管线:白塞病(BD)。
中国24.67万患者,目前没有任何一款靶向药获批。全球范围内,也只有阿普米司特拿到这个适应症。Mufemilast 的中国III期在做,预计2027年2月完成,FDA已给了孤儿药资格。
如果BD批下来,它就是“国产首个口服靶向治疗白塞病”。首创药的稀缺性是资本市场最值钱的东西,所以和美的产品有很强叙事性。
再看生意:定价8.69万,对手1万。
这是整份招股书里,我认为最要命的一段。
Mufemilast 定价1666元/盒,一盒56片,吃7天。折算下来一个月7140元,一年86870元。
而且公司明确写了:不参加2026年国家医保谈判。
同期中国已上市的中重度银屑病靶向药,年治疗费用是这样的:
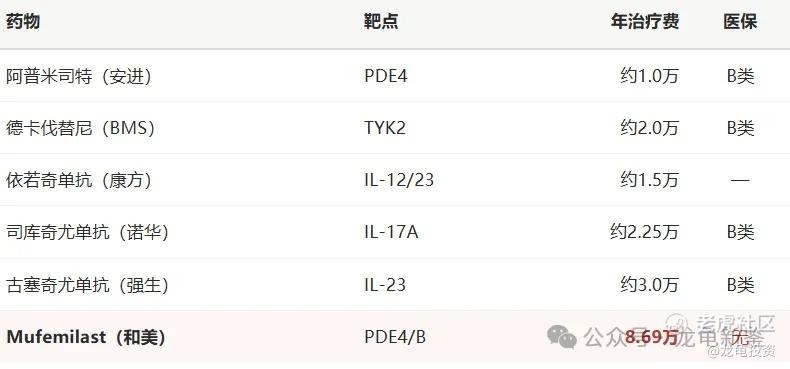
就是:别人最多4万,还能报销;和美8.69万,全自费。
卖得怎么样?
2026年7月开卖,截至最后实际可行日期,向9家经销商供货2200盒。
2200盒 × 7天 = 15400个病人日
≈ 42 个病人吃一年
对,四个多月,全国,42个病人一年的量。按零售价算约367万元,实际出厂口径还要打折。
内部销售团队:8个人。经销商11家,合同销售组织9家。
而且注意,这是“供货”,不是“动销”。货压在经销商仓库里,和病人真的在吃,是两件事。
算下估值:
发行后市值 70.07亿 – 85.44亿港元。2026年前四个月收入:0。公司自己说,2026年亏损将“大幅上升”。
撑住这个市值的,是三件还没发生的事:
① 银屑病放量 —— 但要先进医保,而2026年明确不进;
② 白塞病获批 —— III期2027年2月完成,报产最快2028;
③ UC、COPD 等后续适应症 —— 更远。
天花板可以粗算一下:
中国中重度银屑病药物市场,2032年272亿。PDE4这个细分2025年只占1%,2032年预计占5%——约13.6亿。Mufemilast 拿走一半,6.8亿。
白塞病:中国24.67万患者,假设15%用上靶向药、Mufemilast 拿三成、年费降到5万——约5.5亿。
合计峰值销售约12亿,这已经是偏乐观的中性假设。
70亿 ÷ 12亿 = 5.8倍峰值PS
85亿 ÷ 12亿 = 7.1倍峰值PS
已商业化的18A公司,市场通常给 3–5 倍峰值销售。也就是说:现价已经把“BD成功 + 医保准入 + 放量顺利”三件事,全部提前算进去了。
不算贵得离谱。但没有安全边际。
资本方面,公开发售前从2021年-2024年总共完成多轮融资,最后E轮融资完成后,每股成本9.87元,相较发售价折让33.37%,投后估值39亿元,锁定期一年。
另外本次基石引入7家机构认购2.276亿元,按中位数定价占比23.83%,禁售期6个月。
和美管线其实叙事性不错,自免赛道放在上半年撑起这个估值问题不大,只是现在全球市场都在杀估值,覆巢之下,安有完卵!且小渔村现在彻底A化了,情绪杀太狠。
在这种不确定性环境里,持有现金等待带血筹码出现,才是最明智的安排。和美唯一的博弈价值,恰恰是入通预期,本次H股市值47.92亿-58.43亿,目前入通门槛94亿,入通意味着下限定价要拉96.16%,上限定价要拉60.88%。最近又在严查,不怎么乐观。非要参与看好孖展倍数,算好中签率;现金为主!
龙龟评级:
白色(红色申,绿色弃,白色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
