


对当前美股的三季报做个简单总结
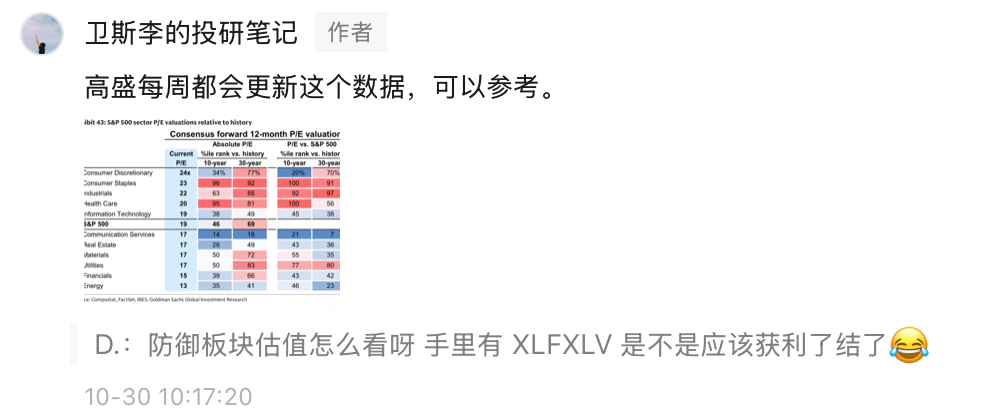
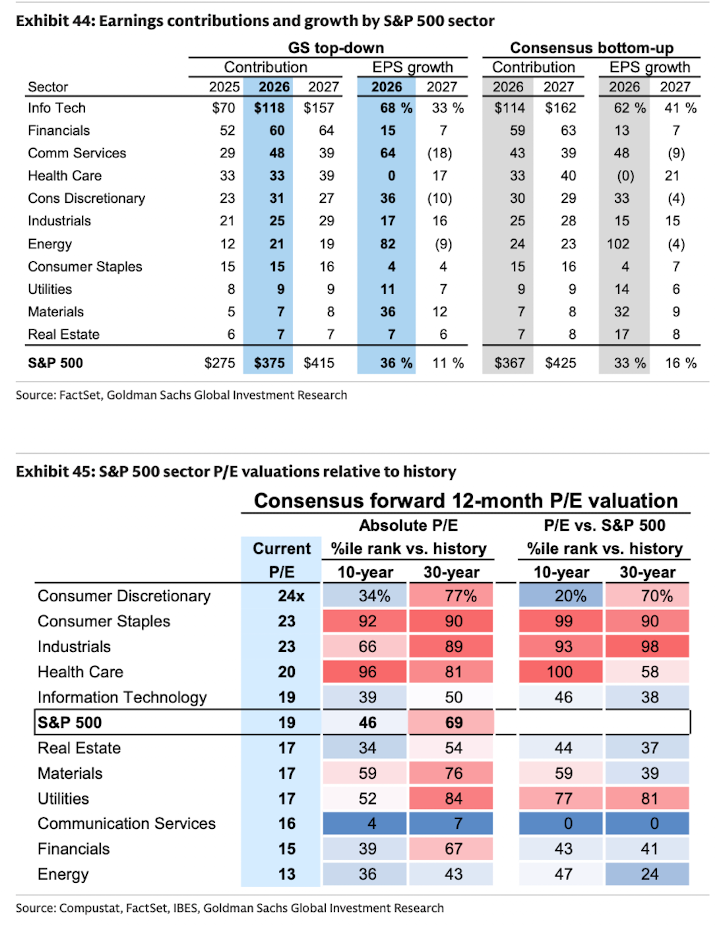
按:前两天有朋友问美股各个行业的前瞻市盈率在哪可查,刚好借此分享一篇来自高盛周更的美股市场前瞻,主题是财报季,标题为《US WEEKLY KICKSTART:Q3 2026 midseason earnings update》。如下图的行业估值数据是其每周固定更新的关键图表。
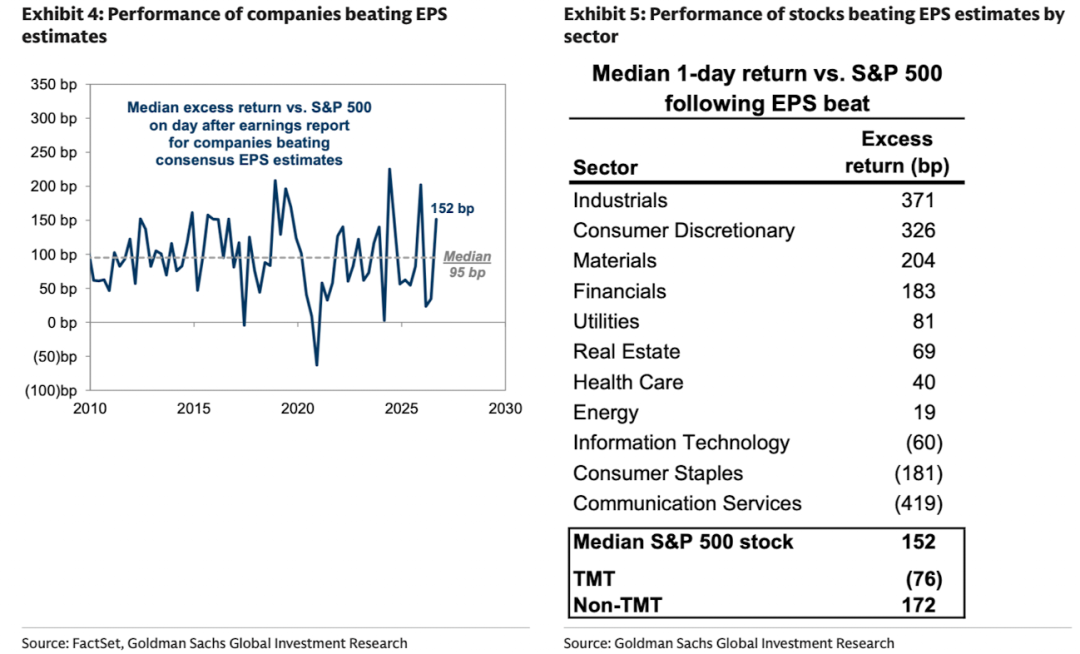
数据显示,迄今公布的三季度标普500盈利预计同比增长33%,虽维持强劲水平,但持续数个季度的加速趋势或已宣告见顶。同时,市场呈现极致分化:周期性行业股票在业绩超预期后第二天的表现最好;TMT股票即使业绩超预期,股价通常也没有获得回报。
此外,AI投资周期迎来关键拐点:大型云服务商资本开支增速逼近峰值,AI基础设施产业链盈利增速将从本季度80%的高点逐步回落至2027年的40%左右。尽管云业务收入增长验证了AI变现能力,但仍难满足市场过高预期,且大型云服务商自由现金流承压,预计2028年才能恢复为正。同时,AI对传统业务的颠覆风险开始显现,搜索流量分流、劳动力市场扰动等信号引发警惕。
最后,分析师虽继续上调2027年盈利预测,但上修幅度明显收窄,能源价格上涨压制利润率展望,仅半数行业盈利修正广度维持正值。当前美股正从AI单一叙事驱动转向多元基本面验证阶段,未来非科技板块能否接力上涨,将高度依赖能源价格走势与利率环境变化,投资者需重新平衡成长与价值的配置权重。
以下为正文,全文2000字,预计阅读10分钟。
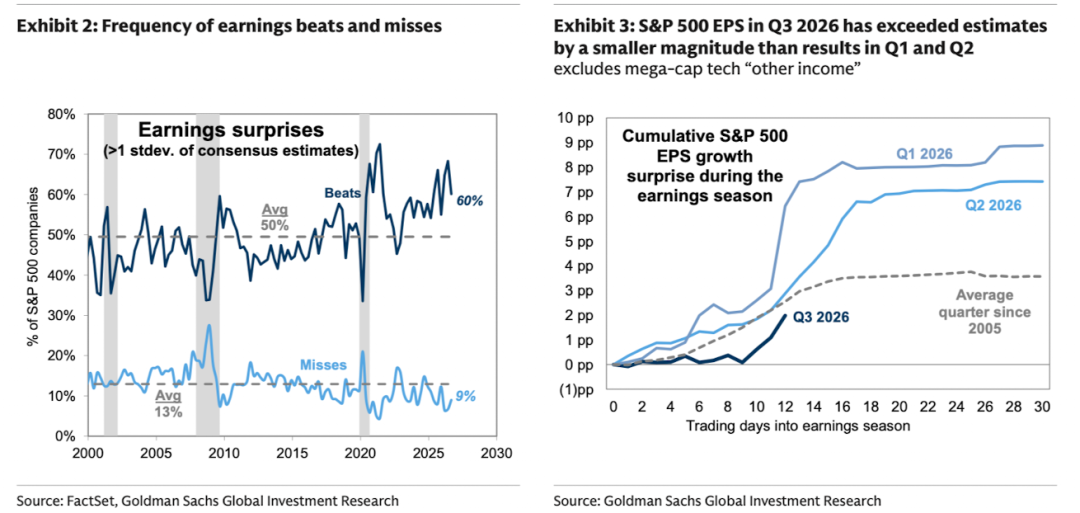
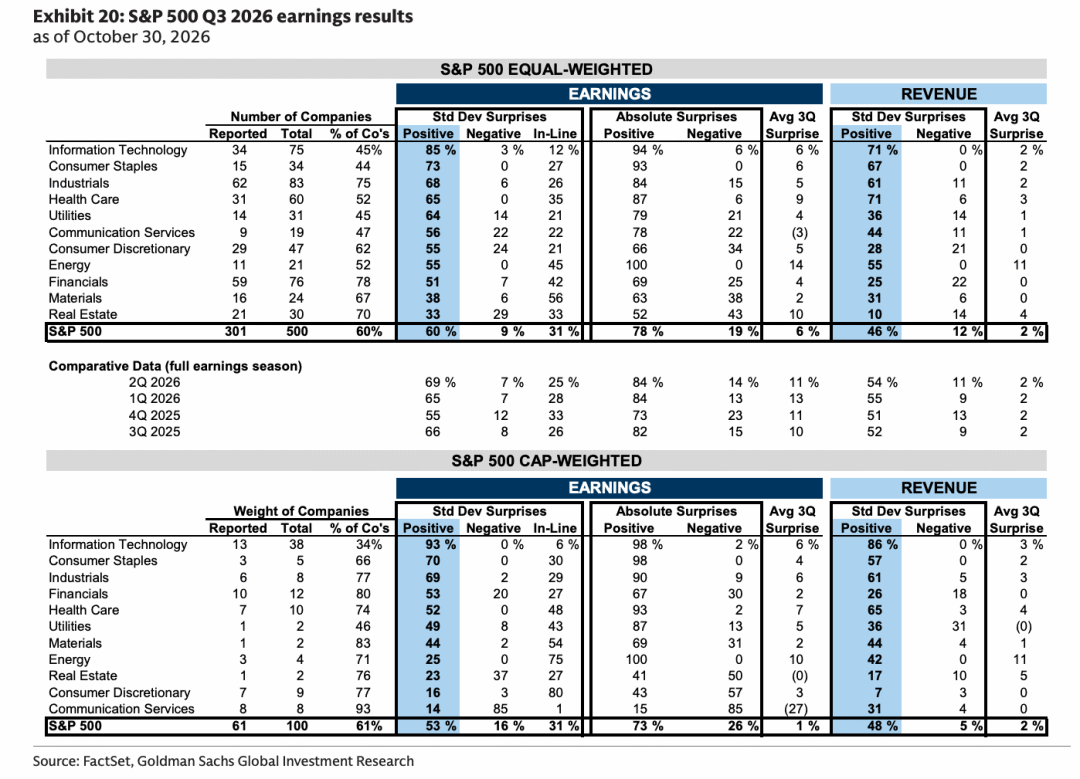
1、财报季最繁忙的一周已经过去,目前已有60%的标普500公司公布2026年第三季度业绩。其中有60%的业绩超出分析师预期一个标准差以上,高于50%的历史平均水平,但低于过去四个季度64%的平均值。同样,就标普500整体而言,迄今公布的第三季度业绩高于市场一致预期,但超预期幅度小于近几个季度。
2、在市场内部,周期性行业股票在业绩超预期后第二天的表现最好;这些行业近期的对冲基金仓位大幅下降。相比之下,TMT股票即使业绩超预期,股价通常也没有获得回报。
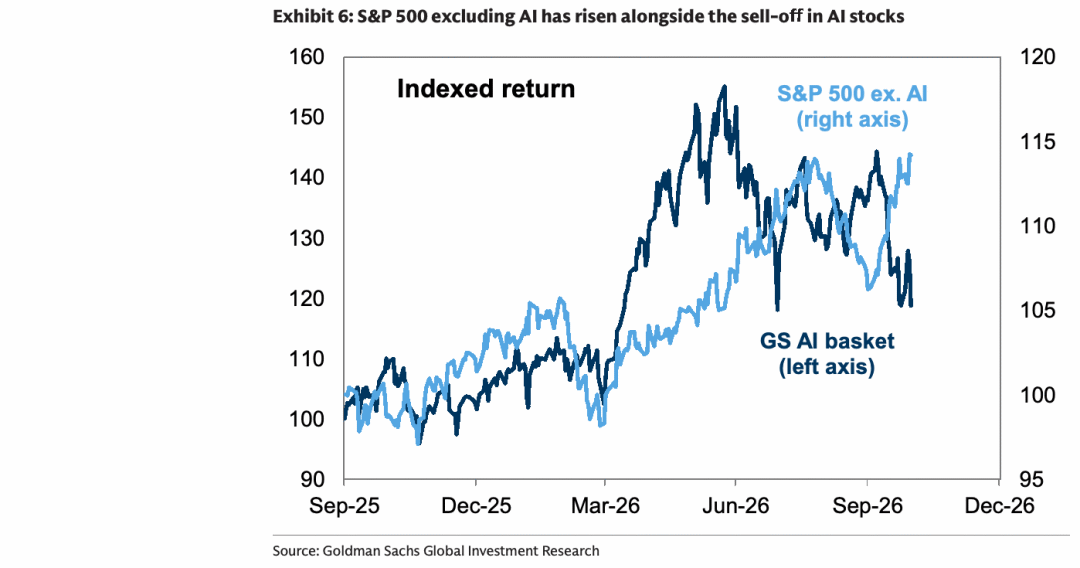
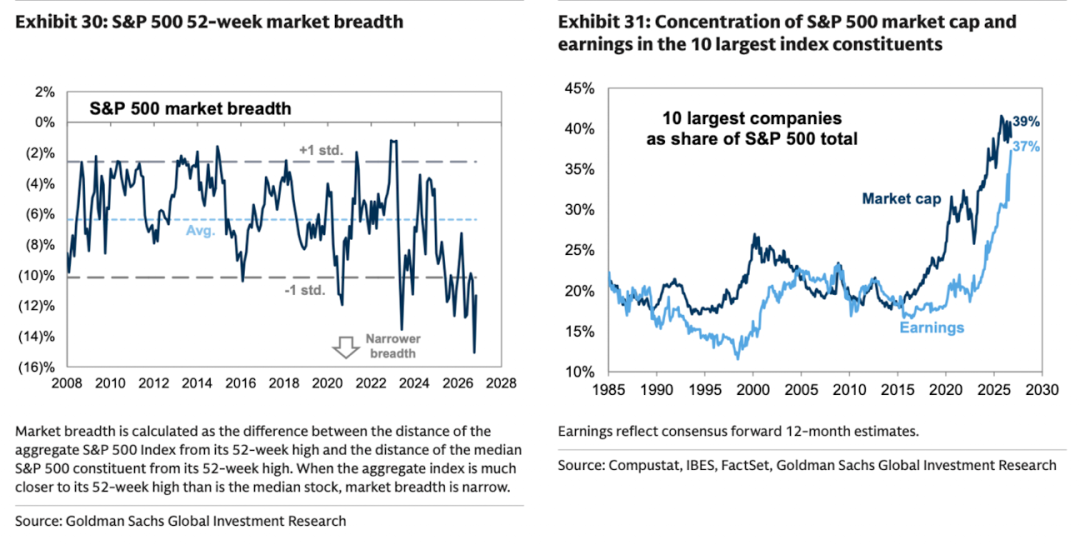
3、本财报季多数公司在公布业绩后股价表现良好,但TMT板块市值集中度较高,拖累了标普500指数整体表现。第三季度财报季开始以来,70%的标普500公司股价上涨,但这些公司仅占标普500总市值的50%。因此,指数下跌3%,而剔除AI股票后的标普500上涨5%。换言之,极度狭窄的市场广度已开始通过“补涨”与“补跌”同步发生而有所扩展。
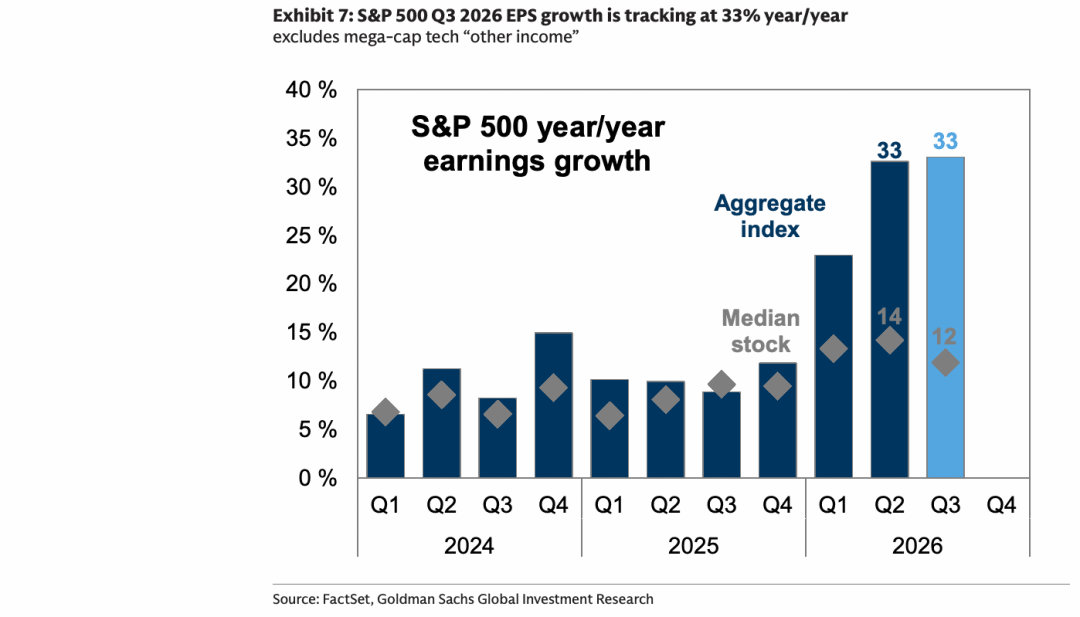
4、标普500指数2026年第三季度EPS同比增速目前为33%,与第二季度实际增速相当(不计非经常性项目造成的扭曲)。第三季度的33%高于过去10年10%的中位数,但与2026年第一、二季度盈利增速急剧加快形成对比。标普500成分股中位数的盈利增速目前为12%,远高于过去10年8%的中位数,但较上一季度的14%有所放缓。
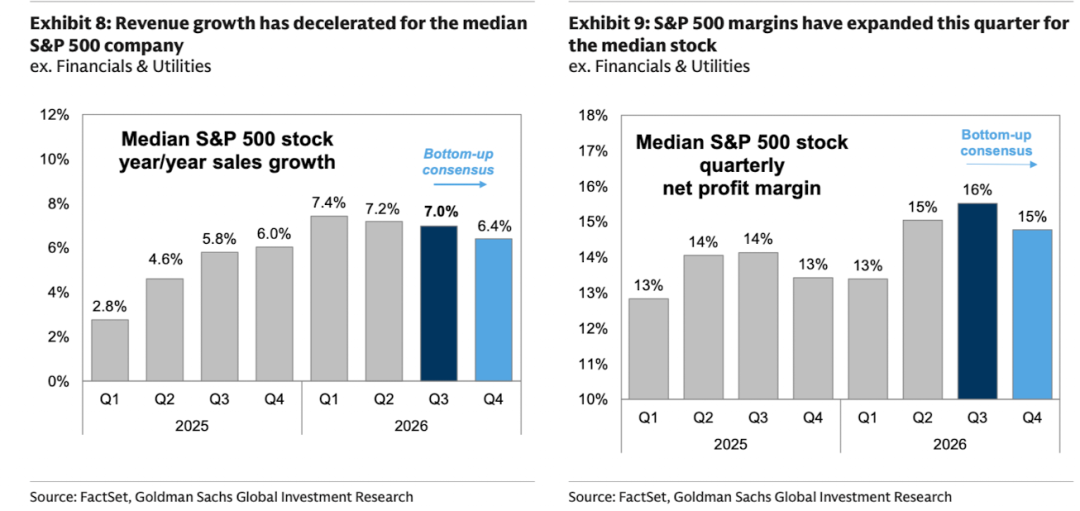
5、第三季度,标普500成分股中位数的收入增速略有放缓,而利润率升至历史新高。分行业看,工业板块成分股中位数的利润率在过去几个季度大幅扩张,并在第三季度进一步上升;日常消费品板块的利润率则持续承压。
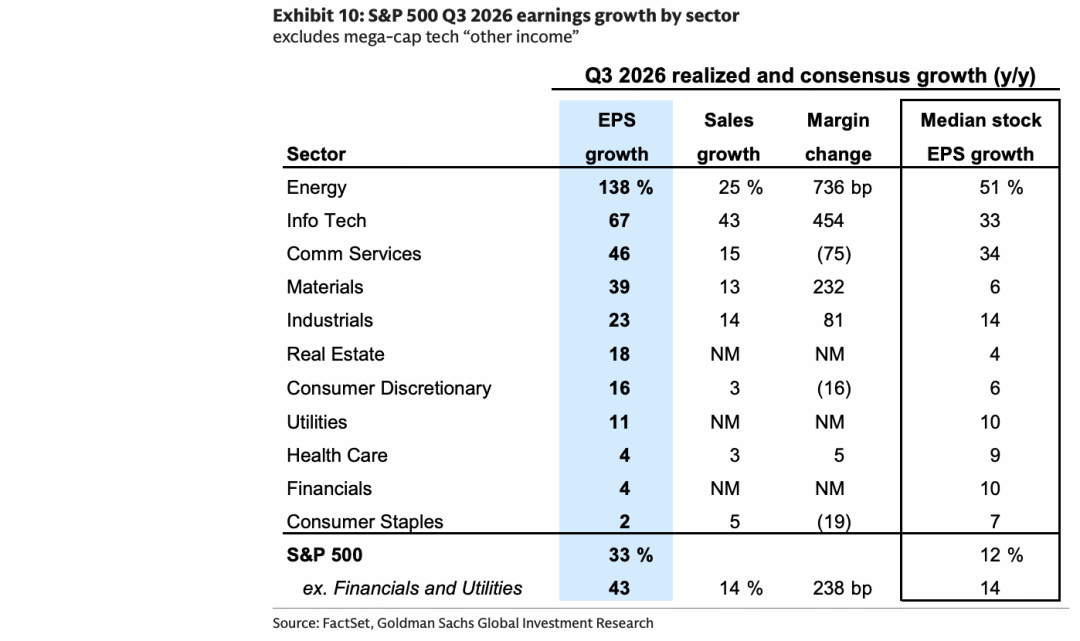
6、第三季度标普500整体盈利增长主要由TMT和能源板块推动。信息技术与通信服务板块合计贡献了标普500第三季度每股收益增长的60%以上,能源板块另贡献约20%。
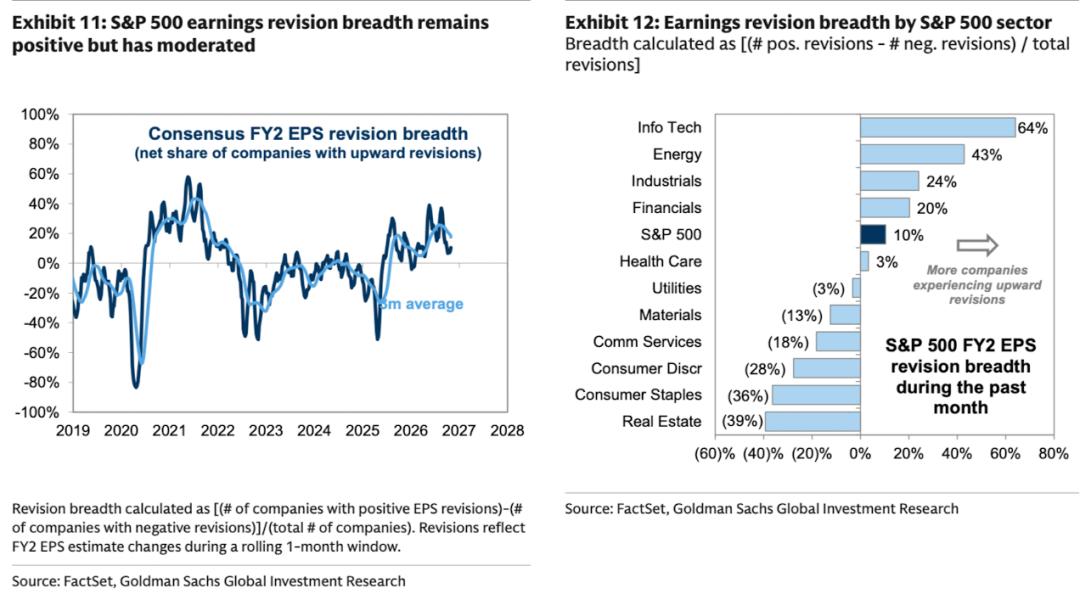
7、与盈利增长类似,本季度盈利预测修正迄今表现强劲,但略逊于前两个季度。财报季开始以来,市场一致预期的标普500指数2027年EPS上调了2%。盈利预测上调的公司数量继续超过下调的公司,但盈利修正广度较过去几个月有所缓和,目前标普500只有一半行业的盈利预测修正广度仍为正值。
8、对于已经公布第三季度业绩的股票,分析师普遍上调了2027年销售额预期,但下调了利润率预期。财报季开始以来,多数股票的销售额预测修正为正,能源和信息技术板块上调幅度最大。相反,投入成本上涨的压力既体现在管理层评论中,也反映在分析师对利润率的预测修正中。
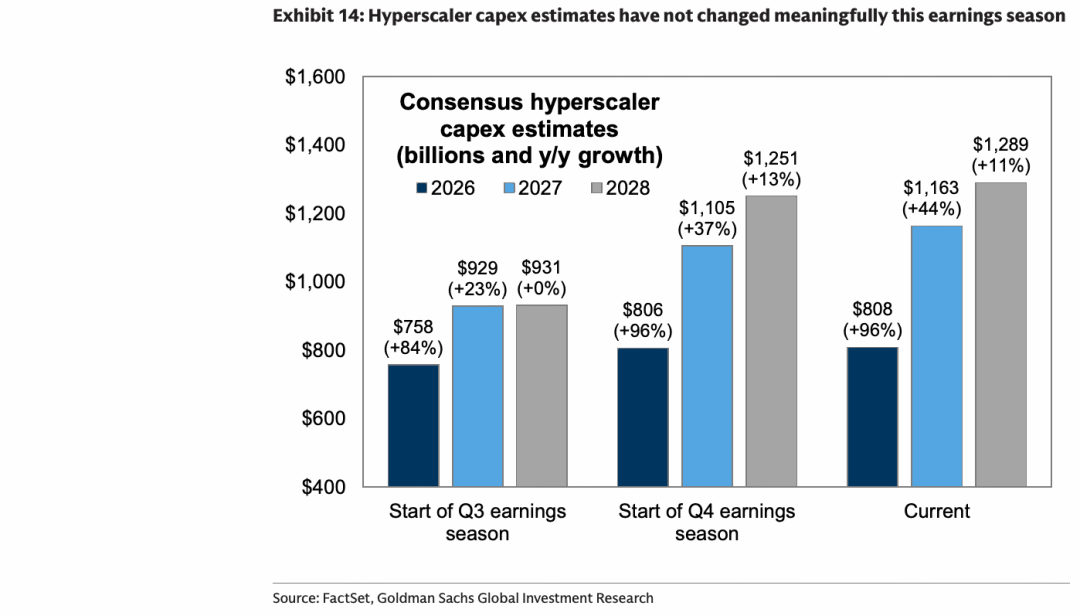
9、与前几个季度不同,本次财报季大型云服务商资本开支前景总体稳定。分析师仍预计2026年资本开支约为8000亿美元。2027年支出预测目前为1.2万亿美元,仅略高于大型云服务商发布财报前的预测。预测上修有限,与我们的判断一致:大型云服务商2027年资本开支仍将大幅增加,但资本开支增速和业绩超出市场一致预期的幅度都已越过峰值。
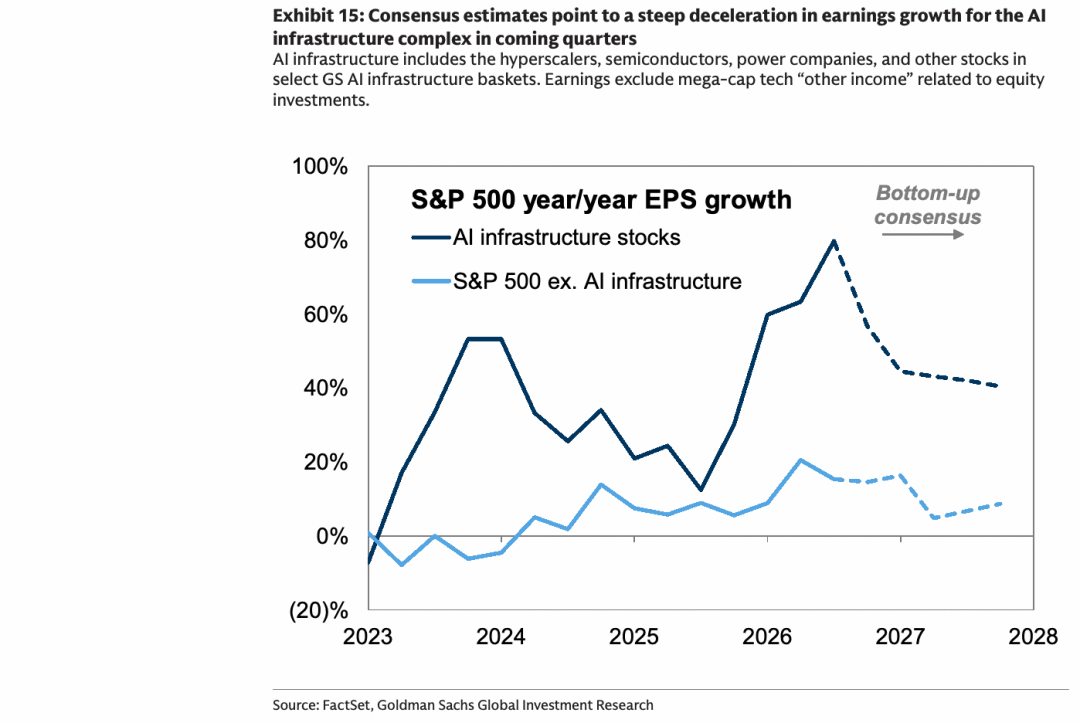
10、AI投资支出增速放缓,也意味着AI基础设施产业链盈利增长趋缓。与AI建设最直接相关的半导体、电力公司及其他企业,第三季度合计盈利同比增速预计为80%,是标普500其余公司的15%盈利增速的五倍以上。市场一致预期显示,AI基础设施产业链盈利仍将强劲增长,但未来几个季度会显著放慢,到2027年末降至40%左右。
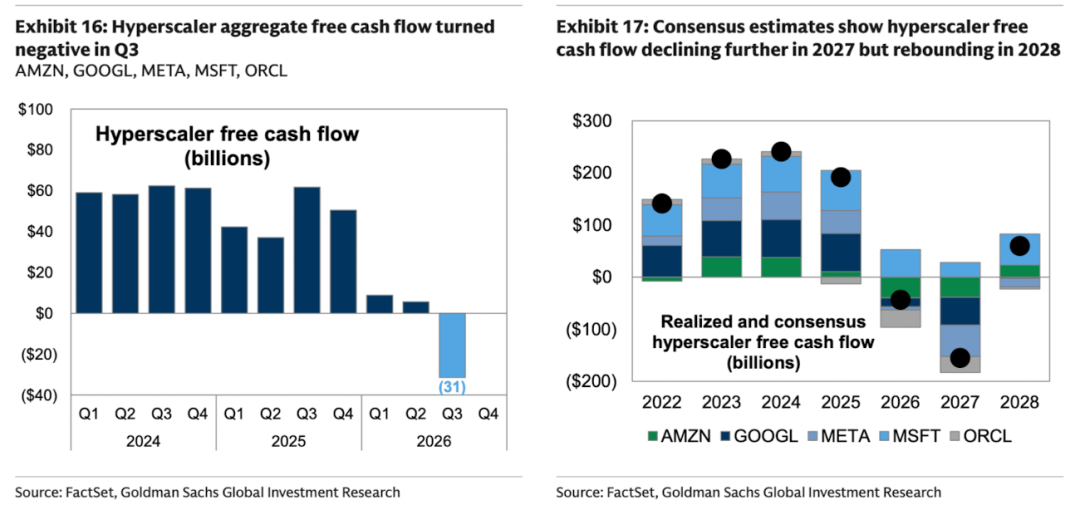
11、大型云服务商合计在2026年第三季度录得负自由现金流。其资本开支已超过经营现金流,分析师预计该集团自由现金流2027年将进一步下降,2028年才会恢复为正。
12、大型云服务商本季度业绩继续显示,云业务收入和订单积压快速增长,AI投资回报迹象进一步增强。不过,尽管云收入超过分析师一致预期,投资者预期更高,财报前大型云服务商的对冲基金仓位也高度集中。此外,大型云服务商的订单积压继续增长,但本季度增速较第二季度略有放缓。
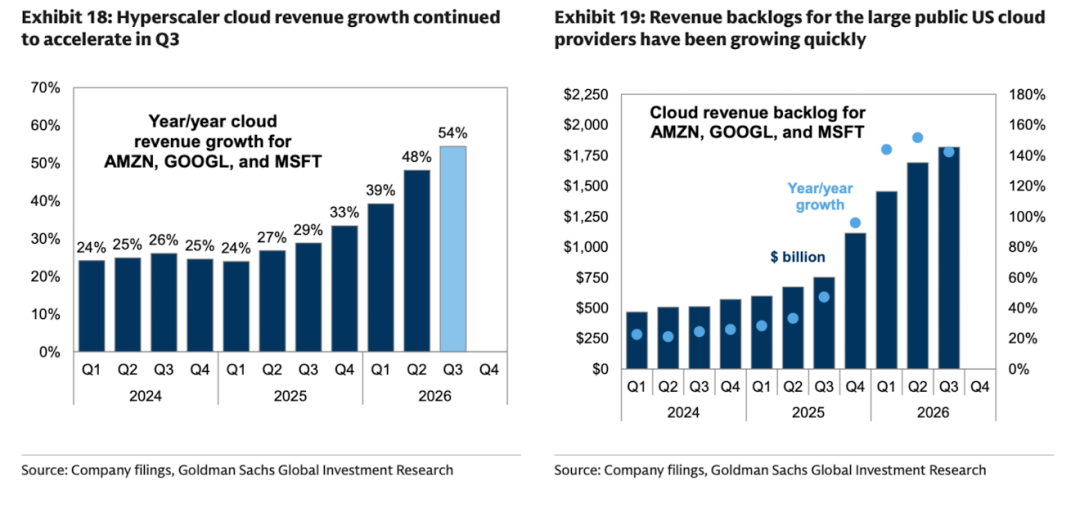
AI收入加速的同时,第三季度业绩也使投资者重新关注AI颠覆风险。例如,我们的分析师指出,Alphabet搜索收入令人失望,Reddit来自搜索的引荐流量下降。我们的经济学家也注意到,AI对劳动力市场造成扰动的一些早期迹象。
13、财报季业绩汇总。
其他固定周更的关键图表
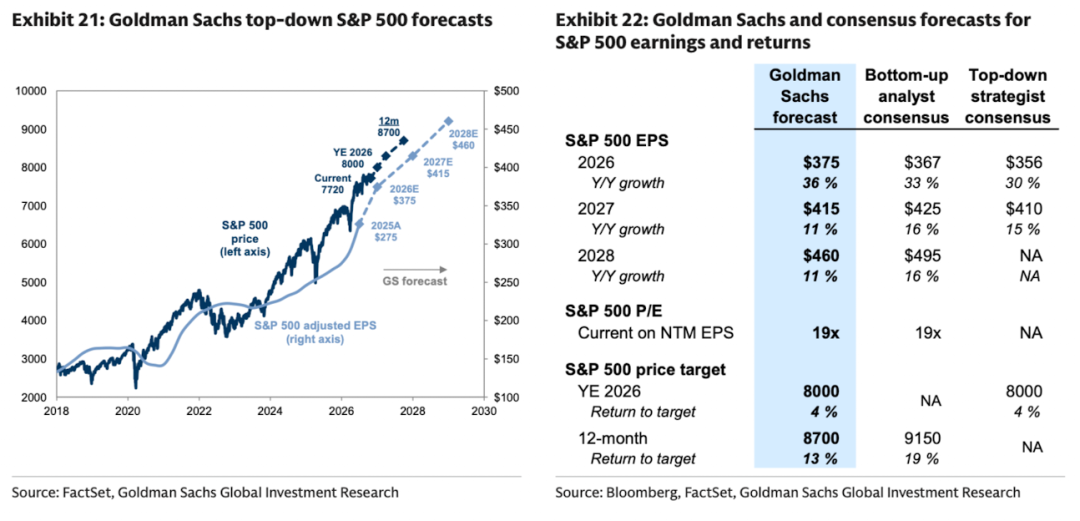
1、标普500盈利与回报预测
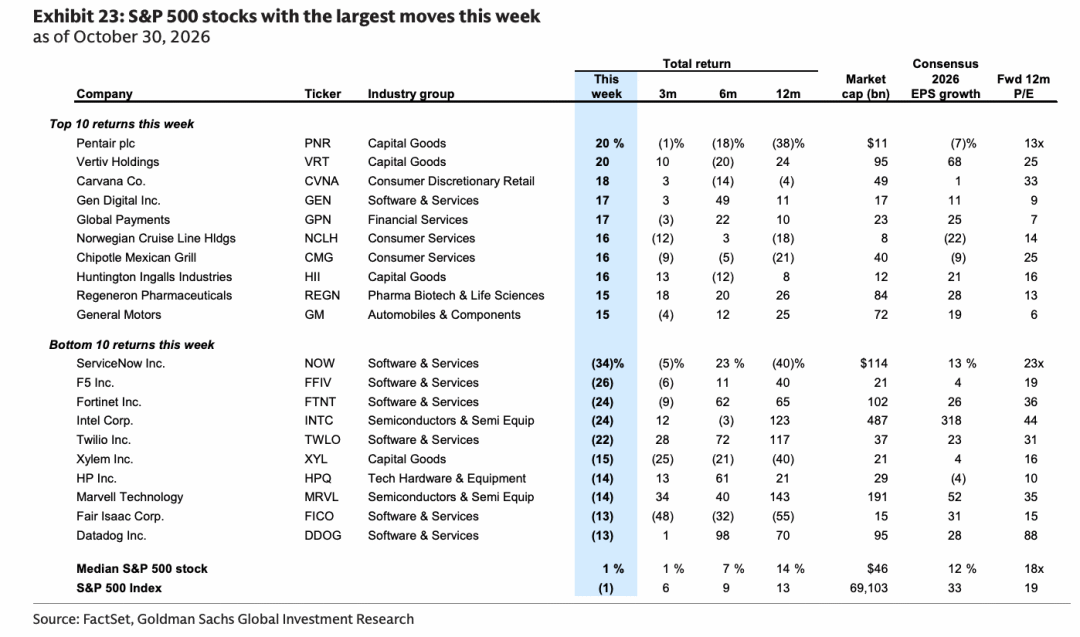
2、本周股价波动最大的股票
3、市场情绪与资金流
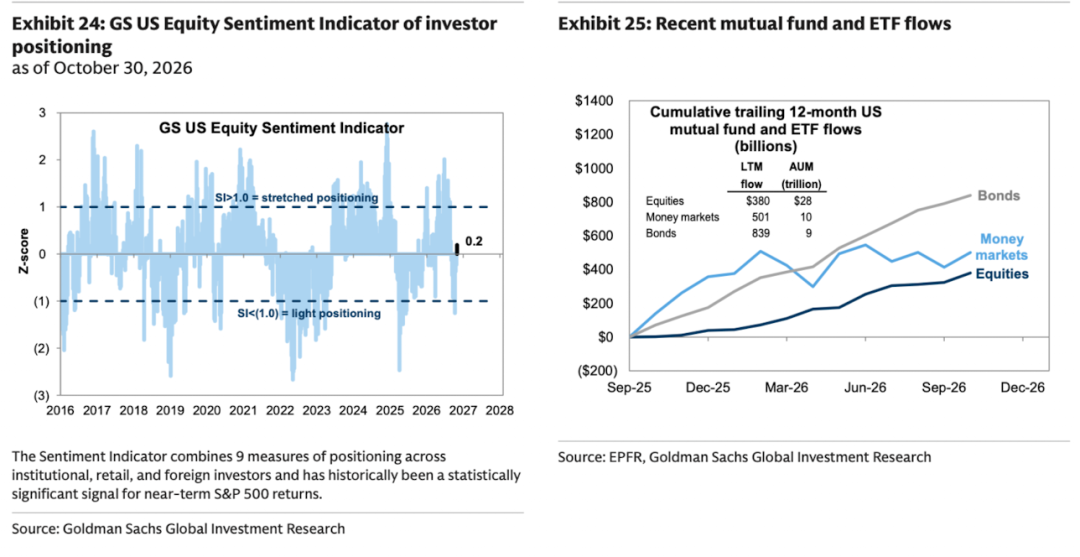
4、经济增长预期
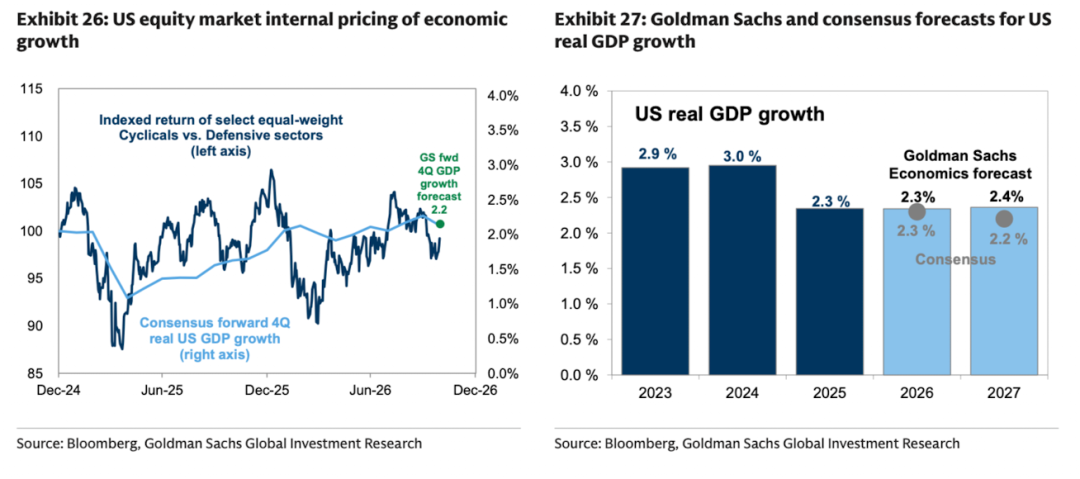
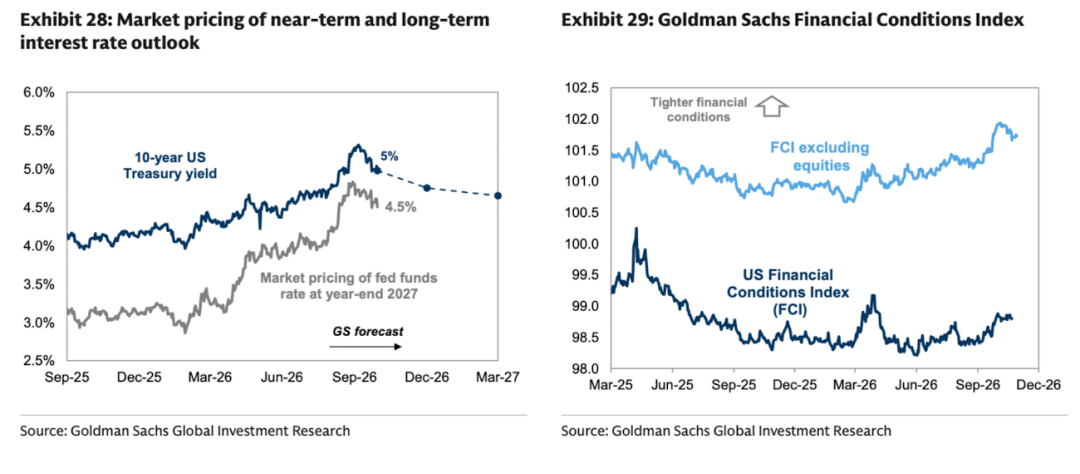
5、利率与金融条件
6、市场广度与集中度
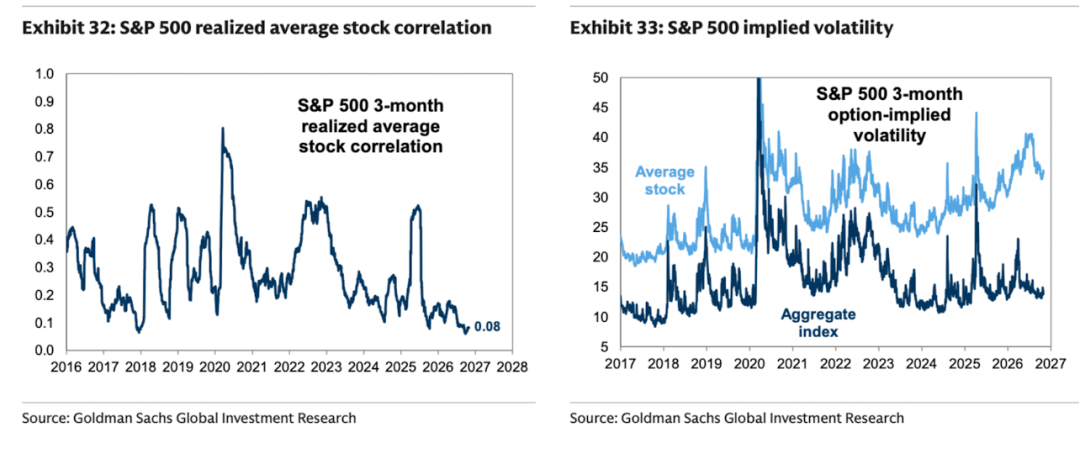
7、相关性、波动率、IPO与共同基金表现
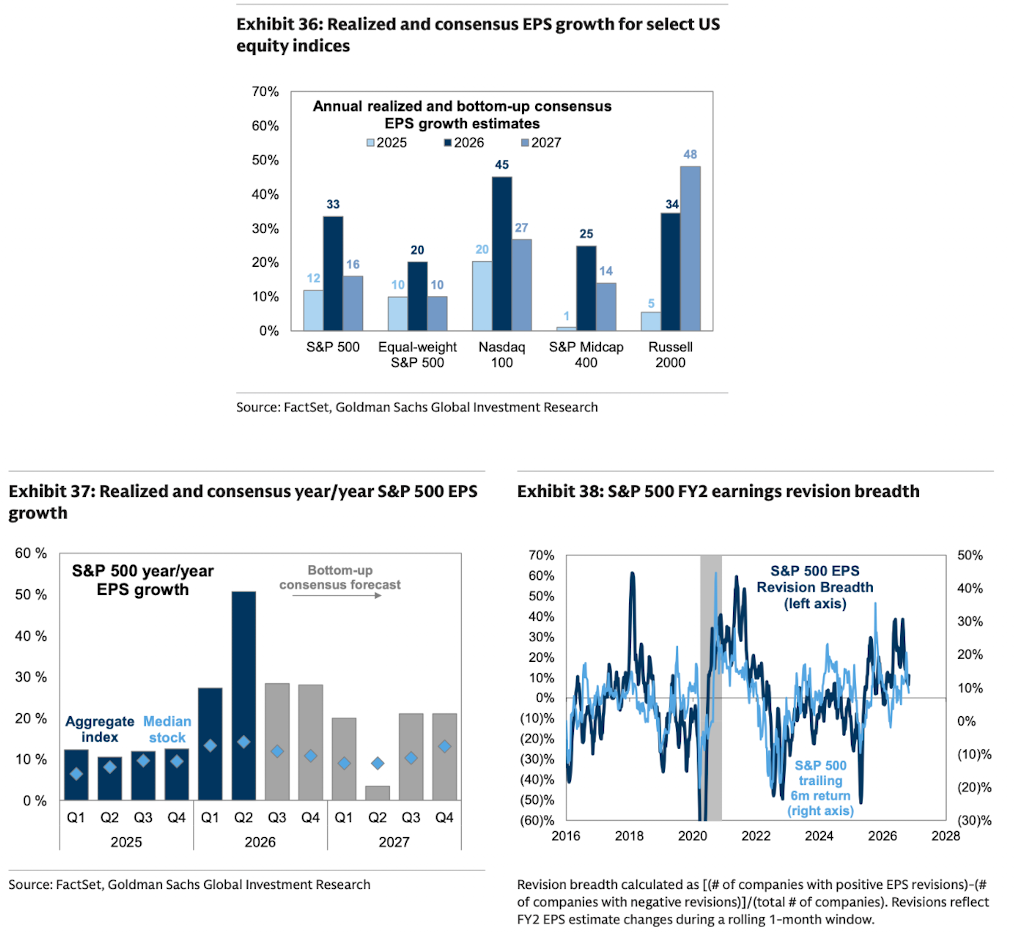
8、盈利增长数据
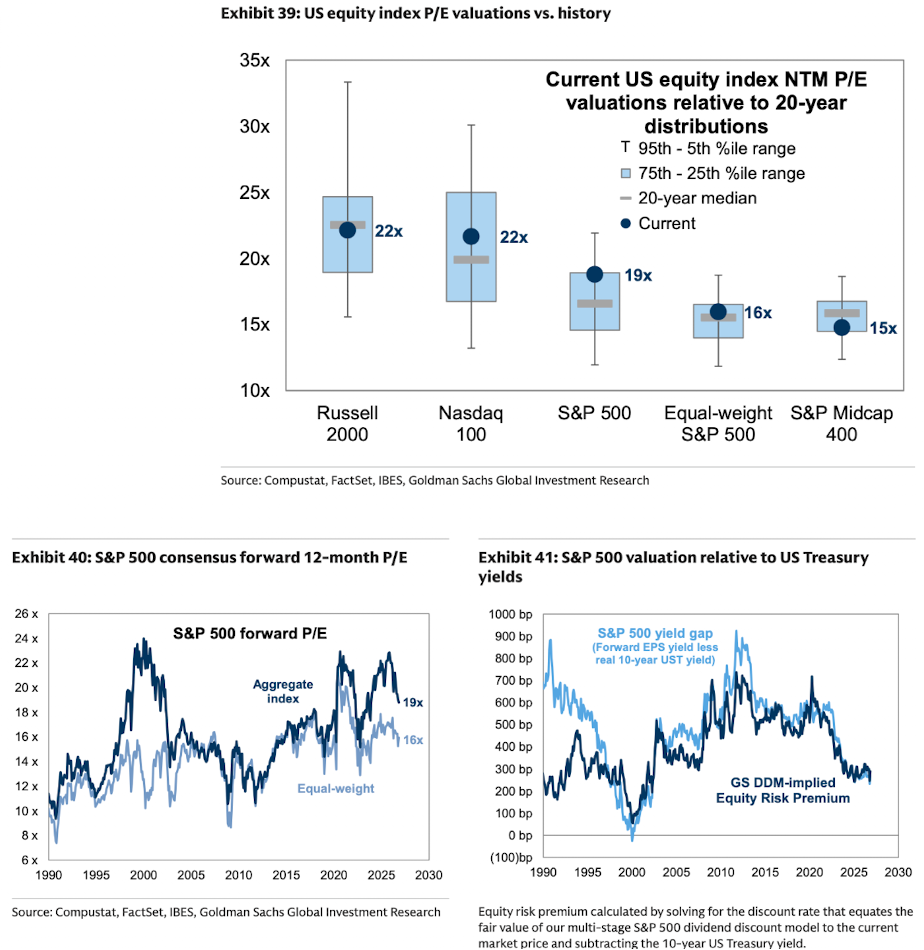
9、估值
10、行业盈利与估值
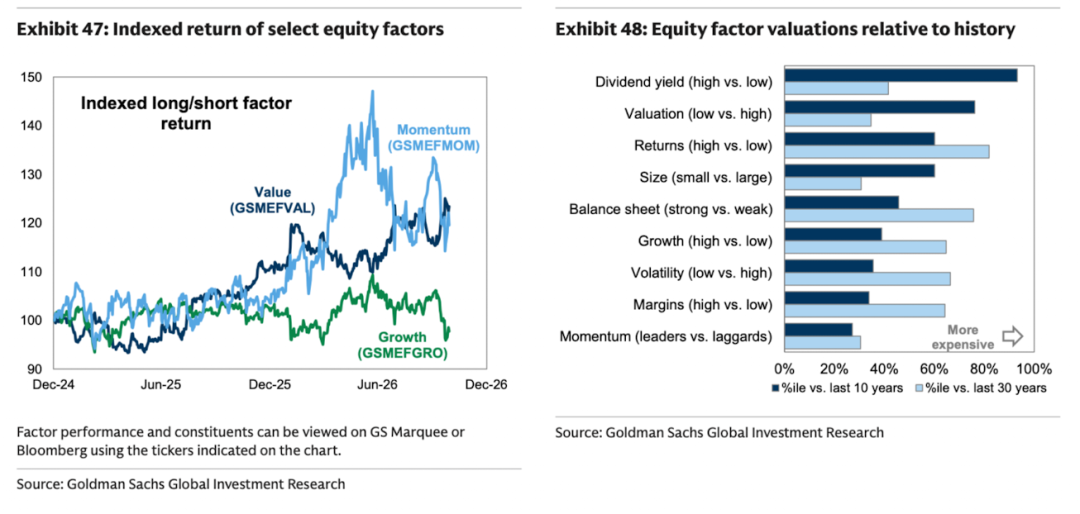
11、股票因子表现
本周星球研报精选
1、巴克莱:FOMC虽无前瞻指引之名,却有其实(美国经济周报)
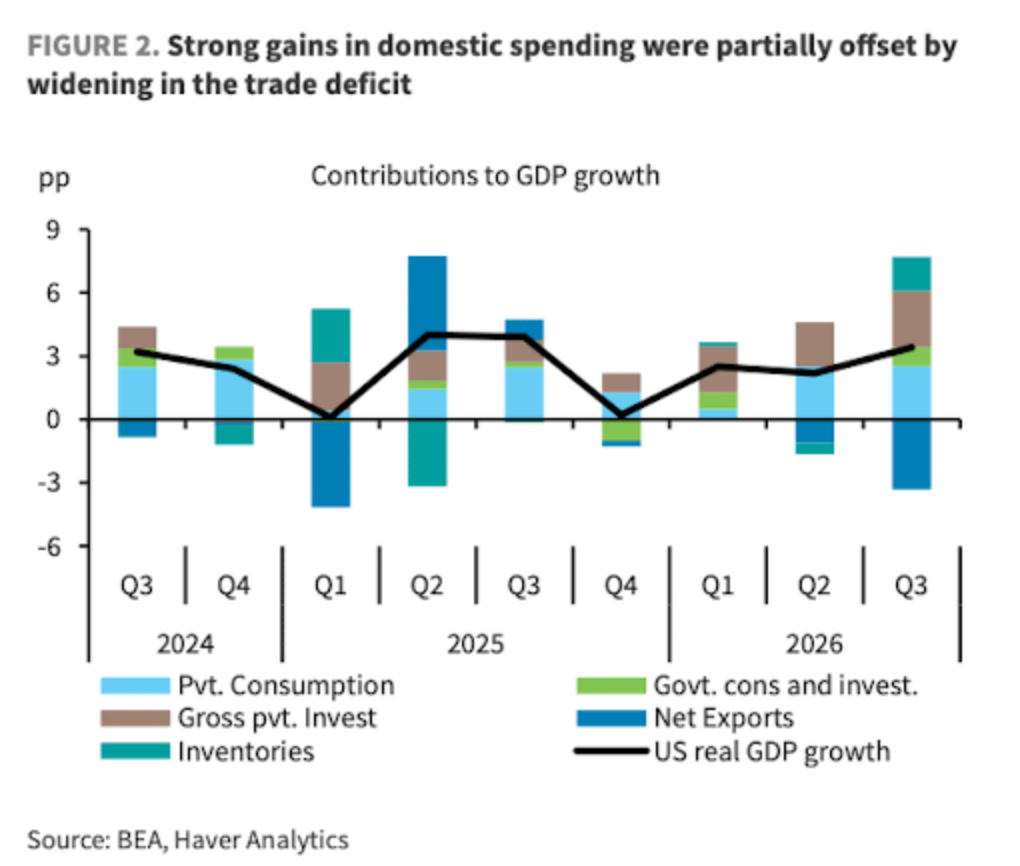
美联储10月维持利率不变并出现鹰派异议。按兵不动更多是出于中期选举前的政治考量,随着数据积累,12月及次年1月各加息25bp的概率极大。经济层面呈现“外强中干”特征:Q3 GDP(3.4%)与消费(3.8%)的强劲多受库存、季节性及早前促销等一次性因素提振,9月数据已显疲态,Q4料将放缓。企业投资虽受AI资本支出拉动,但前瞻订单显示其动能已见顶。通胀方面,核心PCE仍徘徊在3%,去通胀进展停滞,但温和的工资增速表明劳动力成本尚未失控。经济潜在韧性犹存但边际放缓,不足以阻止美联储年底前重启紧缩。
2、巴克莱:三季度增长超趋势,但表象之下喜忧参半(欧洲经济周报)
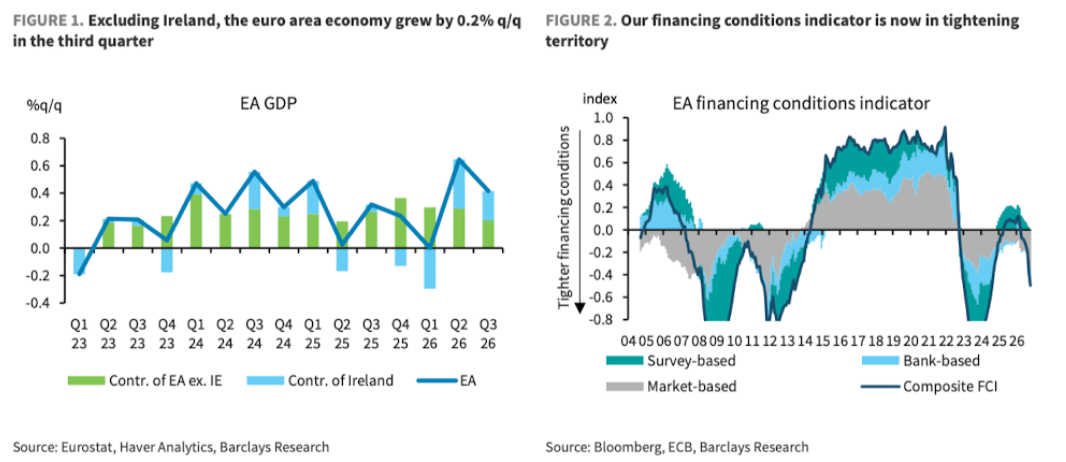
欧元区三季度GDP环比增长0.4%超预期,但剔除爱尔兰后仅增0.2%,德西稳健而意法疲软,高频指标显示年底经济动能正加速趋软。信贷调查证实融资条件已收紧至2024年夏季水平,长期贷款放缓显著拖累企业投资。通胀方面,受能源价格飙升驱动,预计10月整体通胀将反弹至4.0%,核心通胀达2.52%,且成本传导将令2027年核心物价更具粘性。尽管产能利用率暗示通胀有上行压力,但不会重演2022年极端情景。欧洲央行10月如期按兵不动,但拉加德明确紧缩方向不变。预计12月将加息25bp至2.75%的轻度限制性水平,若能源价格居高不下,明年初或追加加息。
3、大摩:继续看好亚马逊的六大理由
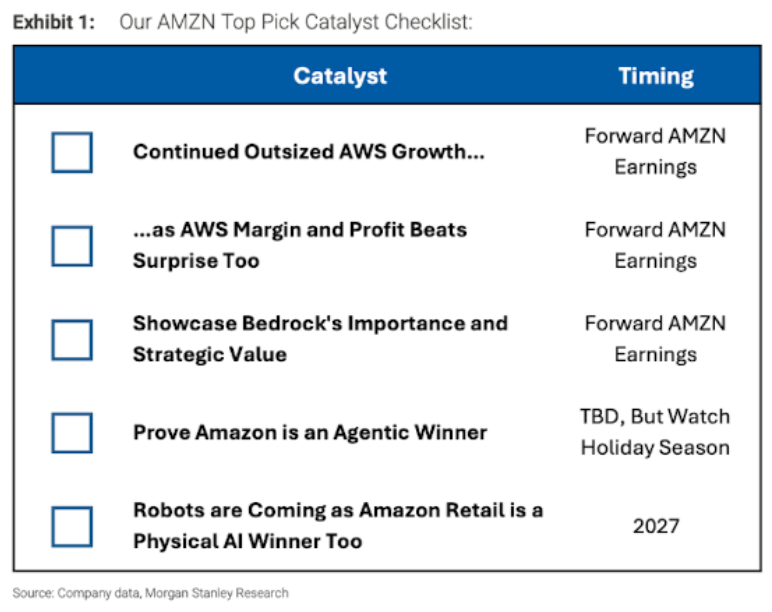
大摩维持亚马逊“超配”评级,看好其2027年前景。AWS方面,Q3环比增量创历史次高,Q4指引隐含增速超40%;Q3资本开支飙至770亿美元预示产能释放;管理层预计未来两年增速超40%,5至10年内实现万亿营收;订单储备达5780亿美元,且2027年将对外出售自研AI芯片。零售方面,优化库存使单均履约与运输成本同比下降;“Alexa购物助手”用户超4亿,智能体购物变现加速;克服Leo项目等逆风,北美EBIT利润率预计达10%。大摩虽微调AWS营收预测并下调2028年EPS约5%,但强调当前估值尚未充分定价其长期潜力。
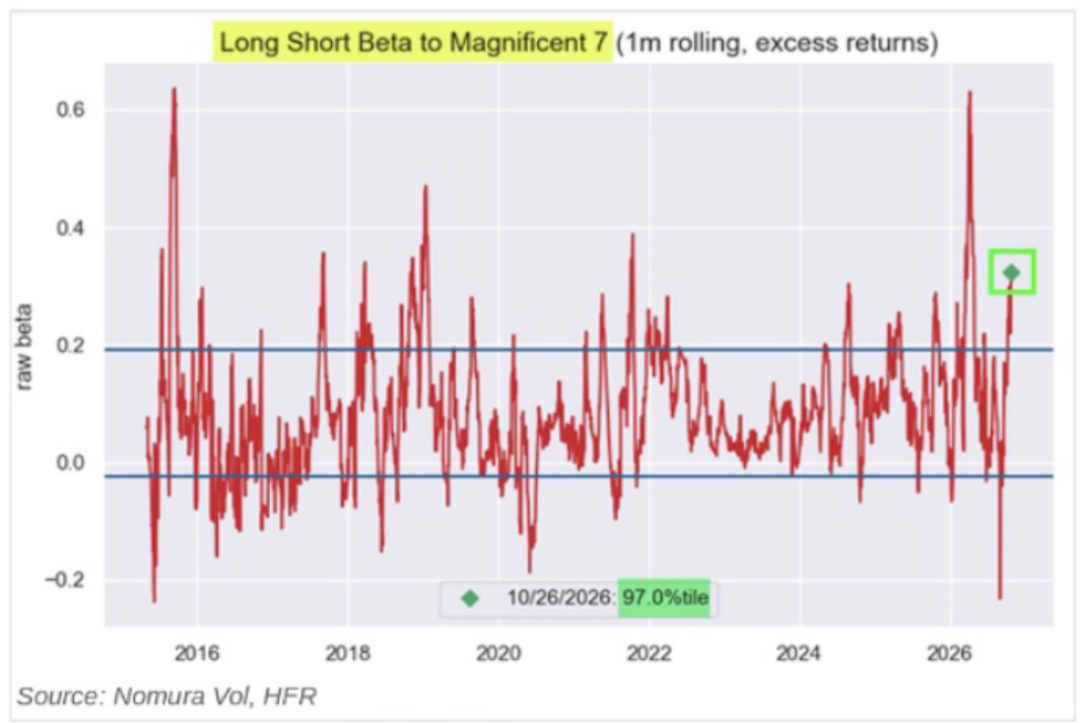
4、野村(McElligott):杠杆ETF的巨额抛售
近期市场因担忧AI资本开支侵蚀自由现金流及融资可持续性而动荡,科技巨头财报走弱加剧了资金恐慌。本轮调整本质是持仓拥挤与高杠杆下的年末风险管理行为,投资者为保全年终考核而极度避险。尽管现货连跌,但期权偏斜度平稳、个股离散度高,指数波动率受压制;债市利率交易也因机构锁定收益趋于保守。当前核心风险源于量化与市场结构的机械性抛压:主动基金仓位虽低,但若标普500下跌2%至3%,波动率控制策略与杠杆ETF(底层重仓科技)将触发超千亿美元的历史级机械卖盘,叠加期权做市商负伽马效应,极易引发流动性冲击与加速踩踏下跌。
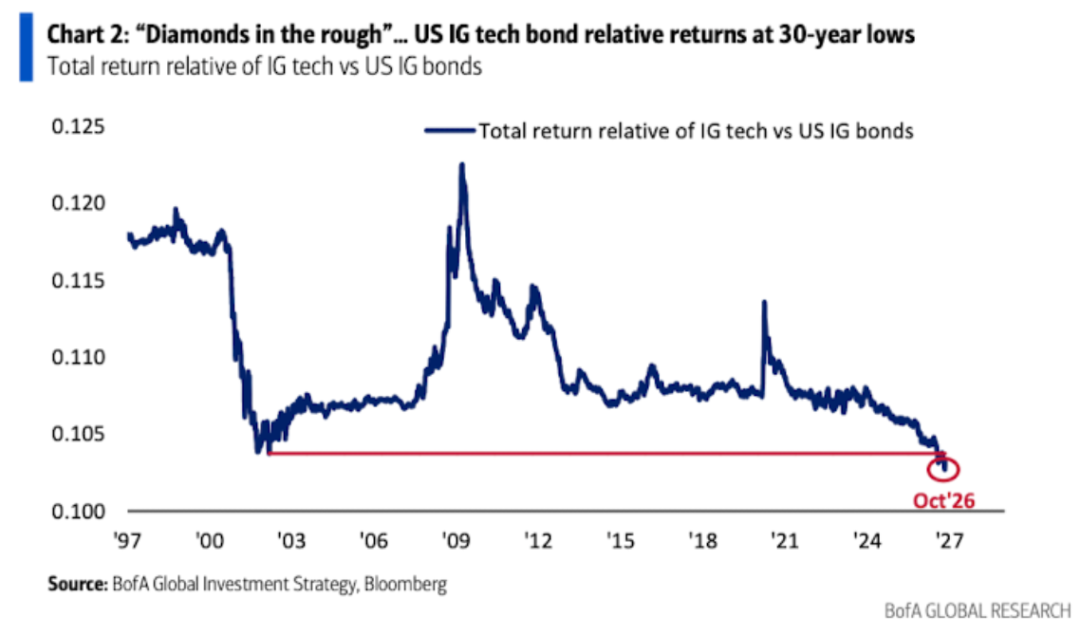
5、美银(哈特内特):当AI遇上ABB(Anything but Bonds)
2020年代资产配置受四大超级趋势主导:因财政扩张与民粹主义导致的“远离债券”(ABB)、因地产通缩导致的“远离中国”(ABC)、因债务货币化预期导致的“远离美元”(超配黄金),以及超配美股科技(AI)。当前核心矛盾在于“ABB与AI的博弈”:民粹诉求使政府难行紧缩,长端利率居高不下;而AI巨头资本开支激增(预计2027年达1.2万亿美元)致自由现金流骤降,债市正通过高融资成本约束AI多头。破局关键在于,决策者为保财富效应与科技霸权,必将通过YCC或QE封顶收益率。2027年上半年地缘缓和、油价大跌及加息终结将成为风险资产重振的“泄压阀”。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
